LiveGexLevels Guide · Pubblicato
Gamma positivo: cosa vuol dire?
Vicino a un livello il prezzo sale e qualcuno vende, scende e qualcuno compra, e le oscillazioni si stringono. Quel qualcuno è spesso un market maker long di opzioni che copre il suo delta: gamma positivo vuol dire che va contro il movimento, e il prezzo tende a rallentare.
 Guarda su YouTube · 10:37
Dall'altra parte
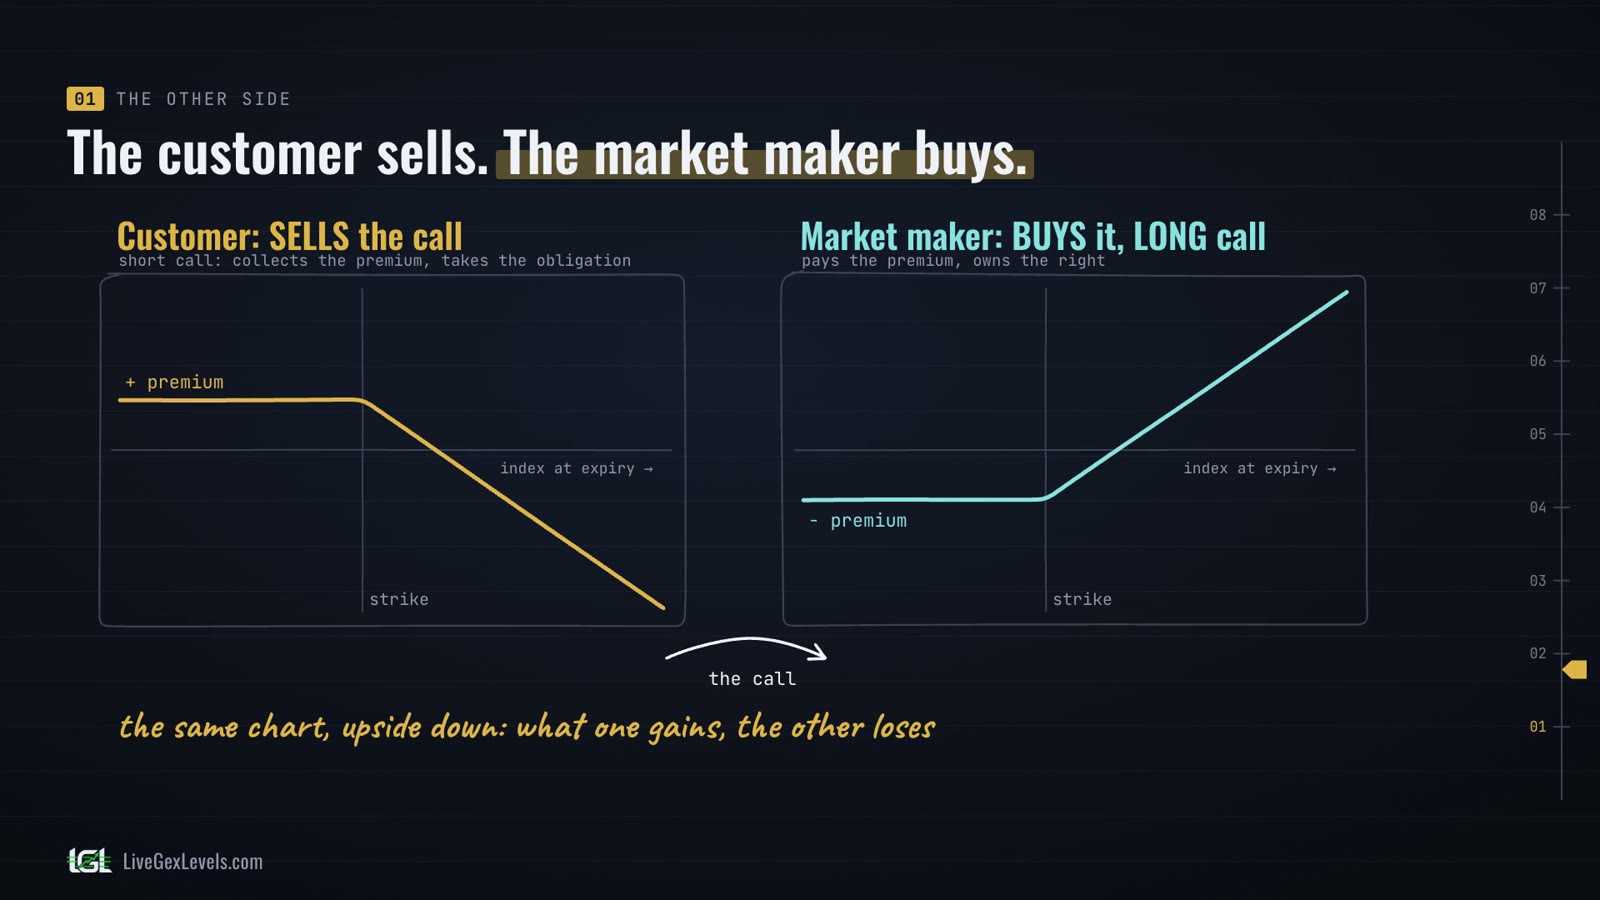
Quando un cliente vende una call, qualcuno la compra, e il più delle volte è un market maker. Senza i market maker sarebbe molto difficile trovare qualcuno che faccia da controparte alla tua posizione proprio quando lo vuoi tu, allo strike e alla scadenza che scegli. Il market maker si mette dall'altra parte e fa girare le transazioni: fa il mercato, da qui il nome.
Il cliente vende: incassa il premio e si prende l'obbligo. Il market maker compra: è long della call, paga il premio e ha il diritto. A scadenza i due payoff sono la stessa mazza da hockey, capovolta: quello che uno guadagna, l'altro lo perde.
Alla short call è dedicato un episodio di Options School. Qui seguiamo il market maker.
La curva del delta
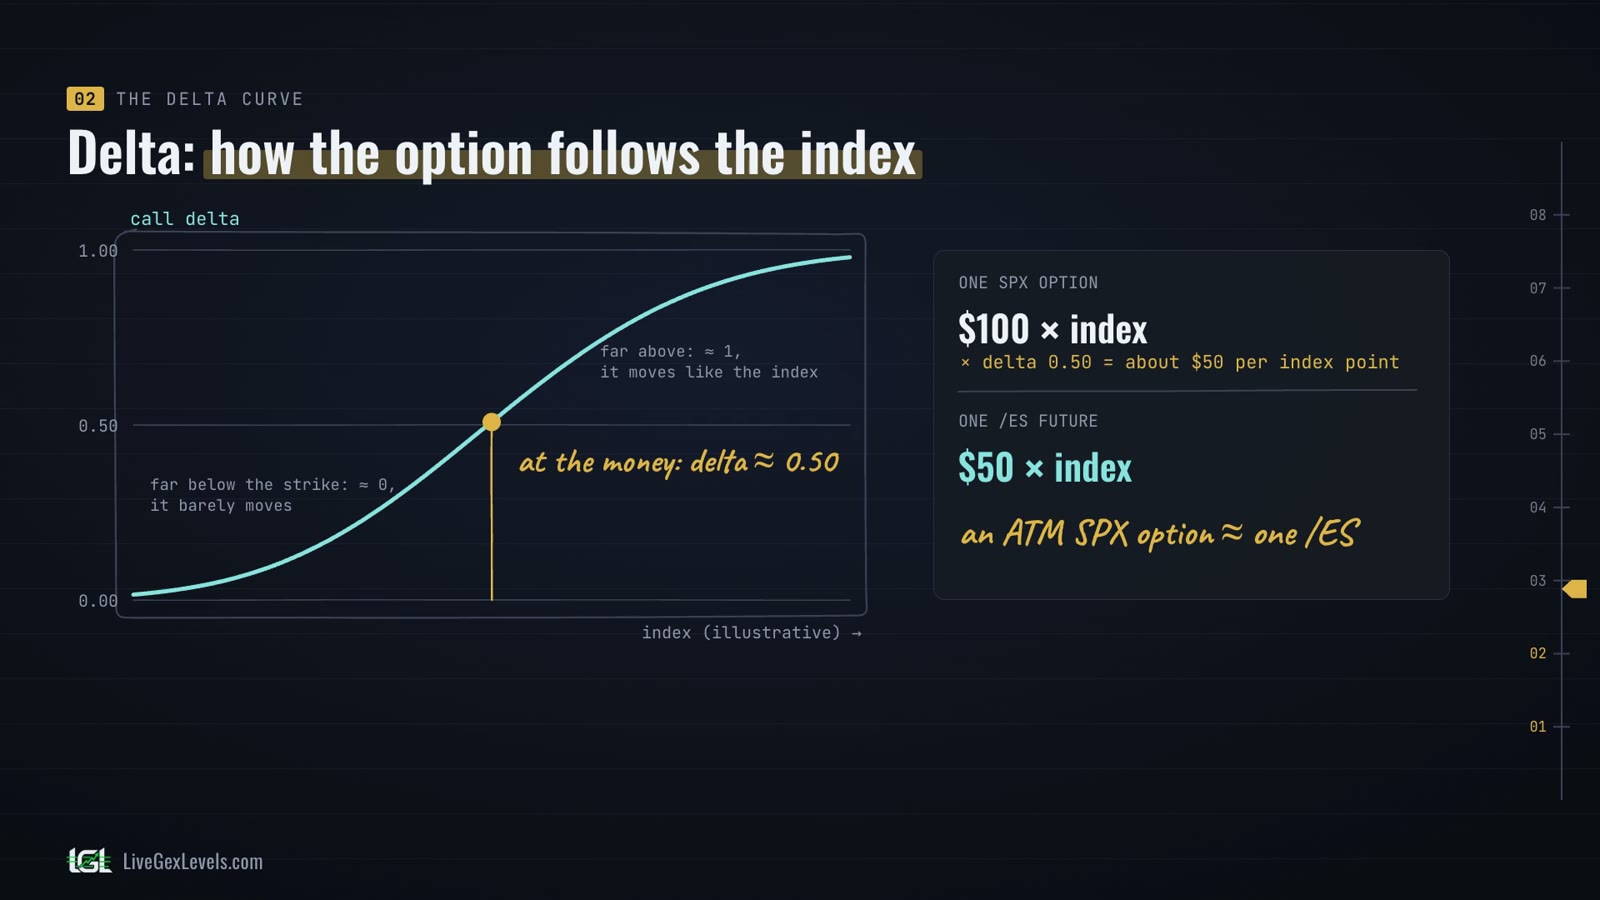
Per coprirsi guarda un numero: il delta. Il delta dice quanto si muove l'opzione quando l'indice si muove di un punto. Molto sotto lo strike, la call quasi non si muove: il delta è vicino a zero. Molto sopra, si muove come l'indice: il delta è vicino a uno. At the money, proprio sullo strike, il delta è circa 0,5.
Ora un dato utile da ricordare. Un'opzione SPX vale 100 dollari per ogni punto dell'indice. Con un delta di 0,5, sono circa 50 dollari a punto. E un future ES vale esattamente 50 dollari a punto. Quindi un'opzione SPX at the money si muove più o meno come un ES.
La copertura
I clienti vendono 1.000 call at the money, e il market maker le compra: è long di 1.000 call. Con un delta di 0,5 è come se avesse comprato circa 1.000 ES. Guadagna se l'indice sale e perde se scende. Quella scommessa non la vuole: guadagna sullo spread, non sulla direzione. Quindi si copre subito vendendo circa 1.000 ES. Call più ES: delta netto, zero.
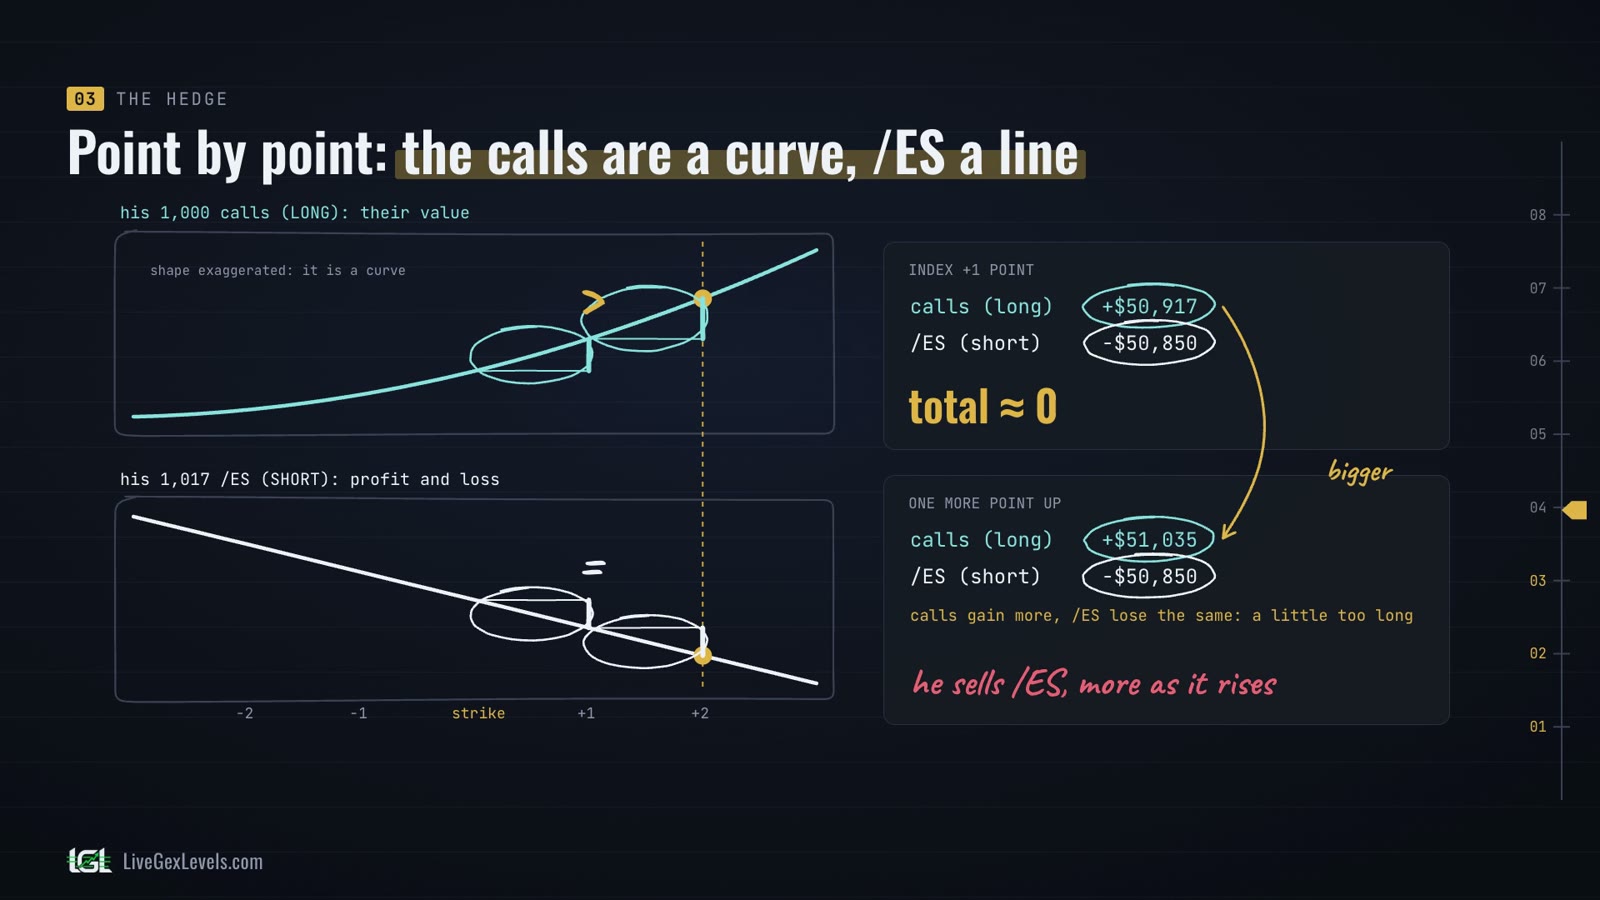
Ora muovi l'indice un punto alla volta. Un punto giù: le call calano di circa 50.800 dollari, e gli ES che ha venduto guadagnano più o meno lo stesso. Totale: circa zero. Ecco come funziona la protezione. Ma l'equilibrio cambia quando il prezzo si muove.
Un altro punto giù, e le call calano un po' meno, perché il loro delta è sceso, mentre gli ES guadagnano esattamente come prima. Le call sono una curva; gli ES sono una retta. Adesso è un po' troppo short. Per tenere l'equilibrio chiude una parte dei suoi ES short, cioè compra ES. E comprare mentre il prezzo scende frena il movimento.
Nell'altro senso funziona allo stesso modo. Un punto sopra lo strike, le call guadagnano più o meno quanto perdono gli ES. Un altro punto su, le call guadagnano un po' di più e gli ES perdono lo stesso. Per restare in equilibrio deve vendere ES, e più il prezzo sale, più ne vende. Anche vendere mentre il prezzo sale lo frena.
Delta hedging
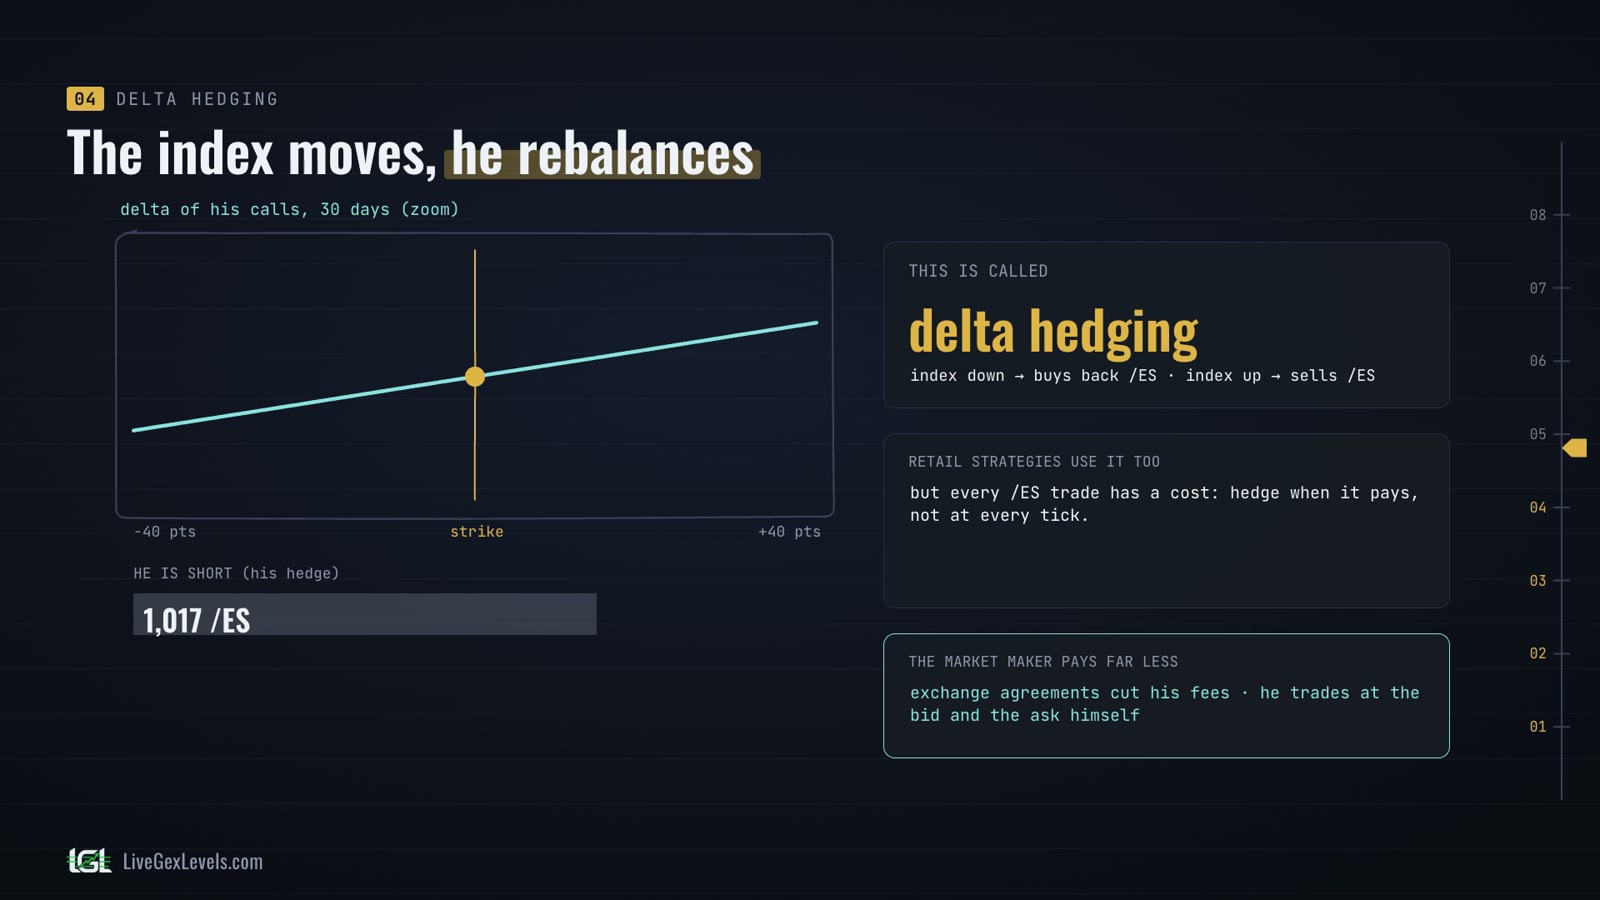
In movimento: l'indice scende di dieci punti, e lui ricompra circa 24 ES. Altri dieci giù, e ricompra ancora. Rimbalza, e vende. Sale sopra lo strike, e vende ancora. Quando torna giù, compra. Ogni volta, contro il movimento.
Questo è il delta hedging: tenere il delta della posizione vicino a zero, comprando e vendendo il sottostante mentre il prezzo si muove. Lo usano anche i trader retail, in alcune strategie con le opzioni. Ma per loro ogni operazione in ES ha un costo, quindi ci si copre quando conviene, non a ogni tick.
Il market maker è in un'altra posizione. Siccome dà liquidità al mercato, di solito può contare su accordi con le borse che gli riducono le commissioni, e compra e vende lui stesso vicino al bid e all'ask. Così coprirsi gli costa molto meno che a un trader retail. I prossimi video guardano le strategie che incassano il valore temporale coprendo il delta, e il rischio che resta quando il prezzo si muove molto.
Vicino alla scadenza
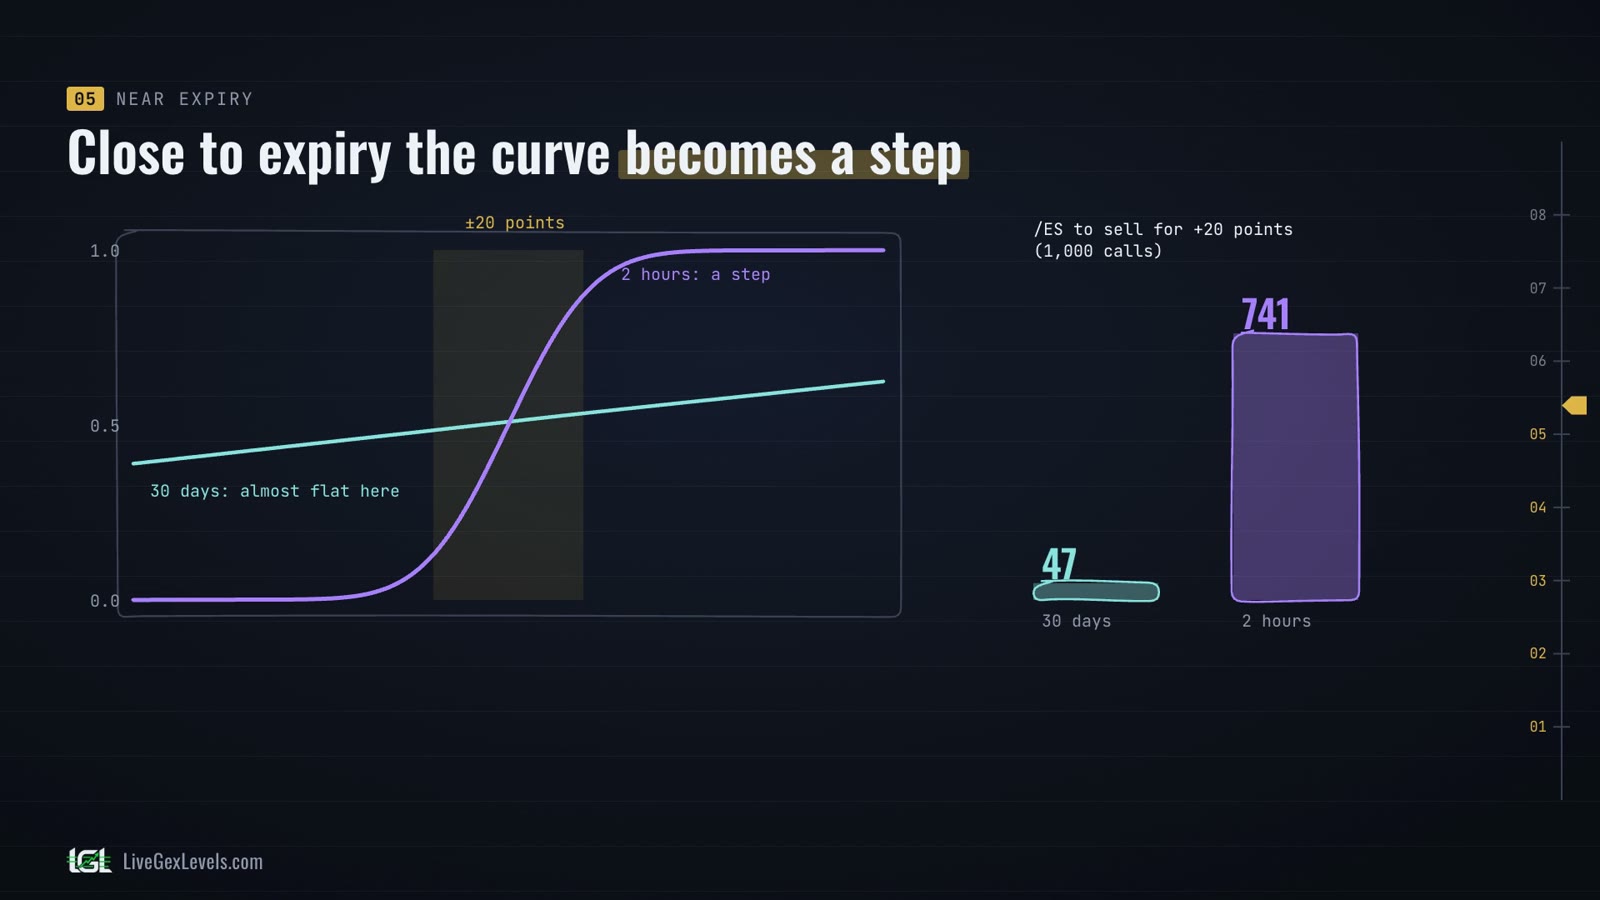
Ora porta tutto vicino alla scadenza, con la stessa opzione e lo stesso strike. A trenta giorni la curva del delta è morbida, distesa su centinaia di punti. A due ore dalla scadenza diventa uno scalino: da quasi zero a quasi uno, in poche decine di punti.
Per lo stesso rialzo di venti punti, le sue 1.000 call chiedono di vendere 47 ES a trenta giorni, e 741 a due ore: circa sedici volte tanto. Questo è il gamma: quanto in fretta cambia il delta, la pendenza della curva del delta.
Quindi lo stesso gioco, a due ore dalla scadenza, muove centinaia di ES ogni cinque punti, proprio intorno allo strike; a trenta giorni erano circa una dozzina. I piccoli aggiustamenti diventano flussi veri. Ecco perché le opzioni più vicine alla scadenza, quelle che scadono oggi o domani, pesano di più sui movimenti del sottostante: a parità di contratti, vicino allo strike, la loro copertura è molte volte più grande. E gli strike con le posizioni più pesanti diventano livelli che il prezzo sente.
Tutto il portafoglio
Naturalmente un market maker non copre una call alla volta. Ha migliaia di posizioni, su strike e scadenze diverse, call e put, long e short. I delta si sommano, quindi li mette tutti insieme in un solo delta per l'intero portafoglio e lo copre a scatti, soprattutto con gli ES, migliaia alla volta.
Il gamma invece lo segue scadenza per scadenza, perché le scadenze più vicine cambiano più in fretta. Le greche hanno i loro episodi in Options School: qui basta l'idea.
Gamma positivo
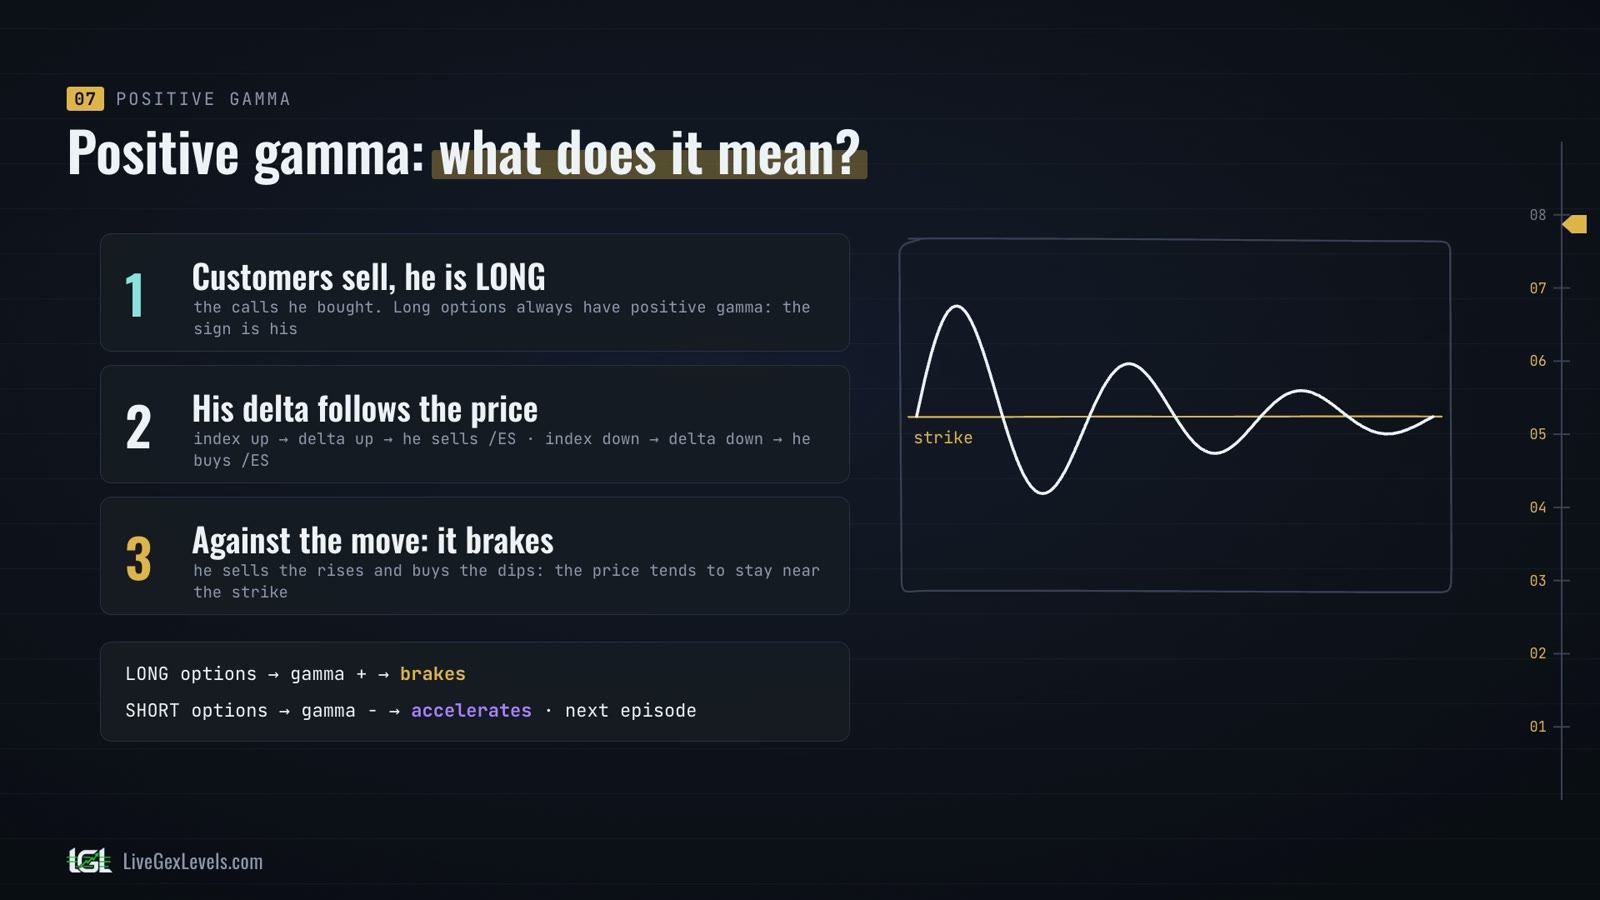
Allora, cosa vuol dire gamma positivo? Primo: i clienti hanno venduto, quindi lui è long delle opzioni. Le opzioni comprate hanno sempre gamma positivo; quelle vendute, gamma negativo. E il segno che conta è quello del market maker.
Secondo: con gamma positivo, il suo delta segue il prezzo. L'indice sale, il suo delta sale, e lui vende ES. L'indice scende, il suo delta scende, e lui compra.
Terzo: va contro il movimento. Vende sui rialzi e compra sui ribassi, così il prezzo viene frenato e tende a restare vicino allo strike. Nel primo episodio abbiamo detto che i dealer a volte frenano il prezzo e a volte lo amplificano: questo è il freno.
Se invece i clienti comprano opzioni, lui è short, il gamma è negativo, e deve inseguire il prezzo, che così si amplifica: è il prossimo episodio. Con gamma positivo, i livelli tendono a tenere di più.
In breve
- I clienti vendono la call; il market maker la compra, ed è long.
- Si copre con gli ES, circa uno per ogni opzione SPX at the money, e continua ad aggiustare: vende quando l'indice sale e compra quando scende. Questo è il delta hedging.
- Vicino alla scadenza, gli aggiustamenti diventano grandi flussi intorno agli strike.
- Opzioni comprate vuol dire gamma positivo: il market maker va contro il movimento, e il prezzo tende a rallentare sui livelli.
Fonti
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.