
LiveGexLevels Guide · Publicado
Gamma positiva: ¿qué significa?
Cerca de un nivel el precio sube y alguien vende, baja y alguien compra, y las oscilaciones se hacen más pequeñas. Ese alguien suele ser un market maker largo en opciones que cubre su delta: gamma positiva significa que va contra el movimiento, y el precio tiende a frenarse.
 Ver en YouTube · 10:37
Del otro lado
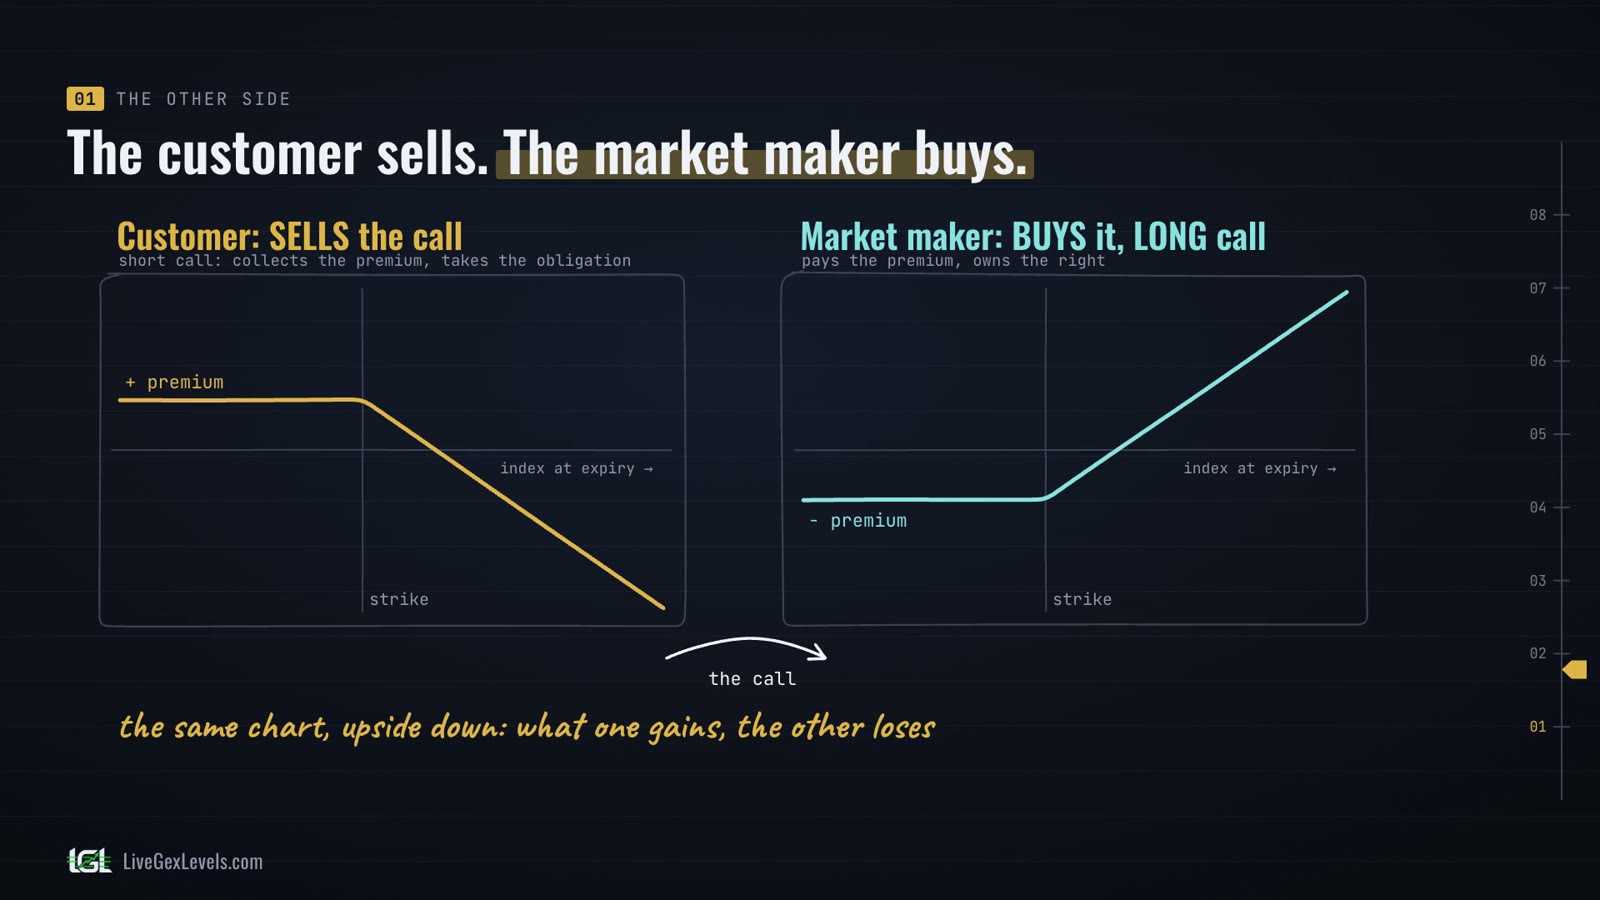
Cuando un cliente vende una call, alguien la compra, y la mayoría de las veces es un market maker. Sin market makers sería muy difícil encontrar a alguien que tome el otro lado de tu operación justo cuando quieres, al strike y al vencimiento que eliges. El market maker se pone del otro lado y mantiene las operaciones en marcha: hace el mercado, de ahí el nombre.
El cliente vende: cobra la prima y asume la obligación. El market maker compra: está largo en la call, paga la prima y tiene el derecho. Al vencimiento los dos payoffs son el mismo palo de hockey, al revés: lo que uno gana, el otro lo pierde.
La short call tiene su propio episodio en Options School. Aquí seguimos al market maker.
La curva de la delta
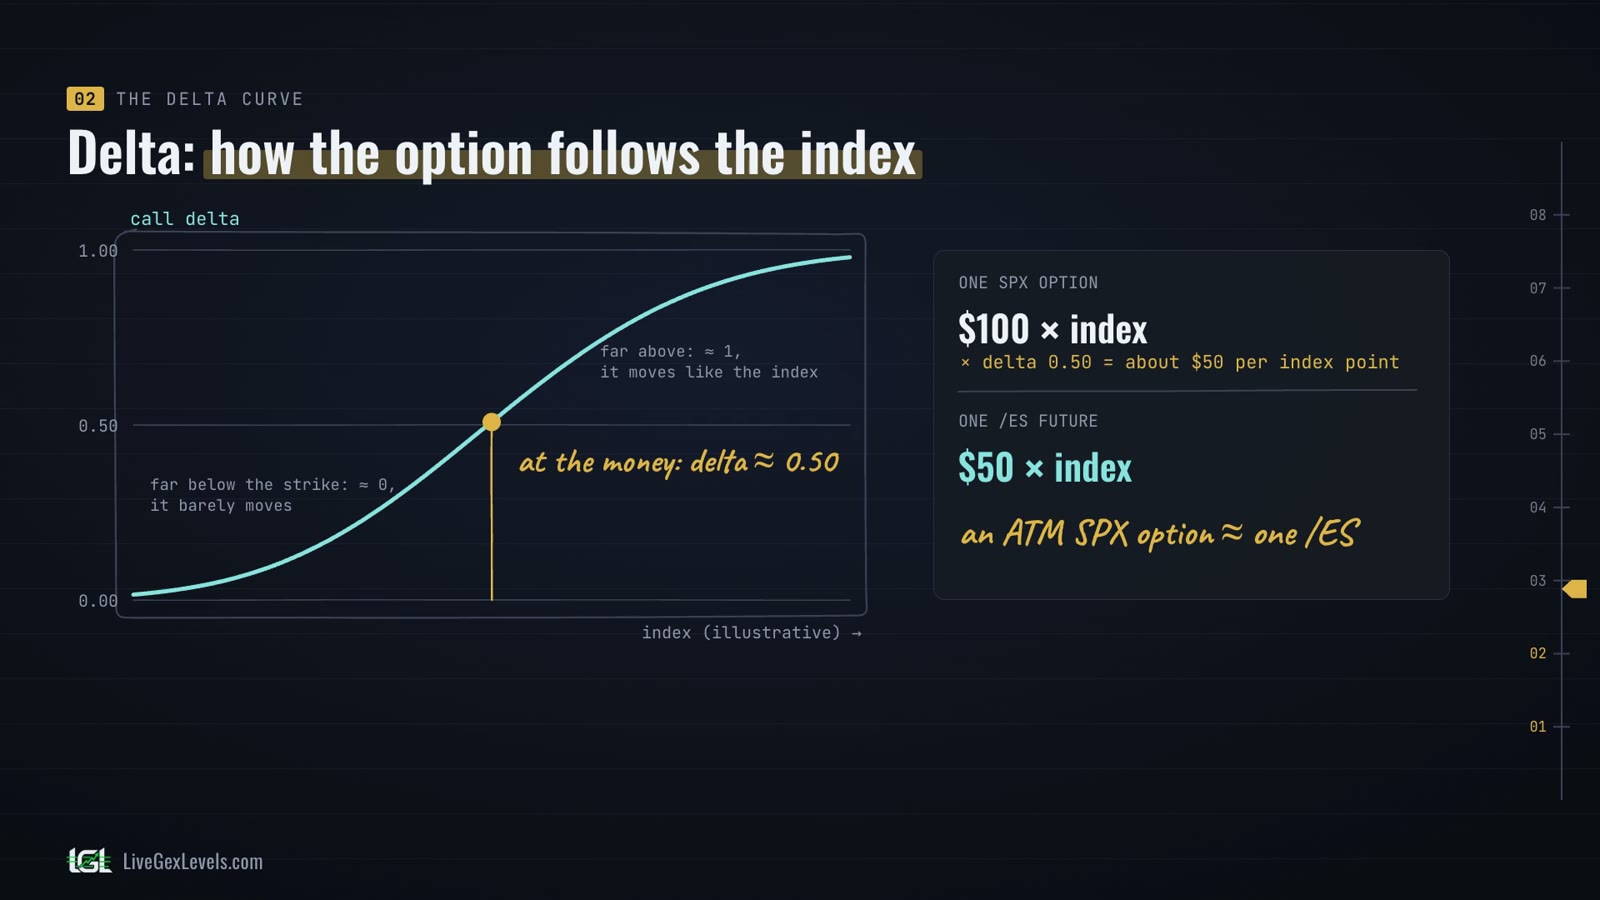
Para cubrirse mira un número: la delta. La delta te dice cuánto se mueve la opción cuando el índice se mueve un punto. Muy por debajo del strike, la call apenas se mueve: la delta está cerca de cero. Muy por encima, se mueve como el índice: la delta está cerca de uno. At the money, justo en el strike, la delta es más o menos 0,5.
Ahora un dato útil para recordar. Una opción SPX vale 100 dólares por cada punto del índice. Con la delta en 0,5, son unos 50 dólares por punto. Y un futuro ES vale exactamente 50 dólares por punto. Así que una opción SPX at the money se mueve más o menos como un ES.
La cobertura
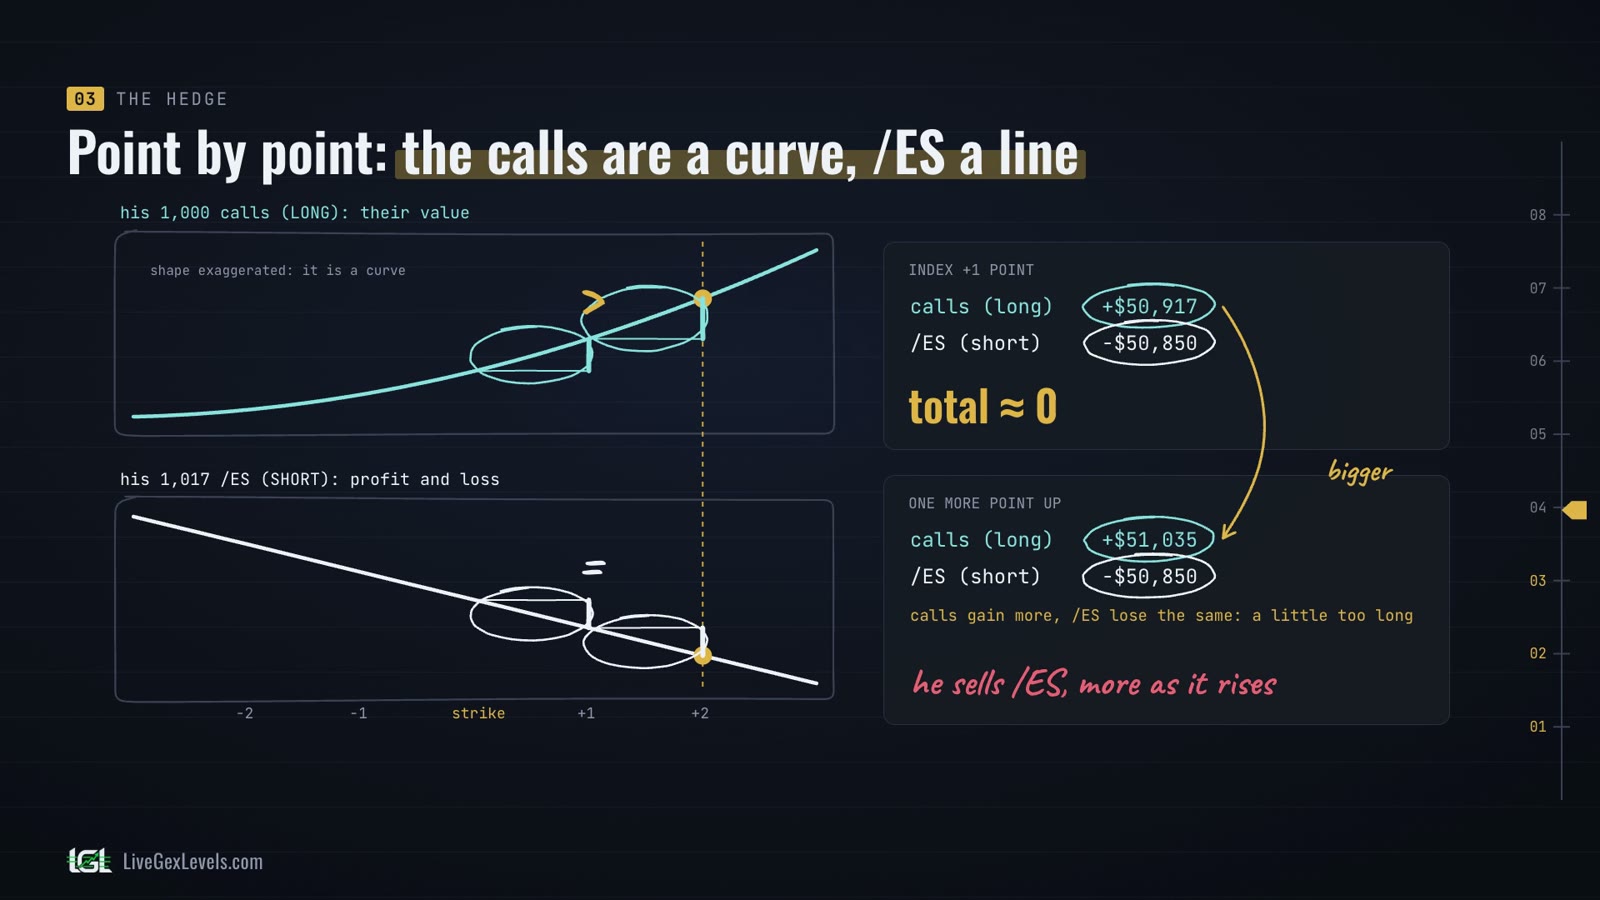
Los clientes venden 1.000 calls at the money, y el market maker las compra: está largo en 1.000 calls. Con la delta en 0,5, es como si hubiera comprado unos 1.000 ES. Gana si el índice sube y pierde si baja. No quiere esa apuesta: gana con el spread, no con la dirección. Así que se cubre enseguida vendiendo unos 1.000 ES. Calls más ES: delta neta, cero.
Ahora mueve el índice punto a punto. Un punto abajo: las calls pierden unos 50.800 dólares, y los ES que vendió ganan más o menos lo mismo. Total: casi cero. Así funciona la protección. Pero el equilibrio cambia cuando el precio se mueve.
Otro punto abajo, y las calls pierden un poco menos, porque su delta ha bajado, mientras que los ES ganan exactamente lo mismo que antes. Las calls son una curva; los ES son una recta. Ahora está un poco demasiado corto. Para mantener el equilibrio cierra una parte de sus ES cortos, es decir, compra ES. Y comprar mientras el precio baja frena el movimiento.
En el otro sentido funciona igual. Un punto por encima del strike, las calls ganan más o menos lo que pierden los ES. Otro punto arriba, las calls ganan un poco más y los ES pierden lo mismo. Para seguir en equilibrio tiene que vender ES, y cuanto más sube el precio, más vende. Vender mientras el precio sube también lo frena.
Delta hedging
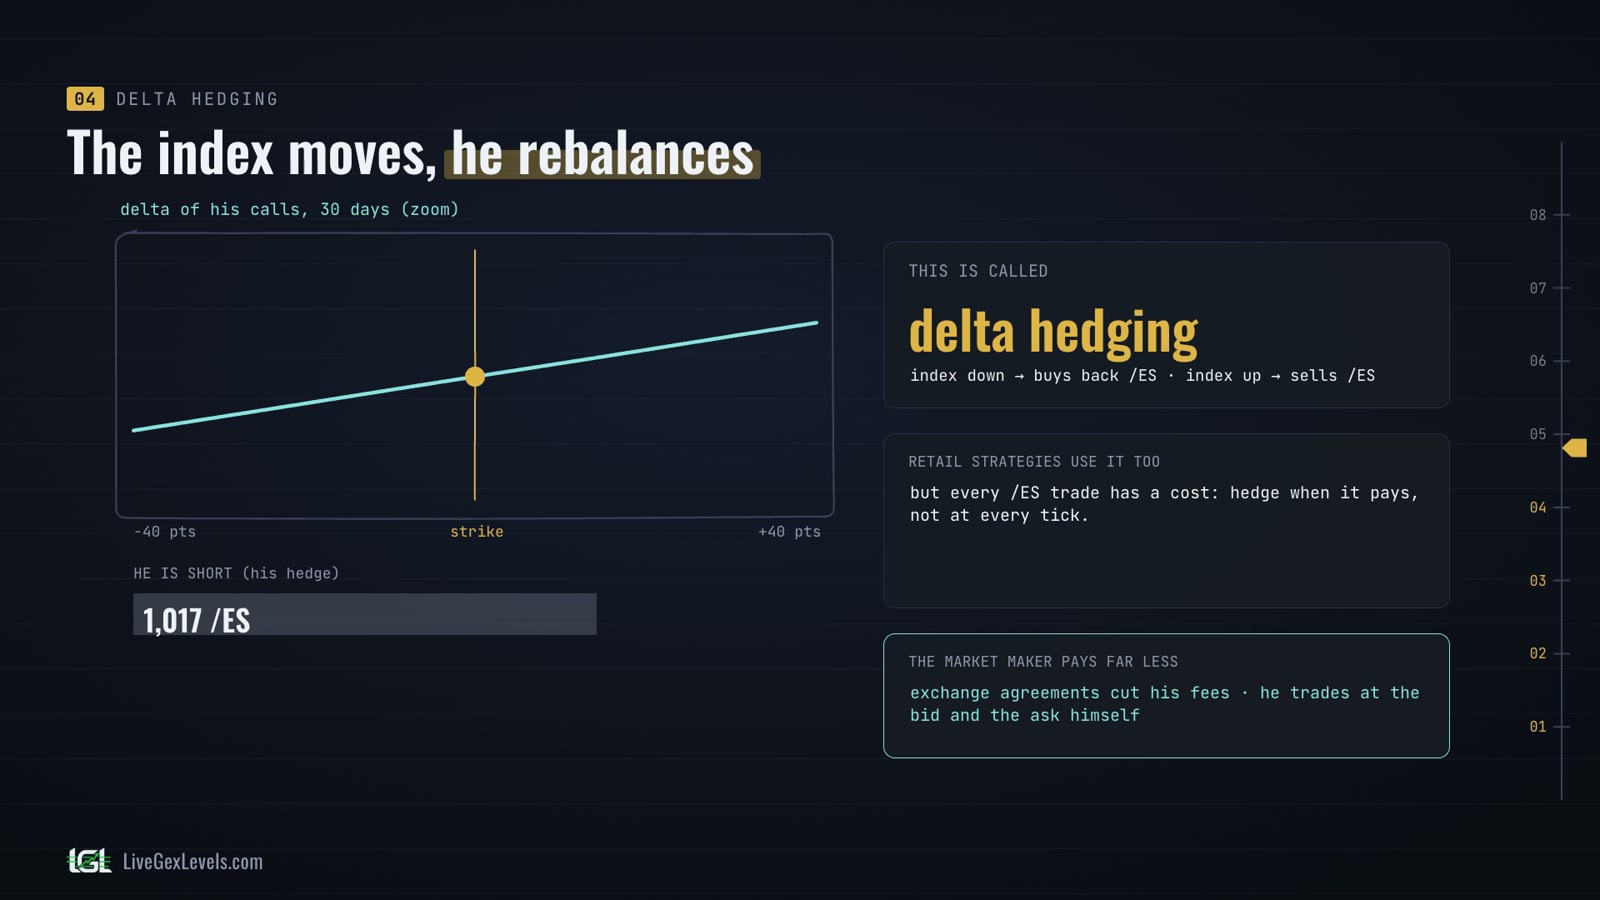
En movimiento: el índice baja diez puntos, y él recompra unos 24 ES. Otros diez abajo, y vuelve a recomprar. Rebota, y vende. Sube por encima del strike, y vende más. Cuando vuelve a bajar, compra. Siempre, contra el movimiento.
Esto es el delta hedging: mantener la delta de la posición cerca de cero, comprando y vendiendo el subyacente mientras el precio se mueve. Los traders minoristas también lo usan, en algunas estrategias con opciones. Pero para ellos cada operación en ES tiene un coste, así que se cubren cuando compensa, no en cada tick.
El market maker está en otra posición. Como proveedor de liquidez, normalmente tiene acuerdos con las bolsas que le reducen las comisiones, y opera él mismo cerca del bid y del ask. Así, cubrirse le cuesta mucho menos que a un trader minorista. Los próximos videos miran las estrategias que cobran el valor temporal cubriendo su delta, y el riesgo que queda cuando el precio se mueve mucho.
Cerca del vencimiento
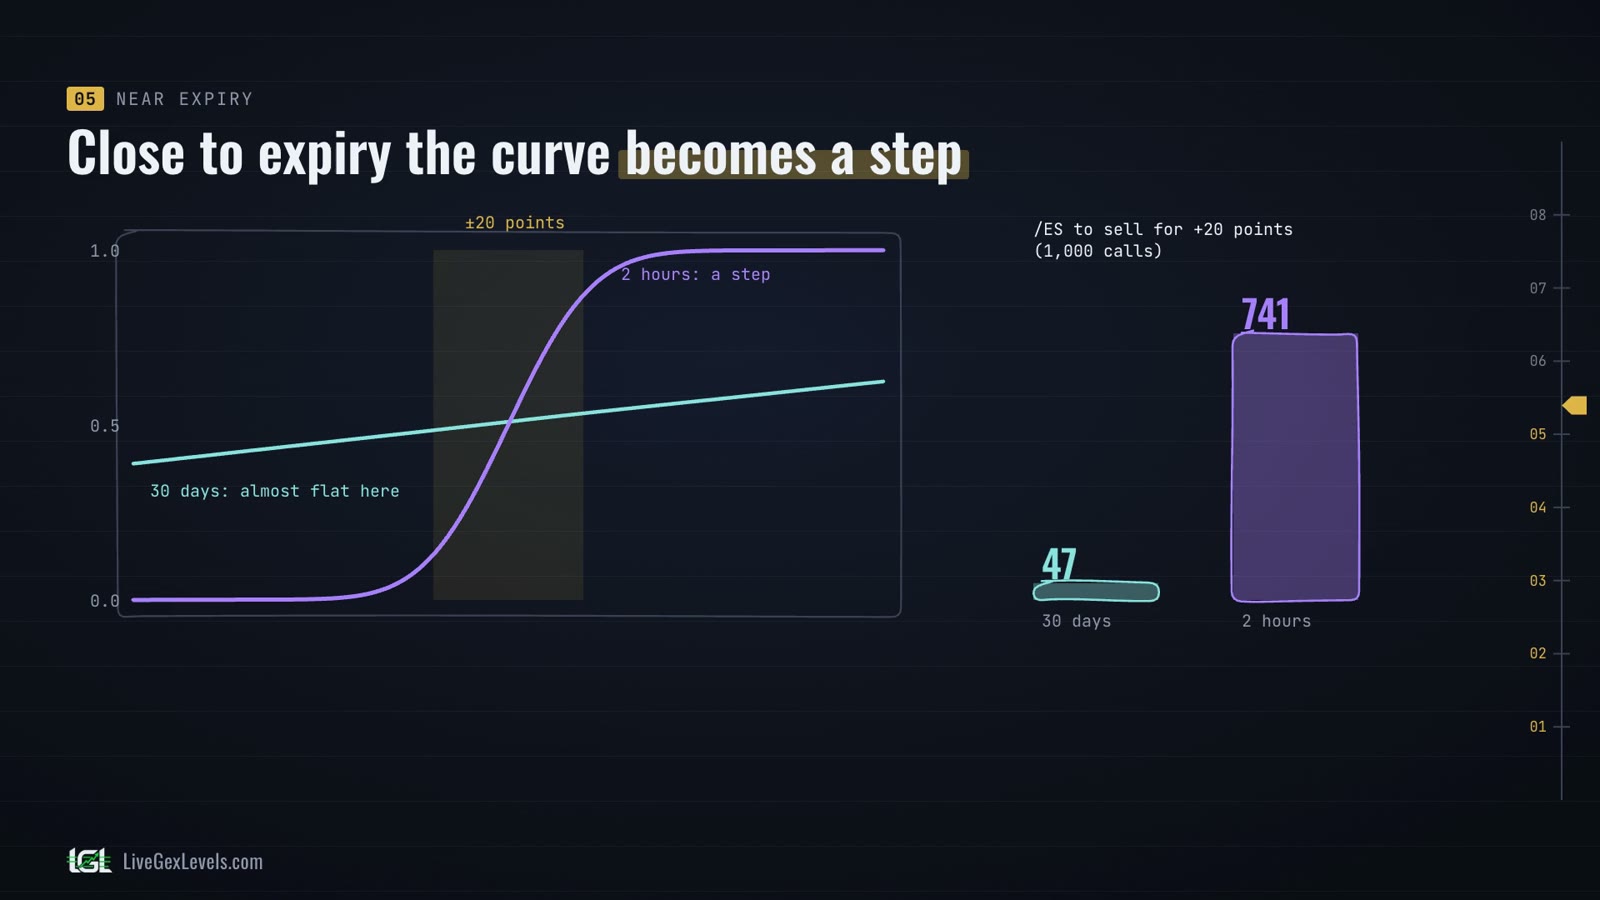
Ahora lleva todo cerca del vencimiento, con la misma opción y el mismo strike. A treinta días, la curva de la delta es suave, repartida en cientos de puntos. A dos horas del vencimiento se convierte en un escalón: de casi cero a casi uno, en unas pocas decenas de puntos.
Para la misma subida de veinte puntos, sus 1.000 calls piden vender 47 ES a treinta días, y 741 a dos horas: unas dieciséis veces más. Eso es la gamma: lo rápido que cambia la delta, la pendiente de la curva de la delta.
Así que el mismo juego, a dos horas del vencimiento, mueve cientos de ES cada cinco puntos, justo alrededor del strike; a treinta días eran alrededor de una docena. Los pequeños ajustes se convierten en flujos de verdad. Por eso las opciones más cercanas al vencimiento, las que vencen hoy o mañana, pesan más en los movimientos del subyacente: por contrato, cerca del strike, su cobertura es muchas veces mayor. Y los strikes con las posiciones más pesadas se convierten en niveles que el precio nota.
Toda la cartera
Por supuesto, un market maker no cubre una call a la vez. Tiene miles de posiciones, en muchos strikes y vencimientos, calls y puts, unas largas y otras cortas. Las deltas se suman, así que las junta todas en una sola delta para toda la cartera y la cubre por tramos, sobre todo con ES, miles a la vez.
La gamma, en cambio, la sigue vencimiento por vencimiento, porque los vencimientos más cercanos cambian más rápido. Las griegas tienen sus propios episodios en Options School: aquí basta la idea.
Gamma positiva
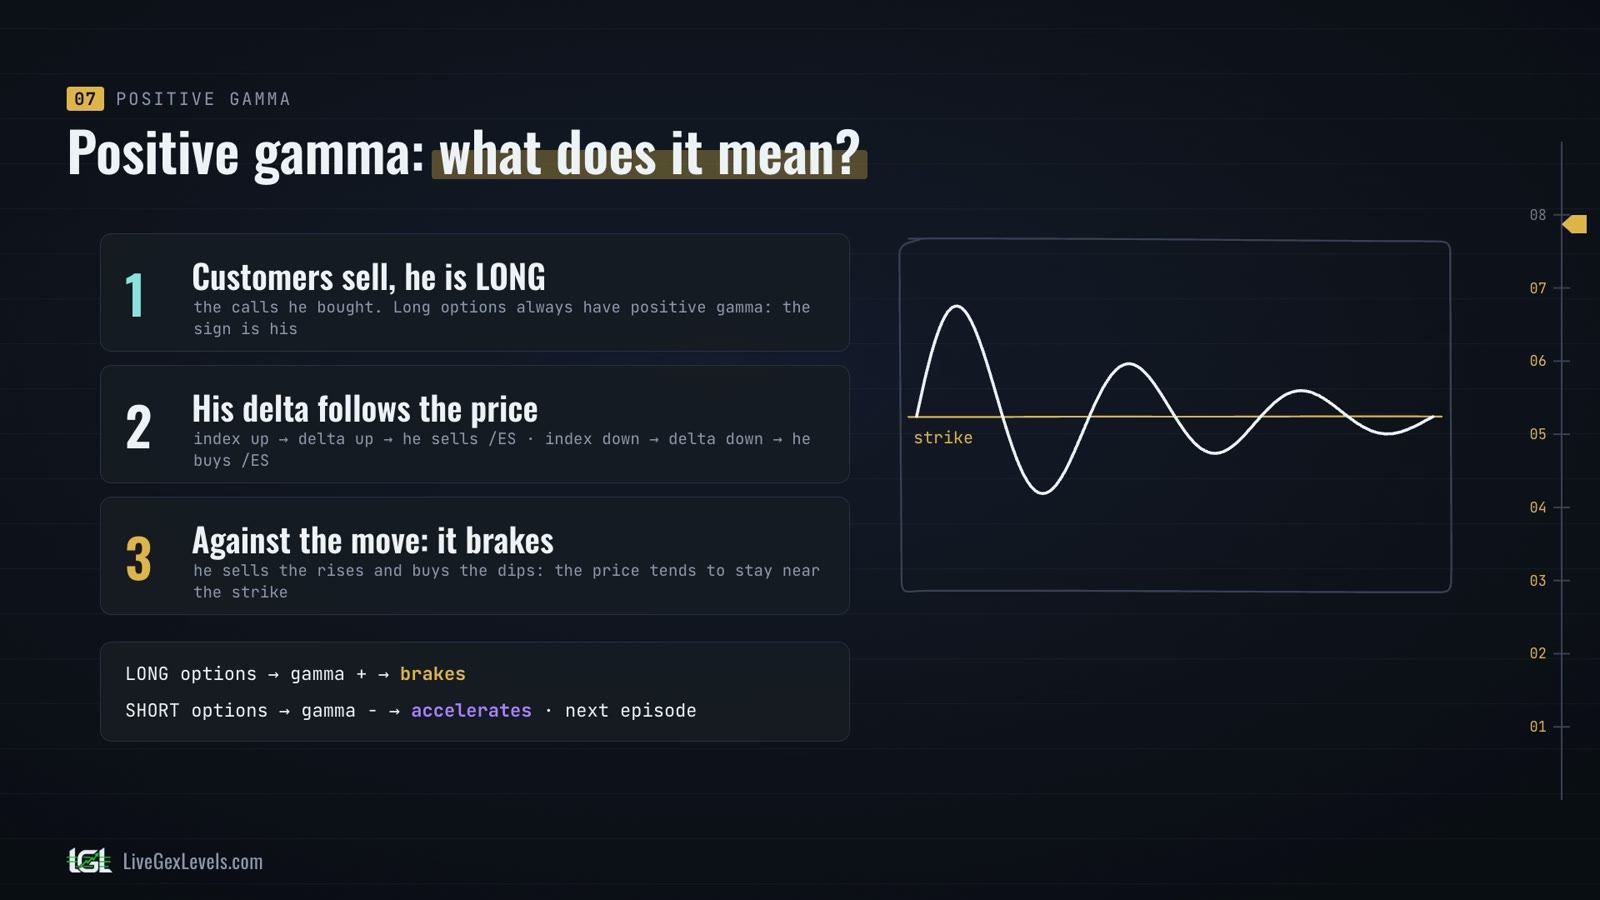
Entonces, ¿qué significa gamma positiva? Primero: los clientes vendieron, así que él está largo en las opciones. Las opciones compradas siempre tienen gamma positiva; las vendidas, gamma negativa. Y el signo que importa es el del market maker.
Segundo: con gamma positiva, su delta sigue al precio. El índice sube, su delta sube, y él vende ES. El índice baja, su delta baja, y él compra.
Tercero: va contra el movimiento. Vende las subidas y compra las bajadas, así que el precio se frena y tiende a quedarse cerca del strike. En el primer episodio dijimos que los dealers a veces frenan el precio y a veces lo amplifican: este es el freno.
Si en cambio los clientes compran opciones, él está corto, la gamma es negativa, y tiene que perseguir el precio, que así se amplifica: es el próximo episodio. Con gamma positiva, los niveles tienden a aguantar más.
En resumen
- Los clientes venden la call; el market maker la compra, y está largo.
- Se cubre con ES, más o menos uno por cada opción SPX at the money, y sigue ajustando: vende cuando el índice sube y compra cuando baja. Eso es el delta hedging.
- Cerca del vencimiento, los ajustes se convierten en grandes flujos alrededor de los strikes.
- Opciones compradas significan gamma positiva: el market maker va contra el movimiento, y el precio tiende a frenarse en los niveles.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
