
LiveGexLevels Guide · Publicado
Las únicas dos ventajas reales en opciones
No doscientas estrategias: dos ventajas que nacen de cómo funciona el mercado. Una es lenta y tranquila, y la paga el miedo; la otra es rápida, y la paga la atención.
 Ver en YouTube · 8:14
Vender el miedo
Primero, una palabra sobre el término. Una ventaja es algo para lo que te puedes preparar, no una promesa: con las dos ventajas de este artículo puedes perder dinero.
La primera ventaja nace del miedo. Los grandes inversores compran puts sobre el índice para proteger sus carteras: es un seguro. Y como cualquier aseguradora, quien vende esa protección pide más que los daños que paga en promedio.
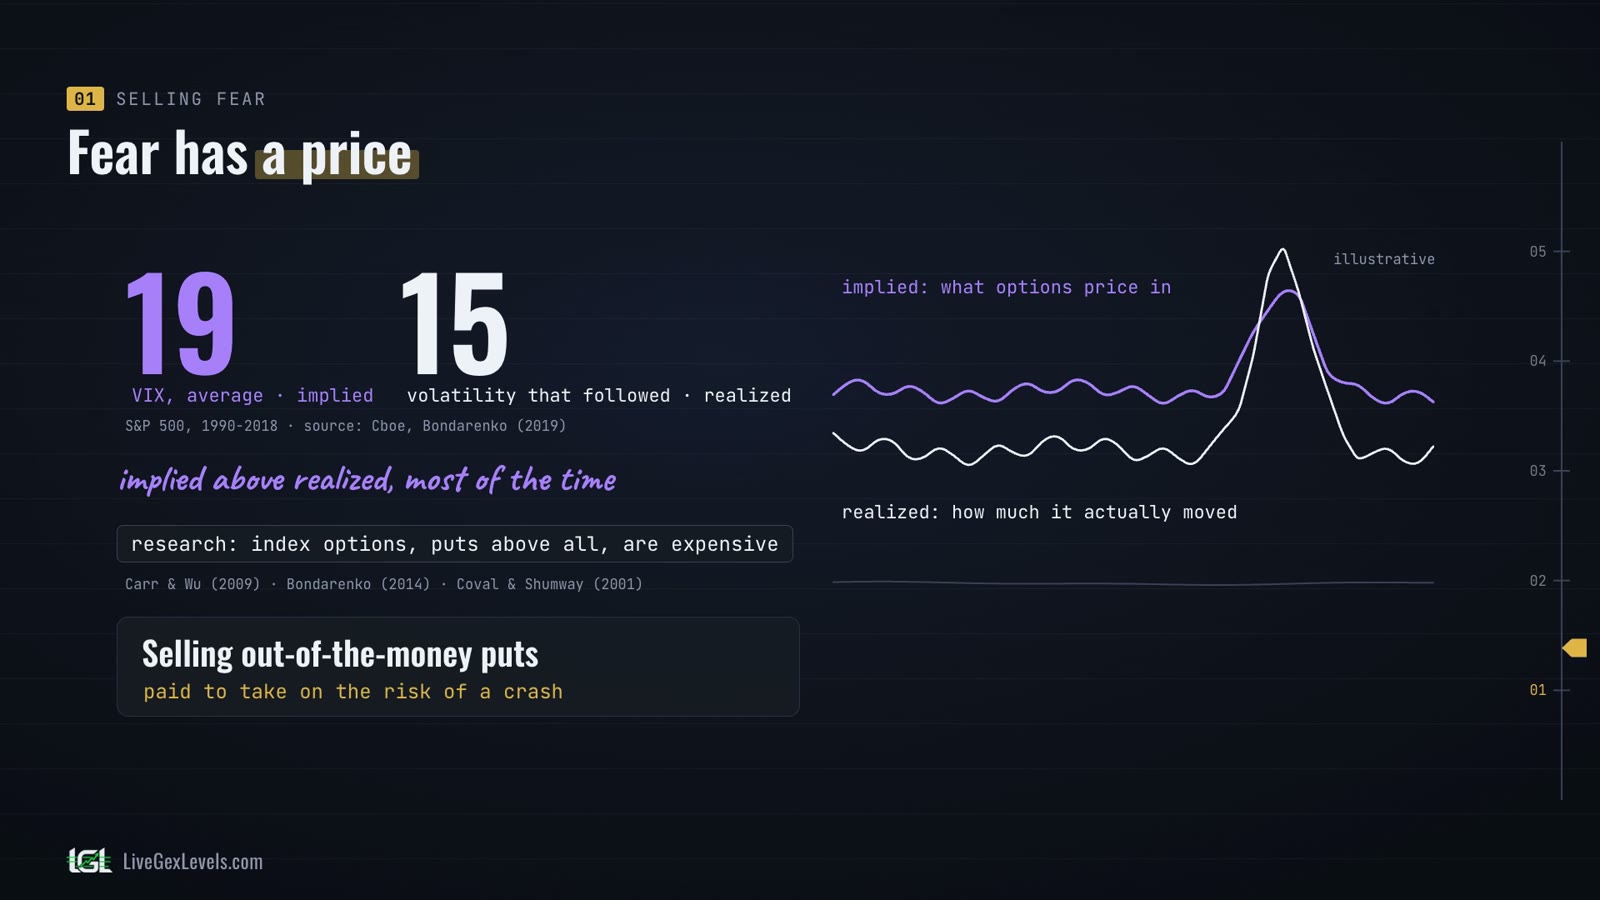
Se ve comparando dos volatilidades. En el precio de las opciones hay una volatilidad, la volatilidad implícita: la estimación del mercado de cuánto se moverá el índice. Luego está la volatilidad realizada: cuánto se movió de verdad. Entre 1990 y 2018, el VIX, la volatilidad implícita del S&P 500, promedió alrededor de 19; la volatilidad que vino después, alrededor de 15. La implícita por encima de la realizada, la mayor parte del tiempo.
La investigación académica encuentra lo mismo: las opciones sobre el índice, sobre todo las puts, son caras. Así que, con el tiempo, vender puts out of the money tiene una ventaja estadística conocida. Te pagan por asumir el riesgo de un desplome.
Y ahí está la trampa. La prima llega en pequeñas dosis, y el riesgo llega todo de golpe. En marzo de 2020, el índice de Cboe que vende puts sobre el S&P 500 perdió alrededor de un 29 por ciento en un solo mes, y volvió a donde estaba cuatro años y medio antes. Años de ganancias modestas, borrados en pocas semanas.
¿Qué se puede hacer? Proteger la cartera, es decir, todas tus posiciones juntas, para que lo que gastas en protección no se coma lo que ganas. En opciones nada es gratis, pero combinando las estrategias adecuadas puedes construir una cartera que limite los daños de un desplome y siga cobrando la ventaja de vender opciones. Puedes evitar quemar la cuenta en los grandes desplomes, e incluso construir una cartera que gane con ellos: todo depende de gestionar la curva de la cartera. Estas estrategias avanzadas llegan en los próximos episodios.
Es una forma de operar relativamente tranquila: el precio tiene que moverse mucho antes de causar problemas. Las ganancias llegan lentas y constantes, pero son modestas, y hace falta un capital considerable: vender puts inmoviliza mucho buying power, incluso en una cartera bien construida. Un último dato, para ser justos: desde 2007, el índice de Cboe que vende puts ha oscilado alrededor de dos tercios de lo que oscila el S&P 500, y también ha ganado menos. Menos sobresaltos, no más rendimiento.
En el muy corto plazo
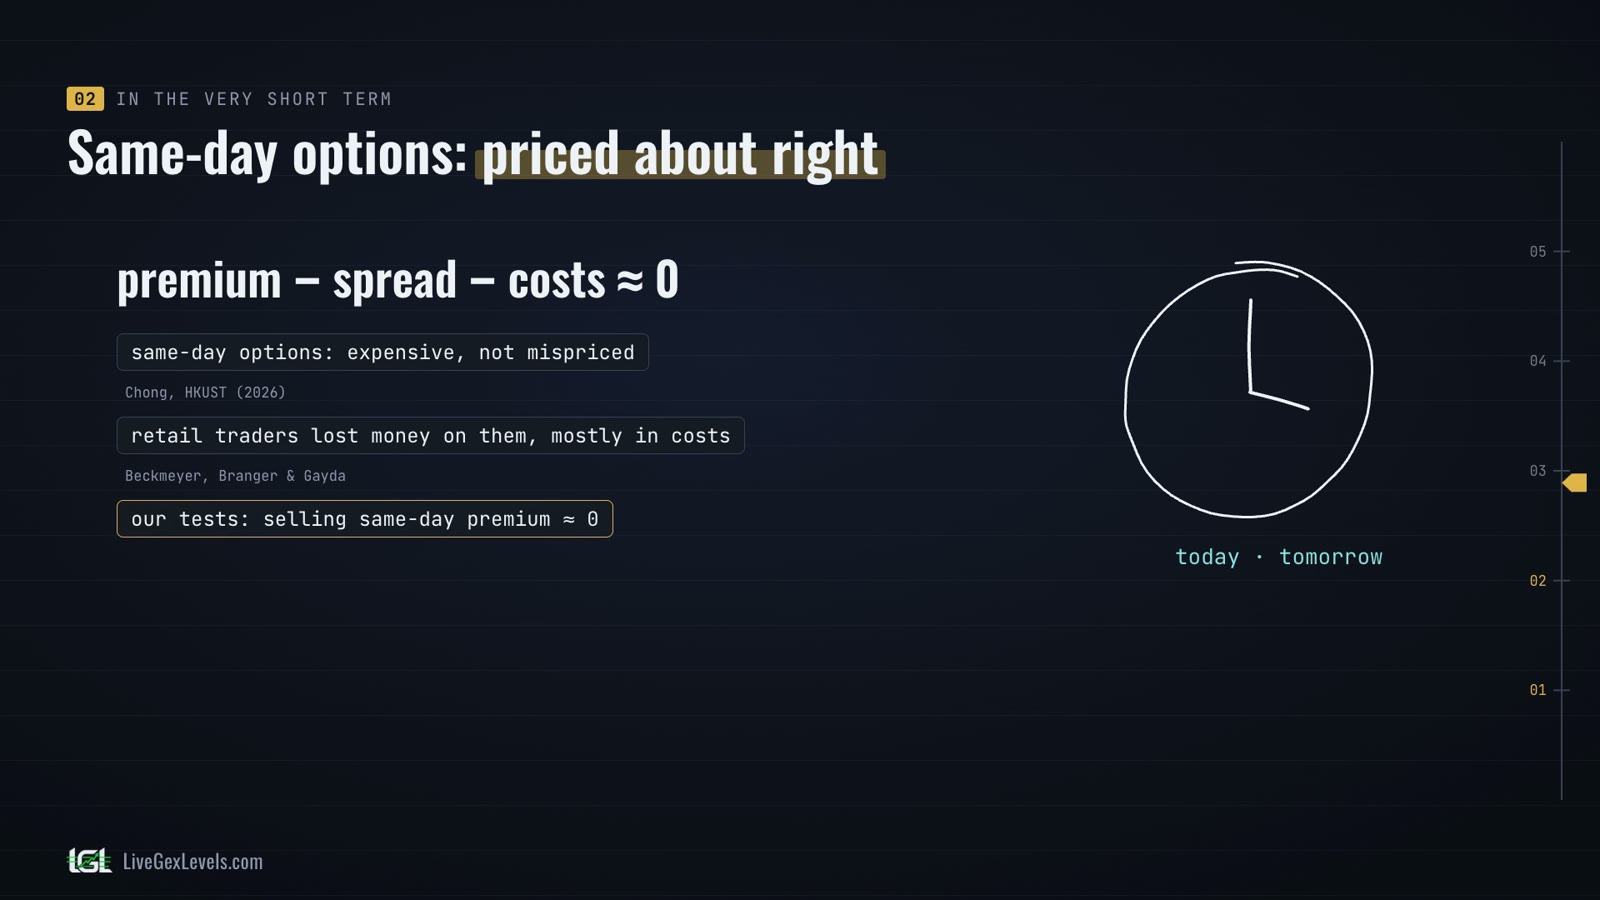
Ahora acorta el reloj: opciones que vencen hoy o mañana. La prima sigue estando en los precios, pero una vez pagados el spread y los costes no queda nada que cobrar.
La investigación apunta en la misma dirección. Un estudio sobre las opciones que vencen en el día las encuentra caras, pero no mal valoradas. Otro encontró que los inversores minoristas perdieron dinero con ellas, sobre todo en costes. En nuestras pruebas, vender prima en el día dio alrededor de cero.
Así que en el muy corto plazo la ventaja no está en vender tiempo. Está en otra parte.
Leer a los dealers
La segunda ventaja es leer el posicionamiento de los dealers mientras la sesión está en curso. Cada opción tiene un dealer al otro lado, que se cubre comprando o vendiendo el subyacente. El GEX estima dónde se acumula ese hedging: los niveles, y los más pesados, los muros.
La investigación sobre el S&P 500 encuentra que, cuando los dealers están cortos de gamma, el movimiento del día tiende a continuar hasta el cierre; cuando están largos de gamma, no. Y en los días de vencimiento, los precios tienden a ser atraídos hacia los strikes grandes.
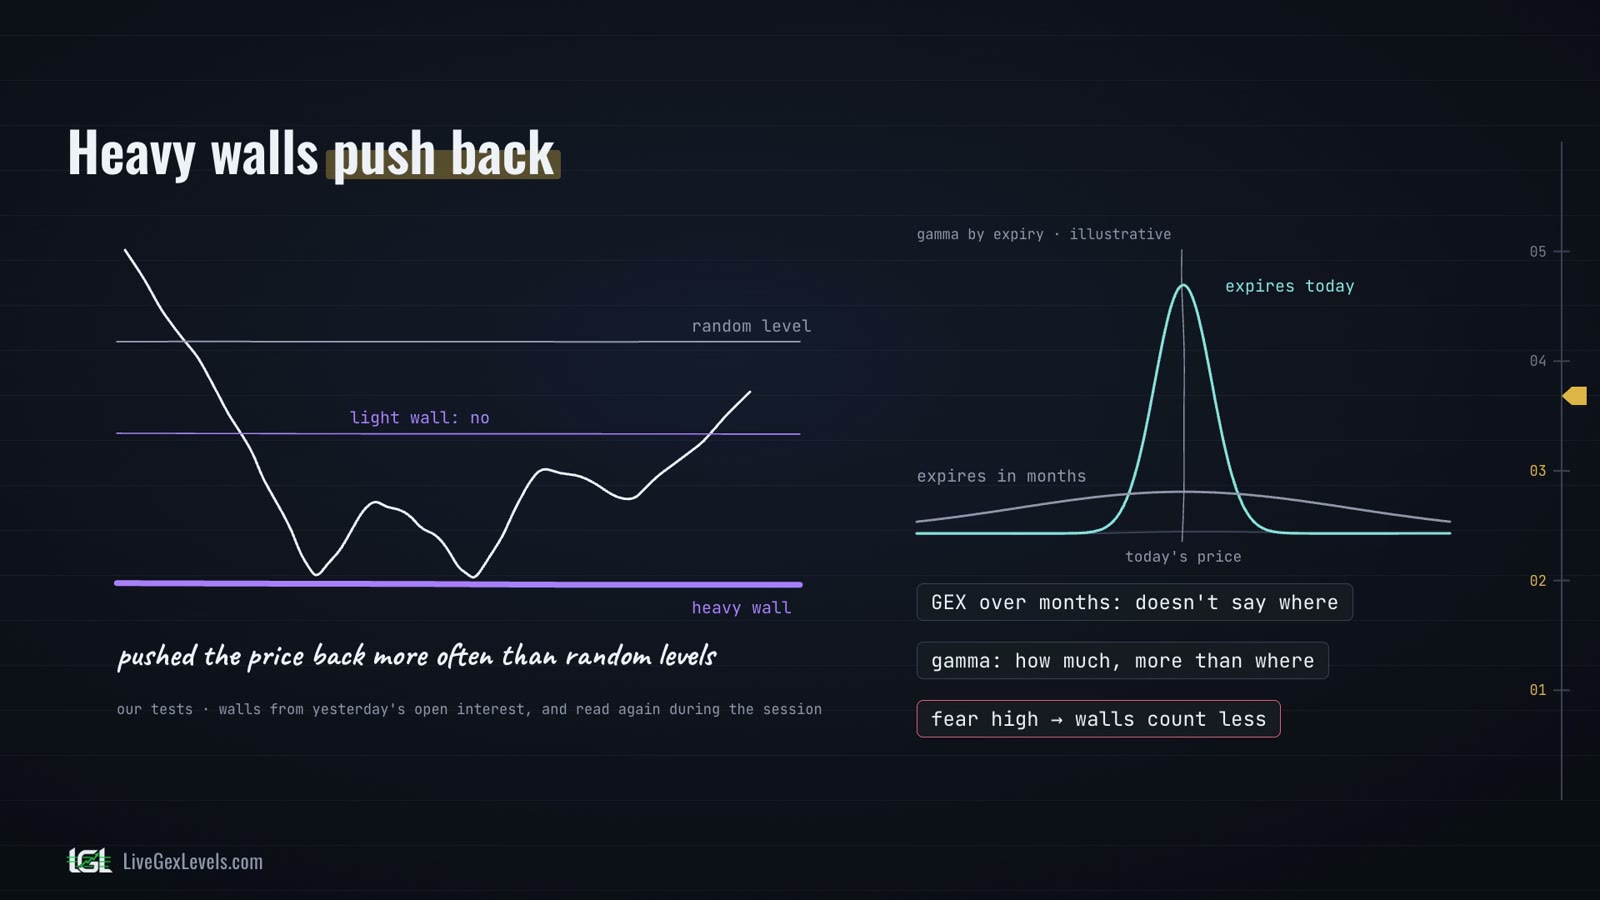
En nuestras pruebas, los muros pesados, obtenidos del open interest de ayer y releídos durante la sesión, rechazaron el precio más a menudo que niveles elegidos al azar. Los muros ligeros, no.
¿Y el GEX a semanas o meses? No te dice adónde irá el mercado. Las posiciones que vencen dentro de meses tienen poca gamma cerca del precio de hoy, así que pesan poco. La gamma dice más sobre cuánto se mueve el mercado que sobre hacia dónde. Y cuando el miedo es alto, los muros cuentan menos.
Esta ventaja pide más: atención, rapidez, disciplina. Los movimientos son rápidos. No hace falta una cuenta grande, pero las ganancias y las pérdidas llegan deprisa. Y aquí las opciones no son la fuente de la ventaja, porque en el muy corto plazo están valoradas casi bien. La ventaja está en los datos: saber cómo están posicionados los dealers mientras la sesión está en curso, no como estaban ayer.
El mapa y el navegador
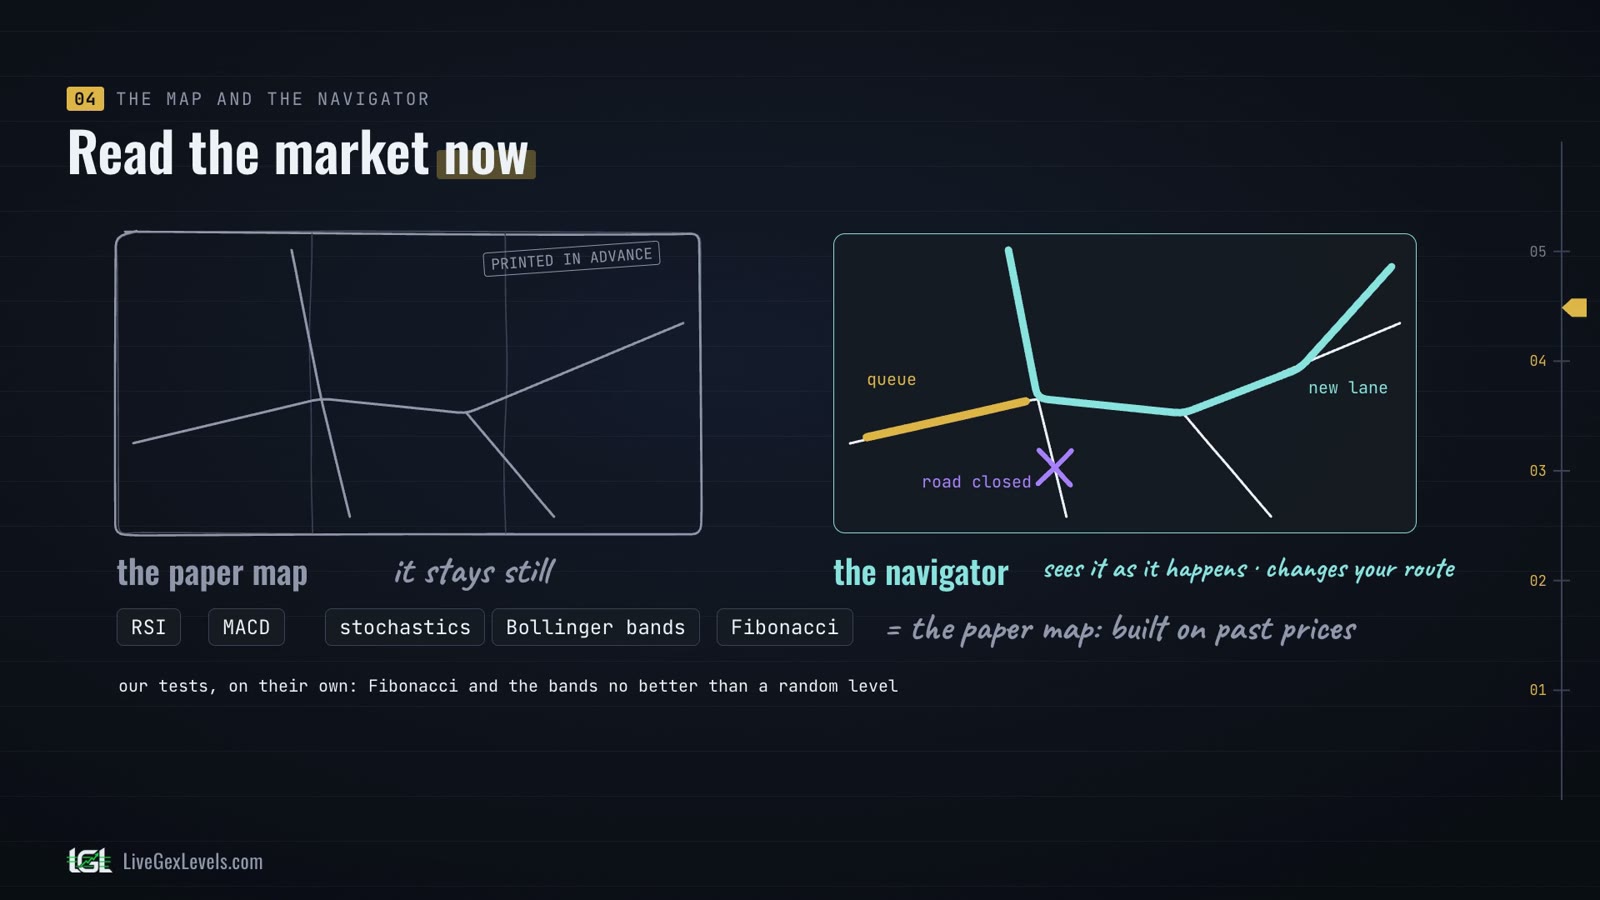
¿Por qué leer el mercado ahora, y no como estaba ayer? Imagina que conduces hacia una reunión importante con un mapa de papel, impreso de antemano. El mapa está quieto. No sabe que esta mañana cerraron una calle, que hay atasco en la circunvalación, que acaban de abrir un carril nuevo. Un navegador lo ve todo mientras ocurre, y te cambia la ruta.
Indicadores como el RSI, el MACD, el estocástico, las bandas de Bollinger y Fibonacci se construyen sobre precios pasados: son el mapa de papel. En nuestras pruebas, Fibonacci y las bandas, por sí solos, no lo hicieron mejor que un nivel al azar.
Incluso los niveles GEX estándar pueden ser un mapa de papel. Se calculan a partir del open interest, que se publica una vez al día, con las posiciones de ayer. Durante la sesión el precio se mueve, pero esas posiciones quedan congeladas: no ven lo que se abre y se cierra ahora mismo. Así que el muro de ayer puede haber desaparecido hoy, y uno nuevo puede haberse formado donde no había nada.
Por eso nuestros niveles se llaman LGL, y no solo GEX: siguen cómo cambia el posicionamiento durante la sesión. Volvamos entonces a la pregunta inicial: una ventaja la paga el miedo, la otra la atención. ¿Cuál es la tuya?
En resumen
- En opciones hay dos ventajas reales: vender el miedo, y leer a los dealers durante la sesión. Con las dos se puede perder dinero.
- Vender el miedo es tranquilo, lento y modesto: pide un capital considerable, y hay que protegerlo de los desplomes.
- En el muy corto plazo, las opciones están valoradas casi bien: vender prima en el día, después de costes, deja casi nada.
- Leer a los dealers es rápido, pide atención y vive en el muy corto plazo: los niveles tienen que seguir la sesión.
- Una ventaja la paga el miedo, la otra la atención.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
