
LiveGexLevels Guide · Publicado
Gamma negativa: ¿qué significa?
Cerca de un nivel el precio baja y alguien vende todavía más; sube y alguien compra; y los movimientos se amplían. Ese alguien suele ser un market maker corto en opciones que cubre su delta: gamma negativa significa que va en el sentido del movimiento, y los movimientos tienden a ampliarse. No te dice hacia qué lado.
 Ver en YouTube · 11:01
Del otro lado
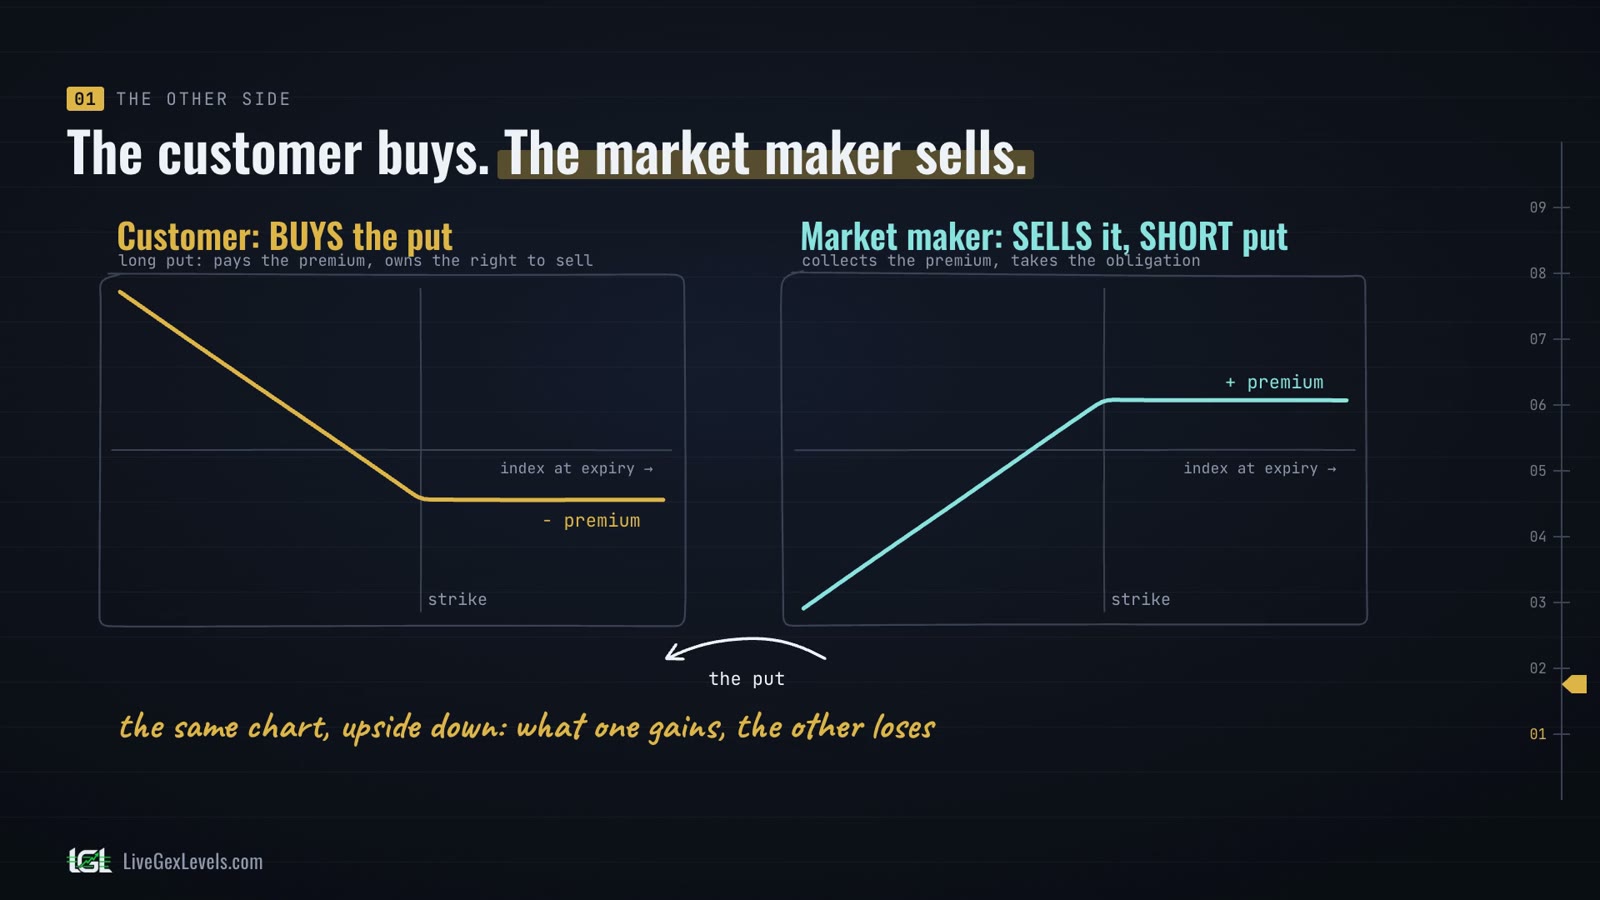
En el episodio anterior, la Guide #4, los clientes vendían calls. Ahora la imagen en el espejo: un cliente compra una put, para proteger una cartera, como un seguro. Alguien se la vende, y la mayoría de las veces es un market maker.
El cliente compra: paga la prima y tiene el derecho de vender en el strike. El market maker vende: está corto en la put, cobra la prima y asume la obligación. Al vencimiento los dos gráficos son el mismo palo de hockey, al revés: lo que uno gana, el otro lo pierde.
La put comprada tiene su propio episodio en Options School. Aquí seguimos al market maker.
La delta de la put
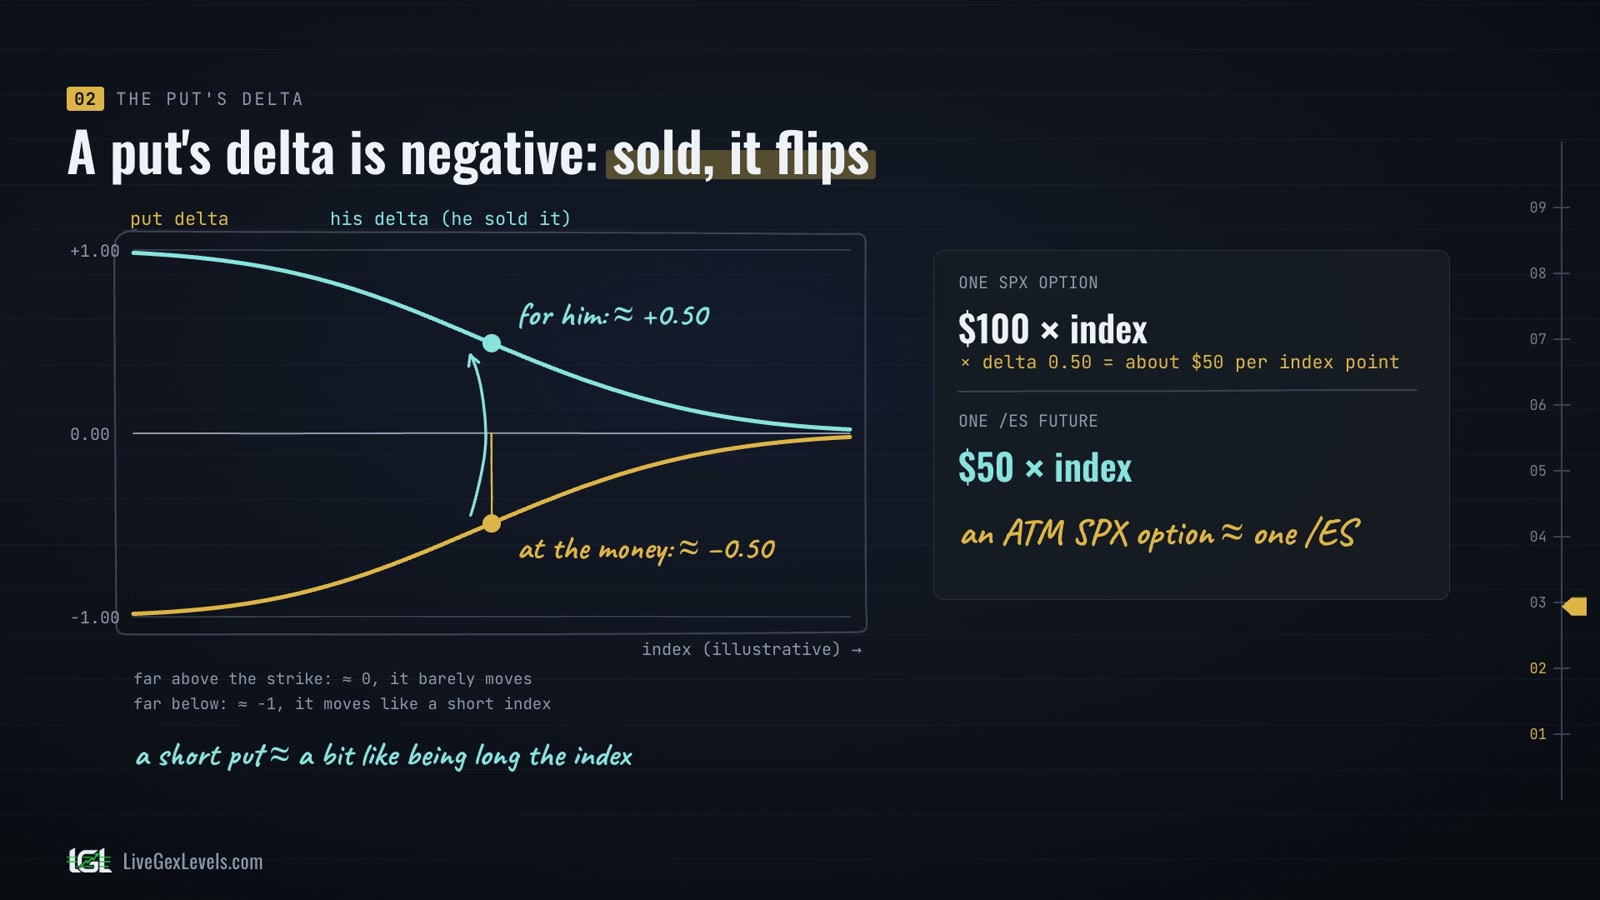
Para cubrirse mira otra vez la delta. La put gana cuando el índice baja, así que su delta es negativa. Muy por encima del strike, la put casi no se mueve: la delta está cerca de cero. Muy por debajo, se mueve como un índice vendido: la delta está cerca de menos uno. At the money, la delta ronda menos 0,5.
Pero él vendió la put, así que para él el signo se invierte: más 0,5. Vender una put es un poco como estar largo en el índice.
Y como vimos la vez pasada, una opción SPX at the money se mueve más o menos como un ES: una opción SPX vale 100 dólares por punto del índice, así que unos 50 dólares por punto con la delta en 0,5, y un futuro ES vale 50 dólares por punto.
La cobertura
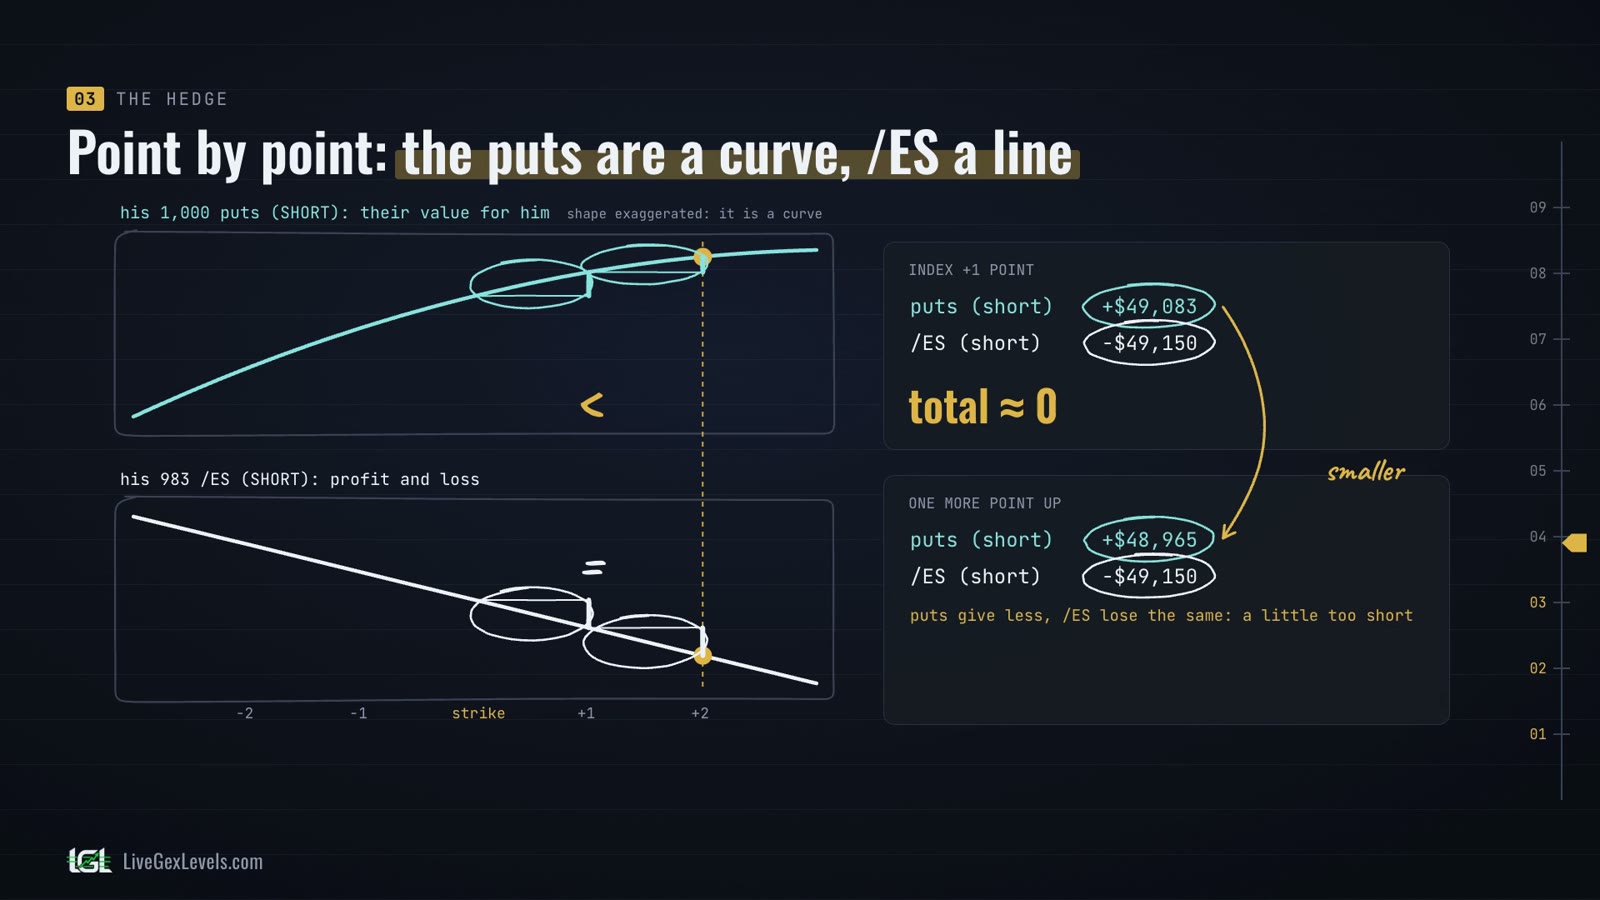
Los clientes compran 1.000 puts at the money, y el market maker las vende: está corto en 1.000 puts. Para él es como si hubiera comprado unos 1.000 ES: gana si el índice sube y pierde si baja. La misma apuesta que la vez pasada, así que el mismo primer paso: vende unos 1.000 ES. Puts más ES: delta neta, cero. Hasta aquí, nada nuevo. La diferencia llega cuando el precio se mueve.
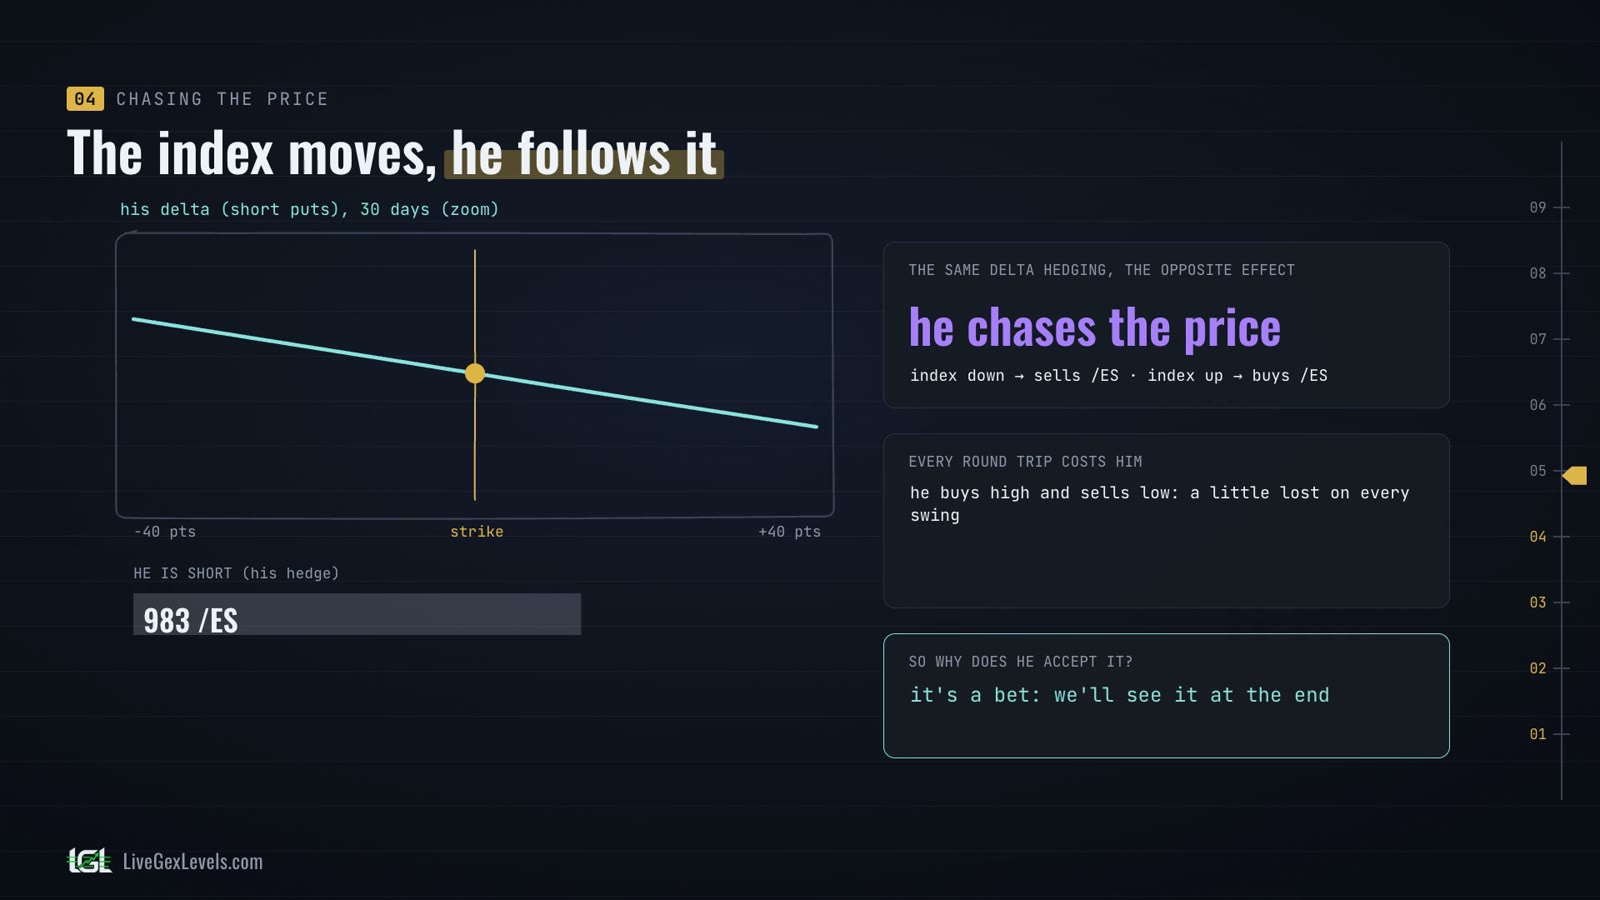
Mueve el índice punto a punto. Baja un punto: las puts le cuestan unos 49.200 dólares, y los ES que vendió ganan más o menos lo mismo. Total: casi cero. Baja otro punto, y las puts le cuestan un poco más, porque su delta ha crecido, mientras que los ES ganan exactamente lo mismo que antes. Ahora está un poco demasiado largo. Para seguir en equilibrio tiene que vender más ES, y vender mientras el precio baja tiende a empujarlo todavía más abajo.
Ahora al revés. De vuelta al strike, y sube un punto: las puts le rinden más o menos lo que pierden los ES. Sube otro punto, y las puts rinden un poco menos, y los ES pierden lo mismo. Ahora está un poco demasiado corto, así que cierra una parte de sus ES en corto, es decir, compra. Y comprar mientras el precio sube tiende a empujarlo todavía más arriba.
Todas las cifras de aquí y del video salen de un modelo Black-Scholes sobre un índice ilustrativo (7.800, volatilidad 15%, tasa 0, 1.000 puts): números de modelo, no cotizaciones de mercado.
Perseguir el precio
En movimiento: el índice baja diez puntos, y él vende unos 24 ES. Baja otros diez, y vuelve a vender. Rebota, y recompra. Sube por encima del strike, y compra más. Cuando vuelve a bajar, vende. Cada vez, en el sentido del movimiento.
Es el mismo delta hedging de la vez pasada, con el efecto contrario. Entonces el market maker iba contra el movimiento, y lo frenaba. Ahora lo persigue: vende cuando el precio baja, y compra cuando sube.
Y cada ida y vuelta le cuesta algo, porque compra caro y vende barato. Entonces, ¿por qué lo acepta? Es una apuesta: lo vemos al final.
Cerca del vencimiento
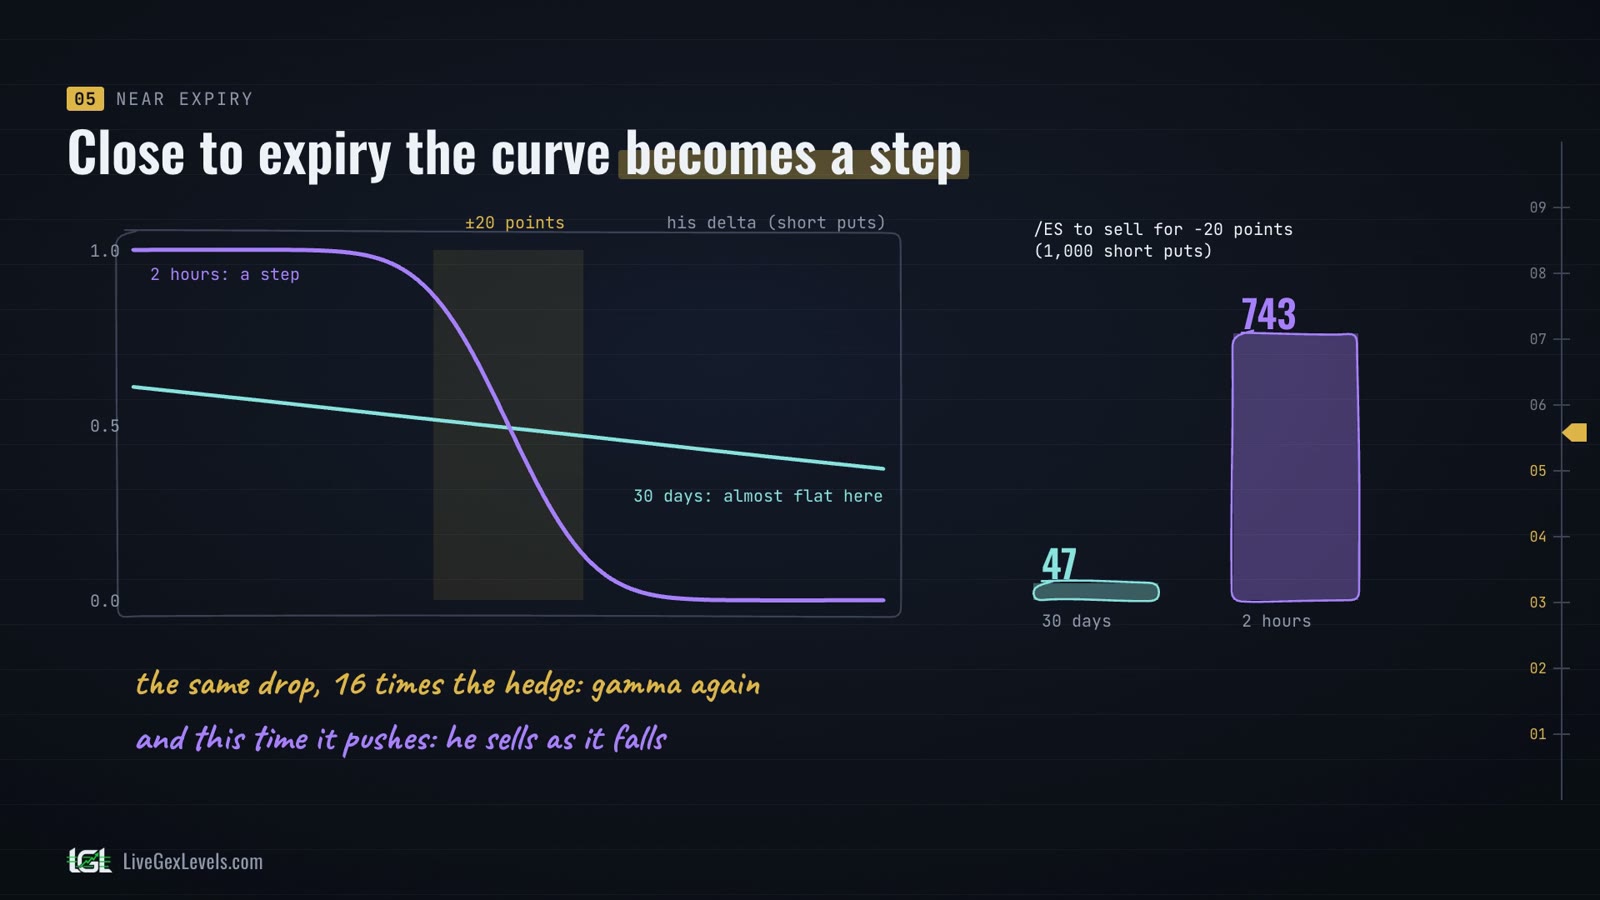
Ahora lleva todo cerca del vencimiento, con la misma put y el mismo strike. A treinta días, la curva de su delta es suave, repartida en cientos de puntos. A dos horas del vencimiento se convierte en un escalón: de casi cero por encima del strike a casi uno por debajo, en unas pocas decenas de puntos.
En el modelo, para la misma bajada de veinte puntos, sus 1.000 puts piden vender 47 ES a treinta días, y 743 a dos horas: unas dieciséis veces más. Es otra vez la gamma, y esta vez empuja.
Así que, a dos horas del vencimiento, el mismo juego mueve cientos de ES cada cinco puntos, en el sentido del movimiento. Si el precio baja hacia un strike donde los market makers están cortos en muchas puts, tienen que vender cada vez más, justo mientras baja. Por eso, con gamma negativa, un nivel puede convertirse en un acelerador en vez de un freno.
Quién compra
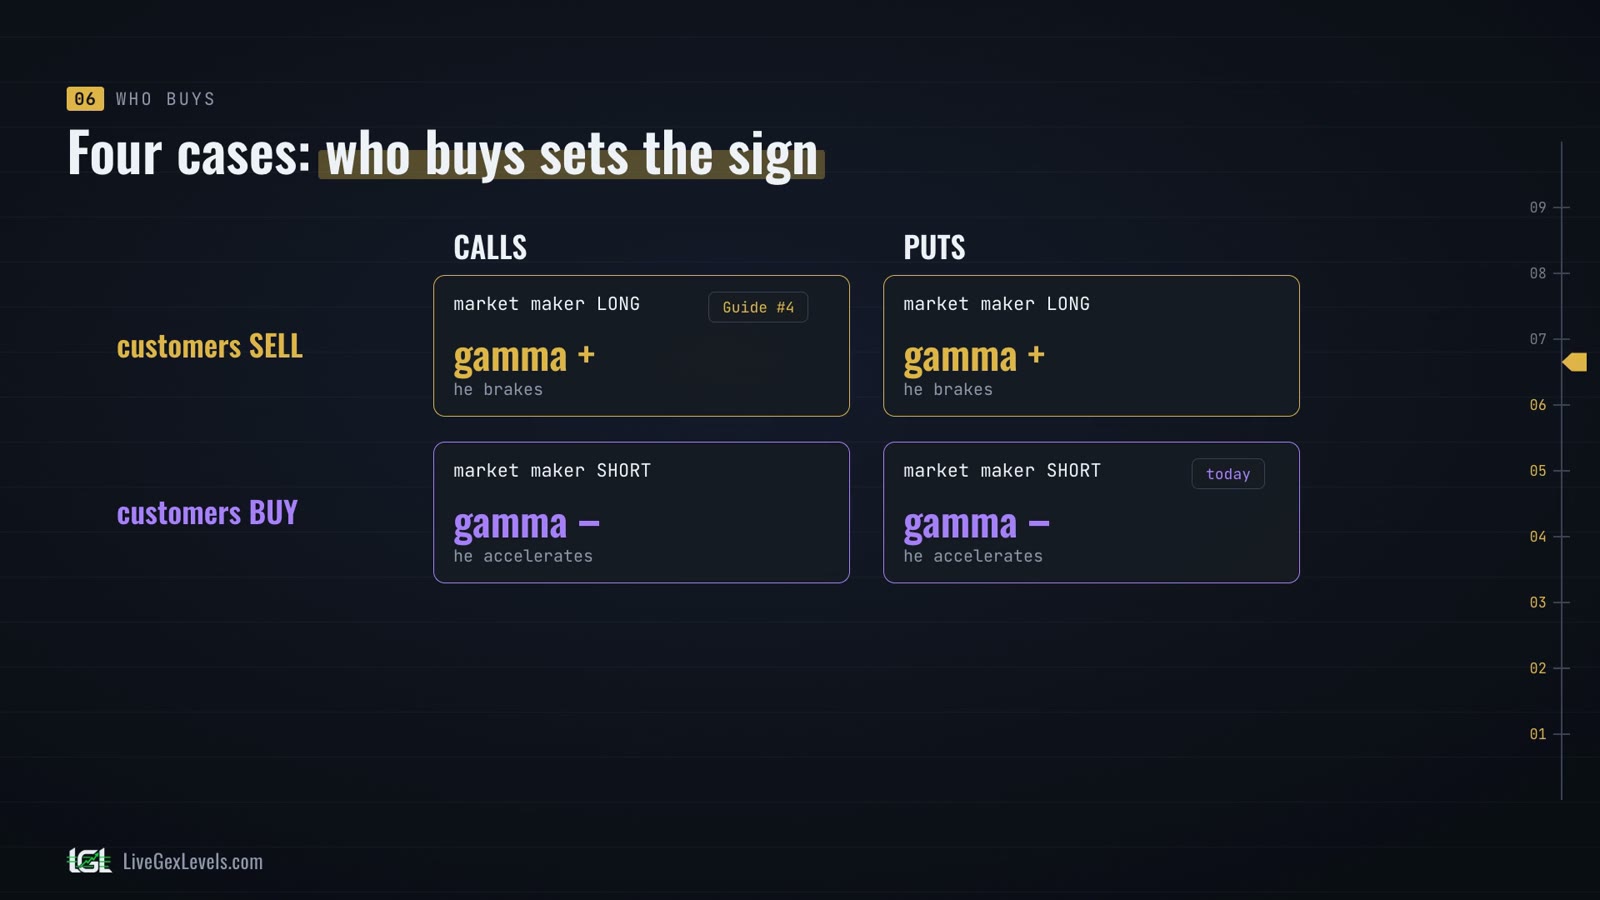
Ahora una regla sencilla, para recordar. Cuatro casos: los clientes compran o venden, calls o puts.
Cuando los clientes venden opciones, calls o puts, el market maker está largo: gamma positiva, y tiende a frenar. Era el episodio anterior. Cuando los clientes compran opciones, calls o puts, él está corto: gamma negativa, y tiende a acelerar. Es el de hoy.
El signo lo decide quién compra, no si es una call o una put.
Gamma negativa
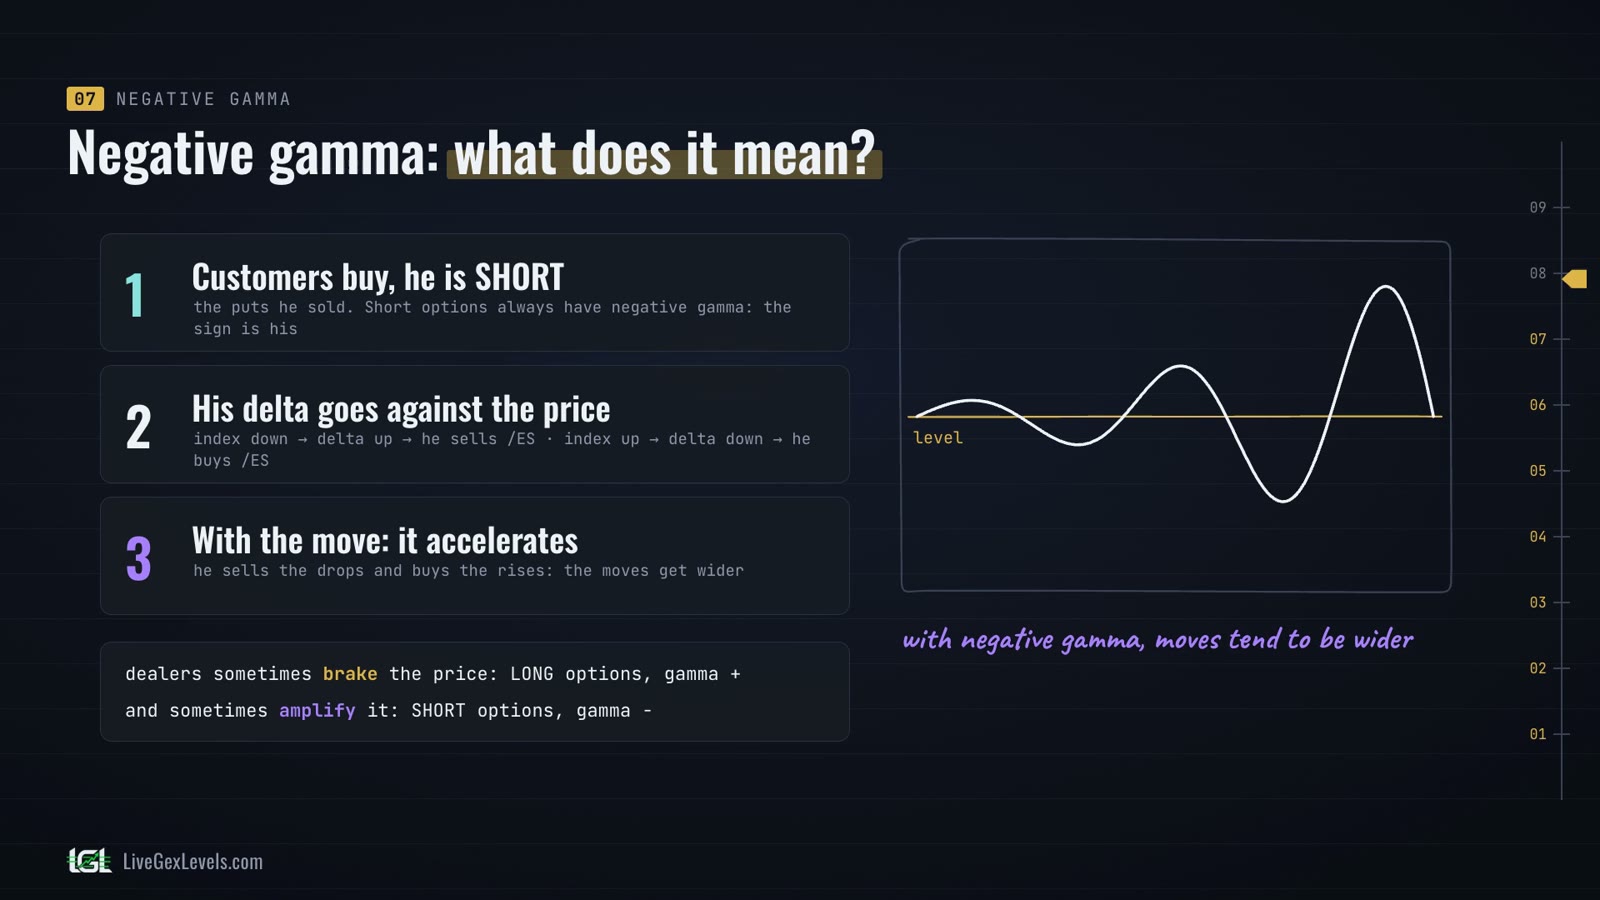
Entonces, ¿qué significa gamma negativa? Primero: los clientes compraron, así que él está corto en las opciones. Las opciones vendidas tienen gamma negativa, y el signo que cuenta es el del market maker.
Segundo: con gamma negativa, su delta va al revés del precio. El índice baja, su delta sube, y él vende ES. El índice sube, su delta baja, y él compra.
Tercero: va en el sentido del movimiento. Vende en las bajadas y compra en las subidas, y el precio se ve empujado: los movimientos tienden a ampliarse. En el primer episodio, la Guide #1, dijimos que los dealers a veces frenan el precio y a veces lo amplifican: este es el amplificador.
Con gamma negativa los movimientos tienden a ser más amplios, pero la gamma no dice hacia qué lado.
La apuesta del market maker
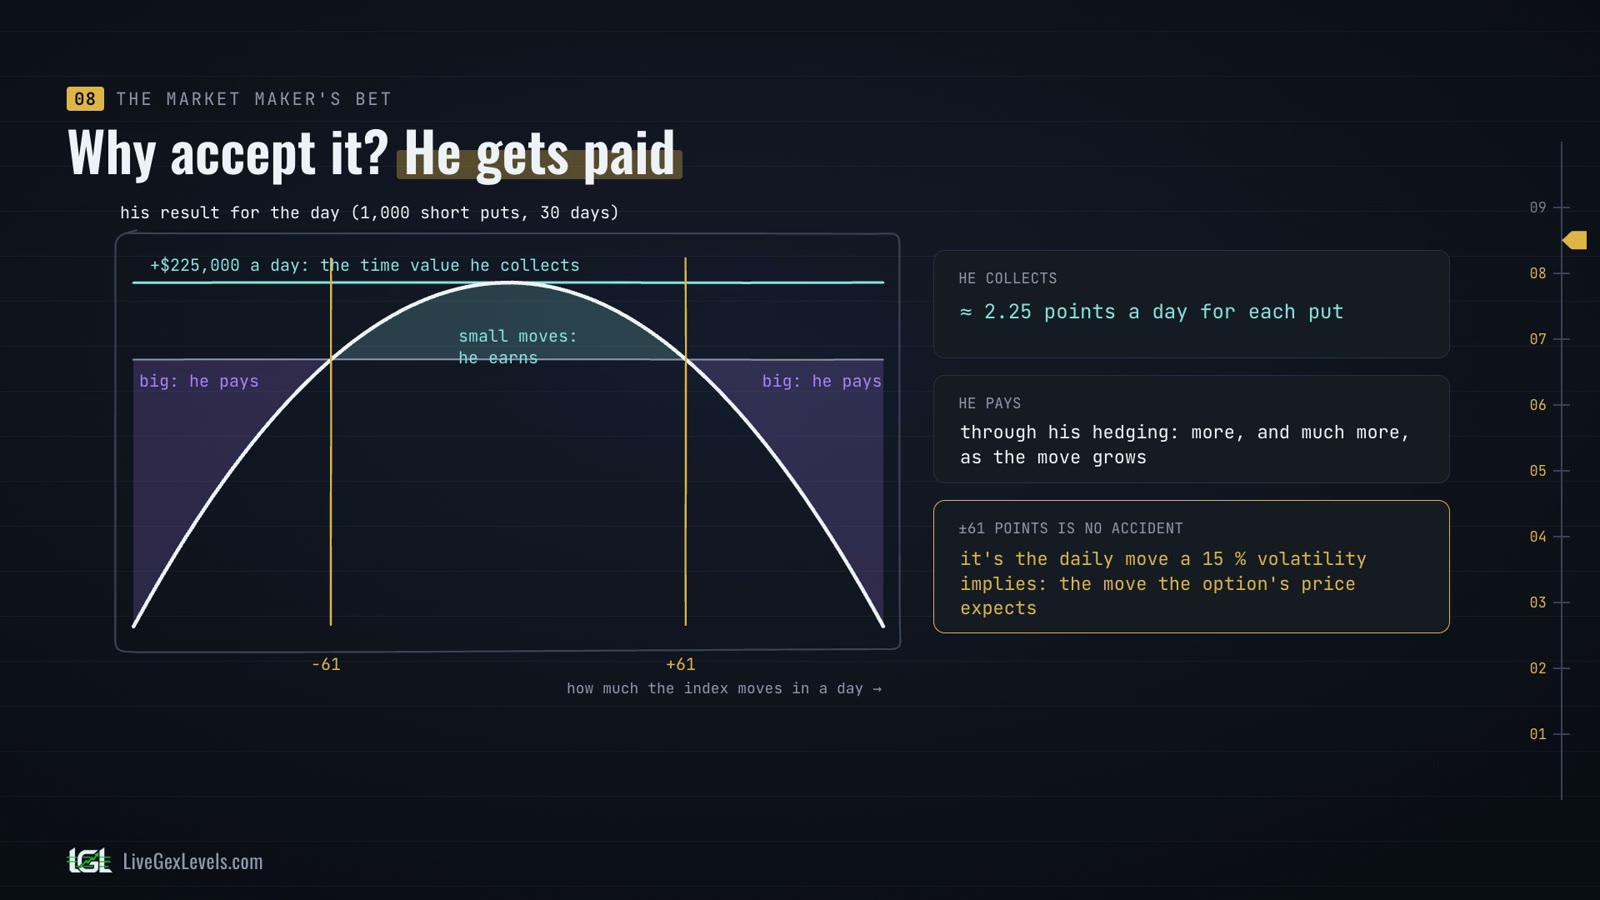
Entonces, ¿por qué el market maker acepta una posición que lo obliga a perseguir el precio? Porque le pagan por ello. Cada put que vendió pierde un poco de valor temporal cada día, y ese valor va para él: en el modelo, unos dos puntos y cuarto al día a treinta días, que con 1.000 puts son unos 225.000 dólares al día.
Del otro lado, cada movimiento le cuesta algo con la cobertura, y los movimientos grandes cuestan mucho más que los pequeños. En el modelo, la frontera entre las dos cosas está en unos 61 puntos al día: si el índice se mueve menos, gana el valor temporal; si se mueve más, cuesta más la cobertura. Y 61 puntos no es casualidad: en este índice ilustrativo, es el movimiento diario que corresponde a una volatilidad del 15%. Vender la put es una apuesta a que el mercado se mueva menos de lo que espera el precio de la opción.
¿Por qué los clientes la pagan? Por la misma razón por la que se asegura una casa: la protección vale para ellos más de lo que cuesta en promedio. La protección tiene un precio: normalmente las opciones incluyen en el precio más movimiento del que luego llega, así que con el tiempo quien compra paga esa diferencia, y quien vende la cobra. Los investigadores lo llaman prima de riesgo de varianza, y en el S&P 500 también la encontramos en nuestros estudios.
Pero la cuenta no llega poco a poco. Llega toda junta, en los días grandes, cuando el precio corre y el market maker tiene que vender mientras baja. Ahí es donde la gamma negativa empuja más fuerte.
«Nuestros estudios» son pruebas de LiveGexLevels con datos pasados del S&P 500: los resultados pasados no son una indicación de los futuros.
En resumen
- Los clientes compran la put; el market maker la vende, y está corto.
- Se cubre vendiendo ES, más o menos uno por cada opción SPX at the money, y luego sigue ajustando en el sentido del movimiento: vende cuando el índice baja y compra cuando sube.
- Cerca del vencimiento, esos ajustes se convierten en grandes flujos.
- Tener opciones vendidas significa gamma negativa: los movimientos tienden a ampliarse, pero la gamma no dice hacia qué lado.
- Lo acepta por el valor temporal: una apuesta a que el mercado se mueva menos de lo que esperan las opciones.
Fuentes
- Gârleanu, Pedersen y Poteshman (2009): Demand-Based Option Pricing, Review of Financial Studies, en inglés
- Carr y Wu (2009): Variance Risk Premiums, Review of Financial Studies, en inglés
- Baltussen, Da, Lammers y Martens (2021): Hedging demand and market intraday momentum, Journal of Financial Economics, en inglés
- Cboe: especificaciones de las opciones SPX, en inglés
- CME Group: especificaciones de los futuros E-mini S&P 500, en inglés
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
