
Options School · Publicado
La put comprada: un seguro sobre el índice
¿Por qué la póliza de tu casa vale más después de un terremoto en la zona, aunque tu casa esté intacta? Porque la misma cobertura ahora cuesta más. En el índice existe el mismo seguro contra la caída: se llama put.
 Ver en YouTube · 7:58
Qué se compra
Una put es el derecho a vender el subyacente a un precio fijado, el strike, hasta una fecha, el vencimiento. Ese derecho lo pagas hoy: es la prima. Un índice no se puede comprar ni vender como tal, así que en el índice la put se liquida en efectivo: al vencimiento recibes la diferencia entre el strike y el índice, si el índice termina por debajo del strike. Las puts llegaron a Chicago en 1977, cuatro años después de las calls.
Una comparación lo hace concreto: apostar a la baja con el futuro del S&P 500, ES. Para ponerte corto en un contrato y mantenerlo durante la noche, tu broker te bloquea unos 28.000 dólares de buying power, y si el índice sube puedes perder mucho más.
Ahora una put sobre el índice, con números de ejemplo: strike 7.800, donde está el índice, y un mes al vencimiento. Cuesta 120 puntos, unos 12.000 dólares, y al principio se mueve casi como ese futuro vendido. Exposición parecida, menos de la mitad del capital, y lo máximo que puedes perder es lo que pagaste.
Pero no es gratis: si al vencimiento el índice no está por debajo del strike, la put vale cero.
Al vencimiento: el palo, al revés
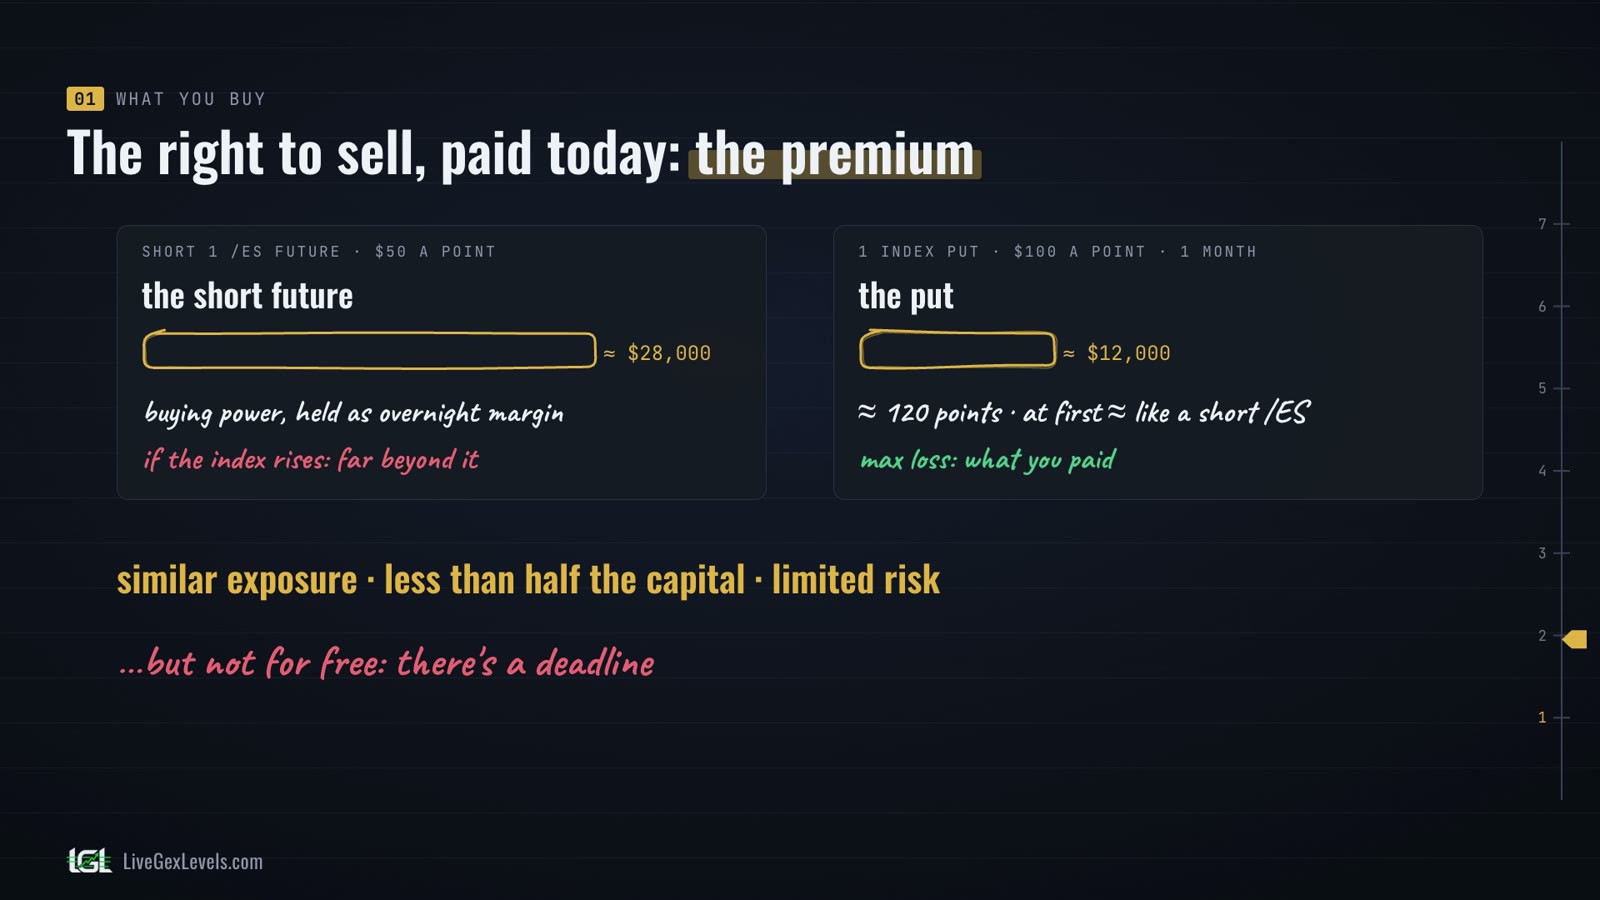
Al vencimiento es sencillo. Si el índice cierra por encima de 7.800, la put no vale nada: pierdes la prima, nunca más, ni siquiera después de un fuerte gap al alza. Un futuro vendido no tiene ese suelo.
Por debajo de 7.800, cada punto que pierde el índice es un punto para ti. El punto de equilibrio está en 7.680, el strike menos la prima. Es otra vez el palo de hockey, pero al revés: el mango sube hacia la izquierda.
Antes del vencimiento: una póliza joven
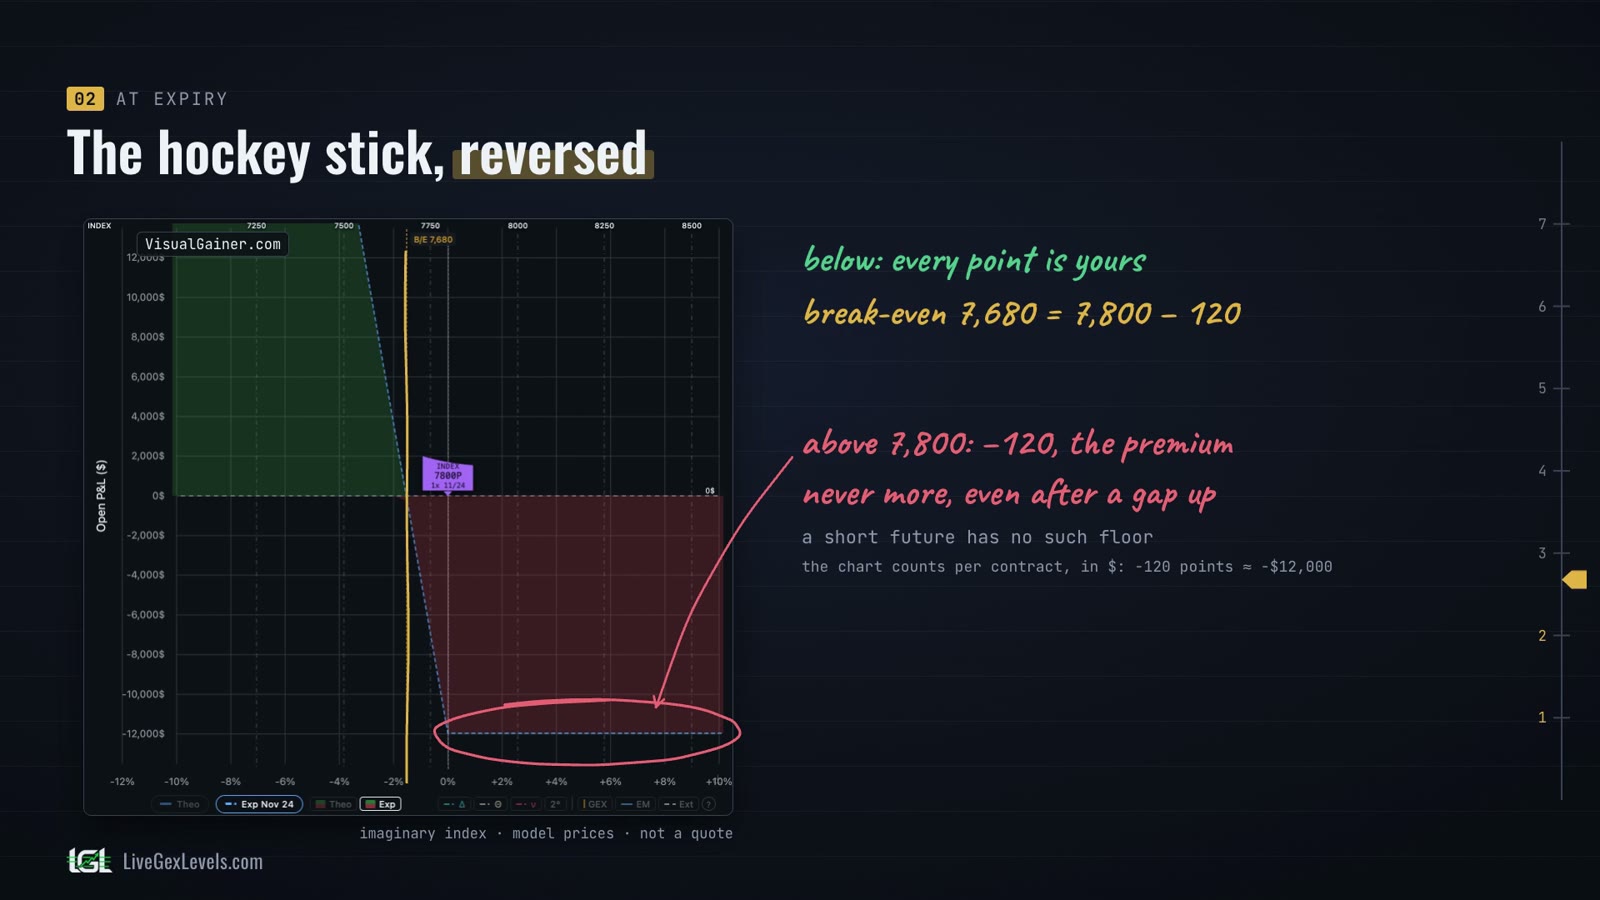
Antes del vencimiento, como con la call, la curva es más suave. Muestra el resultado si vendieras la put hoy. Justo después de comprarla, la put vale lo que pagaste, así que el resultado es cero. Si el índice baja a 7.700, vale unos 171, más de lo que pagaste; si sube a 7.900, unos 80, menos. Por mucho que suba el índice, la put no puede valer menos de cero: nunca pierdes más que la prima.
¿Por qué la curva no es un palo de hockey desde el primer día? Porque a la put todavía le queda tiempo, y el tiempo vale algo. Su precio tiene dos partes. El valor intrínseco: lo que pagaría si venciera ahora, el strike menos el índice, o cero. Y el valor temporal: el resto. En 7.800 la put no pagaría nada, así que los 120 puntos son todos valor temporal. Eso es lo que mantiene la curva por encima del palo, a ambos lados del strike.
Volvamos al seguro de la casa. Vendida con un año de cobertura por delante, una póliza podría cubrir a otra persona durante mucho tiempo, así que todavía vale mucho. El día antes de que termine, ya no queda tiempo para que pase nada, y no vale casi nada. Como la call, la put se puede vender cualquier día de mercado.
Deja pasar el tiempo con el índice quieto en 7.800: después de veinte días la put vale unos 72, a dos días del vencimiento unos 34, y la curva se apoya sobre el palo.
Las griegas de la put
Las griegas funcionan como en la call, con un signo invertido. La delta es negativa: aquí, menos 0,46, así que por cada punto que baja el índice, la put gana casi medio punto.
La gamma sigue de tu lado: con una caída de 100 puntos la put gana 52, con una subida de 100 puntos pierde solo 40. La theta te cuesta cada día, y más rápido cerca del vencimiento.
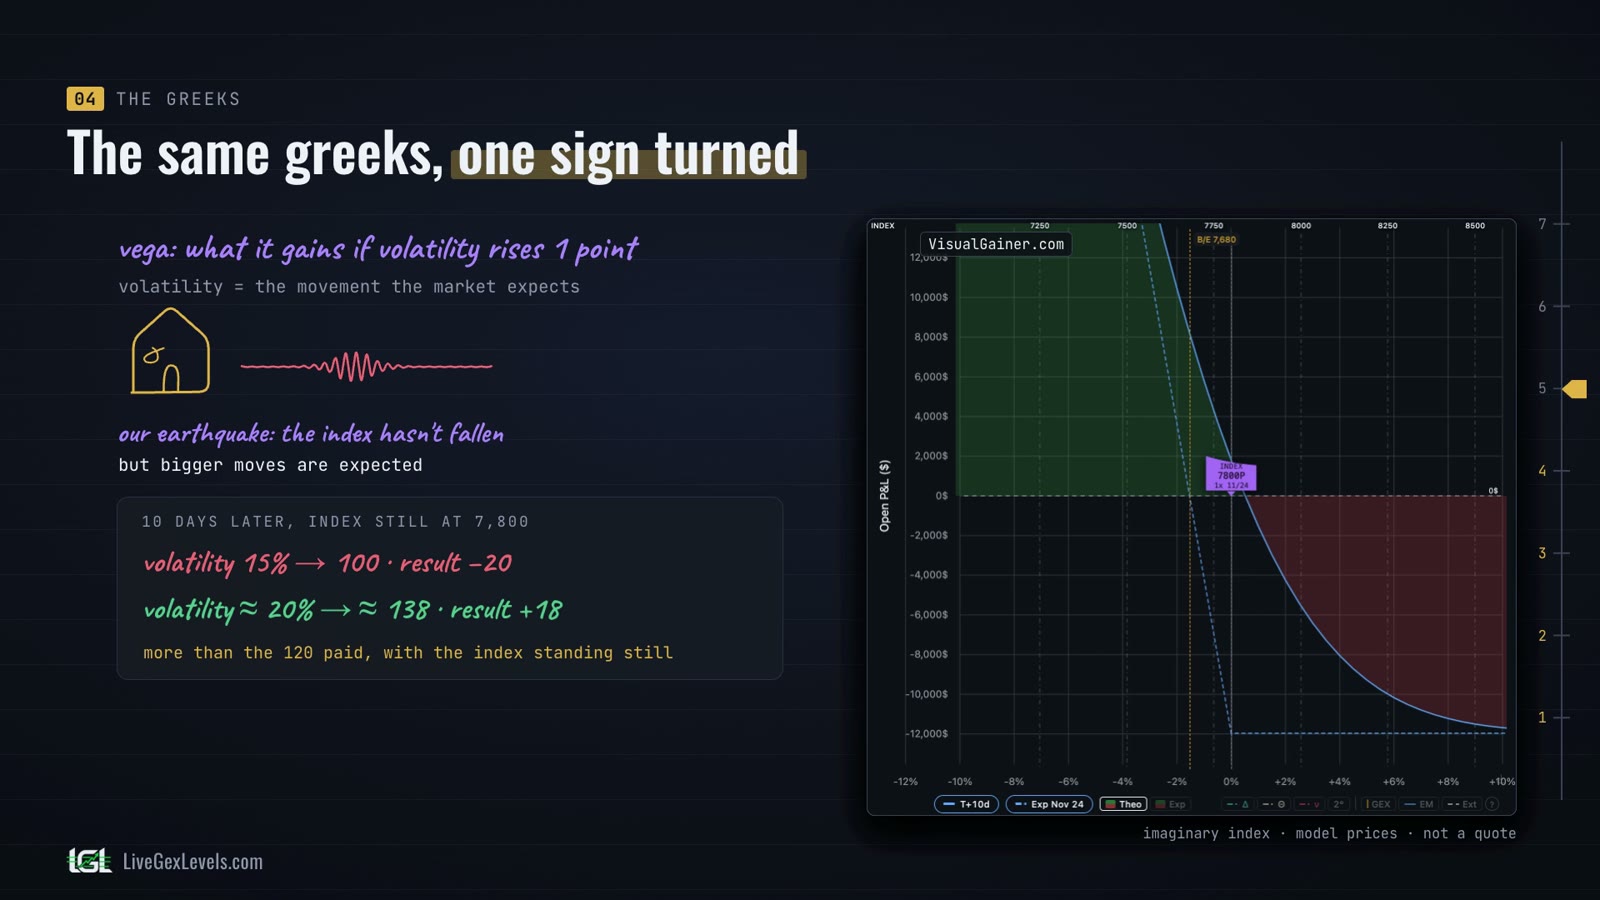
Luego la vega: cuánto gana la put cuando la volatilidad, el movimiento que espera el mercado, sube un punto. Es el terremoto: el índice no ha bajado, pero se esperan movimientos más amplios. Diez días después de la compra, con el índice quieto, la put vale 100 si la volatilidad se quedó en el 15%. Si la volatilidad subió a cerca del 20%, vale unos 138: más de los 120 que pagaste.
En el índice, la volatilidad amplifica
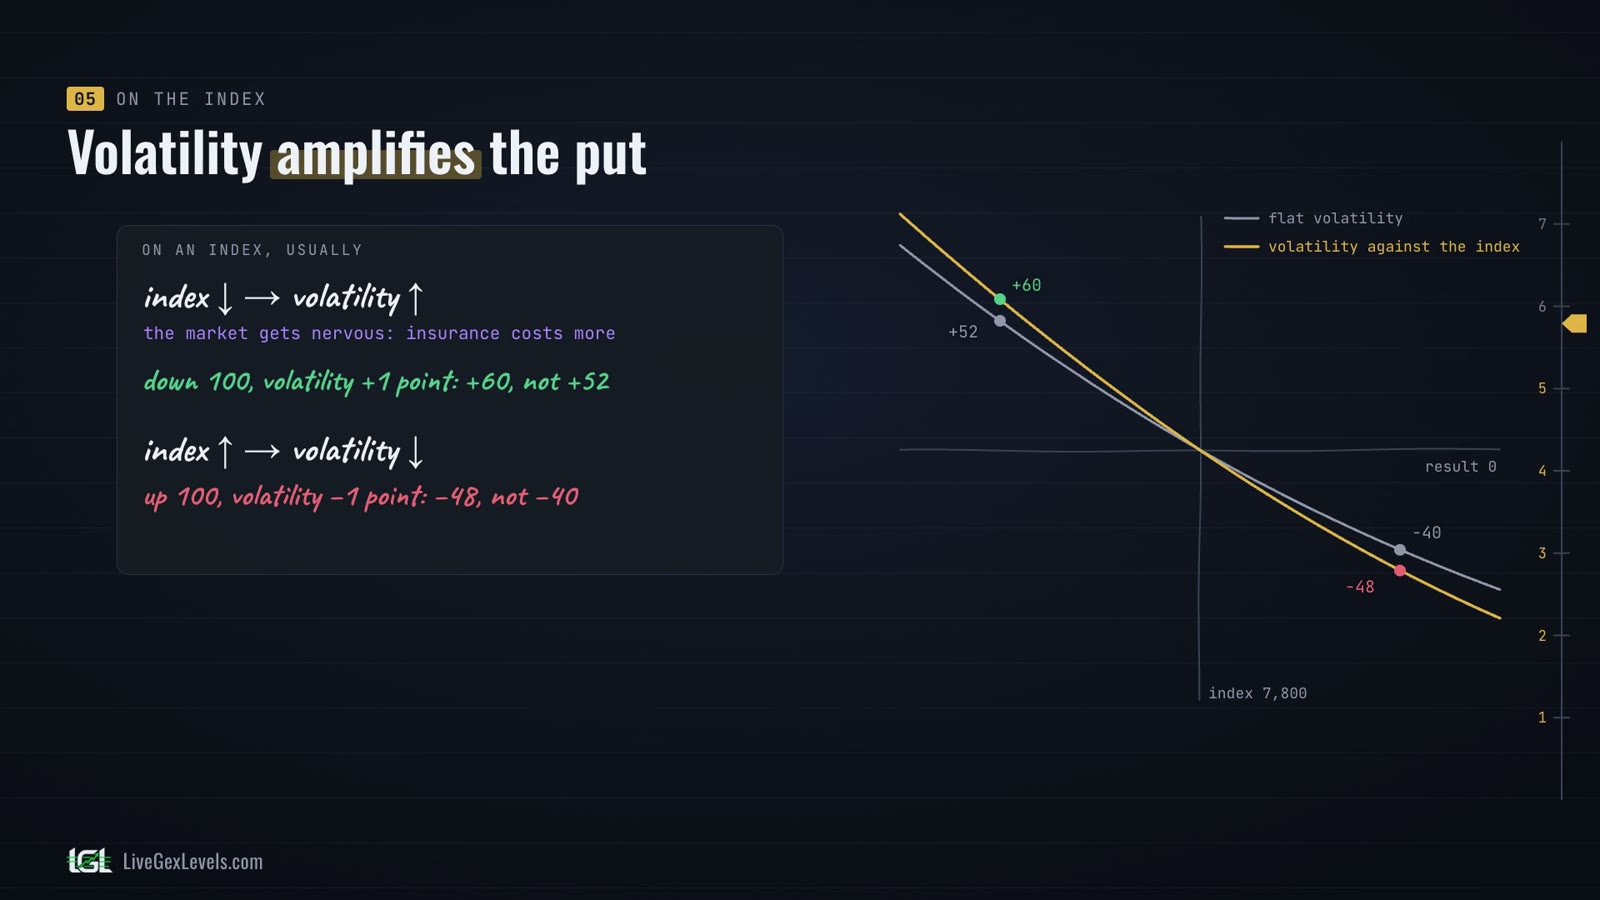
Esto es lo que hace especial a la put sobre un índice. Cuando el índice baja, la volatilidad suele subir: el mercado se pone nervioso, y el seguro cuesta más. Así, con una caída de 100 puntos la put gana más: 60 en lugar de 52.
Cuando el índice sube, la volatilidad suele bajar, y la put pierde más: 48 en lugar de 40. Para la call, la volatilidad del índice funcionaba como un freno. Para la put, amplifica: ganancias más grandes, y pérdidas más grandes.
Protegerse y apostar a la baja
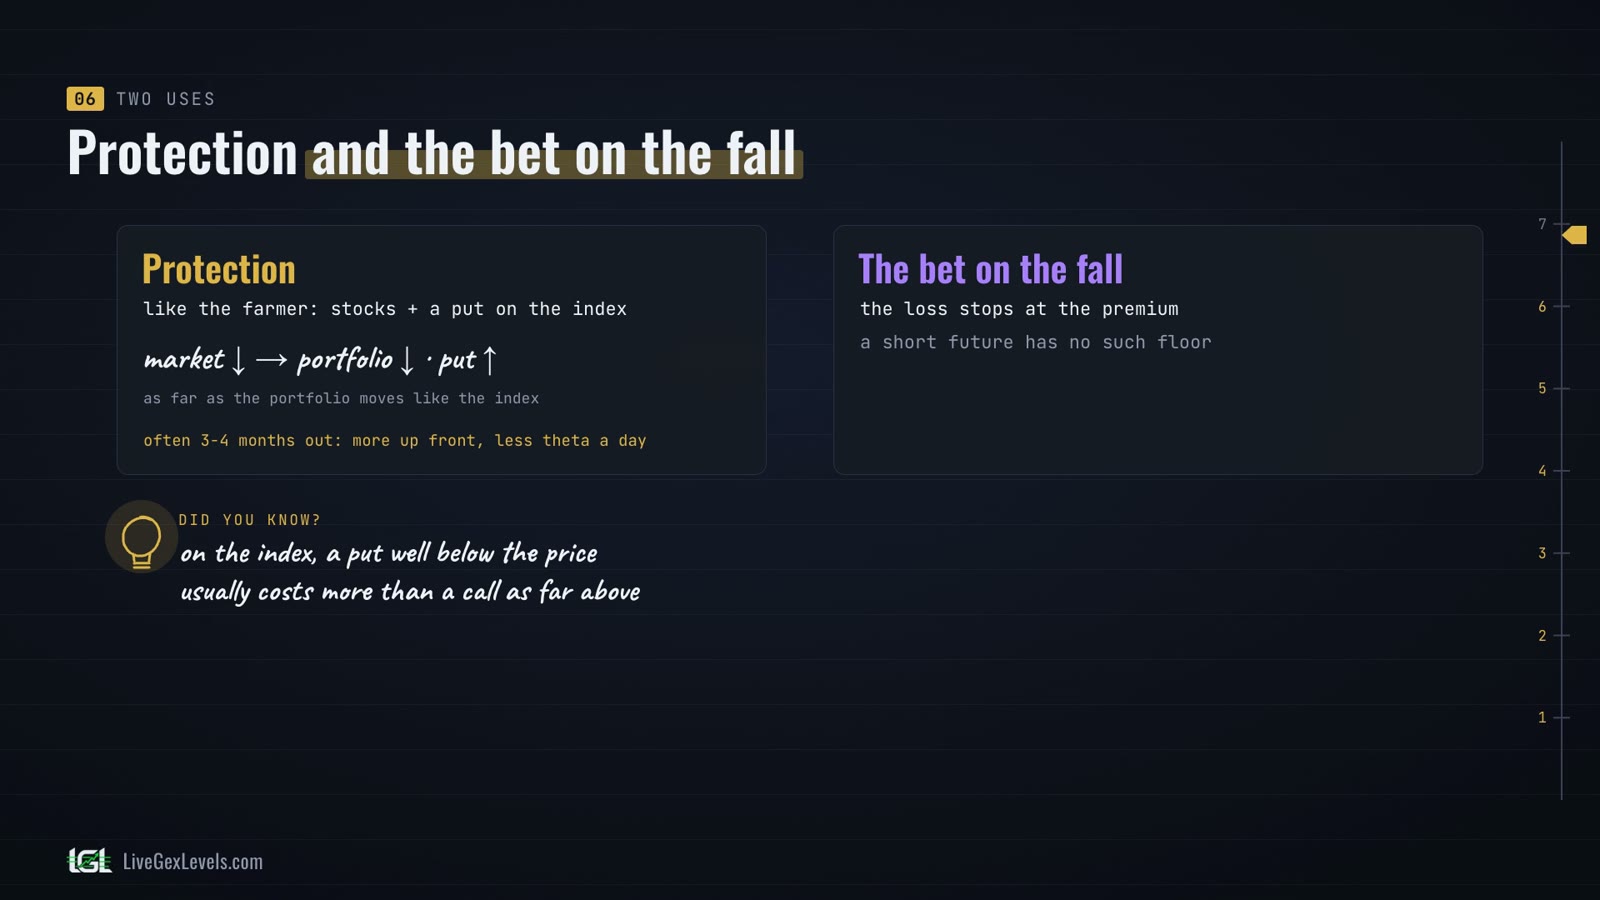
Entonces, ¿quién compra puts? Primero, quien quiere protegerse, como el agricultor del primer episodio: quien tiene acciones puede comprar una put sobre el índice, y si el mercado baja, la put gana mientras la cartera pierde. Como la theta se acelera cerca del vencimiento, muchos de los que protegen una cartera compran puts a tres o cuatro meses: más al principio, pero mucho menos por día.
Después, quien apuesta a la baja, con la pérdida limitada a la prima, a diferencia de un futuro vendido.
Algo que conviene saber: en el índice, una put con el strike muy por debajo del precio suele costar más que una call con el strike igual de lejos por encima. El mercado la valora con una volatilidad más alta, y eso se llama skew: el seguro contra la caída cuesta más.
En resumen
- Una put es una apuesta apalancada a la baja, o una protección, con un vencimiento, y la pérdida se detiene en la prima, incluso después de un gap.
- Al vencimiento es el palo de hockey al revés: el mango sube hacia la izquierda.
- Antes del vencimiento la curva es más suave: el palo más el valor temporal.
- La delta es negativa, la theta cuesta cada día, y la vega es el terremoto.
- En el índice, la volatilidad amplifica la put: gana más en la bajada, y pierde más en la subida.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
