
Options School · Publicado
In, at o out of the money: ¿vender o ejercer?
Tienes una call in the money: ¿la ejerces o la vendes? Antes del vencimiento, vender deja casi siempre más que ejercer, porque el ejercicio tira el valor temporal.
 Ver en YouTube · 13:13
In the money, at the money, out of the money
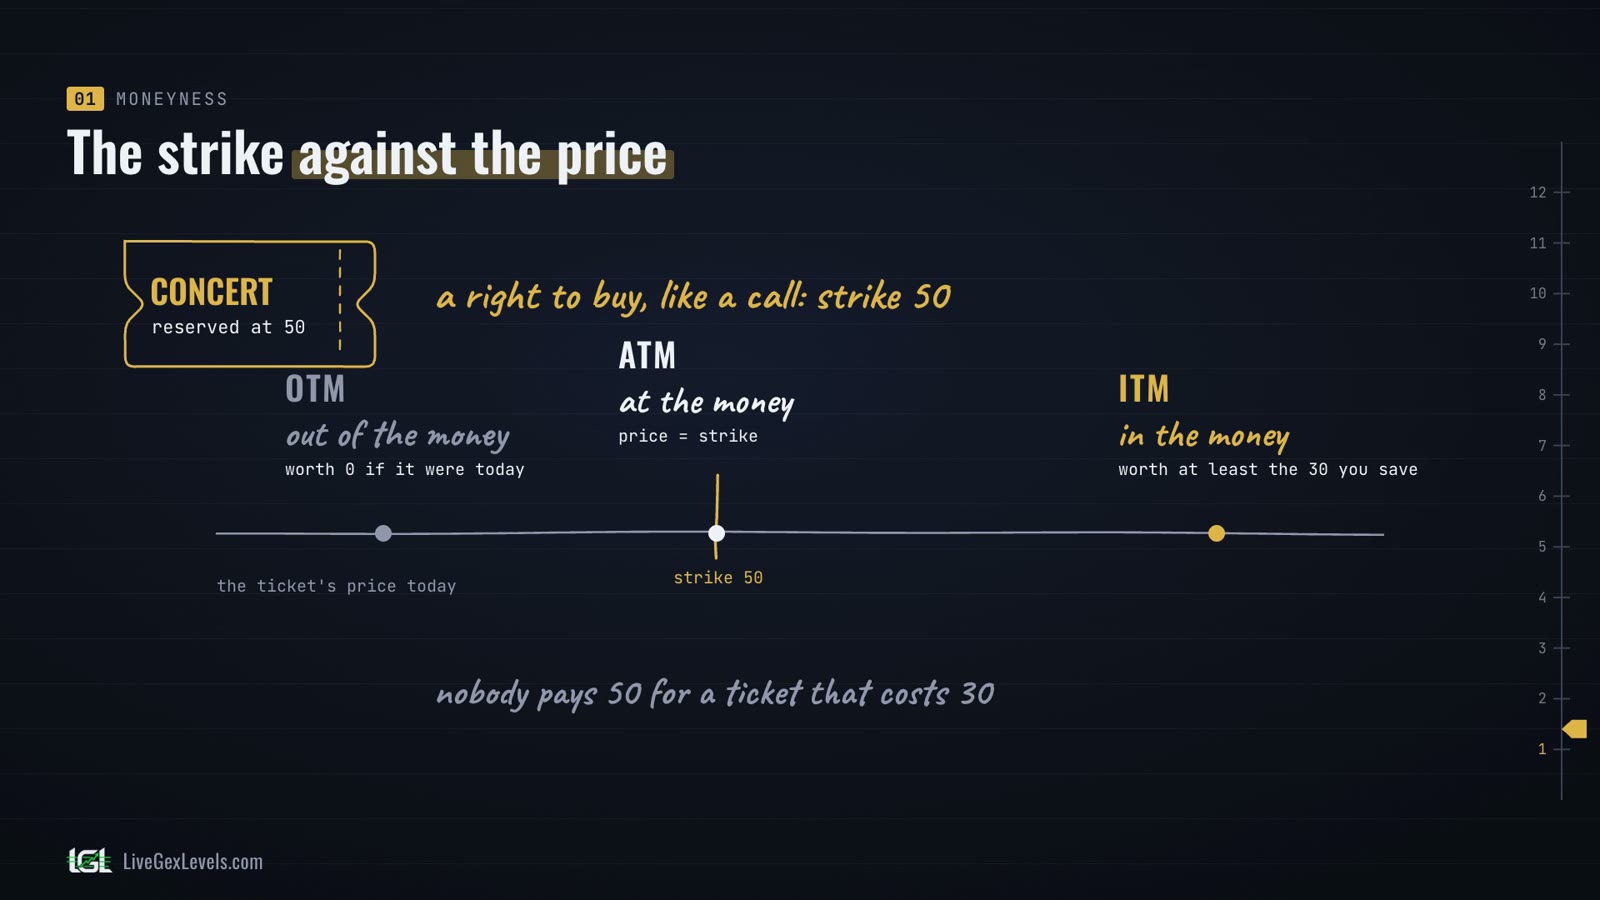
Empecemos por algo conocido. Reservaste una entrada para un concierto a 50: hasta el concierto puedes pagar 50 y retirarla, o dejarla. Es un derecho de compra, como una call, con un strike de 50.
Si ahora la entrada se vende a 80, tu reserva está in the money: vale por lo menos los 30 que te ahorras. A 50 está at the money. A 30 está out of the money: nadie paga 50 por una entrada que cuesta 30. En siglas: ITM, ATM y OTM.
En el índice la comparación es la misma. Con el índice en 7.800, una call con strike 7.600 está in the money por 200 puntos. Un detalle que casi nadie cuenta: una put con el mismo strike está out of the money, porque solo paga por debajo de 7.600.
Esos 200 puntos son el valor intrínseco, lo que pagaría la call si venciera ahora. Sin embargo, el modelo le da un precio de 276: los otros 76 son valor temporal, el precio de lo que todavía puede pasar. El valor temporal es máximo at the money, donde el resultado es más incierto: la call a 7.800 es todo valor temporal, 148 puntos.
| Strike | Precio de la call | Valor intrínseco | Valor temporal |
|---|---|---|---|
| 7.600 (ITM) | 276 | 200 | 76 |
| 7.800 (ATM) | 148 | 0 | 148 |
Comprar, vender, ejercer
Una opción tiene un precio y puede cambiar de manos. Puedes comprarla: pagas la prima para tener el derecho. Puedes ejercerla, en inglés exercise: usas el derecho, comprando o vendiendo al strike.
Vender quiere decir dos cosas: cerrar una opción que ya tienes, el tema de hoy, o abrir una nueva del lado de quien tiene la obligación. Es la call vendida, el próximo episodio.
¿Se puede ejercer una opción out of the money? Puedes pedírselo al broker, pero nunca conviene: comprarías por encima del precio de mercado con una call, o venderías por debajo con una put. Solo el ejercicio automático al vencimiento se limita a las opciones in the money.
Americana o europea
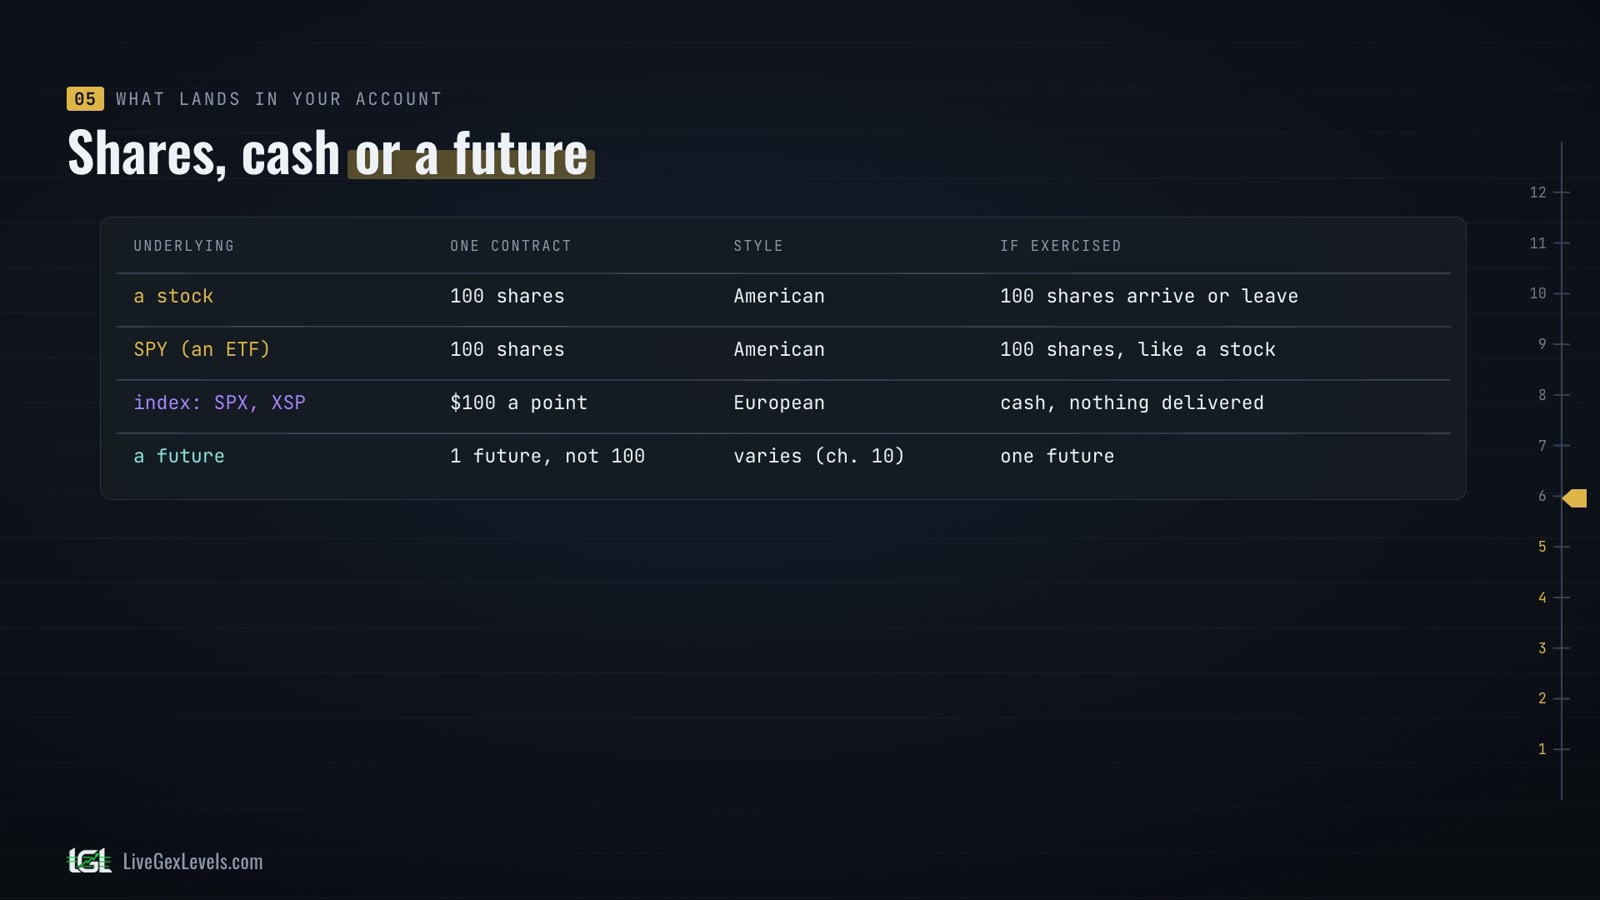
El estilo decide cuándo se puede ejercer. Americana: cualquier día de bolsa hasta el vencimiento. Europea: solo al vencimiento. Las opciones sobre acciones y sobre SPY, el ETF que replica el S&P 500, son americanas; las de los índices SPX y XSP son europeas.
Del otro lado, cuando alguien ejerce, alguien que vendió esa opción recibe la asignación y tiene que cumplir el contrato. Es el assignment. Quien vendió una americana puede ser asignado antes del vencimiento; quien vendió una europea, solo al vencimiento.
¿Vender o ejercer?
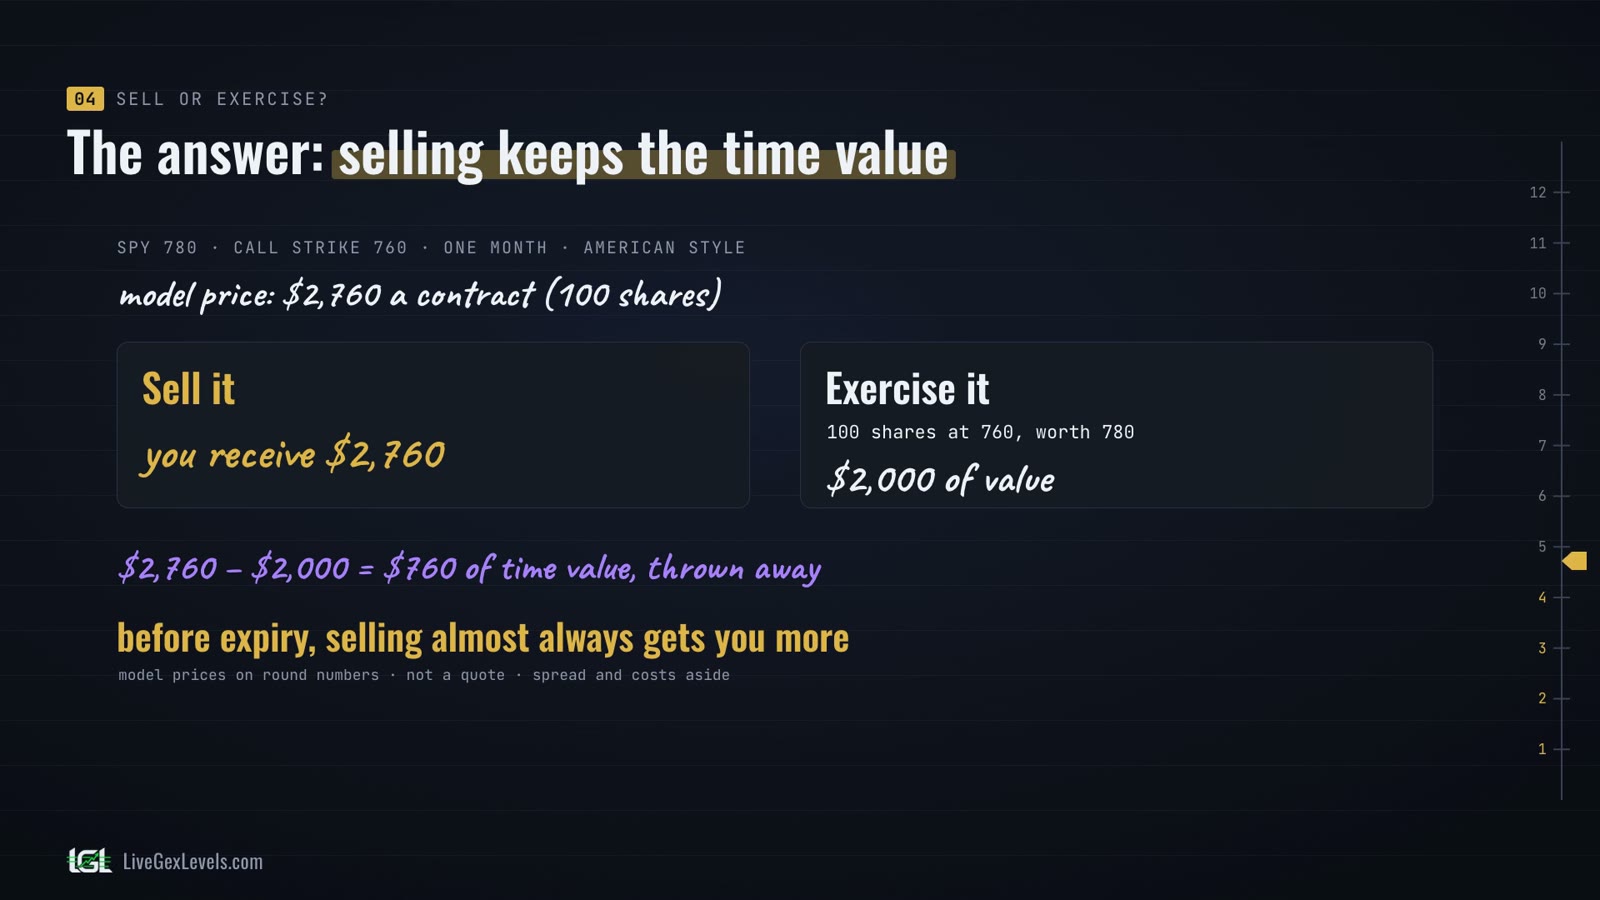
Ahora la pregunta del principio tiene respuesta. Tomemos una call americana sobre SPY: SPY en 780, strike 760, un mes al vencimiento. Un contrato son 100 participaciones, y el modelo le da un precio de 2.760 dólares.
Si la vendes, cobras 2.760. Si la ejerces, compras 100 participaciones a 760 que valen 780: 2.000 dólares de valor. La diferencia, 760 dólares, era valor temporal, y el ejercicio la tira. Antes del vencimiento, vender deja casi siempre más.
Otro costo que revisar: algunos brokers cobran una comisión por el ejercicio o el assignment, a veces más alta que una comisión normal; otros no cobran nada. Está en la lista de tarifas de tu broker.
Qué llega a la cuenta
Si ejerces, o llegas al vencimiento, algo llega a la cuenta. En acciones, un contrato son 100 acciones. Las reglas oficiales no explican por qué; la razón probable es histórica: 100 acciones eran el round lot, el lote normal de negociación en Wall Street, y las primeras opciones cotizadas, en Chicago en 1973, tomaron esa unidad.
SPY es un ETF, pero sus opciones funcionan como las de acciones: 100 participaciones, estilo americano, entrega de las participaciones. Las opciones sobre el índice se liquidan en efectivo: nada que entregar. En futuros, una opción equivale a un futuro, no a 100.
Futuros sobre mercancías: la entrega
Ese futuro merece una mirada más atenta. El futuro del S&P 500 se liquida en efectivo, pero muchos futuros son sobre mercancías: petróleo, trigo, cacao. Una opción sobre uno de ellos te da el futuro, y un futuro que se mantiene hasta el periodo de entrega puede traer la mercancía de verdad.
Ha pasado, y a propósito: en julio de 2010, un hedge fund de Londres, Armajaro, recibió unas 240.000 toneladas de cacao a través del mercado de futuros, casi mil millones de dólares en granos, según contó la prensa de entonces. Para una cuenta particular es el escenario que hay que evitar, y muchos brokers cierran estas posiciones, o te piden cerrarlas, antes de la entrega.
El riesgo de buying power
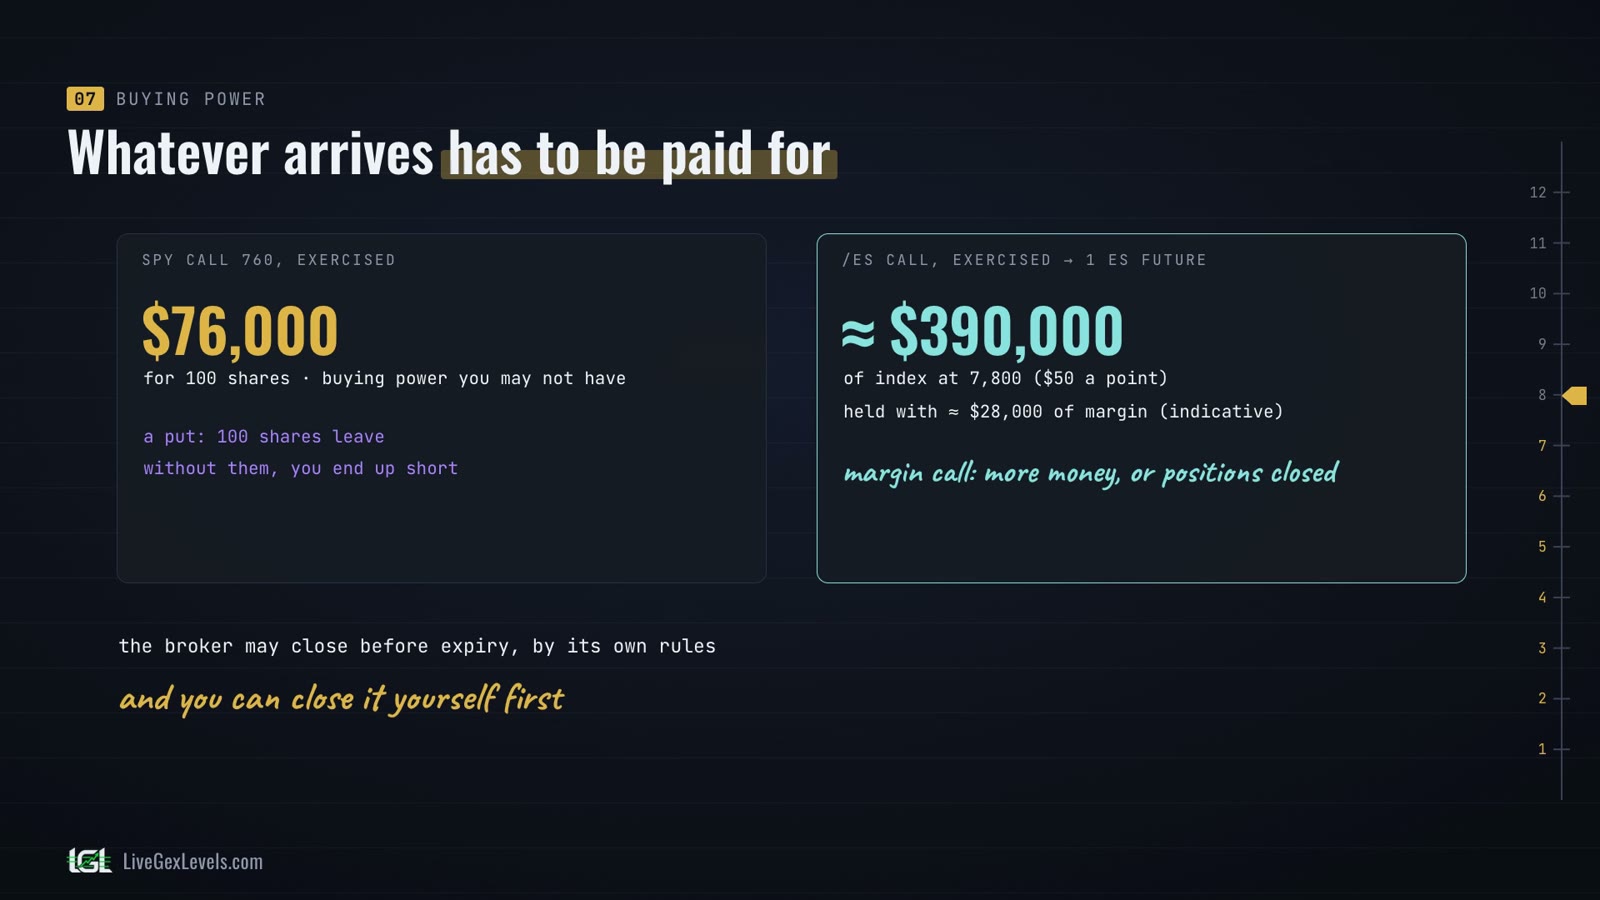
Acciones, un futuro, mercancías: lo que llega hay que pagarlo, o cubrirlo con margen. Es el riesgo de buying power. Si ejerces la call sobre SPY a 760, o la dejas ejercer, pagas 76.000 dólares por las participaciones: buying power que quizá no tengas.
Con una put es al revés: 100 participaciones salen de la cuenta, y si no las tienes quedas en short.
En las opciones sobre el futuro ES es la misma historia, solo que más grande. Una call ejercida se convierte en un futuro ES: unos 390.000 dólares de índice a 7.800, sostenidos con unos 28.000 dólares de margen. Si la cuenta no lo aguanta, llega una margin call: el broker pide más dinero o cierra posiciones, y puede cerrar la posición antes del vencimiento de todos modos. Tú puedes cerrarla antes.
Ejercicio anticipado y dividendos
Cerrar antes protege a quien compró. Quien vendió tiene otro riesgo: recibir una asignación anticipada, y hay un momento en que es probable.
SPY paga un dividendo cada trimestre a quien tiene las participaciones antes de la fecha ex dividendo. Quien tiene una call in the money puede ejercerla el día anterior para cobrarlo, y conviene cuando el dividendo supera el valor temporal que le queda a la call. Justo entonces, quien la vendió puede ser asignado antes.
Los resultados trimestrales son otra cosa. Alrededor del anuncio, el riesgo no es el ejercicio anticipado: es el precio, que puede dar un salto, y la volatilidad implícita, que suele bajar justo después.
El ejercicio automático
¿Y si no haces nada? En Estados Unidos, en acciones, ETF e índices, la cámara de compensación, la OCC, ejerce al vencimiento toda opción in the money aunque sea por un centavo: es el exercise by exception. Si no lo quieres, díselo a tu broker antes de su hora límite.
Cada broker tiene sus propias reglas: horas límite, comisiones, posiciones cerradas antes. Revísalas antes del vencimiento.
Opciones sobre /ES: estilo y offset
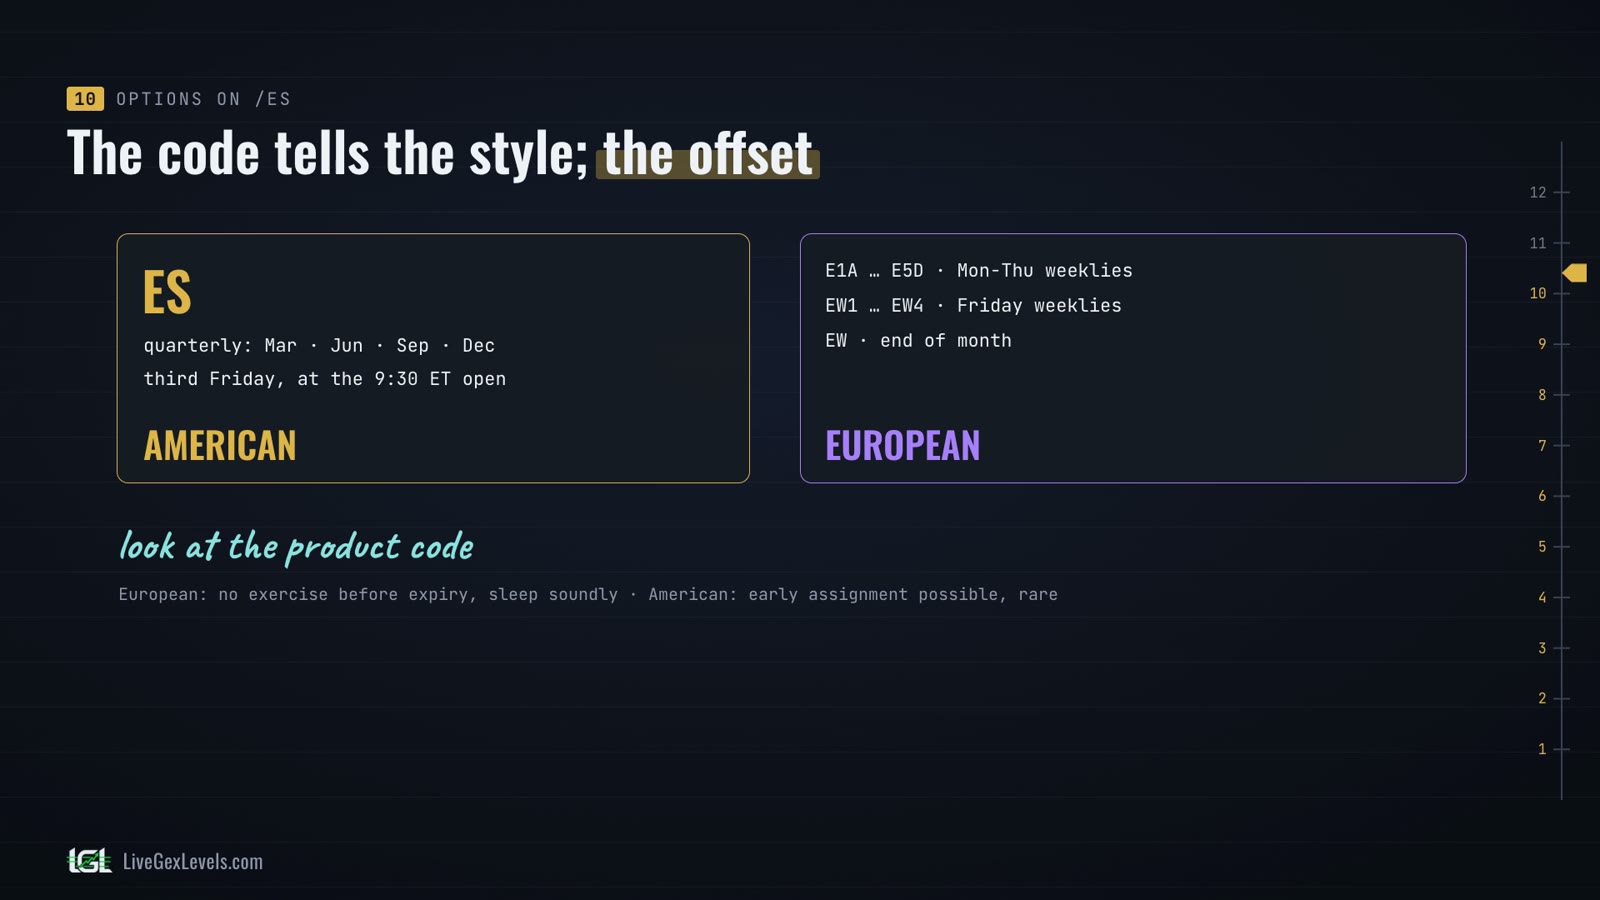
En las opciones sobre el futuro ES del S&P 500 el estilo depende del vencimiento, y aquí muchos se confunden. Americanas son solo las trimestrales: marzo, junio, septiembre y diciembre, con vencimiento el tercer viernes a la apertura. Las semanales, de lunes a viernes, y la de fin de mes son europeas.
Las distingue el código del producto: ES es la trimestral americana; cualquier otro código es europeo. Con una europea nadie puede ejercer antes del vencimiento, así que hasta ese día la asignación anticipada no es una preocupación. Con una trimestral americana, el assignment anticipado es posible, aunque raro.
Al vencimiento, una opción in the money se convierte en un futuro. Si no lo quieres, abre la posición contraria y las dos se anulan: en futuros se llama offset, y en la cuenta no queda nada. Un ES long de una call: vendes un ES. Un ES short de una put: compras uno.
Un consejo para las europeas: el resultado lo decide el fixing, un precio de referencia del futuro fijado a las tres de la tarde, hora de Chicago, las cuatro en Nueva York. Desde ese momento ya sabes si el futuro va a llegar, aunque llegue a la cuenta solo durante la noche, así que puedes abrir enseguida la posición contraria: antes de la pausa de las cuatro, hora de Chicago, o en la reapertura de las cinco.
El límite: en las trimestrales americanas, el resultado no es seguro hasta el proceso de la noche. Si abres la posición contraria y luego el futuro no llega, te quedas con un futuro abierto.
/MES: ahora en efectivo
Un último cambio, reciente. Desde finales de junio de 2026, las nuevas opciones sobre el futuro micro del S&P 500, MES, son europeas y se liquidan en efectivo, como un índice: no llega ningún futuro, y una opción in the money paga la diferencia entre el fixing y el strike, 5 dólares por punto. Antes entregaban un futuro, como el ES.
En resumen
- In the money, at the money y out of the money comparan el strike con el precio: el mismo strike puede estar in the money para la call y out of the money para la put.
- Antes del vencimiento, vender deja casi siempre más que ejercer: el ejercicio tira el valor temporal.
- Las opciones sobre acciones y SPY entregan 100 participaciones, las del índice pagan en efectivo, las de futuros un futuro, y un futuro sobre una mercancía puede traer la mercancía.
- Lo que llega requiere buying power, y una call vendida puede recibir una asignación anticipada antes de un dividendo.
- Al vencimiento, revisa las reglas de tu broker, o cierra antes.
Fuentes
- OCC — especificaciones de las opciones sobre acciones
- CME Group: especificaciones de los contratos de opciones E-mini S&P 500
- CME Group: FAQ sobre las opciones Micro E-mini S&P 500 y Nasdaq-100
- tastytrade: precios y comisiones
- Charles Schwab: precios y comisiones
- Interactive Brokers: comisiones de opciones
- The Globe and Mail, 19 de julio de 2010: How a hot cocoa play left trader holding the bag
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
