
Options School · Publicado
Las griegas explicadas: delta, gamma, theta y vega
Cuatro letras te dicen qué hará tu opción mañana. Y una ni siquiera es griega. Cada griega mide cómo cambia el precio de una opción cuando cambia una sola cosa. Para cada una hay una sorpresa, es decir, el motivo por el que una posición puede perder aunque tuvieras razón. Al final, las cuatro posiciones básicas una al lado de la otra, es decir, call y put, compradas y vendidas.
 Ver en YouTube · 15:06
Tres motores, una pregunta
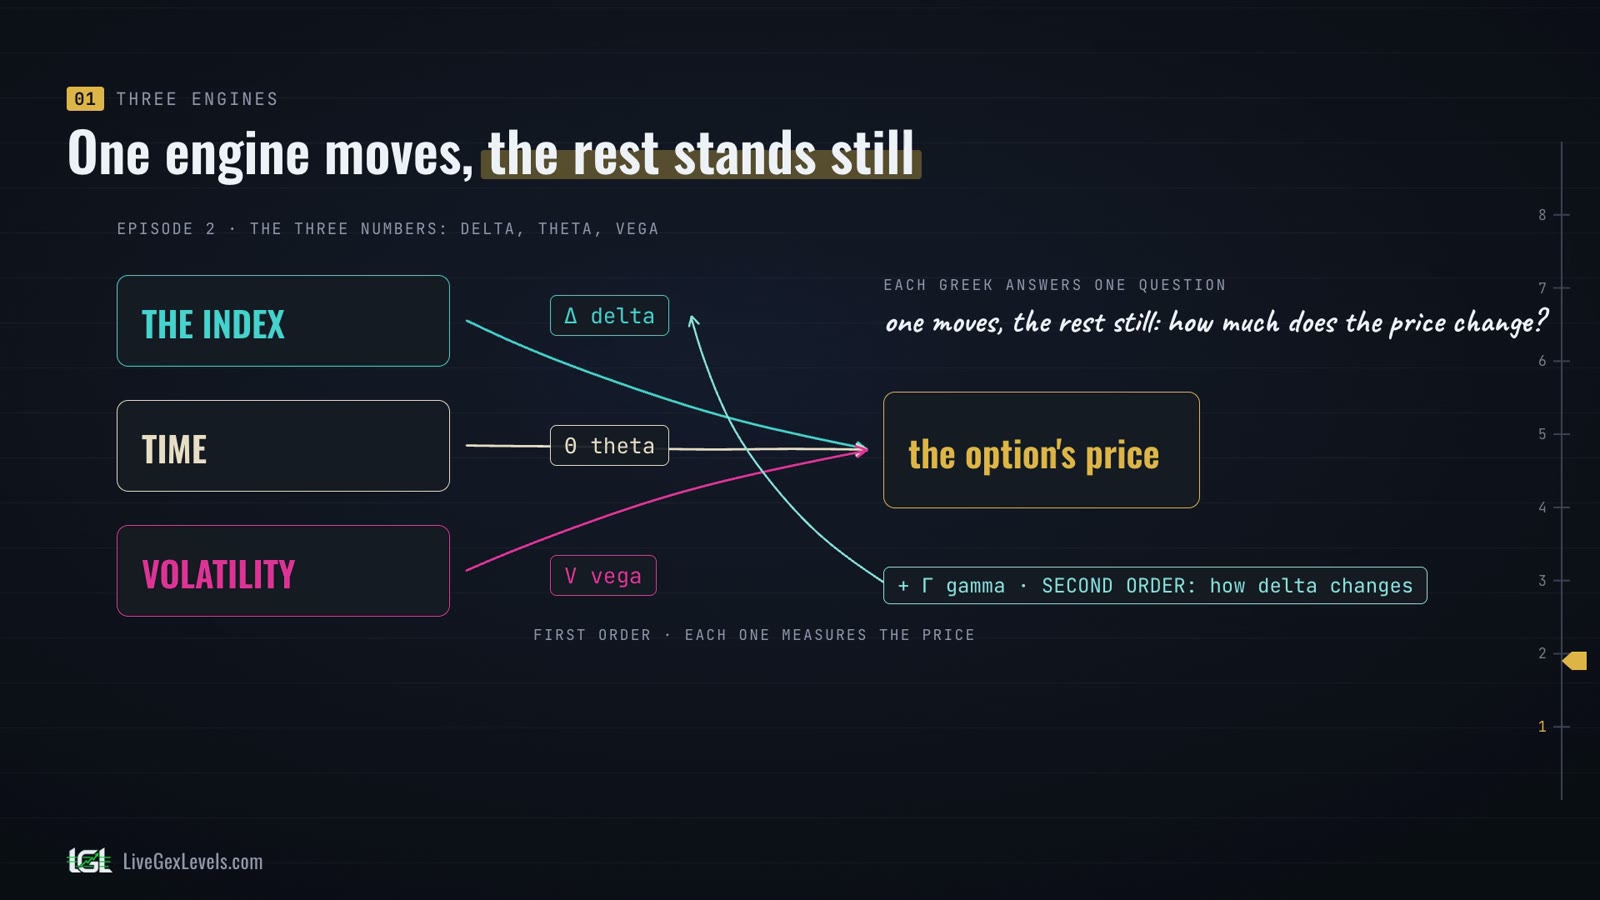
En el segundo episodio, el de la call comprada, vimos que el precio de una opción depende de tres motores. El primero es el nivel del índice. El segundo es el tiempo que falta para el vencimiento. El tercero es la volatilidad.
Una griega responde siempre a la misma pregunta. Si se mueve un solo motor y todo lo demás se queda quieto, ¿cuánto cambia el precio de la opción?
El delta mira el índice, el theta mira el tiempo y el vega mira la volatilidad. Son las griegas de primer orden, porque cada una mide directamente el precio de la opción.
La cuarta, el gamma, es una griega de segundo orden. No mide el precio de la opción. Mide cómo cambia el delta. Por eso, para entender el gamma, hay que empezar por el delta.
Todos los números de este artículo salen de un modelo con números redondos, no de cotizaciones de mercado. El índice está en 7.800, no hay dividendos, y no se cuentan los costes ni los spreads.
Delta: cuánto se mueve con el índice
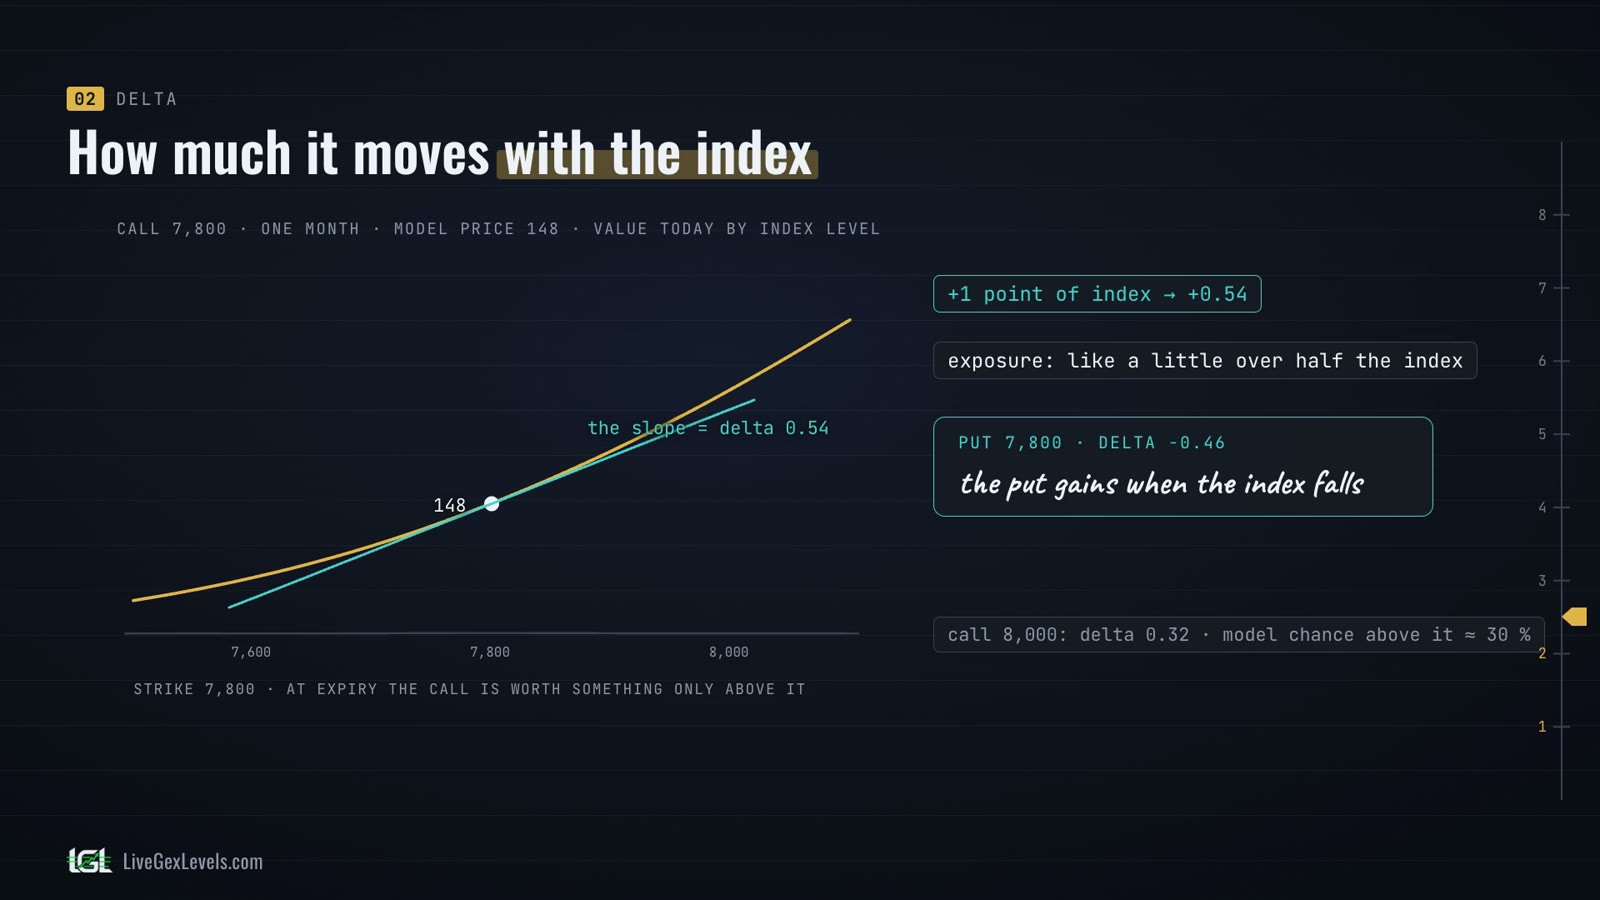
El delta mide cuánto cambia el precio de la opción cuando el índice se mueve un punto.
Toma una call con strike 7.800, a un mes del vencimiento. El strike es el nivel del índice a partir del cual la call empieza a valer algo al vencimiento. Esta call cuesta 148 puntos y tiene un delta de 0,54. Así que, si el índice sube un punto, la call gana más o menos medio punto.
El delta también te dice cuánta exposición al índice tienes. Con un delta de 0,54, para movimientos pequeños, la call se comporta como algo más de la mitad del índice.
En una put el delta es negativo, porque la put gana cuando el índice baja. La put con el mismo strike tiene un delta de menos 0,46.
El delta también da una estimación aproximada de la probabilidad de terminar por encima del strike. Una call con strike 8.000 tiene un delta de 0,32, y el modelo estima un 30 por ciento.
La primera sorpresa es la call barata. La call de 8.000 cuesta solo 67 puntos, y parece una ganga. Si el índice sube enseguida 100 puntos, la call gana unos 37 puntos, solo un tercio del movimiento. Si en cambio el índice tarda dos semanas en subir esos 100 puntos, la call vale 63, menos de lo que pagaste. Tenías razón sobre la dirección, y aun así la posición está en pérdida.
El motivo es que una call barata tiene un delta bajo, así que te deja solo una pequeña parte del movimiento. Mientras tanto el tiempo pasa, y el tiempo cuesta. Y el delta no se queda fijo. Lo que mide cómo cambia es el gamma.
Gamma: qué tan rápido cambia el delta
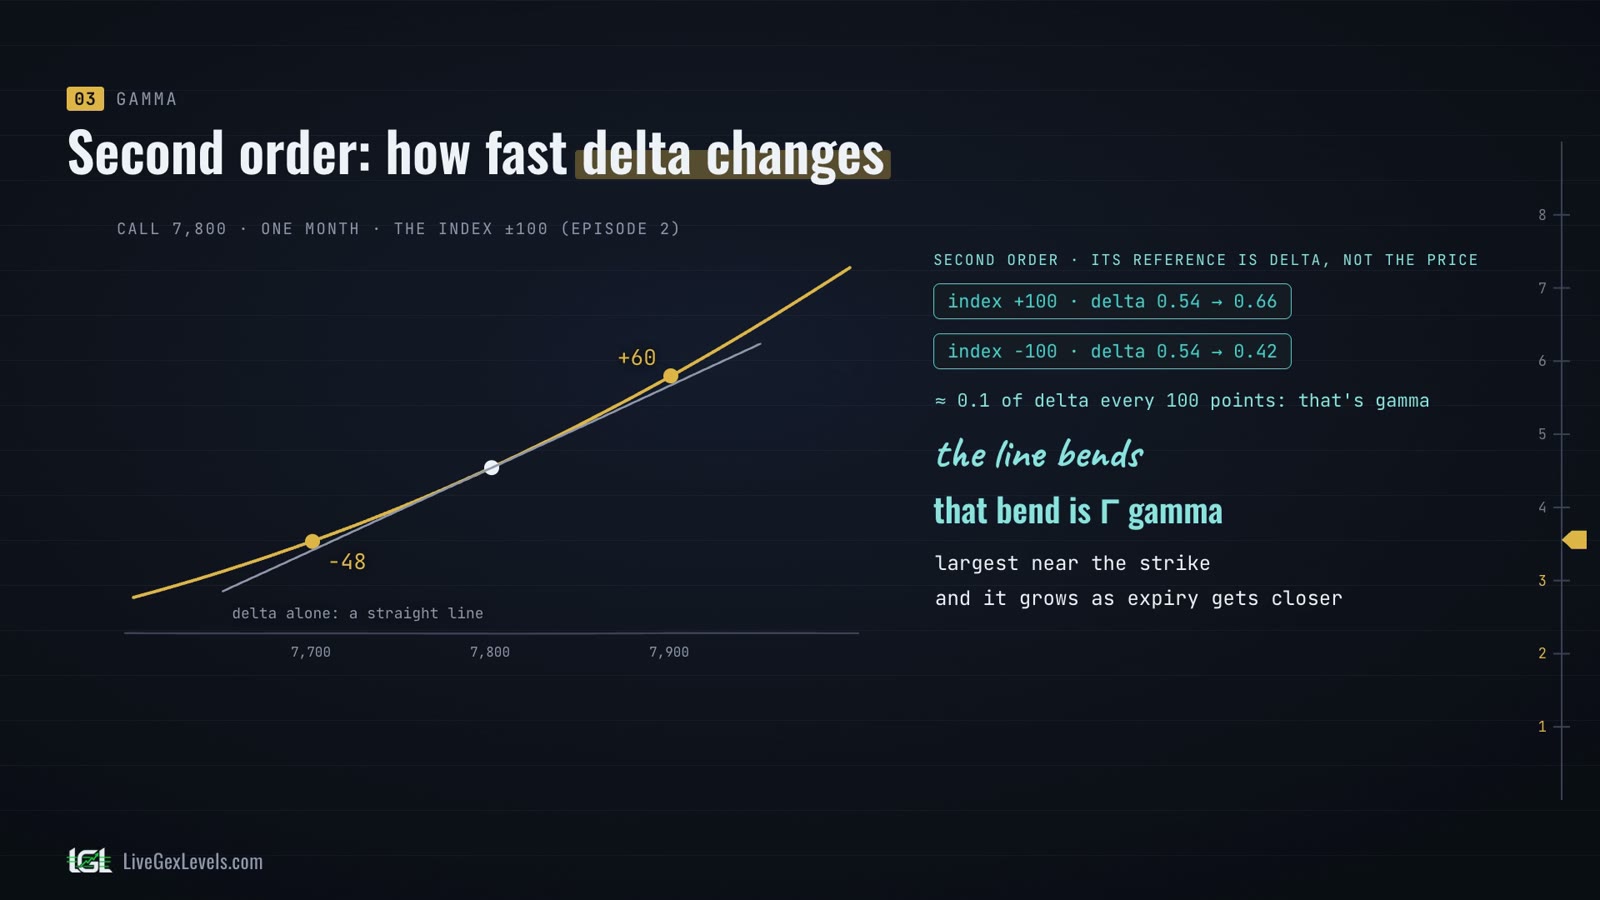
El gamma es la griega de segundo orden. Su referencia no es el precio de la opción, es el delta. El gamma mide cuánto cambia el delta cuando el índice se mueve un punto.
Volvamos a la call de 7.800, con delta 0,54. Si el índice sube 100 puntos, el delta sube a unos 0,66. Si el índice baja 100 puntos, el delta baja a unos 0,42. Así que, a un mes del vencimiento, el delta cambia más o menos una décima cada 100 puntos, y eso es el gamma.
Por eso, en el segundo episodio, la cuenta no era simétrica. Con el índice 100 puntos arriba la call ganaba 60, y con el índice 100 abajo perdía solo 48. Al subir, el delta crece, y la call gana cada vez más rápido. Al bajar, el delta se reduce, y la call pierde cada vez más despacio. Por eso la curva del precio se dobla, y esa curvatura es el gamma.
El gamma es más alto cuando el índice está cerca del strike, y crece a medida que se acerca el vencimiento.
La segunda sorpresa es que el mismo movimiento puede tener un efecto muy distinto. Toma un día normal, con un movimiento de unos 60 puntos. A un mes del vencimiento, el delta de la call pasa de 0,54 a 0,61, así que cambia poco. El último día, en cambio, el delta pasa de 0,51 a 0,84, y la call casi se triplica, de 25 a 67 puntos.
Por eso una opción cerca del vencimiento oscila tanto, y es justo ahí donde venderla es más arriesgado. El gamma es también el riesgo que un dealer tiene que cubrir, como vimos en el cuarto episodio de la guía de LiveGexLevels, el del gamma positivo. Pero el gamma no es gratis. Quien lo tiene lo paga cada día, y ese precio se llama theta.
Theta: cuánto cuesta un día
El theta mide cuánto valor pierde la opción en un día, si todo lo demás se queda quieto. Su motor es el tiempo.
La call pierde unos 2,7 puntos al día. Es como un alquiler, que quien compra paga cada día.
¿Por qué alguien aceptaría pagarlo? Por el gamma. Gracias al gamma, quien tiene la call gana al subir más de lo que pierde al bajar. De los 2,7 puntos al día, unos 2,2 son justamente el precio del gamma, y el resto es el interés.
Este alquiler se paga solo si el índice se mueve unos 60 puntos al día, al alza o a la baja. Y 60 puntos es justo el movimiento diario que el mercado espera, con una volatilidad del 15 por ciento. Si el índice se mueve más de lo previsto, gana quien compró la opción. Si se mueve menos, gana quien la vendió y cobra el theta.
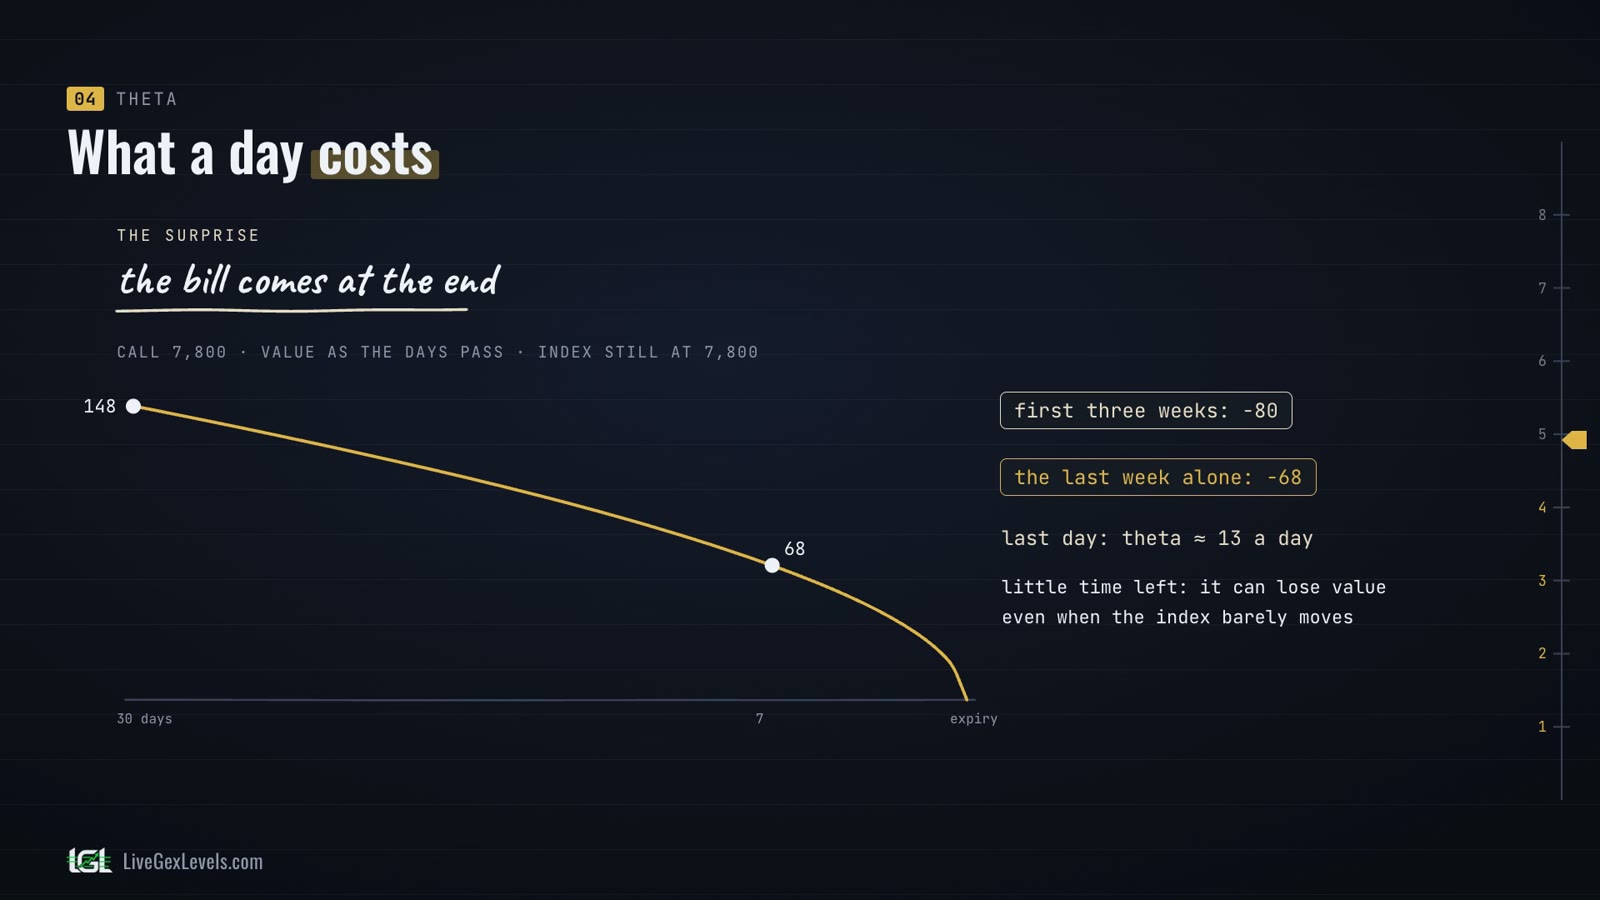
La tercera sorpresa es que la cuenta llega al final. El alquiler no es igual todos los días. La call vale 148 puntos. En las primeras tres semanas pierde unos 80 puntos, y en la última semana, por sí sola, pierde los otros 68. El último día, el theta llega a casi 13 puntos.
Por eso una opción comprada con poco tiempo por delante pierde valor rápido, aunque el índice apenas se mueva. Cuánto movimiento espera el mercado, en cambio, lo decide la volatilidad.
Vega: cuánto miedo hay en el precio
El vega mide cuánto cambia el precio de la opción cuando la volatilidad implícita sube un punto, por ejemplo del 15 al 16 por ciento. La volatilidad implícita es el movimiento que el mercado espera, ya incluido en el precio de las opciones. Cuando hay miedo sube, y cuando vuelve la calma baja.
En la call el vega vale unos 9 puntos. Si la volatilidad implícita sube un punto, la call gana unos 9 puntos, incluso con el índice quieto.
El vega crece con el tiempo que falta para el vencimiento. A cuatro meses es más o menos el doble, y a una semana más o menos la mitad.
Hay también una curiosidad. Vega no es una letra del alfabeto griego. Es un nombre inventado por los traders, y se quedó.
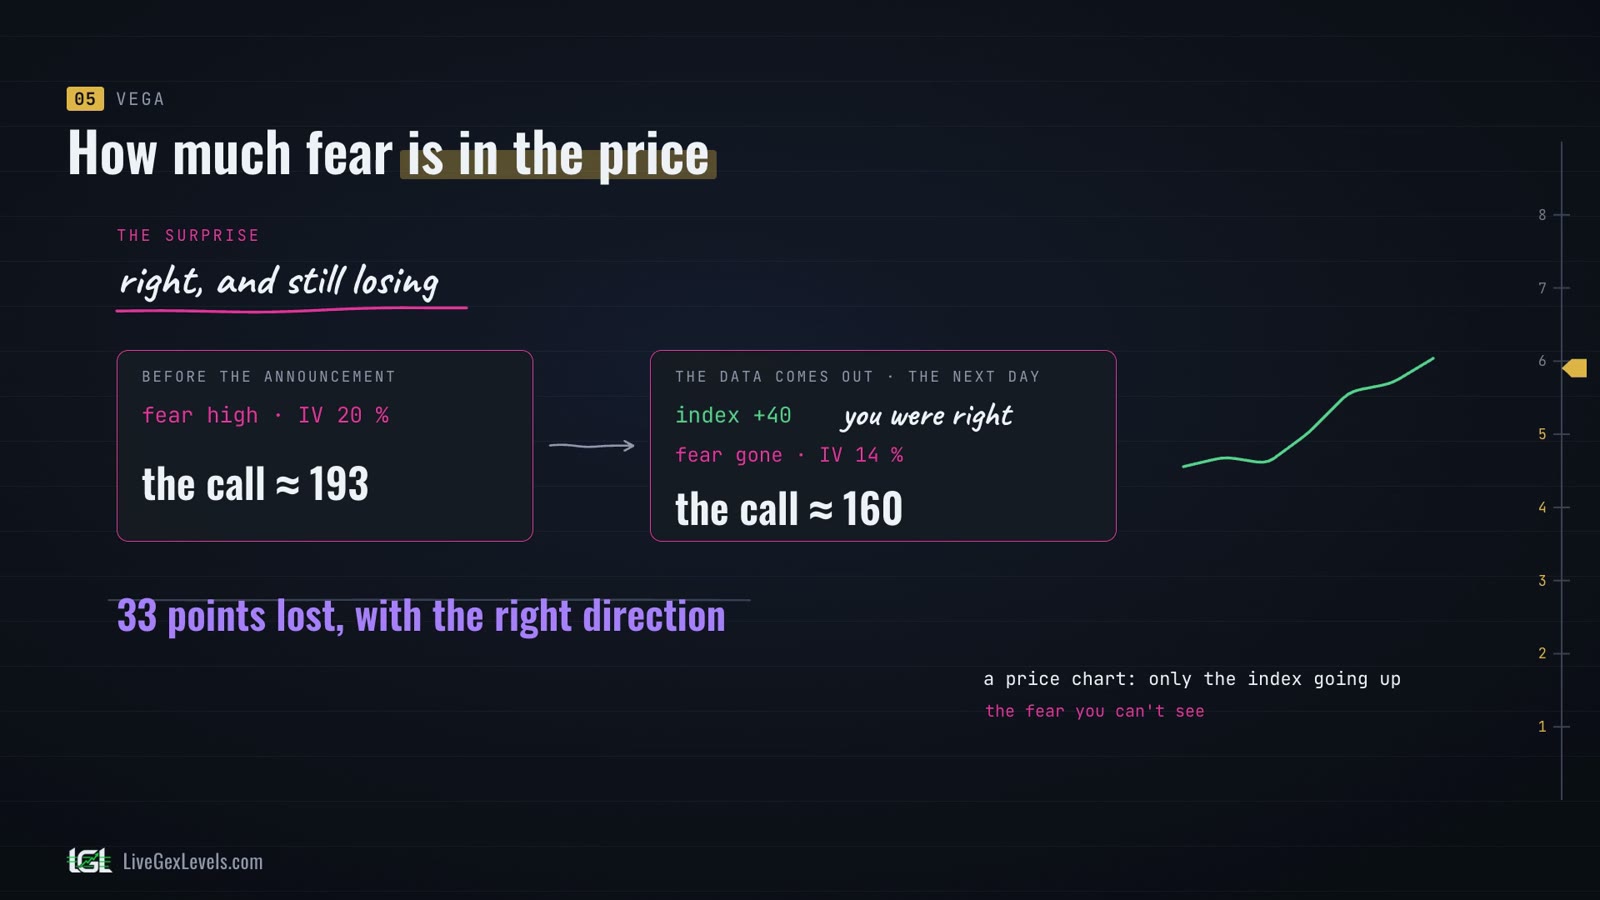
La cuarta sorpresa es la causa de muchas pérdidas que nadie entiende. Antes de un dato esperado el miedo es alto, la volatilidad implícita está al 20 por ciento, y la call cuesta unos 193 puntos. Sale el dato, y el índice sube 40 puntos. Tenías razón. Pero el miedo se fue, la volatilidad implícita baja al 14 por ciento, y la call vale unos 160 puntos. Perdiste 33 puntos con la dirección correcta.
En el gráfico del índice esta pérdida no se ve, porque solo se ve el índice que sube. Solo se ve en el vega. Por eso, antes de un dato esperado, conviene mirar también la volatilidad implícita, no solo la dirección.
Las cuatro posiciones
Ahora pongamos las cuatro posiciones una al lado de la otra.
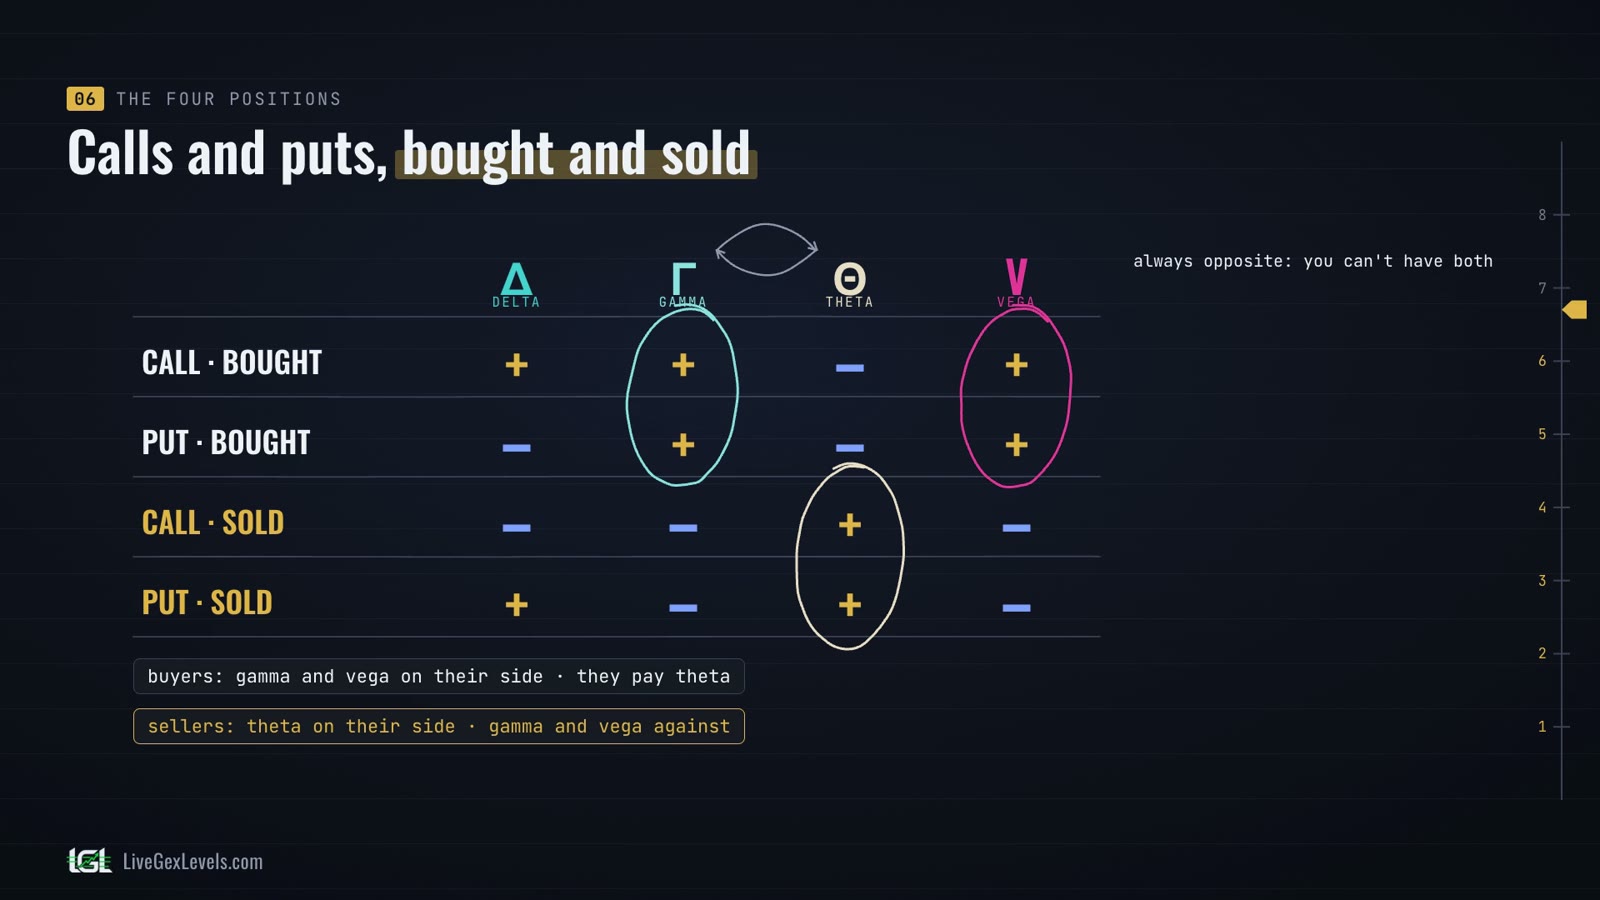
La call comprada tiene delta positivo, gamma positivo, theta negativo y vega positivo. La put comprada tiene delta negativo, y todo lo demás igual que la call comprada.
Vender una opción invierte cada signo. La call vendida tiene delta negativo, gamma negativo, theta positivo y vega negativo. La put vendida tiene delta positivo, y todo lo demás igual que la call vendida.
La regla para llevarse a casa es sencilla. Quien compra una opción tiene a su favor el gamma y el vega, y paga el theta. Quien vende tiene a su favor el theta, y en contra el gamma y el vega. Gamma y theta tienen siempre signo opuesto, así que no se pueden tener los dos. Quien quiere el gamma tiene que pagar el theta.
Releamos con estos signos la put vendida del episodio anterior. Si el índice rebota, delta, theta y vega están todos del lado de quien vendió. Si la caída continúa, el precio, la volatilidad y el gamma van en contra, y solo el tiempo sigue del lado de quien vendió.
Un número, en realidad una curva
Una última cosa, y es importante. En la plataforma del broker, cada griega de la posición aparece como un solo número. En realidad ese número es un punto sobre una curva.
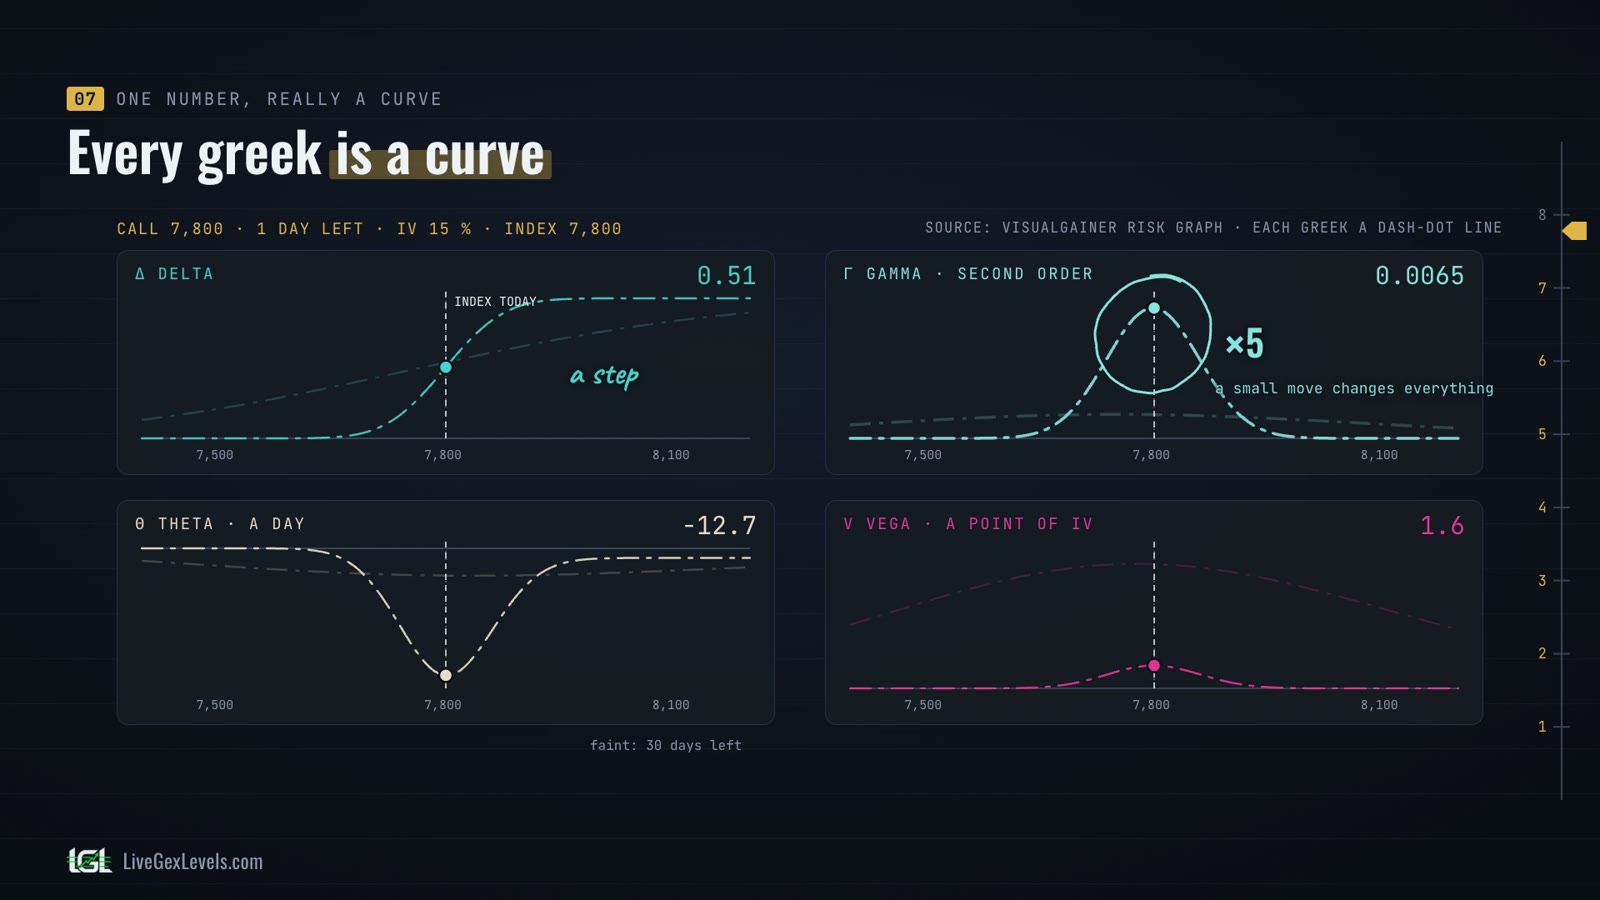
Toma las cuatro griegas de la call 7.800 a treinta días, dibujadas como las dibuja un gráfico de riesgo. Abajo está el nivel del índice. Cada griega es una línea discontinua propia.
La línea vertical marca el índice de hoy, en 7.800. Donde cruza cada curva encontramos los números de este artículo, como el delta de 0,54 y el theta de menos 2,7.
Si el índice se mueve, la misma curva se lee en otro punto. En 7.900 el delta ya es 0,66. Esa subida a lo largo de la curva es el gamma.
La volatilidad también cambia las curvas. Si la volatilidad implícita se duplica, del 15 al 30 por ciento, la curva del delta se vuelve más plana y la campana del gamma baja a la mitad. Y el alquiler del theta casi se duplica.
Ahora volvamos al 15 por ciento y quitemos días, de treinta a siete, y luego a uno solo. El delta se vuelve casi un escalón. Por debajo del strike vale casi cero, y por encima vale casi uno.
El gamma se vuelve un pico alto y estrecho, justo en el strike. El último día es cinco veces más alto que a un mes. Por eso, cerca del vencimiento, basta un movimiento pequeño para cambiarlo todo.
El theta cava un pozo profundo en el strike, mientras que el vega baja, porque queda poco tiempo para que el miedo cuente. Y mira el delta un poco por debajo del strike. Aunque el índice esté quieto, baja hacia cero con el paso de los días.
Por eso los números de la plataforma son una foto de ahora. Mañana, con otro precio, un día menos y otra volatilidad, la foto será distinta.
En resumen
- El delta dice cuánto se mueve la opción con el índice, y cuánta exposición tienes.
- El gamma, la griega de segundo orden, dice qué tan rápido cambia el delta, y es más alto cerca del strike y cerca del vencimiento.
- El theta es el alquiler de cada día, y se acelera al final.
- El vega es el peso del miedo, y puede hacerte perder aunque tengas razón.
- Quien compra tiene a su favor el gamma y el vega, y quien vende tiene a su favor el theta.
- Una griega no te dice adónde irá el índice. Te dice qué le pasa a tu posición cuando el índice se mueve.
- Todos los números de los ejemplos salen de un modelo, sin contar los costes.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
