
Options School · Publicado
La call vendida: covered call y collar
Sola, la call vendida es la posición más temida de las opciones, y sin embargo está dentro de una de las estrategias que más usan los inversores. ¿Cómo? Con las acciones debajo, una pérdida sin techo se convierte en un techo para la ganancia.
 Ver en YouTube · 8:58
El otro lado de la call
Vuelve a la entrada del concierto del episodio anterior, reservada a 50: el derecho a comprarla. Ahora eres tú quien vendió esa reserva, sin tener la entrada. Cobras enseguida una pequeña comisión, y a cambio asumes una obligación: si quien reservó quiere la entrada, debes dársela a 50, cueste lo que cueste en ese momento. Es la call vendida, la short call: la call del segundo episodio, vista desde quien la vende.
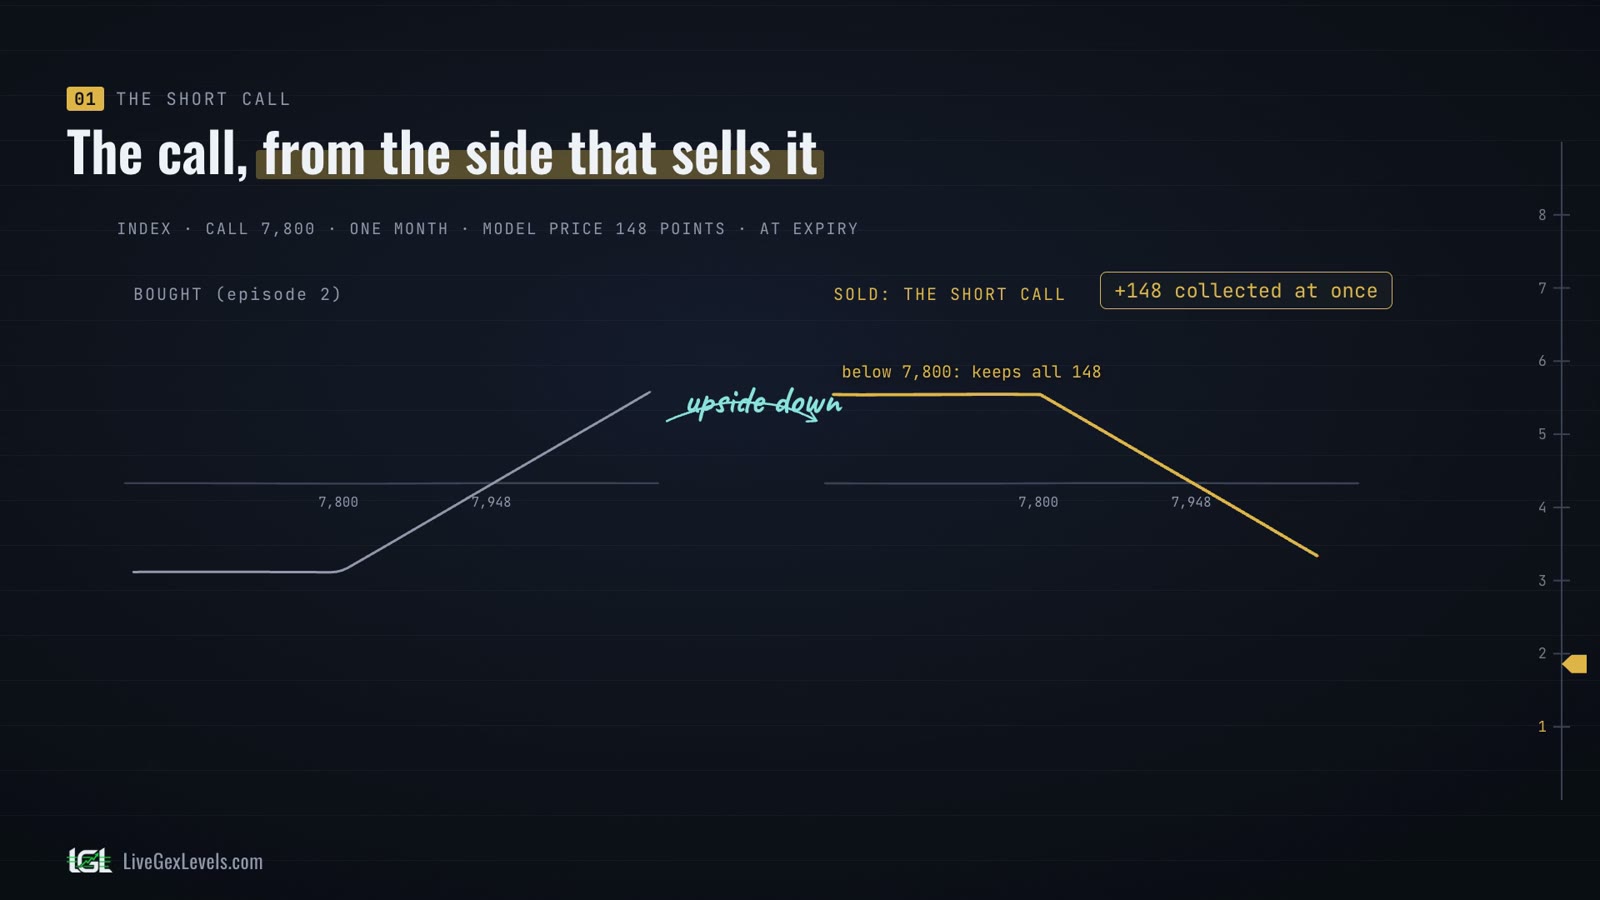
En el índice el caso es el mismo. Toma la call a 7.800, a un mes, que costaba 148 puntos: quien la vende cobra enseguida esos 148 puntos. Al vencimiento, el resultado del vendedor es el del comprador, al revés.
Si el índice termina por debajo de 7.800, la call no vale nada y el vendedor se queda con todo. Por encima, cada punto que sube el índice es un punto que paga él: en 7.948 vuelve a cero, y más arriba la pérdida sigue creciendo.
Por qué da miedo
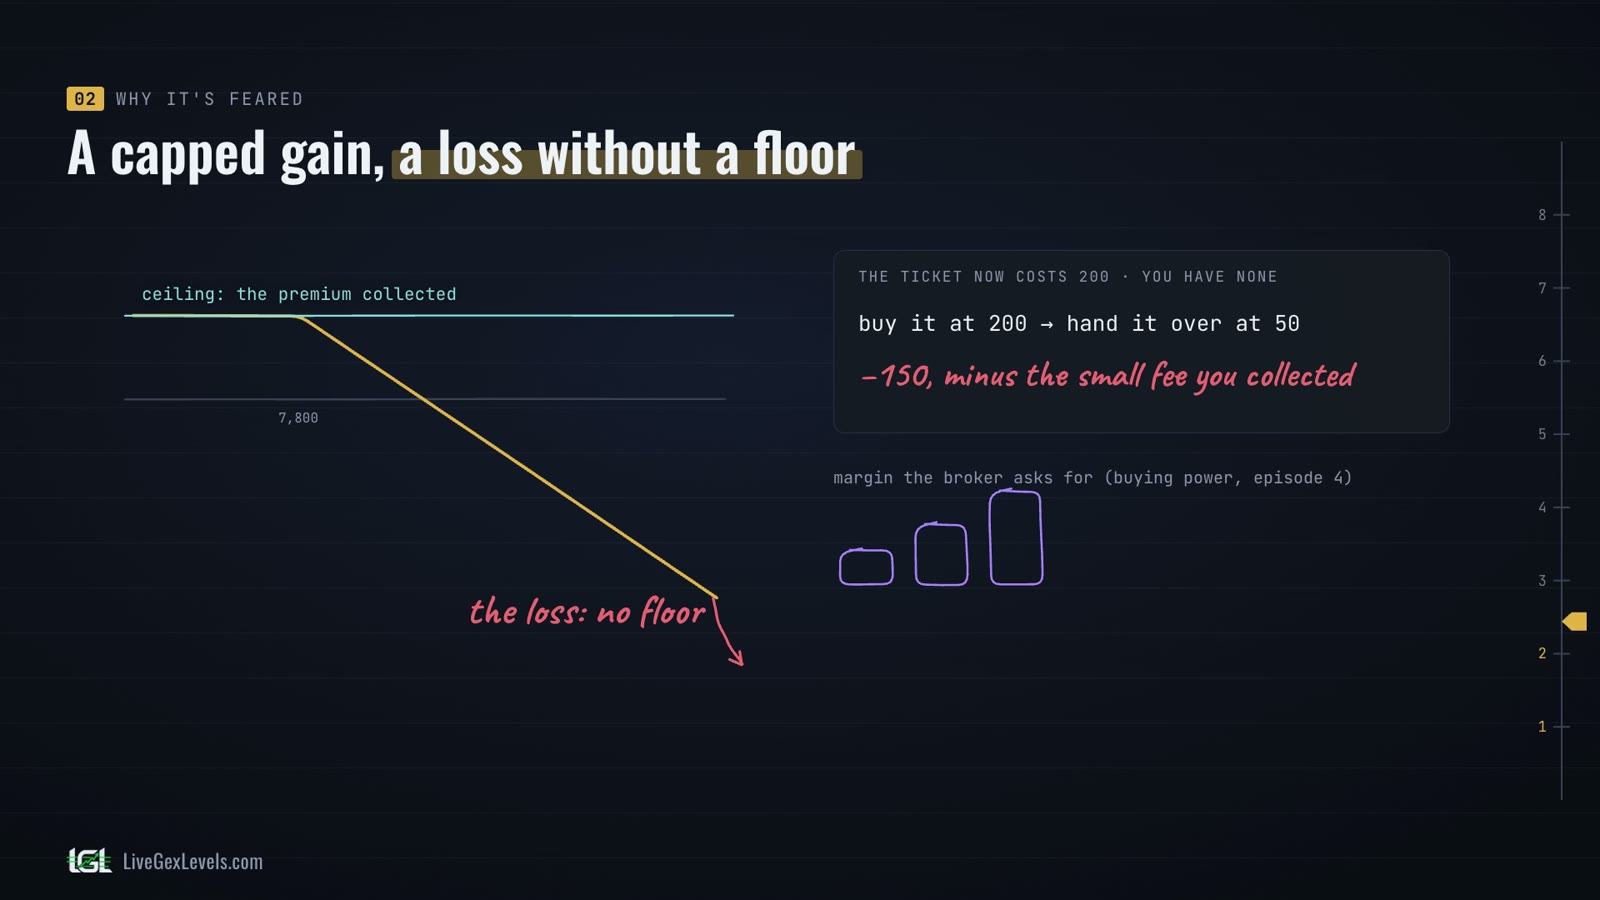
La ganancia tiene un techo: como mucho, la prima cobrada. La pérdida no: en teoría el precio puede subir sin límite, y con él lo que debes. Con la entrada: si llega a costar 200 y no la tienes, debes comprarla a 200 para entregarla a 50.
Y mientras el precio sube, el broker te pide cada vez más margen: el buying power que vimos en el episodio anterior.
Pasó de verdad. En noviembre de 2018 una empresa estadounidense, OptionSellers, gestionaba las cuentas de sus clientes vendiendo calls sobre el gas natural, descubiertas: una apuesta a que el gas seguiría barato. En pocos días el precio se disparó. El broker cerró las cuentas, y algunos clientes perdieron más de lo que habían depositado: terminaron debiendo dinero.
Por qué venderla igualmente
Entonces, ¿por qué alguien vende calls? Por el valor temporal. En el episodio anterior, quien ejercía antes del vencimiento lo tiraba; aquí está quién lo cobra: quien vende. La call a 7.800 era todo valor temporal, 148 puntos. Si el índice no se mueve, al vencimiento esos 148 puntos son del vendedor: el tiempo trabaja para él, un poco cada día.
El peligro es la subida al descubierto. ¿Y si ya tuvieras lo que podrías tener que entregar?
La covered call
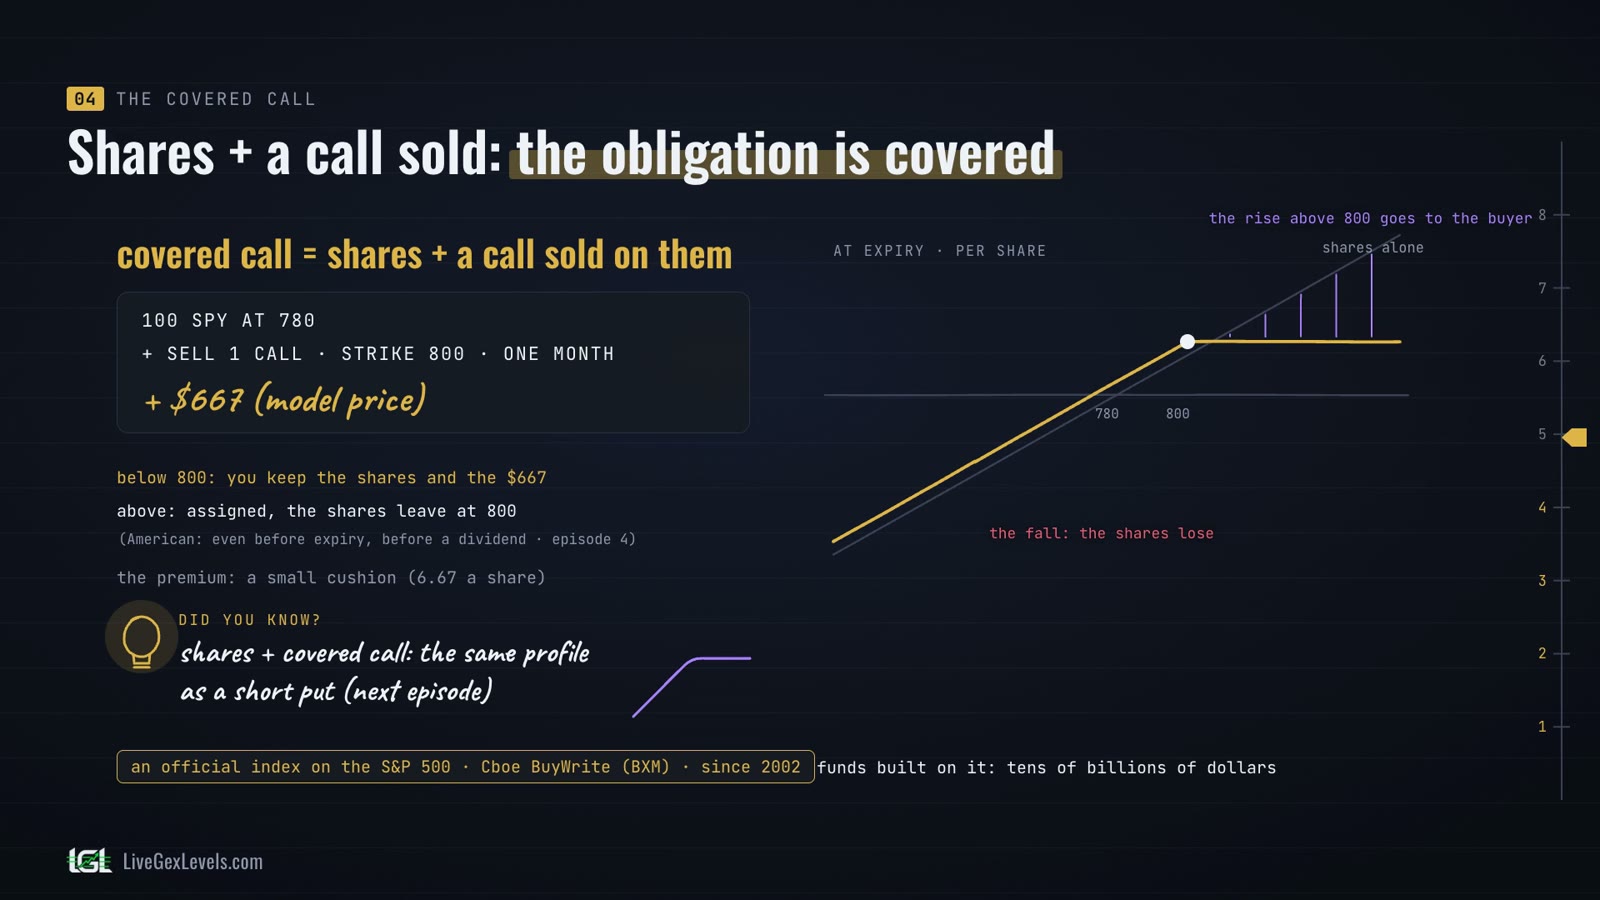
Vuelve a la entrada. Si ya la tienes, la subida ya no te asusta: si quien reservó la quiere, le das la tuya. Como mucho renuncias a lo que valdría por encima de 50. Es la covered call: tienes las acciones, y vendes una call sobre ellas.
Toma 100 participaciones de SPY a 780 y vende una call con strike 800, a un mes: el modelo te da 667 dólares. Si SPY se queda por debajo de 800, conservas las participaciones y los 667 dólares. Si termina por encima, te llega el assignment: las participaciones salen de la cuenta a 800, incluso antes del vencimiento si hay un dividendo, como en el episodio anterior. Ganas hasta 800, más la prima, y todo lo que hay por encima es para el comprador.
¿Y si SPY baja? Las participaciones pierden, igual que sin la call: la prima solo amortigua un poco la caída. Un detalle que casi nadie cuenta: las acciones con una covered call tienen el mismo perfil que una put vendida, el tema del próximo episodio.
La estrategia está tan extendida que existe incluso un índice oficial sobre el S&P 500, el Cboe BuyWrite, BXM, desde 2002, y los fondos construidos sobre ella gestionan decenas de miles de millones de dólares.
El collar
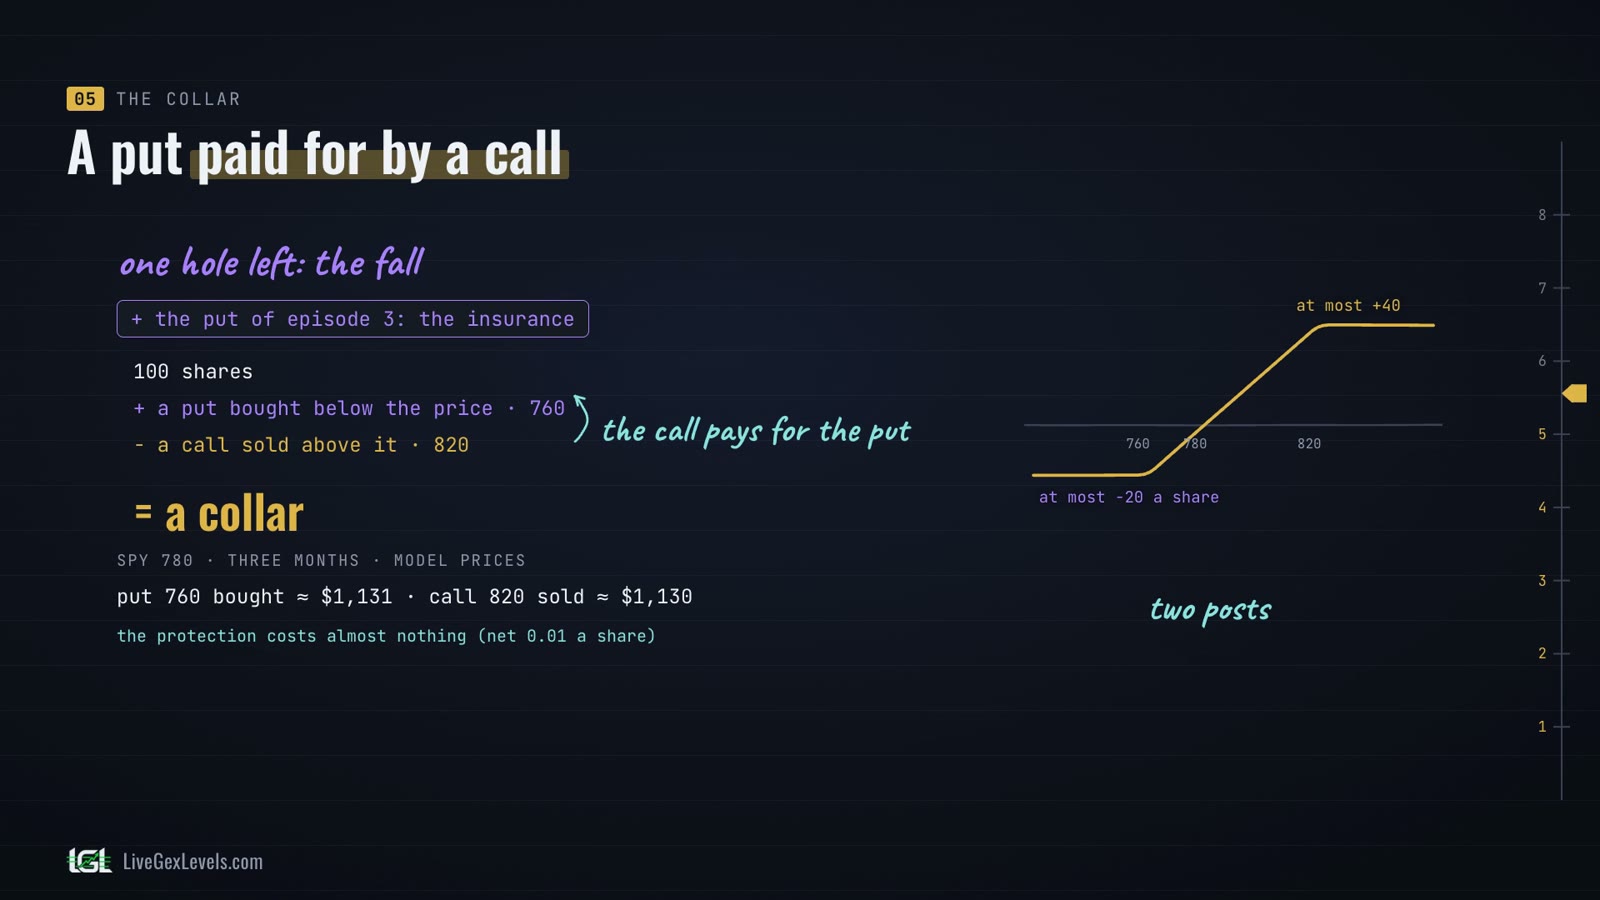
La covered call deja un hueco: la caída. Para cerrarlo se añade la put del tercer episodio, el seguro. Acciones, una put comprada por debajo del precio y una call vendida por encima: eso es un collar. La call vendida paga la put, en parte o del todo.
Con SPY en 780, a tres meses, la put a 760 y la call a 820 cuestan casi lo mismo en el modelo: unos 1.130 dólares cada una, por contrato. Así pierdes como mucho 20 dólares por participación, ganas como mucho 40, y la protección no cuesta casi nada.
Un caso famoso, tal como lo contó él mismo: Mark Cuban. En 1999 vendió su empresa, Broadcast.com, a Yahoo, y le pagaron en acciones de Yahoo. Sobre esas acciones compró puts y vendió calls: un collar. Después estalló la burbuja de internet. Cuban ha dicho que sin esa cobertura habría perdido gran parte de su fortuna.
Un adelanto: la poor man's covered call
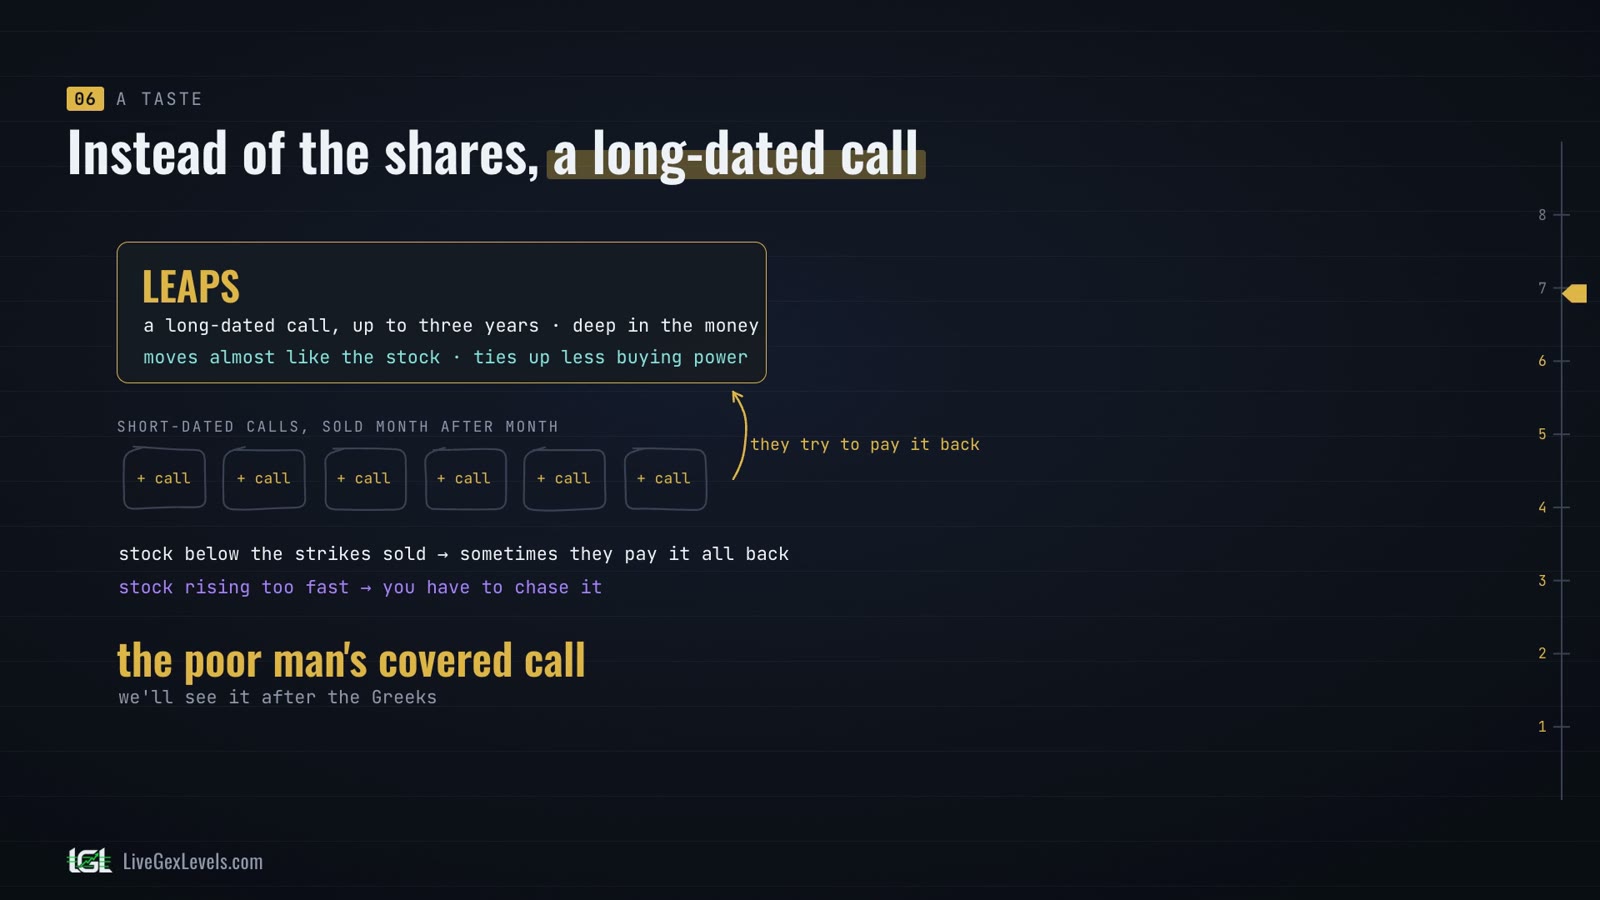
Una última variante, solo un adelanto. En lugar de las acciones puedes tener una LEAPS, una call de vencimiento largo, hasta tres años, muy in the money: se mueve casi como la acción y compromete menos buying power.
Las calls de vencimiento corto, vendidas mes tras mes, intentan pagarla: si la acción se queda por debajo de los strikes vendidos, a veces la pagan entera; si sube demasiado rápido, tienes que perseguirla. Se llama poor man's covered call, y vuelve después de las griegas.
La respuesta
Volvamos a la pregunta del principio. Sola, la call vendida da miedo porque su pérdida no tiene techo. Dentro de una covered call o de un collar, las acciones cubren la obligación: el riesgo sin límite se convierte en un techo para tu ganancia. Por eso los inversores la usan tanto.
Los límites siguen ahí: las acciones pueden bajar igual, y la ganancia se detiene en el strike.
En resumen
- Vender una call quiere decir cobrar la prima y asumir la obligación.
- Sola, la ganancia se queda en la prima, y la pérdida, en teoría, no tiene límite.
- Con las acciones debajo es una covered call: renuncias a la subida por encima del strike a cambio de la prima.
- Con una put más es un collar: pérdida y ganancia entre dos postes.
- Todos los números salen de un modelo, sin contar los costos.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
