
Options School · Publicado
La put vendida: vender el seguro después de una caída
Después de unos días de caídas, algunos compran directamente el subyacente. Otros venden una put. ¿Por qué? Porque el miedo sube el precio del seguro, y quien vende una put hace de asegurador: si el índice rebota, tres fuerzas tocan para él; si la caída sigue, precio y volatilidad tocan en contra, y solo el tiempo sigue de su lado.
 Ver en YouTube · 9:44
El otro lado de la put
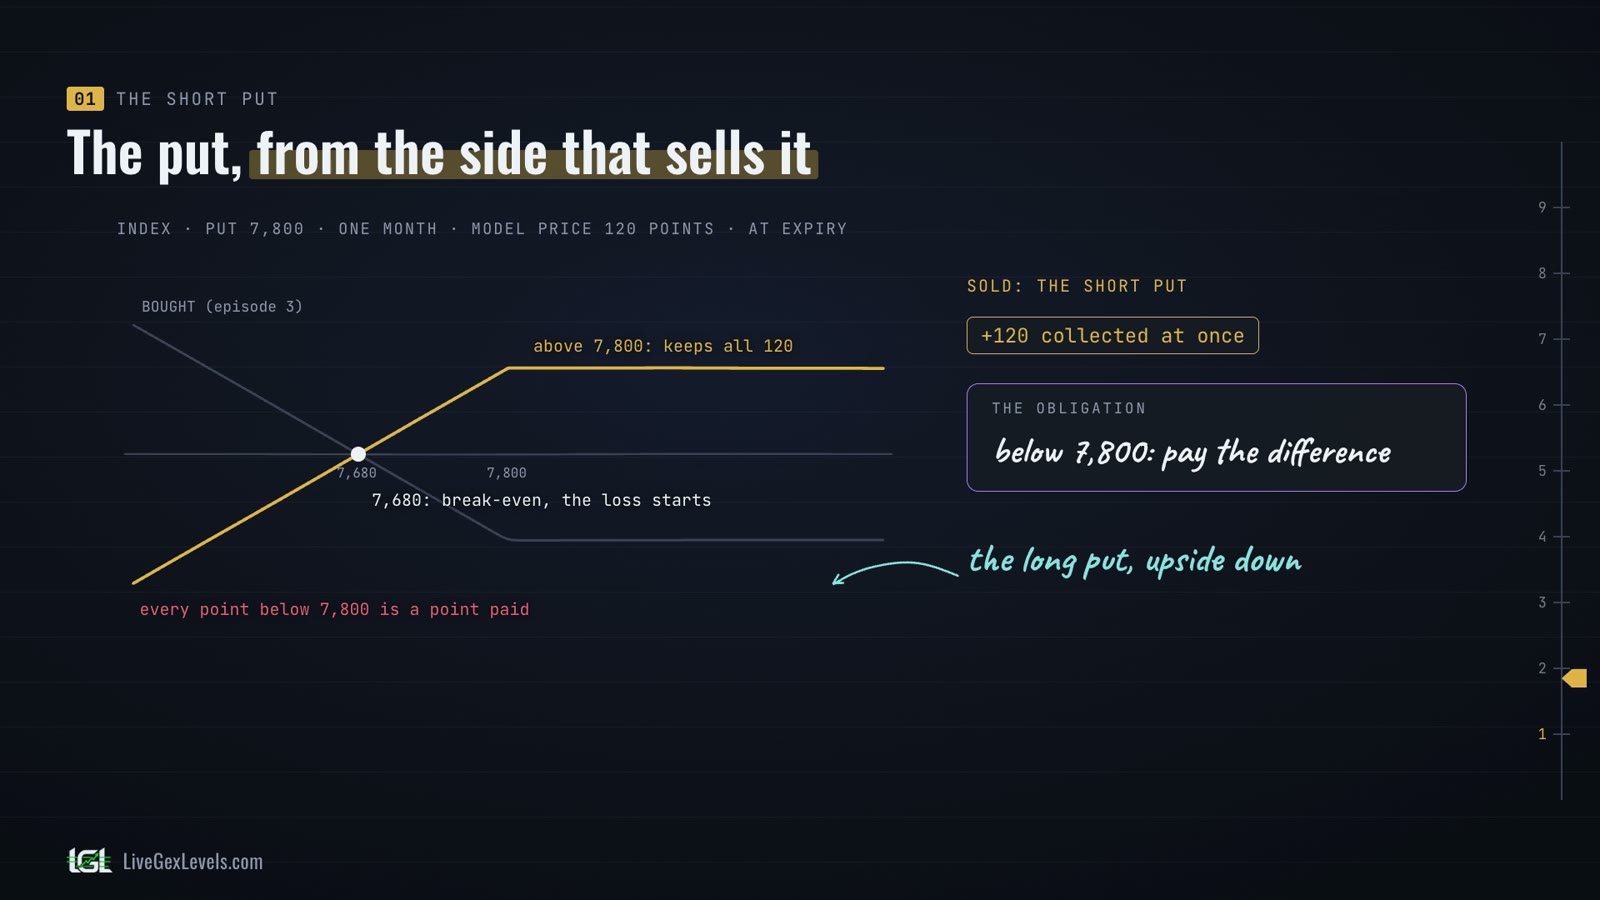
En el tercer episodio compramos una put sobre el índice: strike 7.800, a un mes, por 120 puntos. Ahora mírala desde el otro lado. Quien la vende cobra enseguida esos 120 puntos, y asume una obligación: si el índice termina por debajo del strike, paga la diferencia. Es la put vendida, la short put.
Por encima de 7.800 la put vence sin valor y quien la vendió se queda con todo. Por debajo, cada punto que baja el índice es un punto que paga él: en 7.680 vuelve a cero, y más abajo la pérdida sigue creciendo. Al vencimiento es la put comprada al revés. Y, como dijimos en el episodio anterior, tiene la misma forma que la covered call.
Todos los números de los ejemplos salen de un modelo, no de cotizaciones de mercado, sin contar los costes; los casos históricos salen de las fuentes del final.
Por qué después de una caída
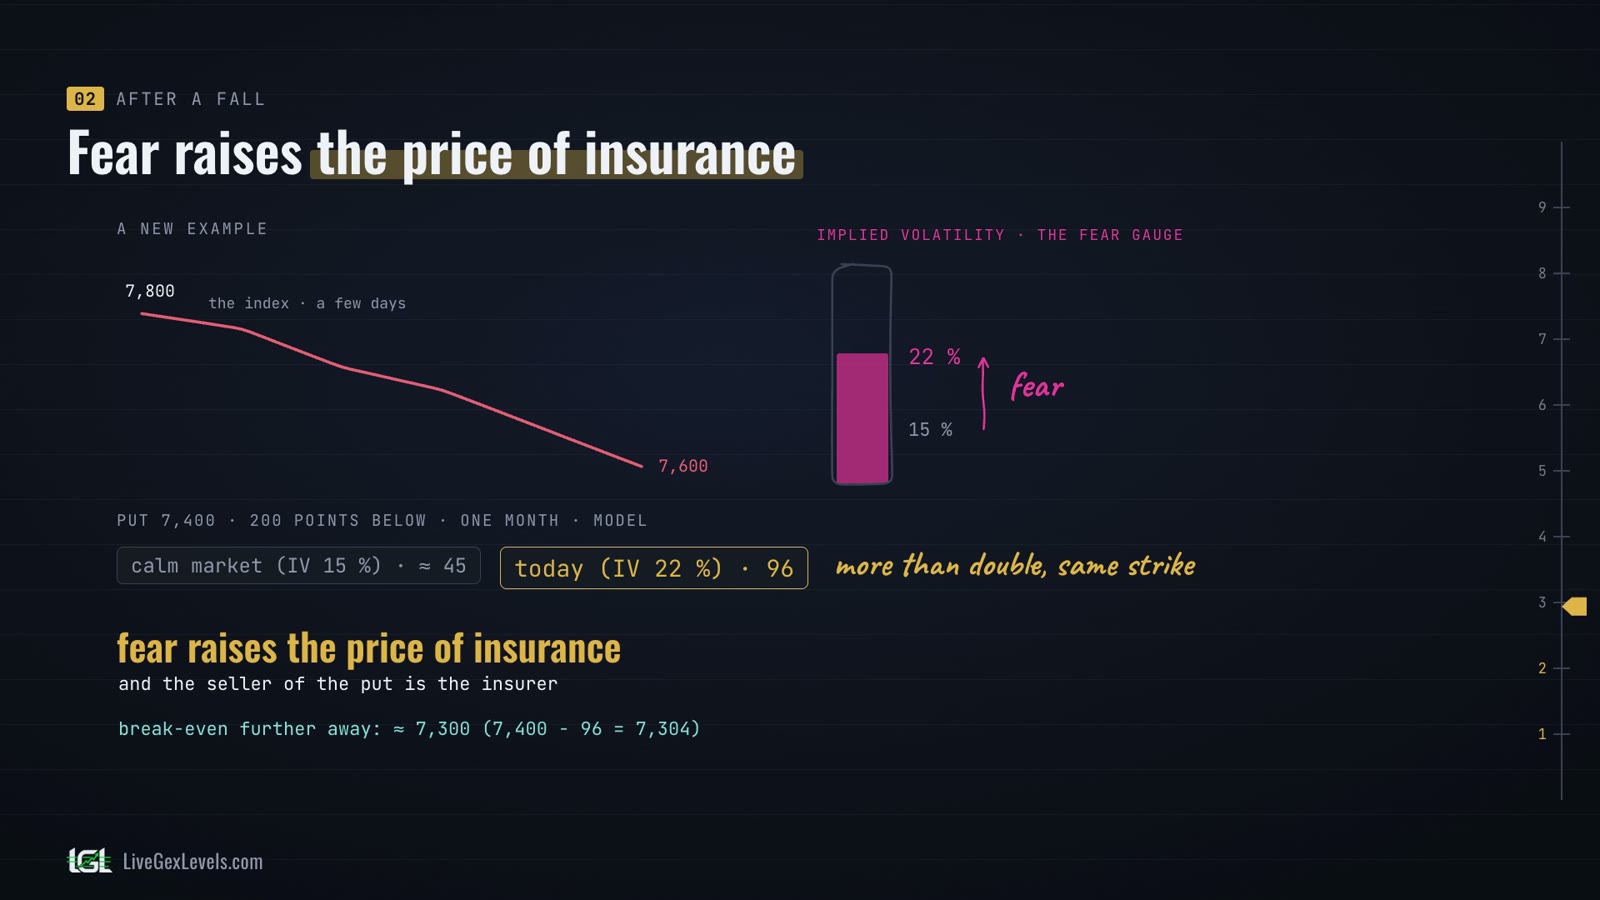
Ahora un ejemplo nuevo. En pocos días el índice ha bajado de 7.800 a 7.600, y el miedo ha llevado la volatilidad implícita del 15 al 22 por ciento. Toma la put con strike 7.400, doscientos puntos por debajo, a un mes.
En un mercado tranquilo pagaría unos 45 puntos. Hoy paga 96: más del doble, por el mismo strike. El miedo sube el precio del seguro, y quien vende la put hace de asegurador. Y el punto de equilibrio se aleja, a unos 7.300: el strike menos la prima.
Una sinfonía
Esto es lo que hace especial a la put vendida. Quien la vendió quiere que la put pierda valor, y sobre su precio actúan tres fuerzas: las griegas que ya vimos en esta serie.
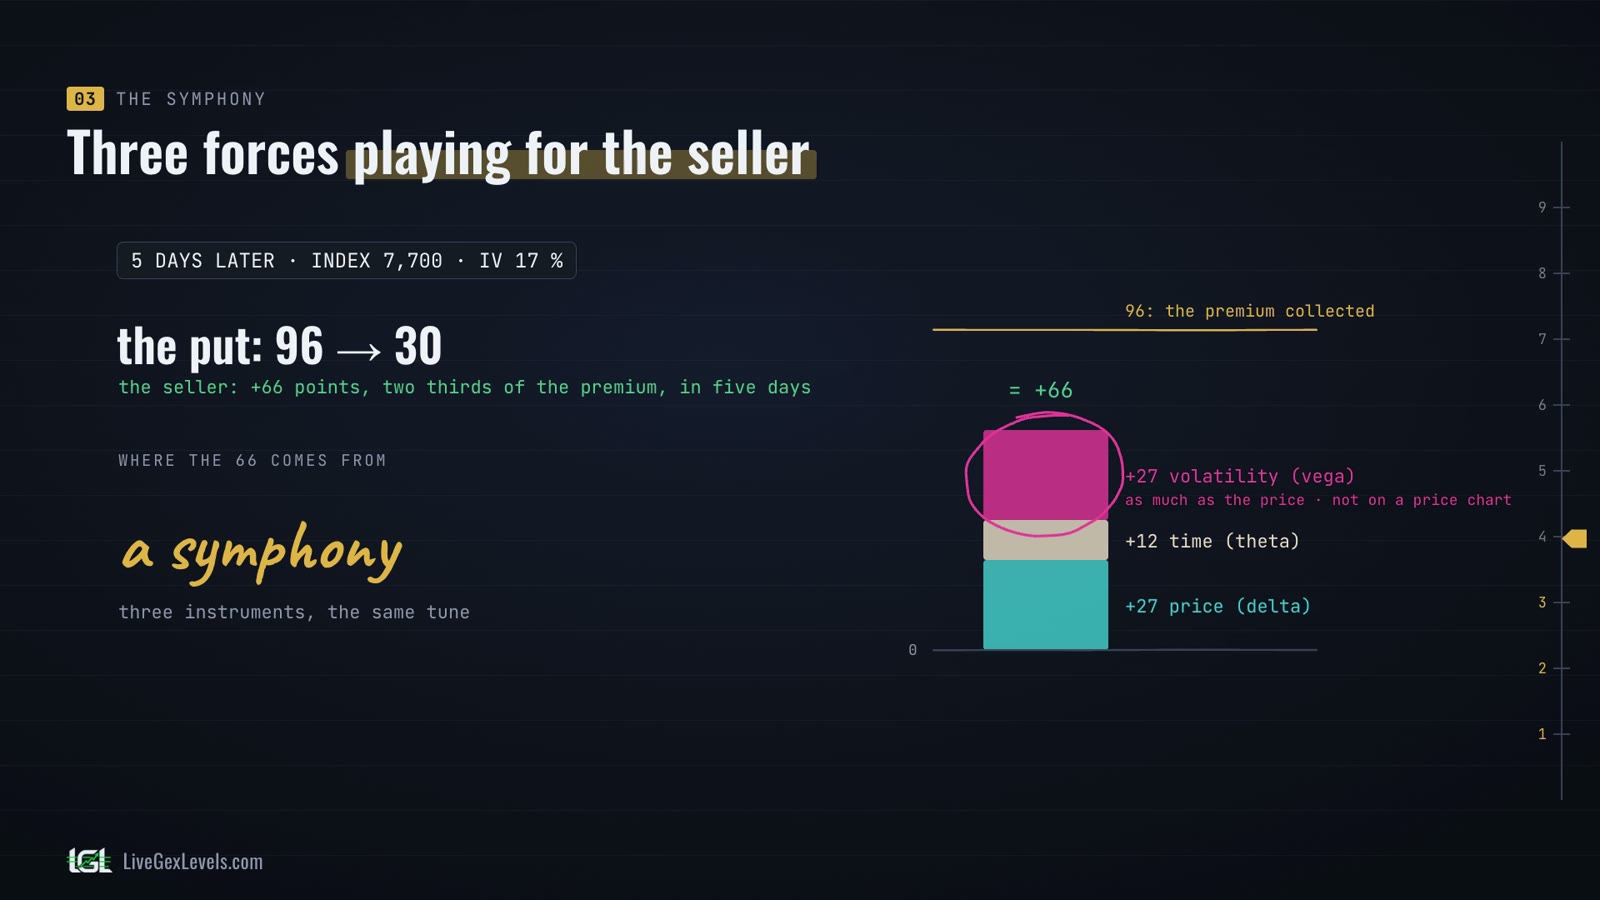
El delta: el índice sube, y la put pierde valor. El theta: cada día que pasa, pierde un poco más. El vega: el miedo se calma, la volatilidad implícita baja, y la put vuelve a perder. Para quien vende, el vega es negativo: lo que le hace ganar es la bajada de la volatilidad implícita. Cada pérdida de la put es una ganancia para quien la vendió, y en el índice el precio que sube y el miedo que baja suelen llegar juntos.
Hagámosla sonar. Cinco días después el índice rebota a 7.700, y la volatilidad implícita baja al 17 por ciento. La put vendida a 96 ahora vale 30: quien la vendió gana 66 puntos, dos tercios de la prima, en cinco días. ¿De dónde salen? Unos 27 del precio, 12 del tiempo y 27 de la volatilidad. Tres instrumentos que tocan la misma música: una sinfonía.
Y fíjate en la volatilidad: pesa tanto como el precio, y en un gráfico de precios no se ve.
La sinfonía al revés
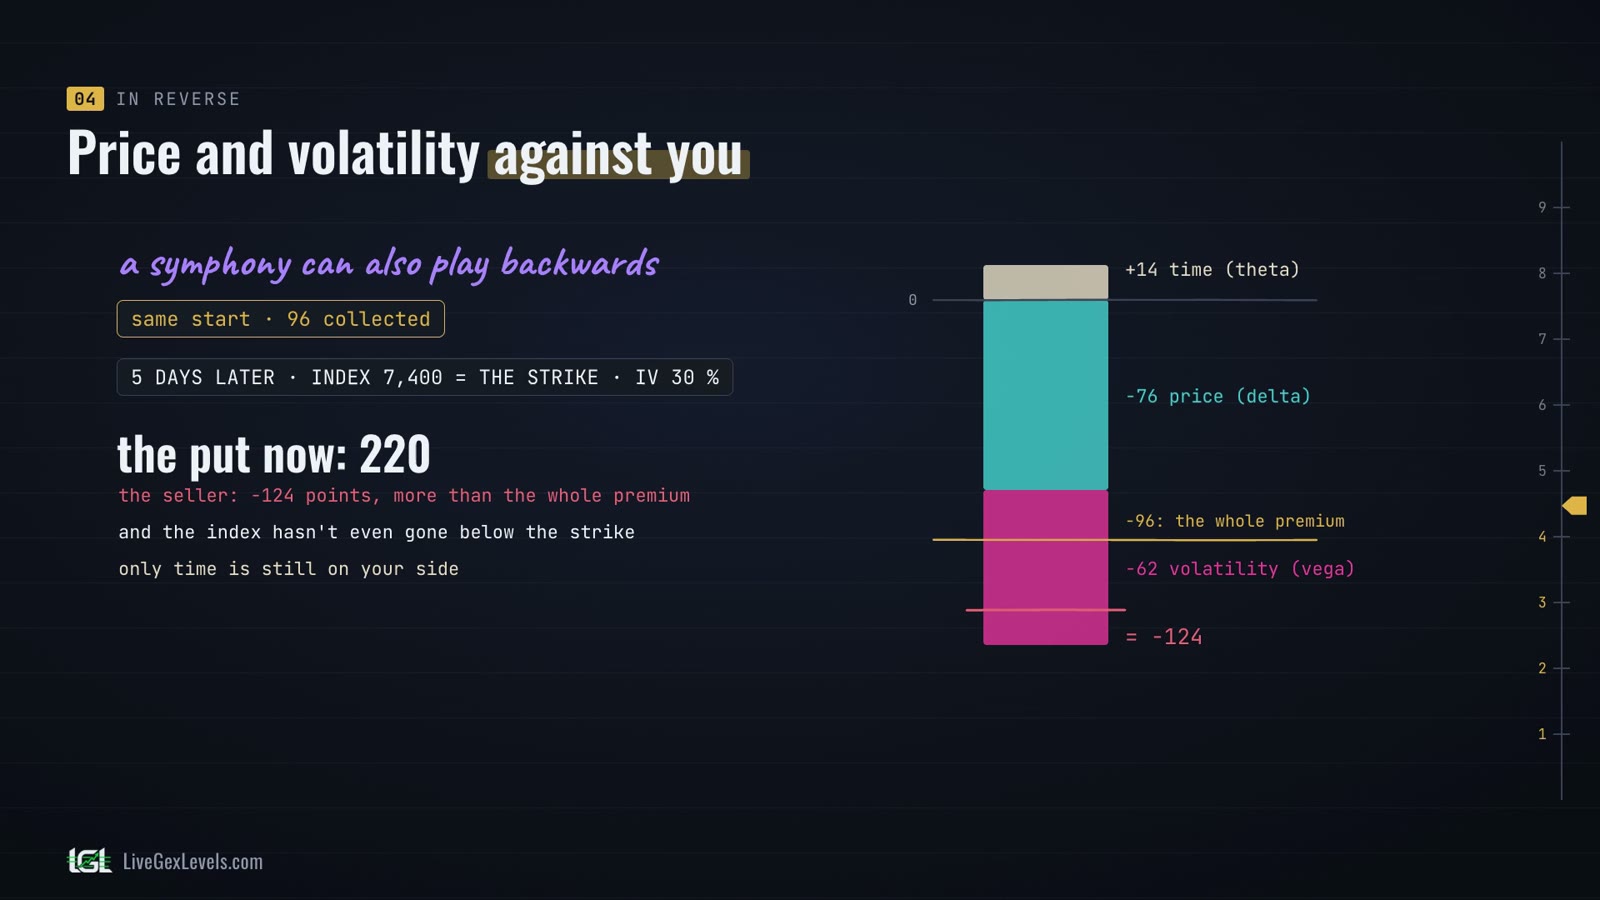
Pero una sinfonía también puede sonar al revés, y por eso la put vendida da miedo. Mismo comienzo, pero la caída sigue: cinco días después el índice está en 7.400, justo en el strike, y la volatilidad implícita está en el 30 por ciento. La put ahora vale 220. Quien la vendió pierde 124 puntos, más que toda la prima, y el índice ni siquiera ha bajado del strike. Precio y volatilidad juegan los dos en tu contra; solo el tiempo sigue de tu lado.
Y hay una cuarta fuerza, el gamma: cuanto más se acerca el índice al strike, más rápido crece el delta de la put en tu contra. Mientras tanto, el broker sube el margen que te pide, porque el margen crece cuando el índice baja y cuando la volatilidad sube: una margin call puede llegar antes incluso de que se toque el strike.
Pasó de verdad. En febrero de 2018 un fondo que vendía opciones sobre los futuros del S&P 500, puts y calls lejos del precio, perdió más de cuatro quintos de su capital en dos días, con el mercado en caída y la volatilidad por las nubes. Lo cerraron.
La prima todavía no es tuya
El broker te abona la prima enseguida. ¿Es tuya? Todavía no. Justo después de la venta tu resultado es cero: has cobrado 96 puntos, y debes una put que vale 96. Cada día el broker valora esa put a su precio de mercado, y cuánto de la prima te queda depende de dónde cierre el índice al vencimiento, o de lo que cueste la put cuando la recompres.
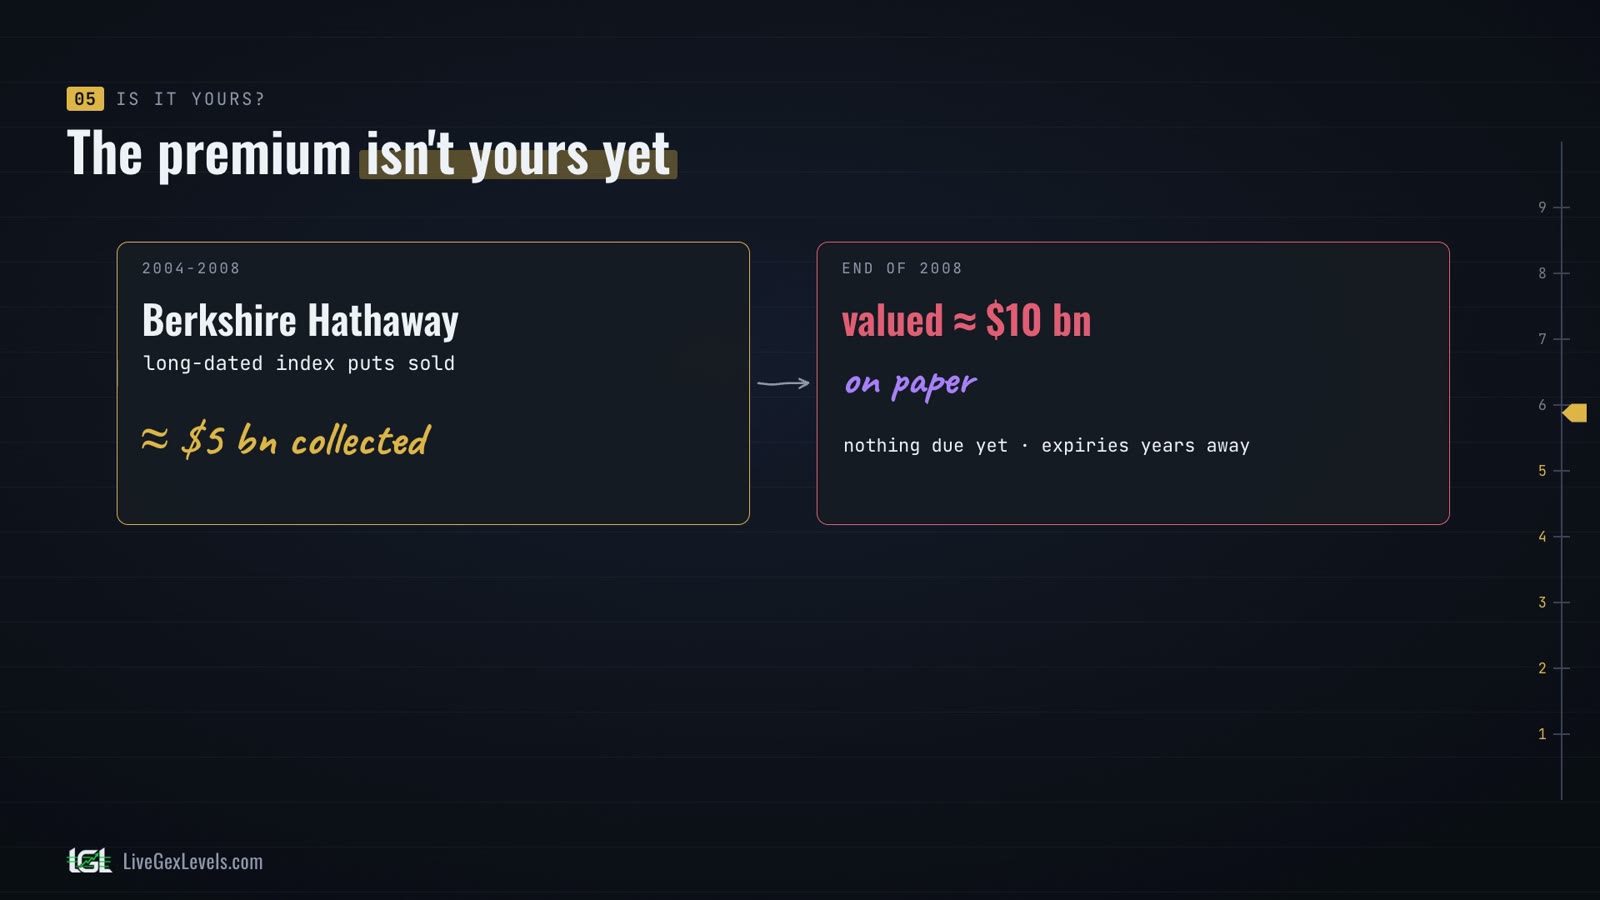
Lo han vivido incluso los inversores más famosos. Entre 2004 y 2008, la Berkshire Hathaway de Warren Buffett vendió puts a largo plazo sobre índices bursátiles y cobró unos cinco mil millones de dólares. A finales de 2008, con los mercados en fuerte caída, esas puts valían unos diez mil millones: sobre el papel, una pérdida tan grande como toda la prima. Todavía no había nada que pagar: faltaban muchos años para los vencimientos. La prima estaba en la cuenta, pero todavía no era suya.
Grande, pero finita
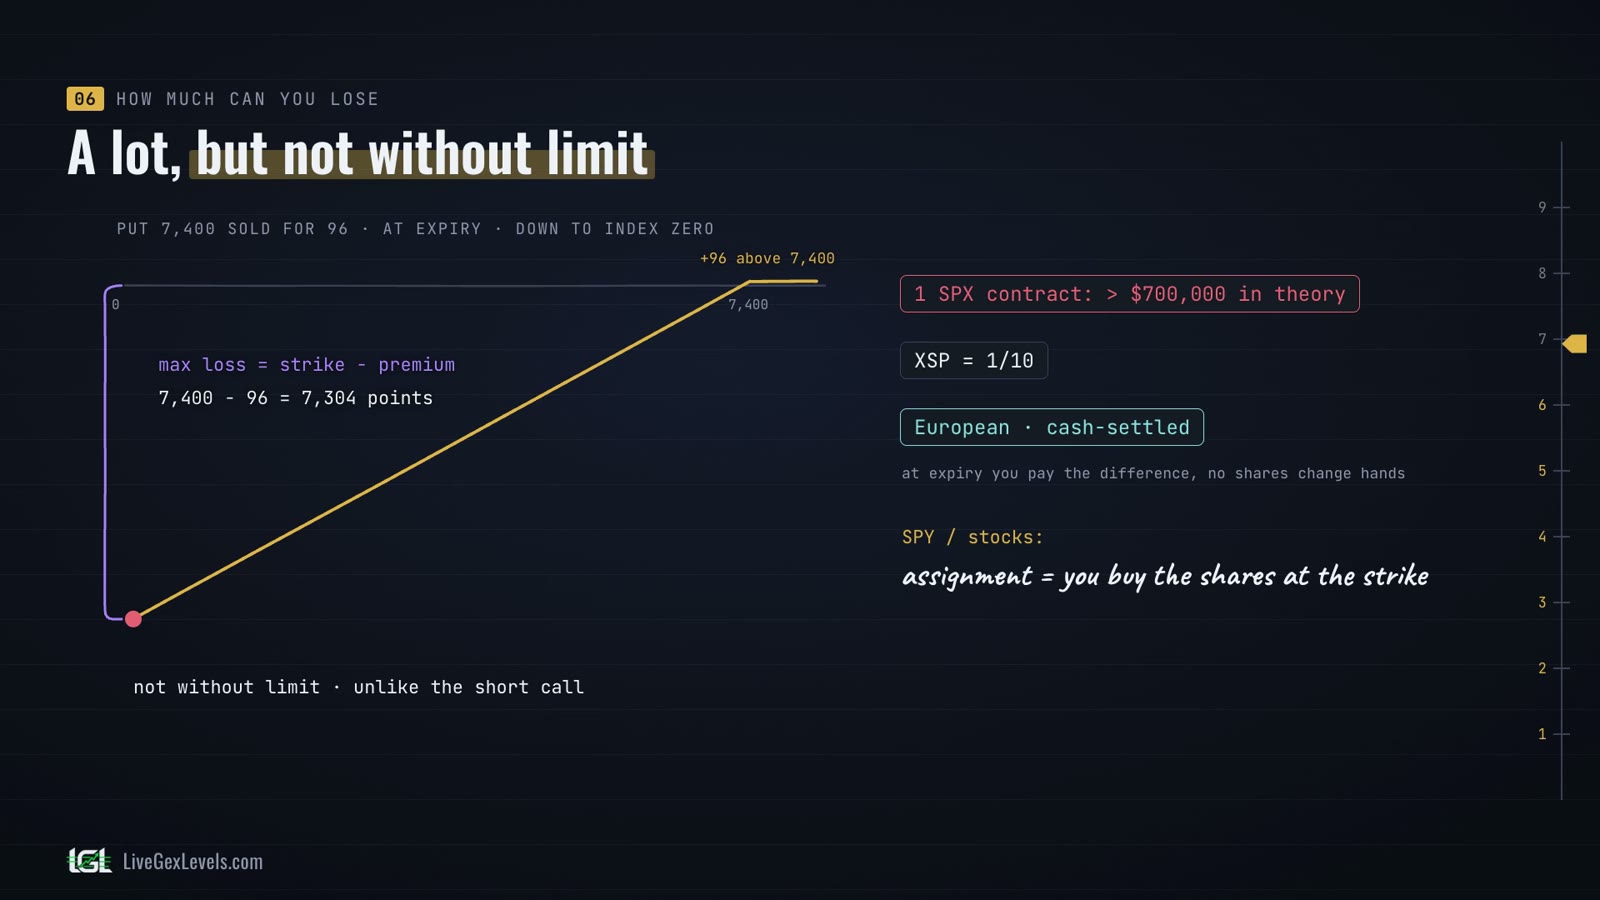
¿Cuánto se puede perder? Mucho, pero no sin límite, a diferencia de la call vendida descubierta. En el peor caso el índice va a cero, y pierdes el strike menos la prima: en la put a 7.400 vendida a 96, 7.304 puntos. En un contrato SPX son, en teoría, más de setecientos mil dólares. XSP, la versión mini, es una décima parte.
Las dos son europeas y se liquidan en efectivo: al vencimiento pagas la diferencia, y ninguna acción cambia de manos. En SPY o en una acción, en cambio, si te asignan, compras las acciones al strike.
La versión de los inversores
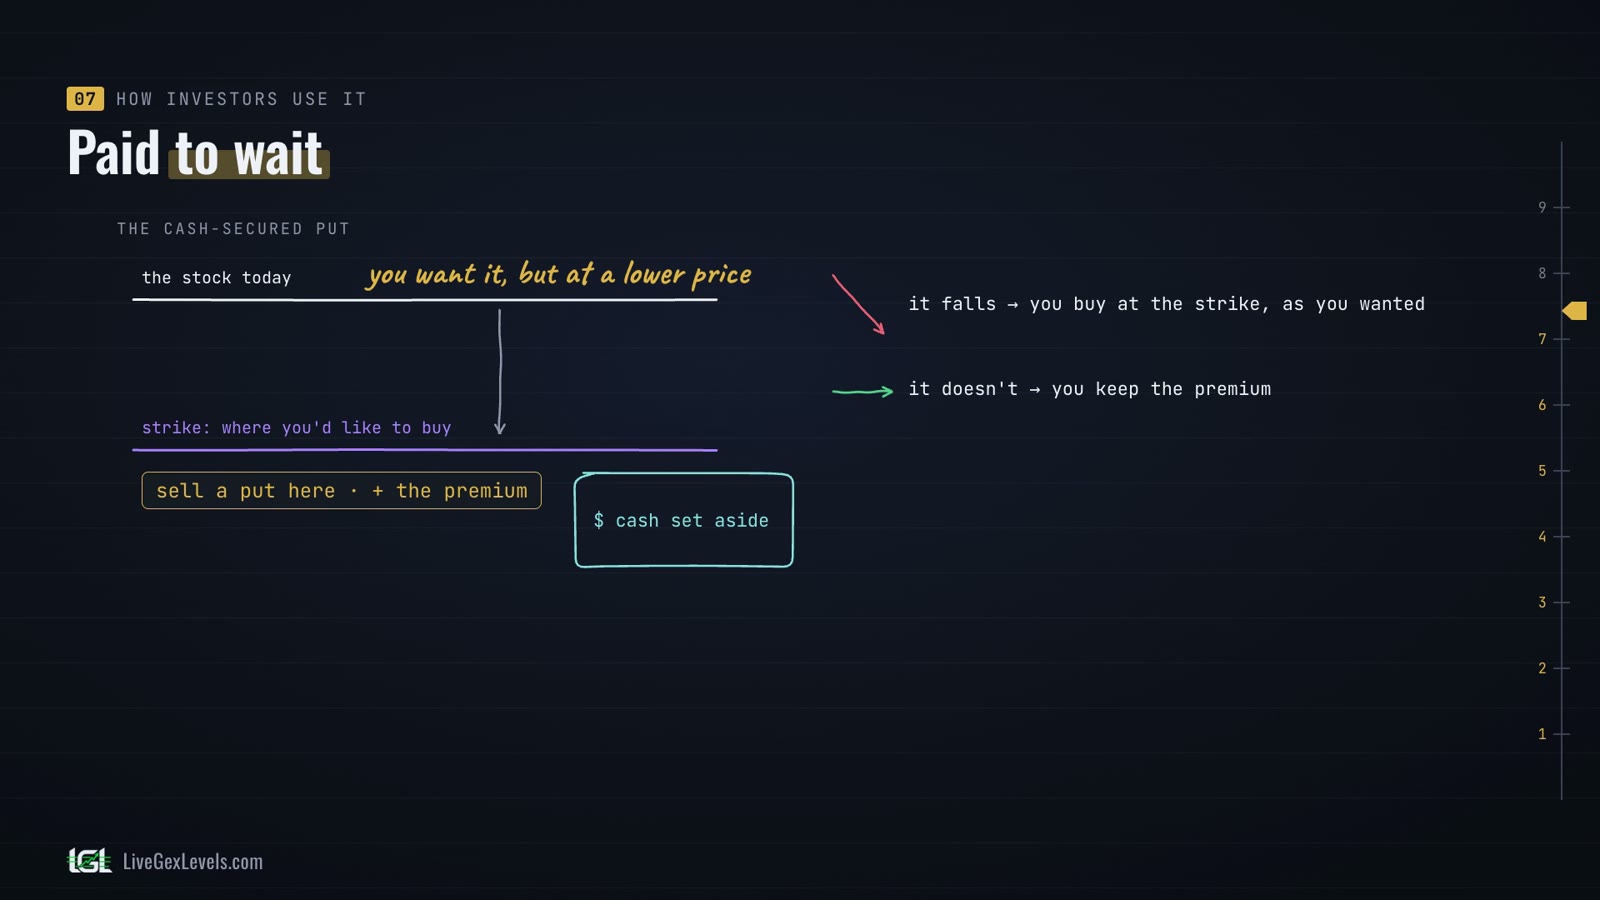
Y así es justamente como la usan muchos inversores. Quieres comprar una acción, pero a un precio más bajo. Vendes una put con el strike donde te gustaría comprar, guardando el efectivo aparte: se llama cash-secured put. Si la acción termina por debajo del strike, la compras al strike, como querías, aunque para entonces valga menos; si no, te quedas con la prima. Te pagan por esperar.
Warren Buffett contó a sus accionistas, en la junta anual de 1994, que había vendido puts sobre acciones de Coca-Cola justo así: el precio no bajó, y Berkshire se quedó con unos siete millones y medio de dólares.
Y sobre el S&P 500 existe incluso un índice oficial que vende una put cada mes, el Cboe PutWrite: aparece en el artículo sobre las dos ventajas reales en opciones.
La respuesta
Volvamos a la pregunta del principio. ¿Por qué algunos venden una put después de una caída? Porque el miedo hace la prima más rica, y si el índice rebota, precio, tiempo y volatilidad tocan todos para quien vende.
En promedio, el miedo que reflejan las opciones sobre índices ha sido mayor que los movimientos que llegaron después: lo cuenta el artículo sobre las dos ventajas reales en opciones. Pero el mercado paga más porque espera movimientos más grandes, y a veces llegan: entonces la sinfonía suena al revés.
En resumen
- Vender una put quiere decir cobrar la prima y asumir la obligación de pagar por debajo del strike.
- Después de una caída, el miedo hace la prima más rica.
- Si el índice rebota, delta, theta y vega trabajan todos para quien vende; si la caída sigue, delta y vega trabajan en contra, el gamma acelera, solo el theta sigue ayudando, y el margen sube.
- La pérdida máxima es grande pero finita: el strike menos la prima.
- La prima todavía no es tuya: cuánto te queda depende de dónde cierre el índice al vencimiento, o de lo que cueste la put cuando la recompres.
- Todos los números de los ejemplos salen de un modelo, sin contar los costes.
Fuentes
- Berkshire Hathaway: carta a los accionistas de 2008, en inglés
- Berkshire Hathaway: carta a los accionistas de 2010, en inglés
- CNBC Warren Buffett Archive: junta anual de Berkshire Hathaway de 1994, sesión de la tarde, en inglés
- CFTC: comunicado 8392-21 (2021) sobre el fondo de febrero de 2018, en inglés
- SEC: comunicado 2021-89 sobre el mismo fondo, en inglés
- Cboe: metodología de los índices S&P 500 PutWrite, en inglés
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
