
Options School · Publicado
Opciones call explicadas: la call comprada, el payoff y las griegas
Pagar hoy una fracción del valor de un índice para ganar con cada punto que suba por encima de un precio fijado ahora: una apuesta apalancada a la subida, con plazo. Pero para ganarla no basta con acertar: la subida tiene que llegar, ser lo bastante grande y llegar a tiempo.
 Ver en YouTube · 12:55
Qué compras
Las primeras opciones cotizadas en Chicago, en 1973, eran todas calls; las puts llegaron cuatro años después. Una call es el derecho a comprar el subyacente a un precio fijo, el strike, hasta una fecha, el vencimiento. Ese derecho lo pagas hoy: la prima.
Un índice no se puede comprar como tal, así que sobre un índice la call se liquida en efectivo: al vencimiento recibes la diferencia entre el índice y el strike, si el índice termina por encima del strike.
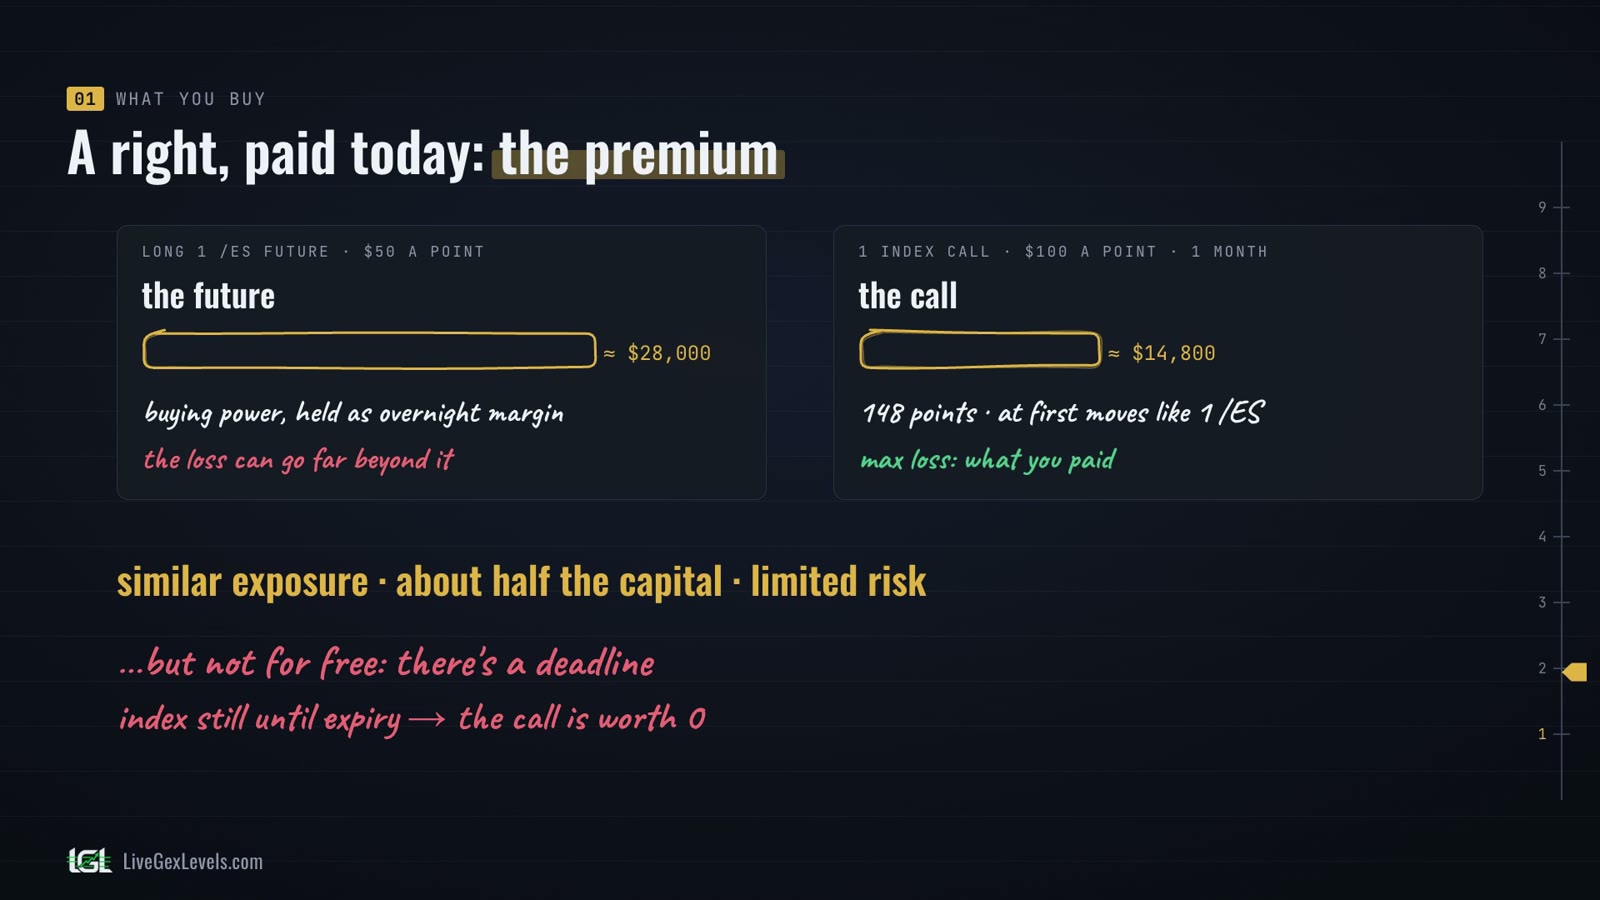
Un caso concreto: el futuro del S&P 500, ES. Para mantener un contrato overnight tu broker retiene unos 28.000 dólares de buying power, y una caída puede costarte mucho más. Una call sobre el índice, con números de ejemplo, strike 7.800, donde está el índice, y un mes por delante, cuesta 148 puntos, unos 14.800 dólares, y al principio se mueve más o menos como ese futuro.
Exposición parecida, cerca de la mitad del capital, y como mucho pierdes lo que pagaste. Pero no sale gratis: la call tiene un plazo, y si el índice se queda quieto hasta el vencimiento, vale cero.
Al vencimiento: el palo de hockey
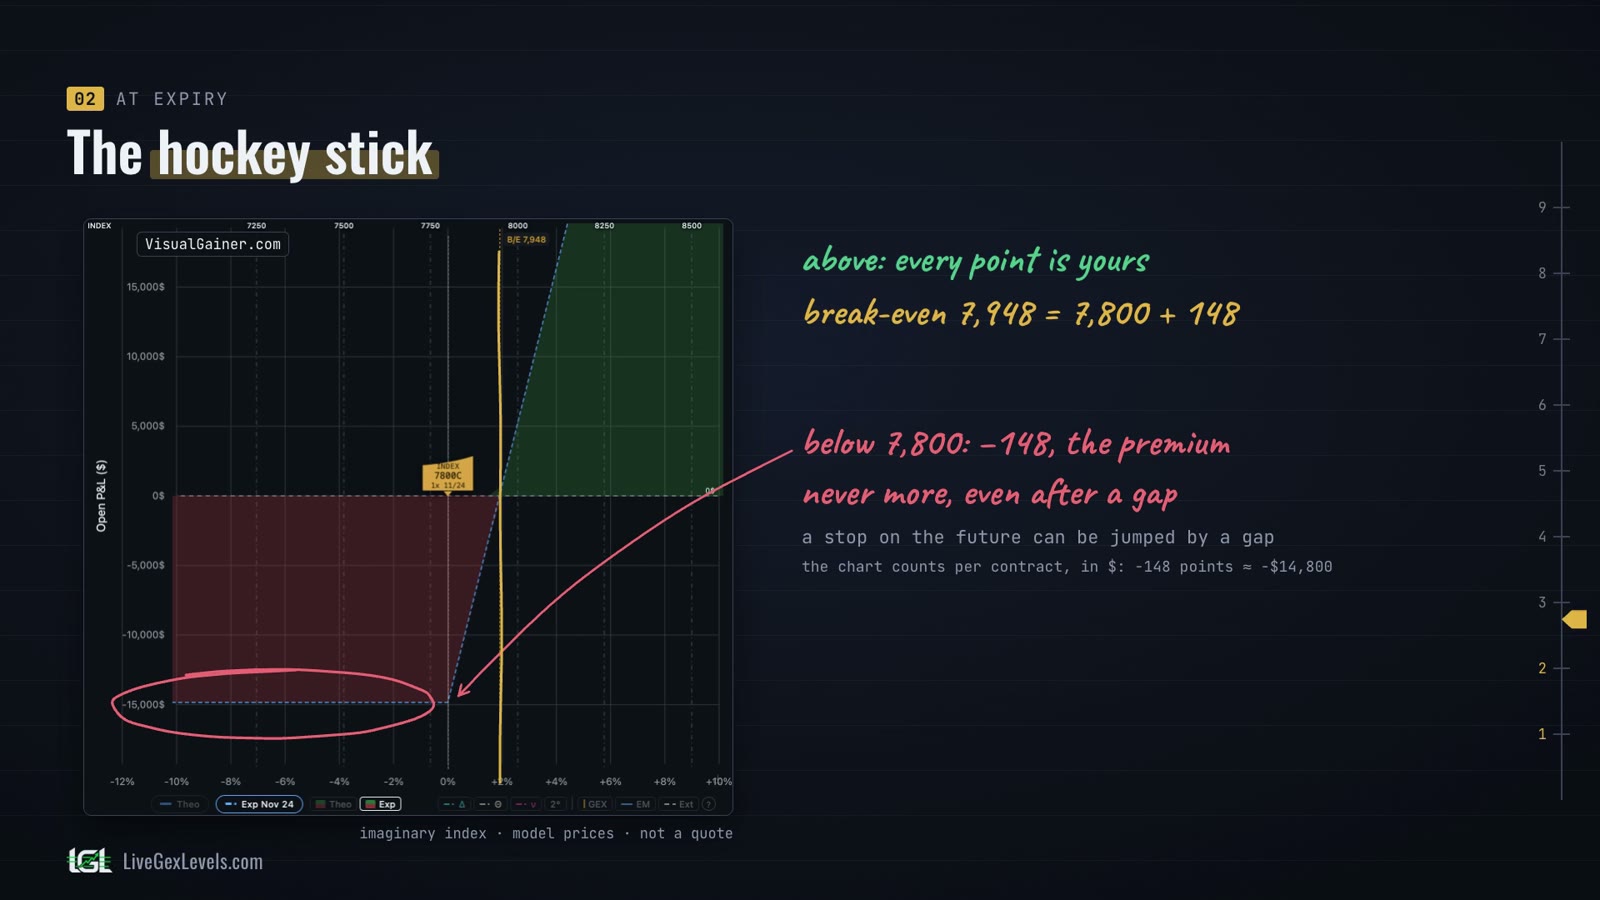
Empieza por el final: el día del vencimiento. Si el índice cierra por debajo de 7.800, el derecho no vale nada y has perdido la prima. Solo la prima, nunca más, aunque el índice abra con un gran gap a la baja. Un stop en el futuro no puede prometerlo: un gap puede saltarlo de golpe.
Por encima de 7.800, cada punto que gana el índice es un punto para ti. Llegas al punto de equilibrio en 7.948, el strike más la prima. Esa es la forma al vencimiento: plana y luego una recta que sube. Los traders la llaman palo de hockey.
Antes del vencimiento: una curva más suave
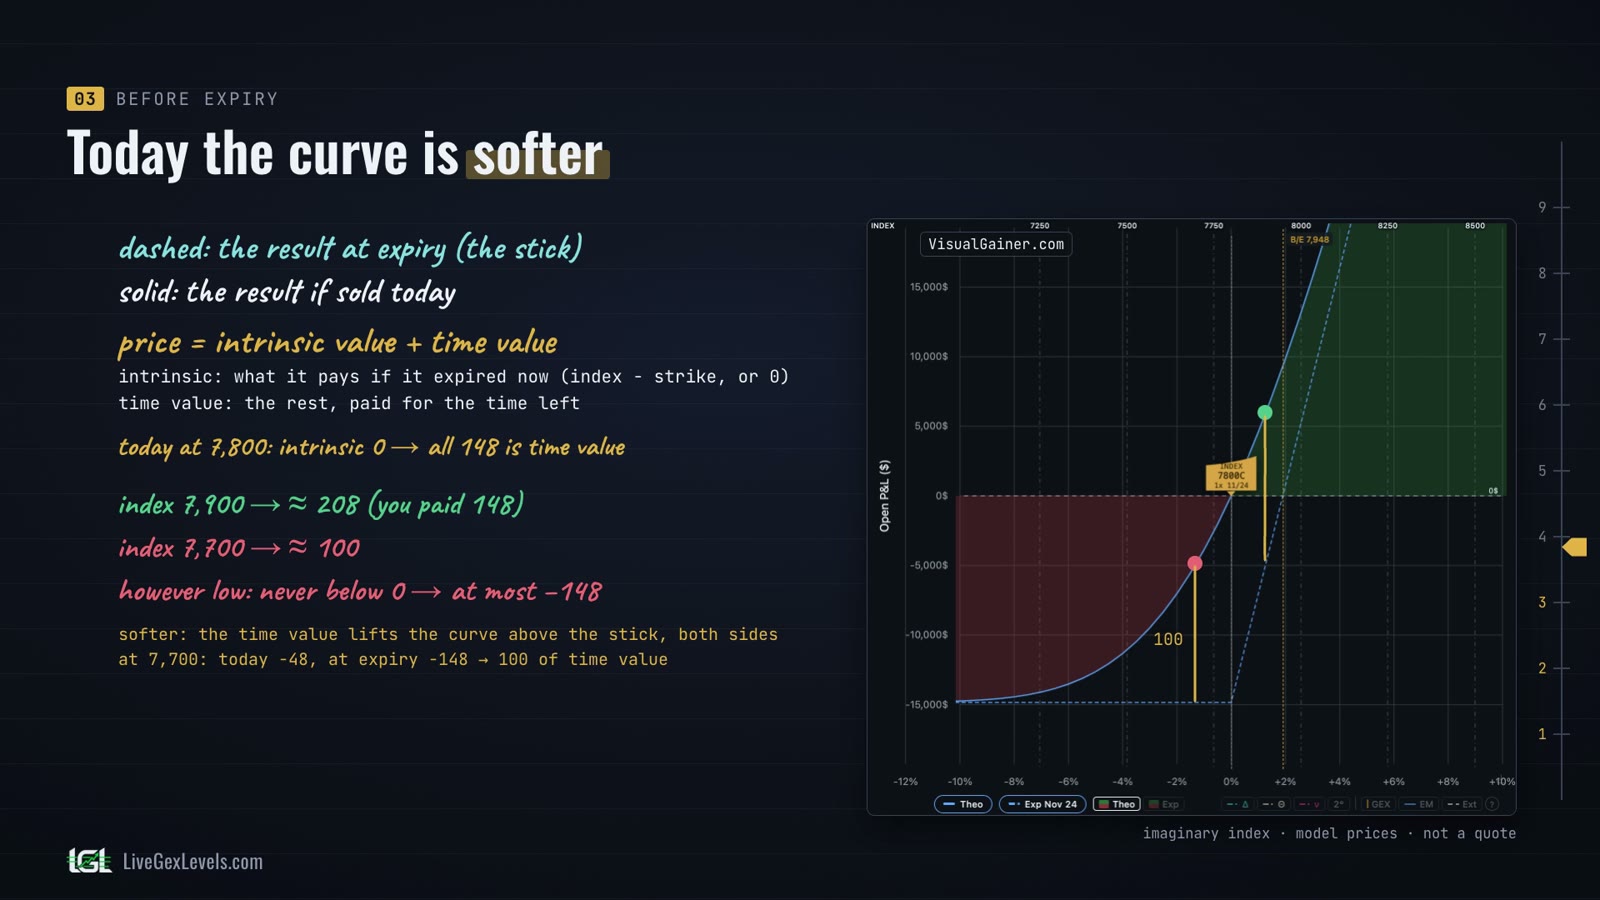
Antes del vencimiento el panorama es otro. En el gráfico la línea discontinua es el palo, el resultado al vencimiento; la continua es el resultado si vendieras la call hoy. Justo después de comprarla cruza el cero en 7.800: si la revendes enseguida recibes más o menos lo que pagaste, dejando de lado el spread entre compra y venta.
¿Por qué la curva no es un palo de hockey desde el primer día? Porque al contrato aún le queda tiempo, y el tiempo vale algo. Supón que pagas hoy 5.000 euros por el derecho a comprar un piso a 300.000 dentro de un año. Si un mes después pisos parecidos se venden a 330.000, tu derecho vale al menos 30.000. Si los precios siguen en 300.000, todavía vale algo: quedan once meses para que suban. A una semana del final no vale casi nada.
Una call funciona igual. Su precio tiene dos partes: el valor intrínseco, lo que pagaría si venciera ahora mismo, el índice menos el strike, o cero; y el valor temporal, el resto, pagado por el tiempo que queda. A 7.800 el valor intrínseco es cero: los 148 puntos son todo valor temporal.
Si el índice sube a 7.900, la call vale unos 208 puntos; si baja a 7.700, unos 100, y por mucho que caiga nunca pierdes más de los 148 que pagaste. A 7.700 esos 100 puntos son todo valor temporal: vendiendo hoy perderías solo 48, al vencimiento los 148. La elevación es máxima cerca del strike, donde el índice aún puede ir hacia un lado o hacia el otro.
Ahora deja pasar el tiempo, con el índice quieto en 7.800. Después de diez días la call vale 119; después de veinte, 82; a dos días del vencimiento, 35. Como el piso a una semana del final, queda poco tiempo para que pase algo: el valor temporal se derrite y la curva se asienta sobre el palo.
Puedes salir antes
Y no tienes que esperar al vencimiento. Puedes vender la call en cualquier momento con el mercado abierto, al precio que pagan los compradores. En contratos con poca negociación, ese precio puede quedar bastante por debajo de la curva.
Americana o europea: la única diferencia es qué días puedes ejercerla. Una opción americana se puede ejercer cualquier día de mercado; una europea, como las opciones SPX, solo al vencimiento. Venderla funciona igual para las dos.
Y ejercer antes de tiempo suele tirar el valor temporal. Supón que el índice está en 7.900 a diez días del vencimiento, y la call es americana. Si la ejerces recibes los 100 puntos por encima del strike; si la vendes, unos 145.
Delta y gamma
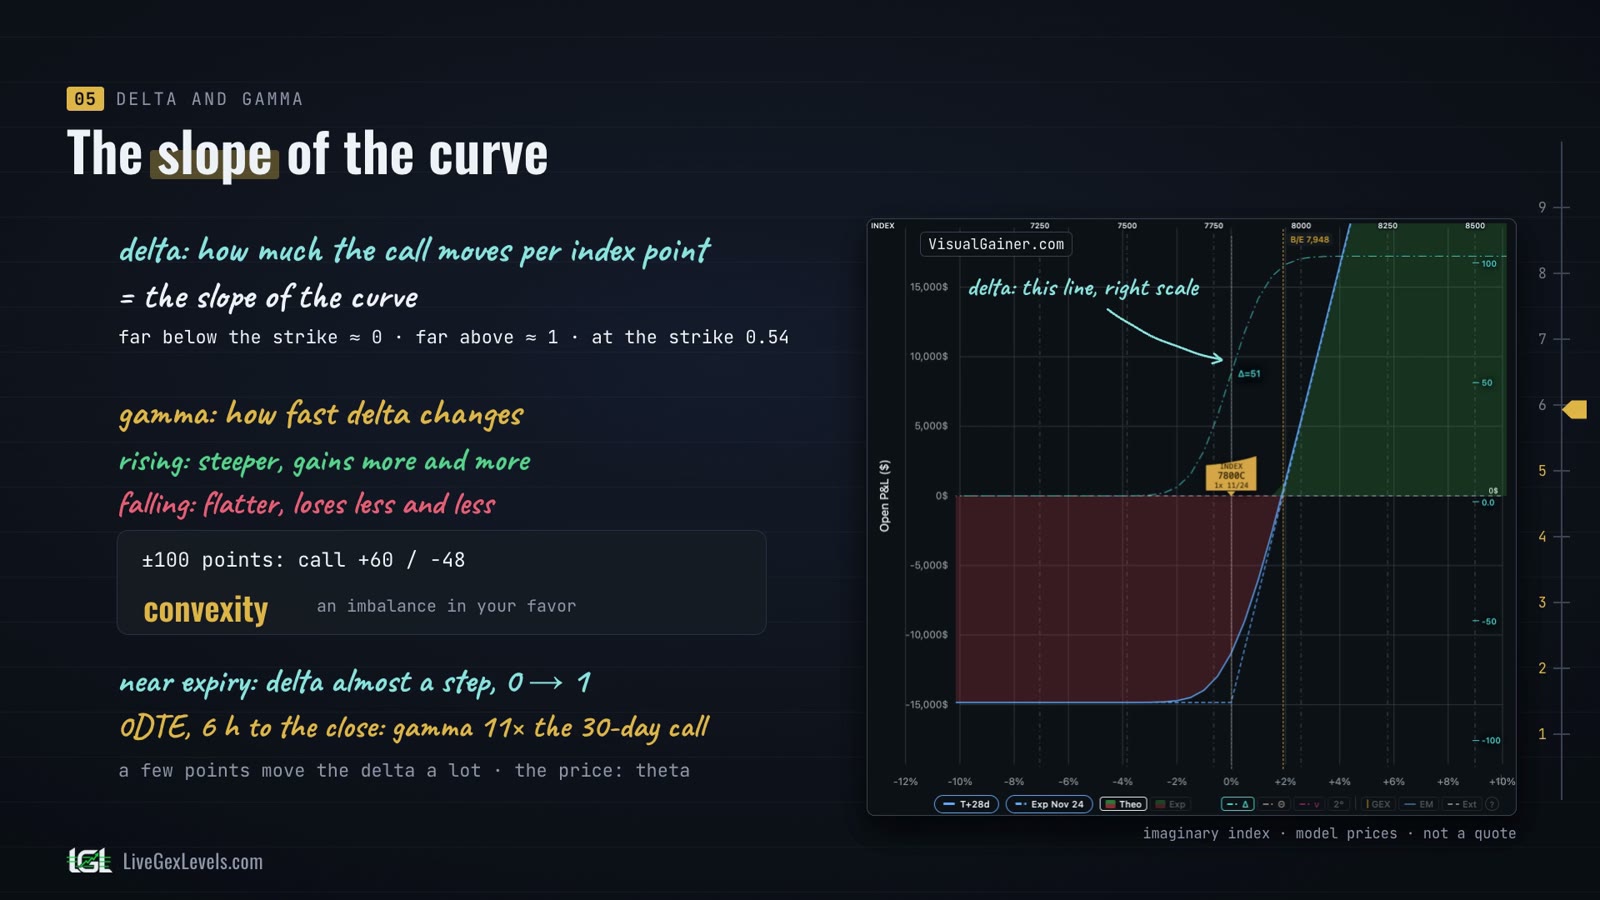
Ahora los tres números que mueven la call. El primero es la delta: cuánto se mueve la call cuando el índice se mueve un punto. Es la pendiente de la curva. Muy por debajo del strike está cerca de cero, muy por encima cerca de uno, y en el strike es algo más de la mitad: aquí, 0,54.
Pero la propia pendiente cambia a medida que se mueve el índice, y ese cambio tiene nombre: gamma. Cuando el índice sube la curva se empina y la call gana cada vez más; cuando baja la curva se aplana y la call pierde cada vez menos. Con 100 puntos en un sentido u otro, la call gana 60 pero pierde solo 48. Ese desequilibrio a tu favor se llama convexidad.
Y el tiempo lo acentúa. Cerca del vencimiento la delta se vuelve casi un escalón: cero por debajo del strike, uno por encima. En una 0DTE, una opción que vence el mismo día, a seis horas del final, la gamma es 11 veces mayor que a 30 días, y sigue subiendo. Eso es lo que atrae a quien hace scalping: bastan pocos puntos para cambiar mucho la delta. El precio es el tiempo.
Theta: el coste del tiempo
El segundo número es la theta: lo que cuesta un día. Para nuestra call, 2,7 puntos al día, casi el 2% de su valor. Y se acelera: a dos días del vencimiento, 9 al día, y el último día el tiempo se lleva todo lo que queda. Muerde más cerca del strike, justo donde está el valor temporal.
Así es como puedes acertar la dirección y perder igualmente. Toma una call sobre el índice que vence el mismo día, comprada seis horas antes del cierre a 12,3. Cuatro horas después el índice ha subido 5 puntos, y la call vale 9,9. El movimiento llegó, pero demasiado despacio.
Vega: la volatilidad
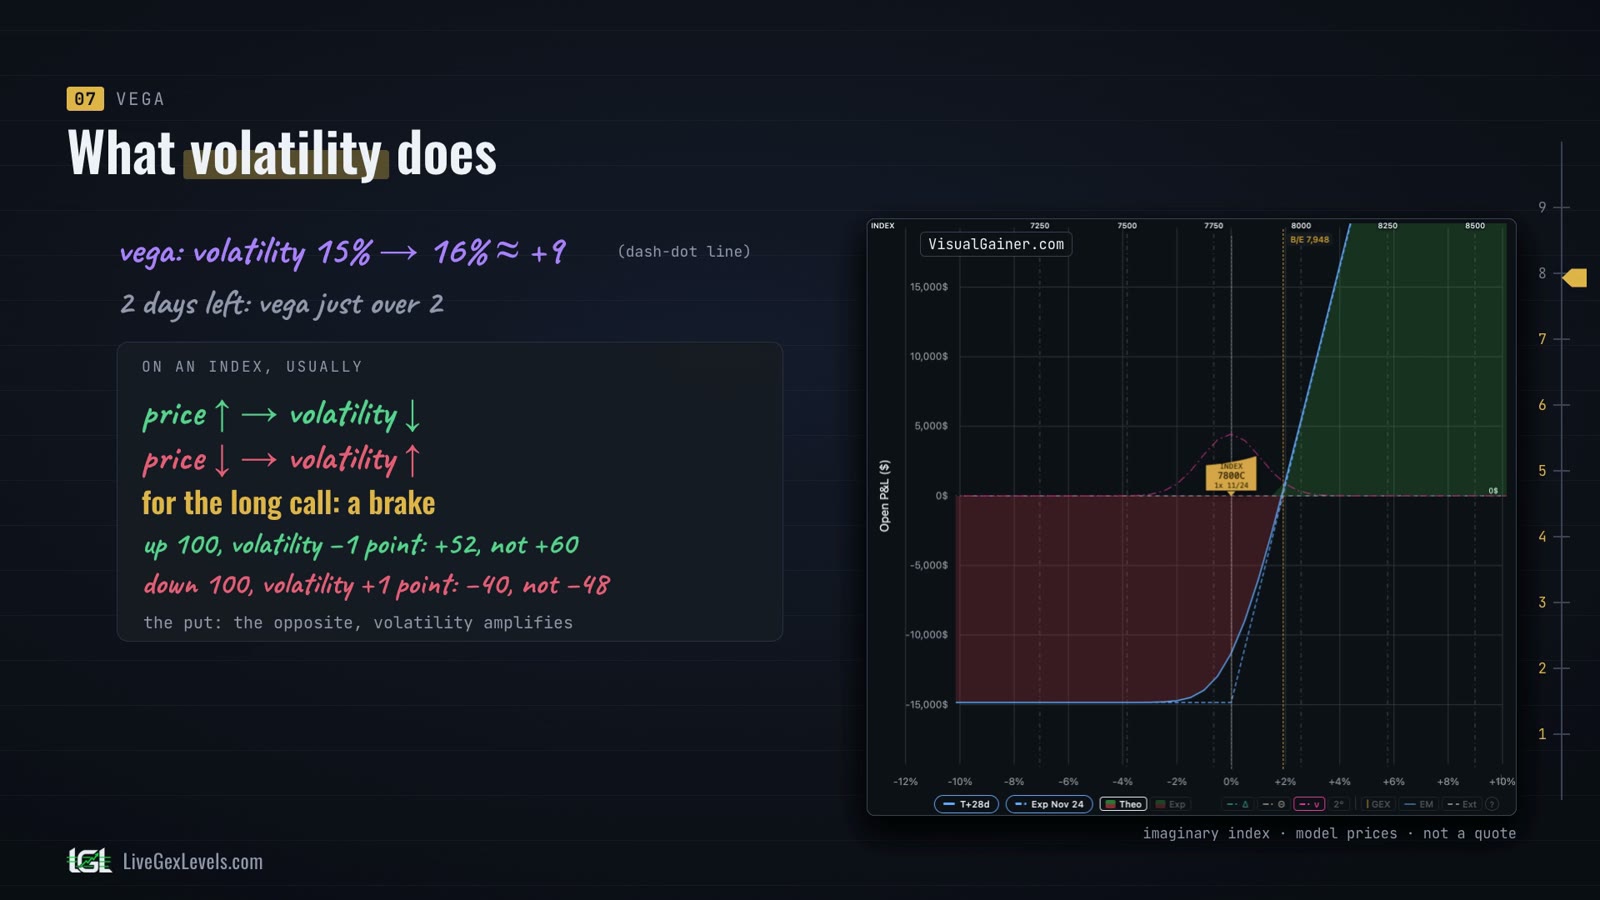
El tercer número es la vega: cuánto gana la call cuando la volatilidad implícita, el movimiento que espera el mercado, sube un punto. Aquí la volatilidad implícita está en el 15%: a 16, la call gana casi 9 puntos.
Volvamos al piso. Al barrio llega un gran proyecto, todavía incierto: una estación de metro, o una incineradora. Los precios podrían subir mucho o bajar mucho, y nadie sabe aún hacia dónde. Los precios no se han movido, y aun así tu derecho vale más: un abanico más amplio de precios posibles significa ganancias mayores por encima del strike, mientras que por debajo sigues perdiendo solo la prima.
En el índice, la volatilidad tiende a subir antes de los grandes eventos, como una decisión de un banco central. Diez días después de comprarla, con el índice todavía en 7.800, nuestra call vale 119: el tiempo se ha llevado 29 puntos. Pero si mientras tanto la volatilidad ha subido del 15 a cerca del 20%, vale unos 157, más de los 148 que pagaste, con el índice quieto.
La vega también se reduce con el tiempo: a dos días del vencimiento es poco más de 2. Y en un índice hay una trampa: la volatilidad suele bajar cuando el precio sube, y subir cuando el precio baja. Para una call comprada funciona como un freno: al subir gana un poco menos, al bajar pierde un poco menos. Con la put es lo contrario: la volatilidad amplifica. El tiempo y la volatilidad juegan los dos en contra de quien compra una call para una subida lenta.
Scalping y LEAPS
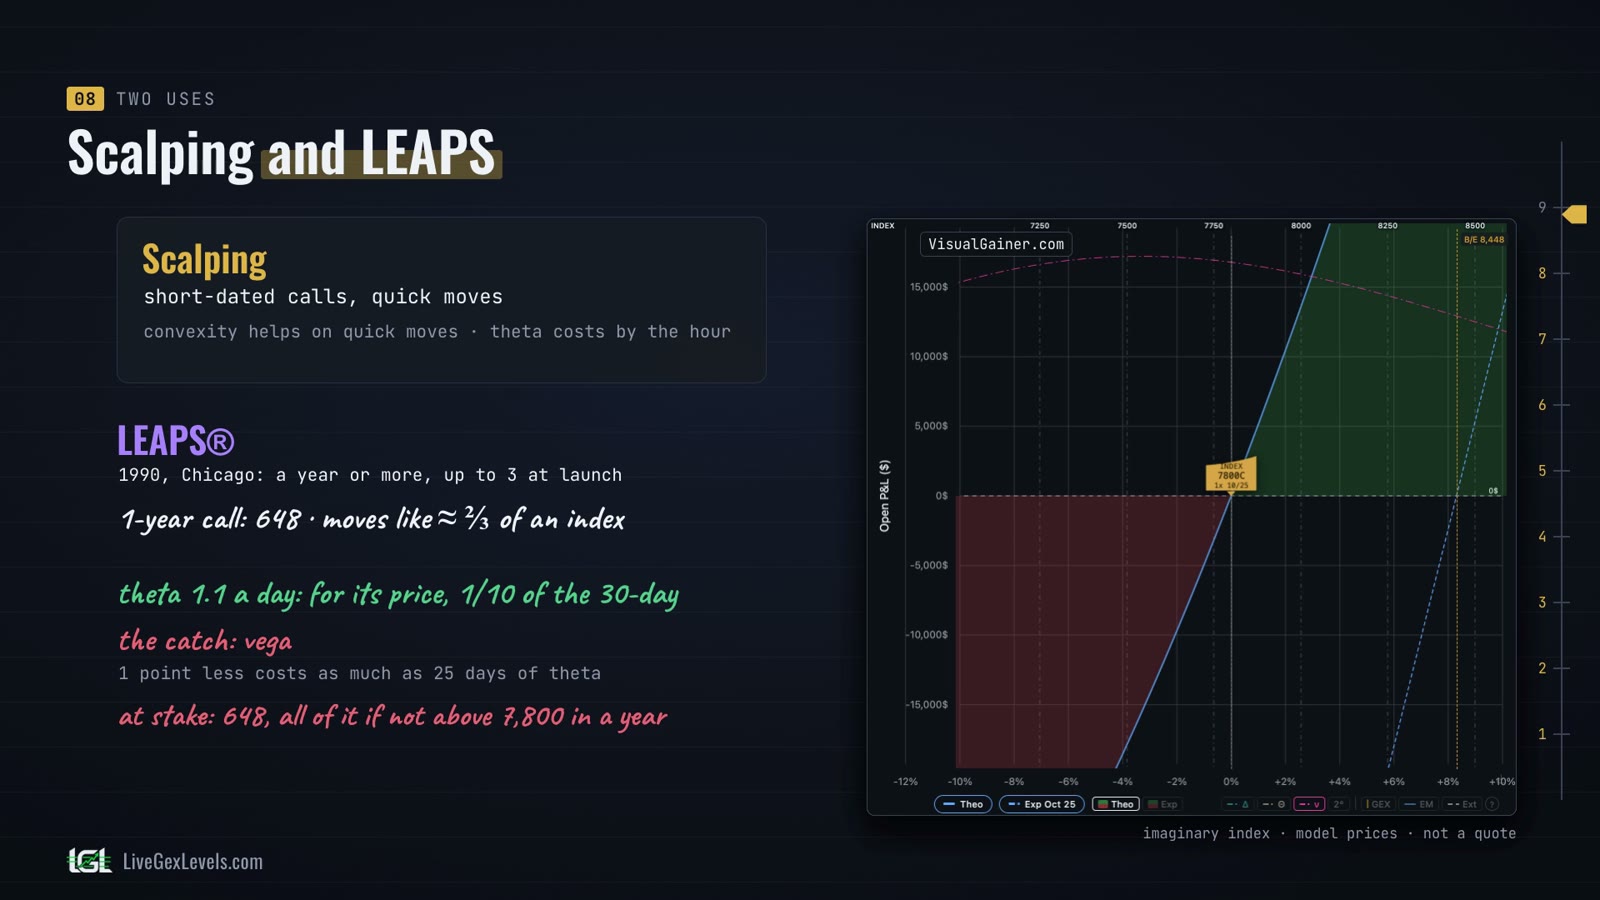
Entonces, ¿quién compra calls, y cómo? De dos maneras muy distintas. Quien hace scalping compra calls de vencimiento corto para movimientos rápidos: la convexidad trabaja a su favor, y el precio que paga es la theta, por horas.
En el otro extremo están las LEAPS, creadas por la bolsa de opciones de Chicago en 1990: opciones que duran un año o más, hasta tres en su lanzamiento. Una call a un año sobre nuestro índice cuesta 648 puntos y se mueve como unos dos tercios de un índice. Como la theta solo se acelera cerca del vencimiento, pierde apenas 1,1 puntos al día: en proporción a su precio, una décima parte de la call a 30 días.
La trampa es la vega: un punto menos de volatilidad le cuesta tanto como 25 días de tiempo, aunque el índice esté quieto. Y hay más en juego: 648 puntos, todos perdidos si dentro de un año el índice no está por encima del strike.
En resumen
- Una call es una apuesta apalancada a la subida, con plazo, y la pérdida se detiene en la prima, incluso tras un gap.
- Al vencimiento es un palo de hockey; antes, una curva más suave: el palo más el valor temporal, que se derrite con el paso del tiempo.
- Puedes venderla cualquier día de mercado, al precio de mercado.
- La delta te dice cómo se mueve, la theta cuánto cuesta cada día, y la vega qué hace la volatilidad con su precio.
- No basta con acertar: la subida tiene que llegar, ser lo bastante grande y llegar a tiempo.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
