Options School · Pubblicato
Le opzioni call spiegate: la call comprata, il payoff e le greche
Pagare oggi una frazione del valore di un indice per guadagnare su ogni punto che sale sopra un prezzo fissato adesso: una scommessa a leva sul rialzo, con una scadenza. Ma per vincerla avere ragione non basta: il rialzo deve arrivare, abbastanza grande, e in tempo.
 Guarda su YouTube · 12:55
Che cosa si compra
Le prime opzioni quotate a Chicago, nel 1973, erano tutte call; le put arrivarono quattro anni dopo. Una call è il diritto di comprare il sottostante a un prezzo fisso, lo strike, entro una data, la scadenza. Quel diritto lo paghi oggi: il premio.
Un indice non si può comprare in quanto tale, quindi su un indice la call si regola in contanti: a scadenza ricevi la differenza fra l'indice e lo strike, se l'indice chiude sopra lo strike.
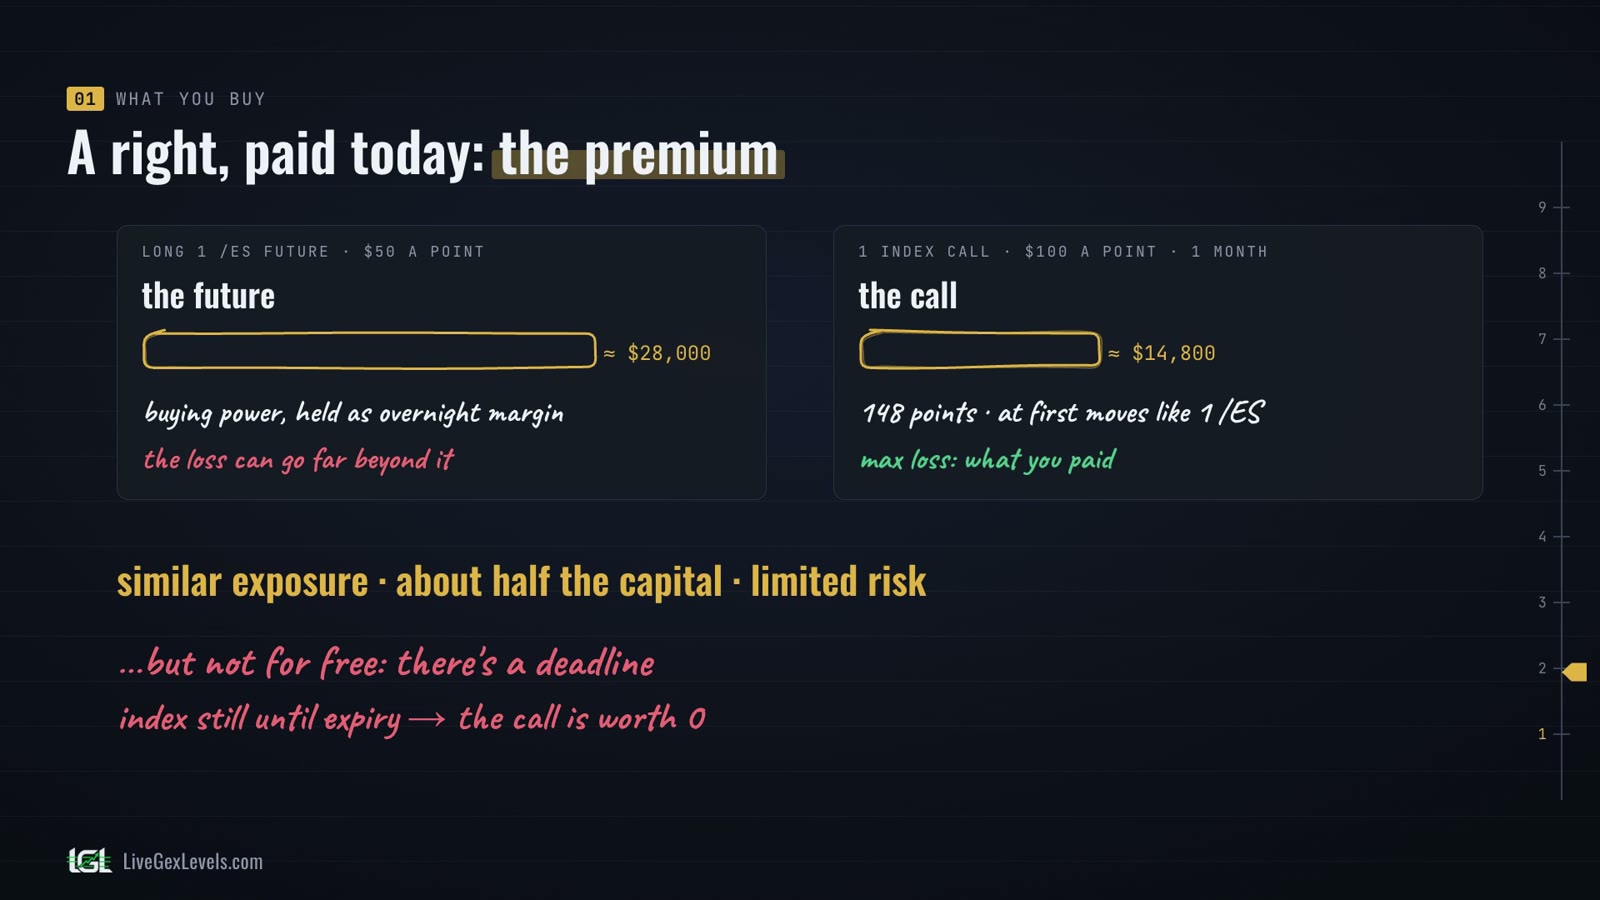
Un caso concreto: il future sull'S&P 500, ES. Per tenere un contratto overnight il tuo broker blocca circa 28.000 dollari di buying power, e un ribasso può costarti molto di più. Una call sull'indice, con numeri d'esempio, strike 7.800, dove sta l'indice, e un mese di vita, costa 148 punti, circa 14.800 dollari, e all'inizio si muove più o meno come quel future.
Esposizione simile, circa metà del capitale, e al massimo perdi quanto hai pagato. Ma non è gratis: la call ha una scadenza, e se l'indice resta fermo fino a scadenza, vale zero.
A scadenza: la mazza da hockey
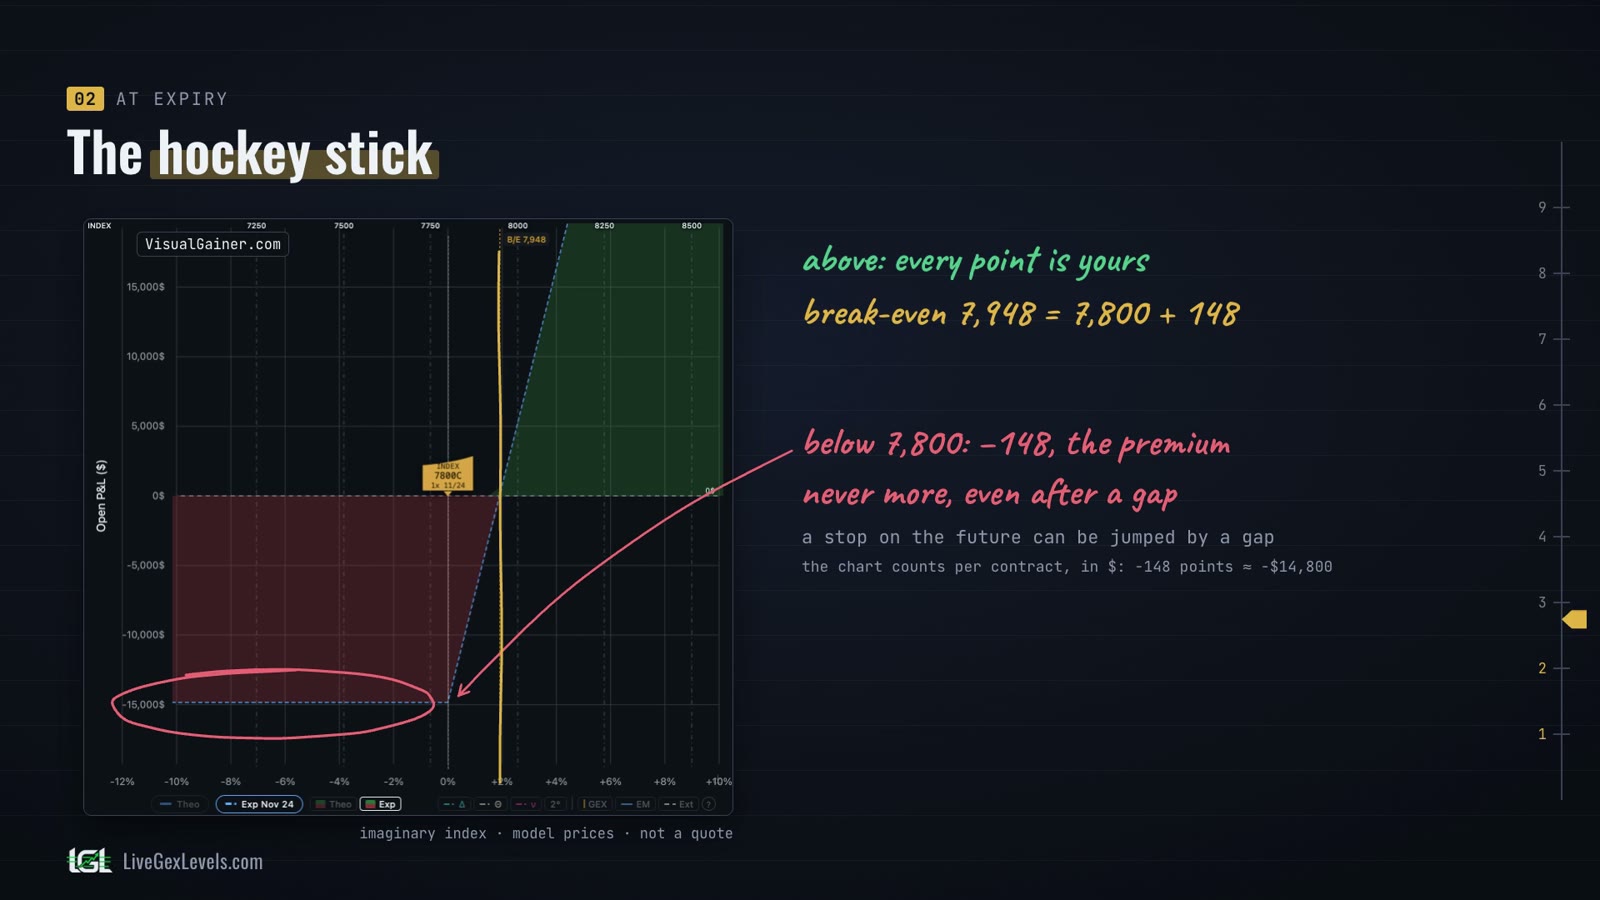
Si parte dalla fine: il giorno della scadenza. Se l'indice chiude sotto 7.800, il diritto non vale niente e hai perso il premio. Solo il premio, mai di più, anche se l'indice apre con un grosso gap al ribasso. Uno stop sul future non può prometterlo: un gap può saltarlo di netto.
Sopra 7.800, ogni punto che l'indice guadagna è un punto per te. Vai in pareggio a 7.948, lo strike più il premio. Ecco la forma a scadenza: piatta, poi una retta che sale. I trader la chiamano mazza da hockey.
Prima della scadenza: una curva più morbida
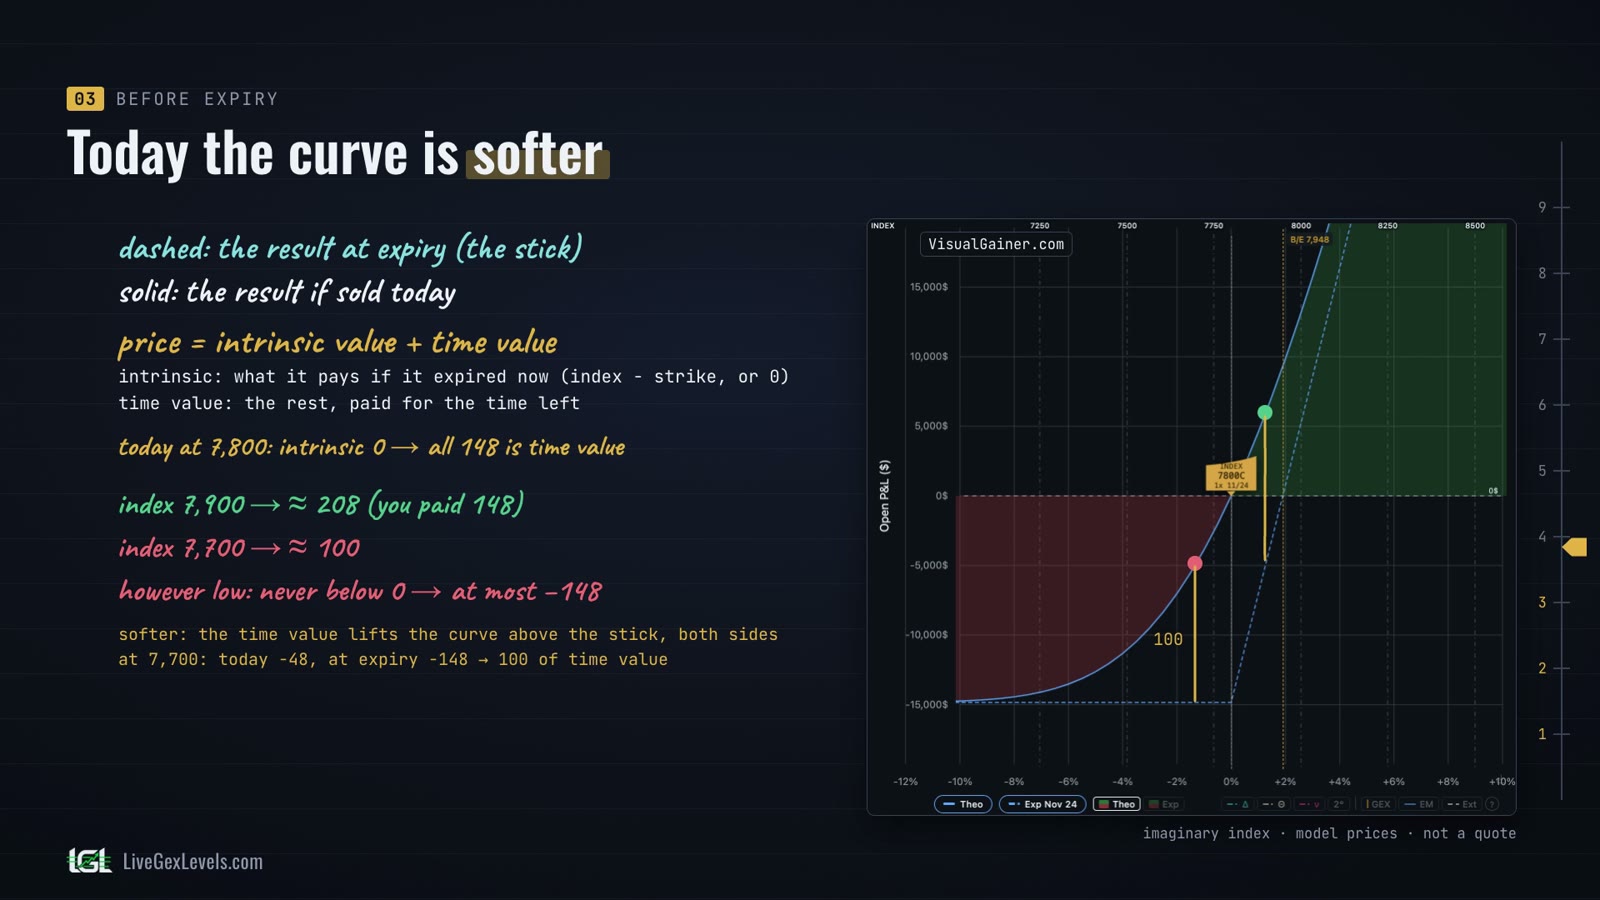
Prima della scadenza il quadro è diverso. Sul grafico la linea tratteggiata è la mazza, il risultato a scadenza; quella continua è il risultato se vendessi la call oggi. Subito dopo l'acquisto incrocia lo zero a 7.800: se la rivendi subito ricevi più o meno quanto hai pagato, lasciando da parte lo spread fra denaro e lettera.
Perché la curva non è una mazza da hockey fin dal primo giorno? Perché il contratto ha ancora tempo davanti, e il tempo vale qualcosa. Mettiamo che paghi oggi 5.000 euro per il diritto di comprare un appartamento a 300.000 entro un anno. Se un mese dopo appartamenti simili si vendono a 330.000, il tuo diritto vale almeno 30.000. Se i prezzi sono ancora a 300.000, vale comunque qualcosa: restano undici mesi perché salgano. A una settimana dalla fine non vale quasi niente.
Una call funziona allo stesso modo. Il suo prezzo ha due parti: il valore intrinseco, quanto pagherebbe se scadesse adesso, l'indice meno lo strike, oppure zero; e il valore temporale, il resto, pagato per il tempo che manca. A 7.800 il valore intrinseco è zero: tutti i 148 punti sono valore temporale.
Se l'indice sale a 7.900, la call vale circa 208 punti; se scende a 7.700, circa 100, e per quanto scenda non perdi mai più dei 148 che hai pagato. A 7.700 quei 100 punti sono tutto valore temporale: vendendo oggi perderesti solo 48, a scadenza tutti i 148. Il sollevamento è massimo vicino allo strike, dove l'indice può ancora andare da una parte o dall'altra.
Ora lascia passare il tempo, con l'indice fermo a 7.800. Dopo dieci giorni la call vale 119; dopo venti, 82; a due giorni dalla scadenza, 35. Come l'appartamento a una settimana dalla fine, resta poco tempo perché succeda qualcosa: il valore temporale si scioglie, e la curva si adagia sulla mazza.
Si può uscire prima
E non devi aspettare la scadenza. Puoi vendere la call in qualsiasi momento a mercato aperto, al prezzo che pagano i compratori. Sui contratti poco scambiati quel prezzo può stare parecchio sotto la curva.
Americana o europea: l'unica differenza è in quali giorni puoi esercitarla. Un'opzione americana si può esercitare in qualsiasi giorno di borsa; una europea, come le opzioni SPX, solo a scadenza. Venderla funziona allo stesso modo per entrambe.
E l'esercizio anticipato di solito butta via il valore temporale. Mettiamo che l'indice sia a 7.900 a dieci giorni dalla scadenza, e la call sia americana. Se la eserciti ricevi i 100 punti sopra lo strike; se la vendi ne ricevi circa 145.
Delta e gamma
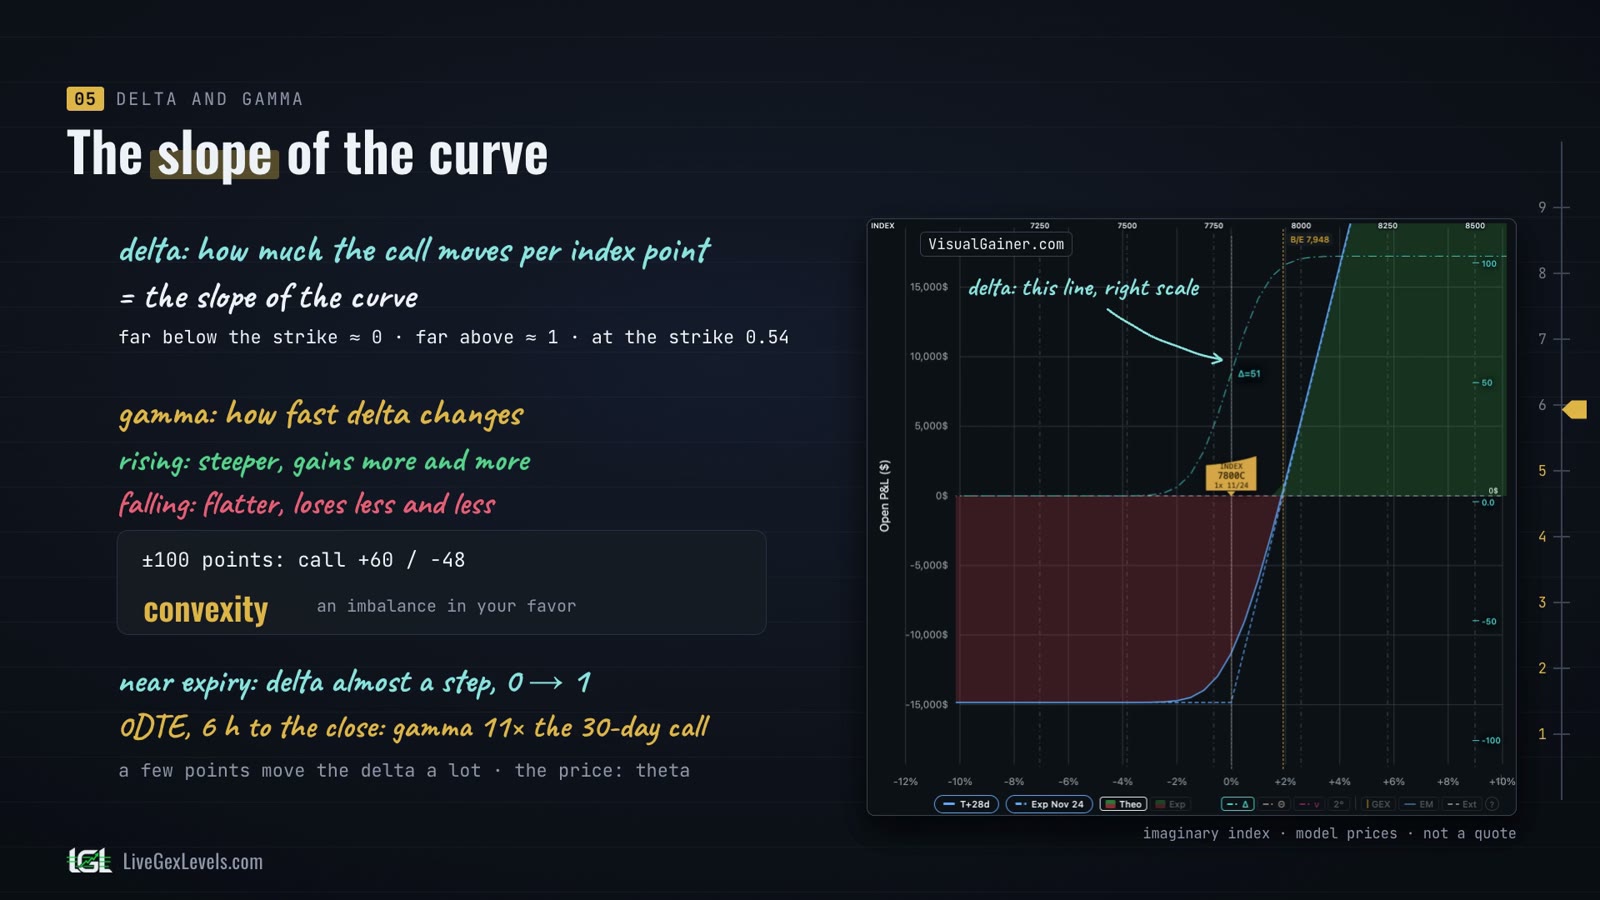
Ora i tre numeri che muovono la call. Il primo è il delta: quanto si muove la call quando l'indice si muove di un punto. È la pendenza della curva. Molto sotto lo strike è vicino a zero, molto sopra è vicino a uno, e allo strike è poco più della metà: qui, 0,54.
Ma la pendenza stessa cambia mentre l'indice si muove, e quel cambiamento ha un nome: gamma. Quando l'indice sale la curva si fa più ripida e la call guadagna sempre di più; quando scende la curva si appiattisce e la call perde sempre di meno. Con 100 punti in un verso o nell'altro, la call guadagna 60 ma perde solo 48. Quello squilibrio a tuo favore si chiama convessità.
E il tempo lo accentua. Vicino alla scadenza il delta diventa quasi un gradino: zero sotto lo strike, uno sopra. Su una 0DTE, un'opzione che scade in giornata, a sei ore dalla fine, la gamma è 11 volte più alta che a 30 giorni, e continua a salire. È quello che attira chi fa scalping: bastano pochi punti per cambiare molto il delta. Il prezzo è il tempo.
Theta: il costo del tempo
Il secondo numero è il theta: quanto costa un giorno. Per la nostra call, 2,7 punti al giorno, quasi il 2% del suo valore. E accelera: a due giorni dalla scadenza, 9 al giorno, e l'ultimo giorno il tempo si prende tutto quello che resta. Morde di più vicino allo strike, proprio dove sta il valore temporale.
Ecco come si può avere ragione sulla direzione e perdere lo stesso. Prendi una call sull'indice che scade in giornata, comprata sei ore prima della chiusura a 12,3. Quattro ore dopo l'indice è salito di 5 punti, e la call vale 9,9. Il movimento è arrivato, ma troppo lentamente.
Vega: la volatilità
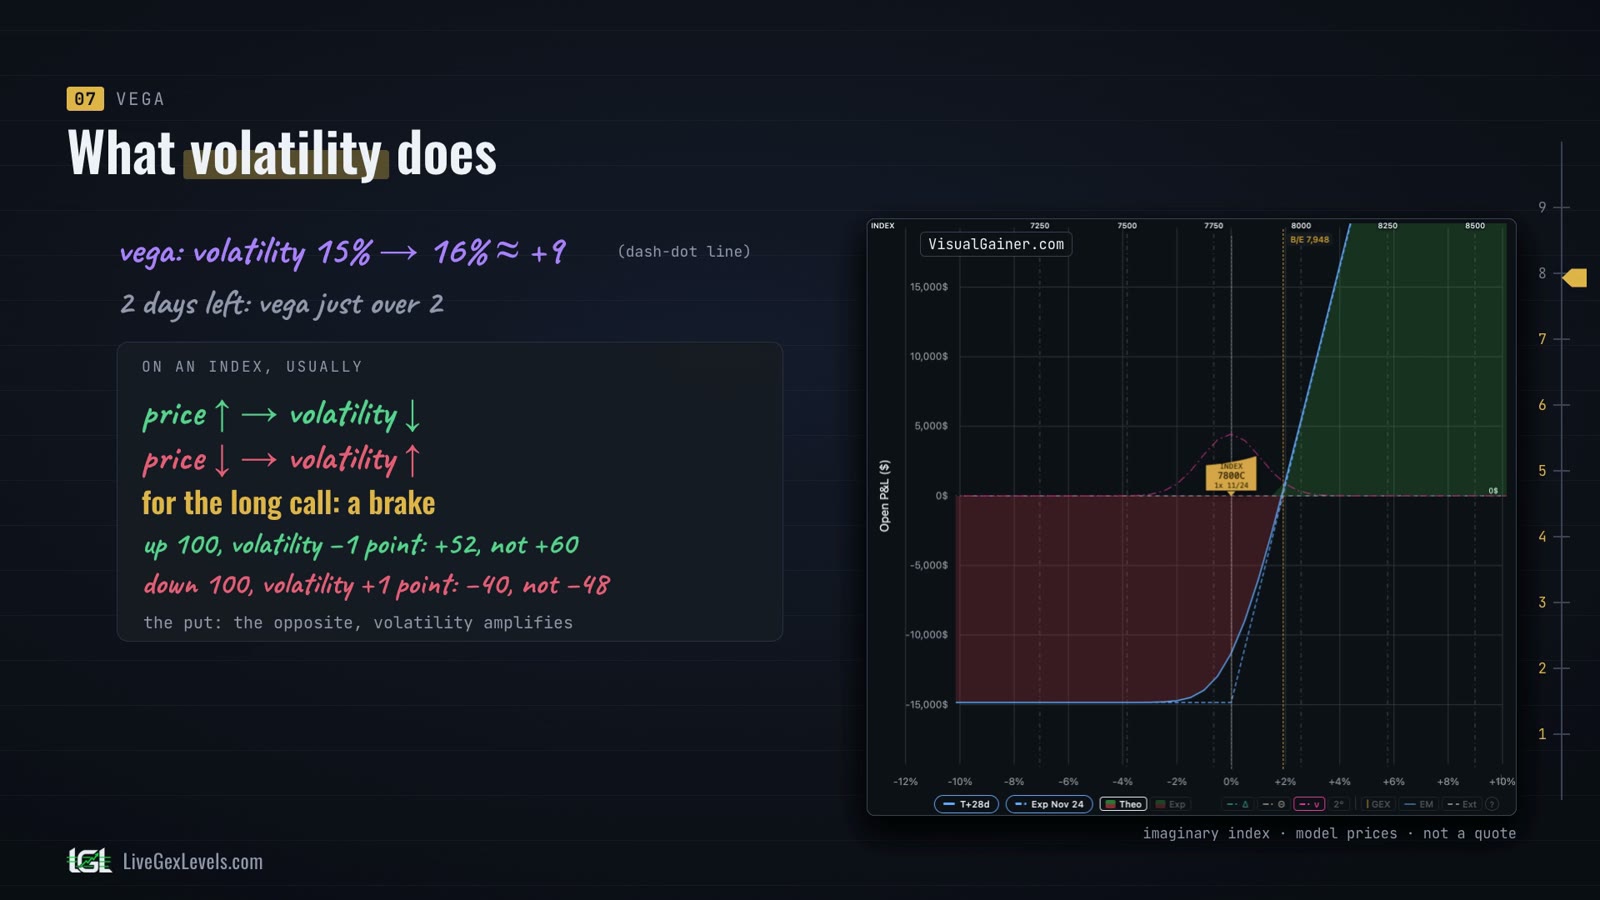
Il terzo numero è il vega: quanto guadagna la call quando la volatilità implicita, il movimento che il mercato si aspetta, sale di un punto. Qui la volatilità implicita è al 15%: a 16, la call guadagna quasi 9 punti.
Torniamo all'appartamento. Nel quartiere arriva un grande progetto, ancora incerto: una stazione della metro, o un inceneritore. I prezzi potrebbero salire molto o scendere molto, e nessuno sa ancora in che verso. I prezzi non si sono mossi, eppure il tuo diritto vale di più: un ventaglio più ampio di prezzi possibili significa guadagni più grandi sopra lo strike, mentre sotto perdi comunque solo il premio.
Sull'indice la volatilità tende a salire prima dei grandi eventi, come una decisione di una banca centrale. Dieci giorni dopo l'acquisto, con l'indice ancora a 7.800, la nostra call vale 119: il tempo si è preso 29 punti. Ma se nel frattempo la volatilità è salita dal 15 a circa il 20%, vale circa 157, più dei 148 che hai pagato, con l'indice fermo.
Anche il vega si riduce col tempo: a due giorni dalla scadenza è poco sopra 2. E su un indice c'è un'insidia: di solito la volatilità scende quando il prezzo sale, e sale quando il prezzo scende. Per una call comprata funziona da freno: in salita guadagna un po' meno, in discesa perde un po' meno. Con la put è l'opposto: la volatilità amplifica. Tempo e volatilità giocano entrambi contro chi compra una call per un rialzo lento.
Scalping e LEAPS
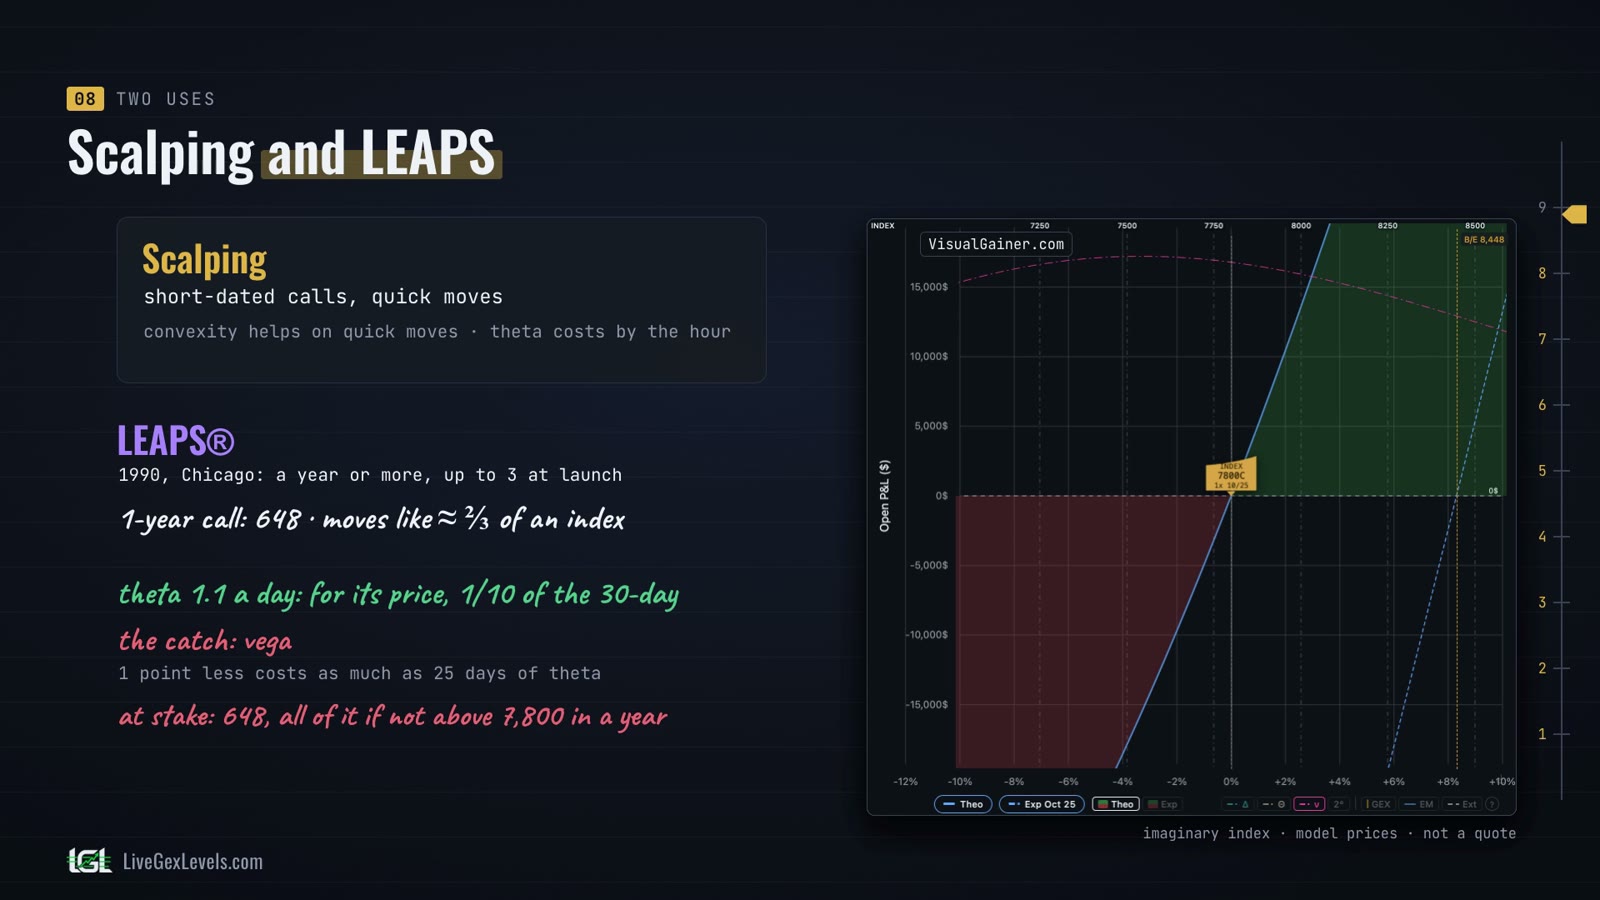
Allora chi compra call, e come? In due modi molto diversi. Chi fa scalping compra call a breve scadenza per movimenti rapidi: la convessità lavora per lui, e il prezzo che paga è il theta, a ore.
All'altro estremo ci sono le LEAPS, create dalla borsa delle opzioni di Chicago nel 1990: opzioni che durano un anno o più, fino a tre al lancio. Una call a un anno sul nostro indice costa 648 punti e si muove come circa due terzi di un indice. Siccome il theta accelera solo vicino alla scadenza, perde appena 1,1 punti al giorno: in proporzione al prezzo, un decimo della call a 30 giorni.
L'insidia è il vega: un punto di volatilità in meno le costa quanto 25 giorni di tempo, anche con l'indice fermo. E la posta è più alta: 648 punti, tutti persi se fra un anno l'indice non è sopra lo strike.
In breve
- Una call è una scommessa a leva sul rialzo, con una scadenza, e la perdita si ferma al premio, anche dopo un gap.
- A scadenza è una mazza da hockey; prima, una curva più morbida: la mazza più il valore temporale, che si scioglie col passare del tempo.
- Puoi venderla in qualsiasi giorno di borsa, al prezzo di mercato.
- Il delta ti dice come si muove, il theta quanto costa ogni giorno, e il vega che cosa fa la volatilità al suo prezzo.
- Avere ragione non basta: il rialzo deve arrivare, abbastanza grande, e in tempo.
Fonti
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.