Options School · Pubblicato
La put comprata: un'assicurazione sull'indice
Perché la polizza della tua casa vale di più dopo un terremoto in zona, anche se la casa è intatta? Perché la stessa copertura adesso costa di più. Sull'indice esiste la stessa assicurazione contro la discesa: si chiama put.
 Guarda su YouTube · 7:58
Che cosa si compra
Una put è il diritto di vendere il sottostante a un prezzo fissato, lo strike, entro una data, la scadenza. Quel diritto lo paghi oggi: è il premio. Un indice non si può comprare né vendere direttamente, quindi sull'indice la put si regola in contanti: a scadenza ricevi la differenza fra lo strike e l'indice, se l'indice finisce sotto lo strike. Le put sono arrivate a Chicago nel 1977, quattro anni dopo le call.
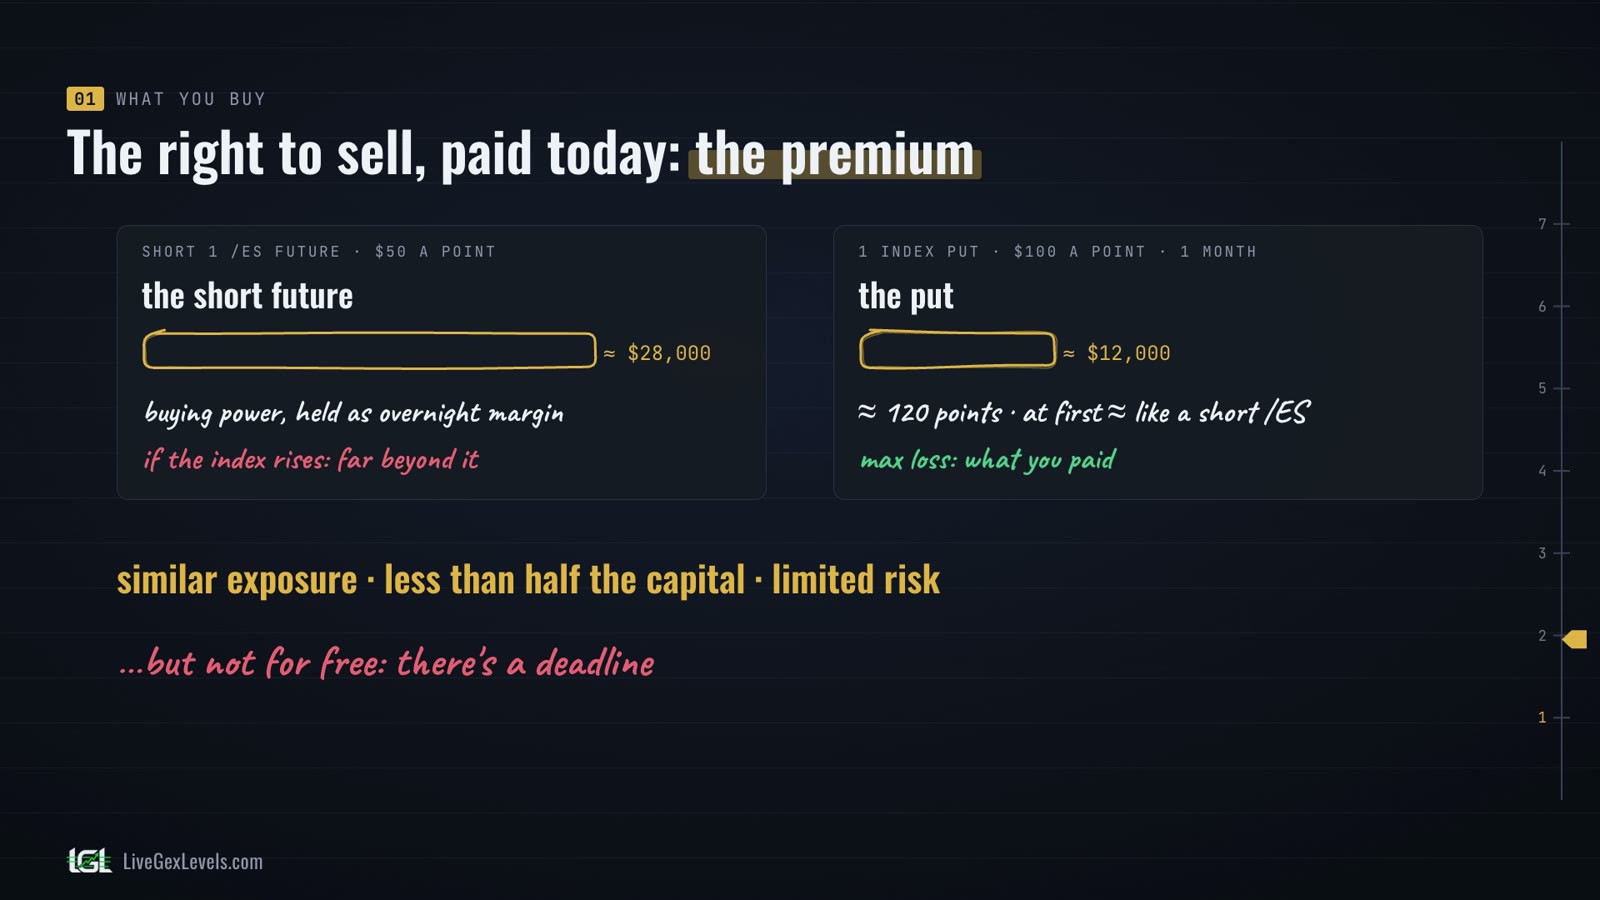
Un confronto la rende concreta: puntare sul ribasso con il future sull'S&P 500, ES. Per andare short di un contratto e tenerlo anche di notte, il broker ti blocca circa 28.000 dollari di buying power, e se l'indice sale puoi perdere molto di più.
Ora una put sull'indice, con numeri di esempio: strike 7.800, dove sta l'indice, e un mese alla scadenza. Costa 120 punti, circa 12.000 dollari, e all'inizio si muove quasi come quel future venduto. Esposizione simile, meno della metà del capitale, e il massimo che puoi perdere è quello che hai pagato.
Però non è gratis: se a scadenza l'indice non è sotto lo strike, la put vale zero.
A scadenza: la mazza al contrario
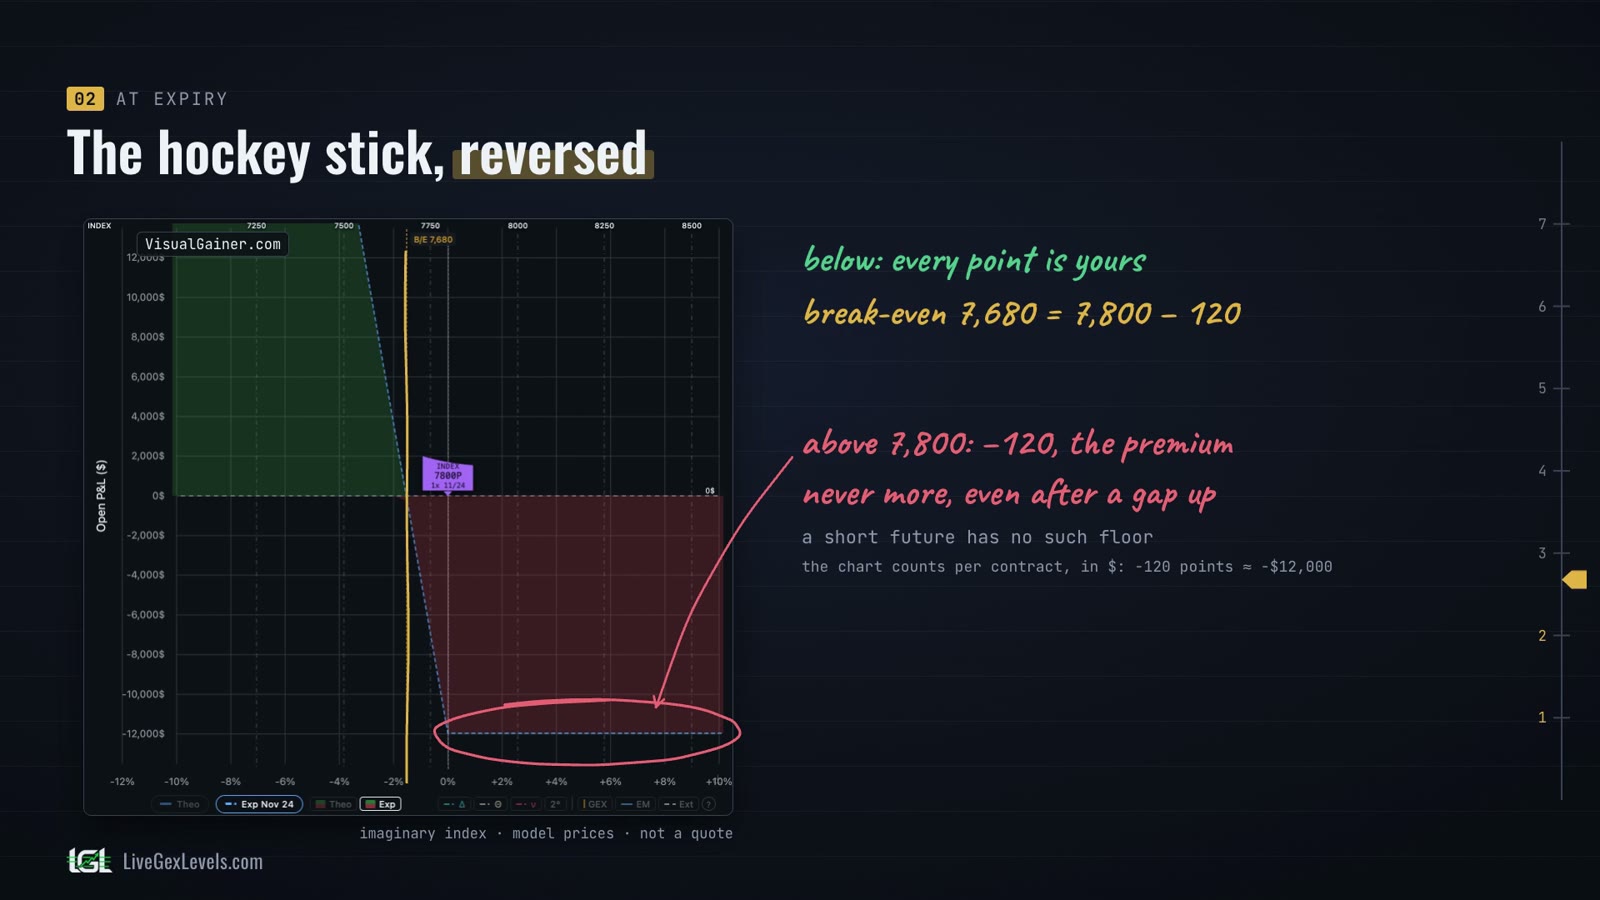
A scadenza è semplice. Se l'indice chiude sopra 7.800, la put non vale niente: perdi il premio, mai di più, anche dopo un forte gap al rialzo. Un future venduto non ha questo pavimento.
Sotto 7.800, ogni punto che l'indice perde è un punto per te. Il pareggio è a 7.680, lo strike meno il premio. È di nuovo la mazza da hockey, ma al contrario: il manico sale verso sinistra.
Prima della scadenza: una polizza giovane
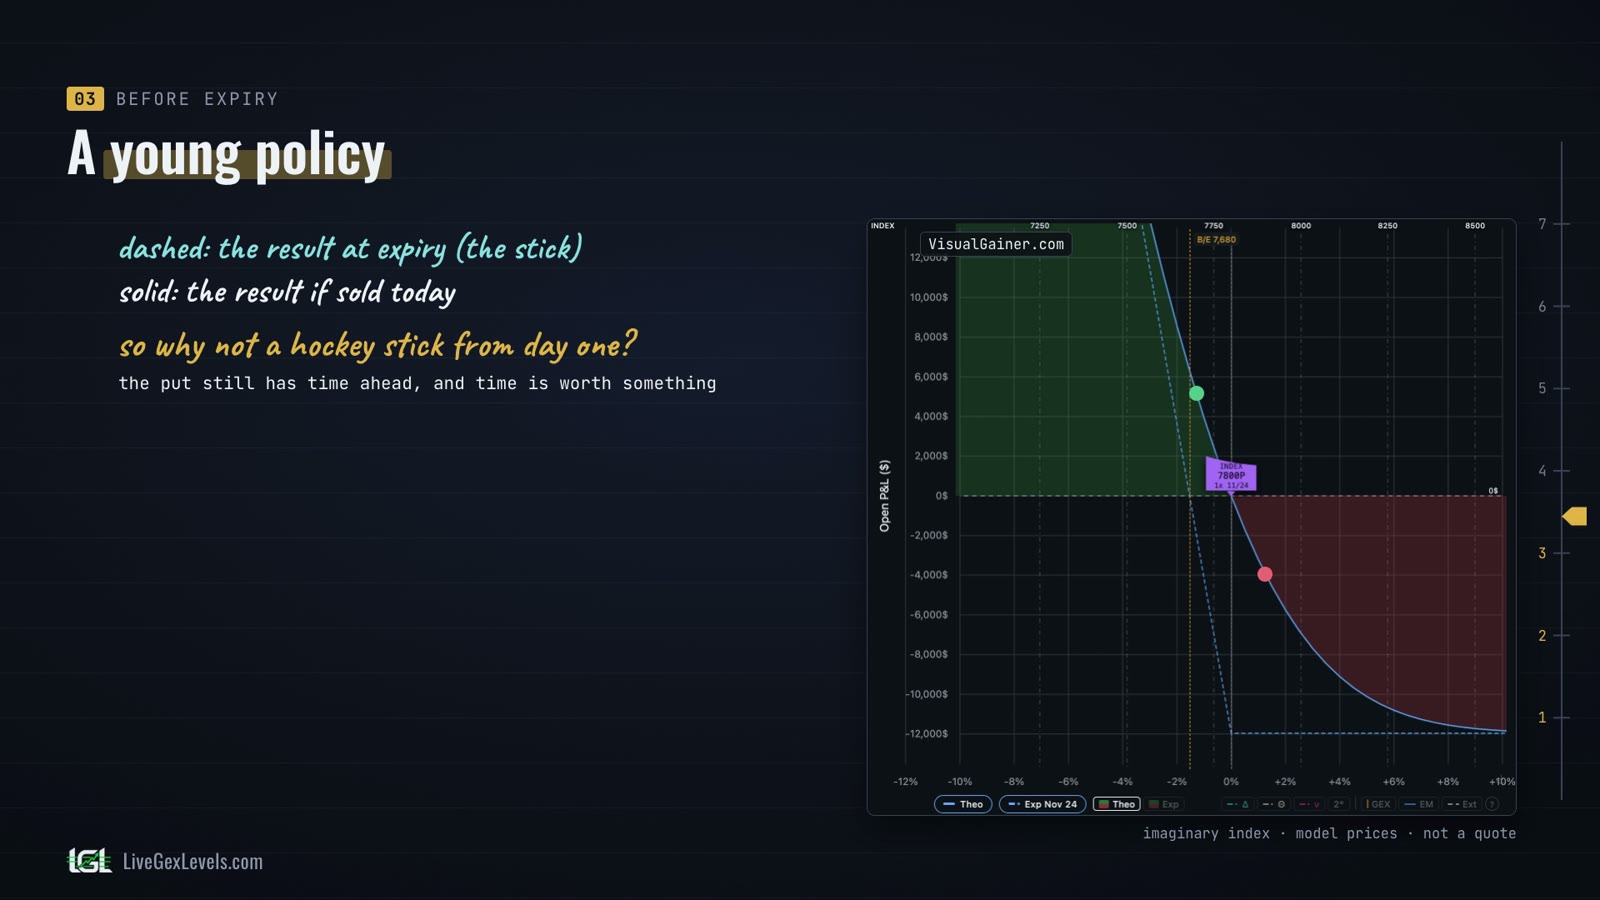
Prima della scadenza, come per la call, la curva è più morbida. Mostra il risultato se vendessi la put oggi. Appena comprata, la put vale quanto l'hai pagata, quindi il risultato è zero. Se l'indice scende a 7.700, vale circa 171, più di quanto l'hai pagata; se sale a 7.900, circa 80, meno. Per quanto salga l'indice, la put non può valere meno di zero: non perdi mai più del premio.
Allora perché la curva non è subito una mazza da hockey? Perché la put ha ancora del tempo davanti, e il tempo ha un valore. Il suo prezzo ha due parti. Il valore intrinseco: quanto pagherebbe se scadesse adesso, lo strike meno l'indice, oppure zero. E il valore temporale: il resto. A 7.800 la put non pagherebbe niente, quindi tutti i 120 punti sono valore temporale. È questo che solleva la curva sopra la mazza, da tutte e due le parti dello strike.
Torniamo all'assicurazione della casa. Venduta con un anno di copertura davanti, una polizza potrebbe coprire qualcun altro a lungo, quindi vale ancora molto. Il giorno prima della scadenza non c'è più tempo perché succeda qualcosa, e non vale quasi più niente. Come la call, la put si può vendere in qualsiasi giorno di borsa.
Lascia passare il tempo con l'indice fermo a 7.800: dopo venti giorni la put vale circa 72, a due giorni dalla scadenza circa 34, e la curva si appoggia sulla mazza.
Le greche della put
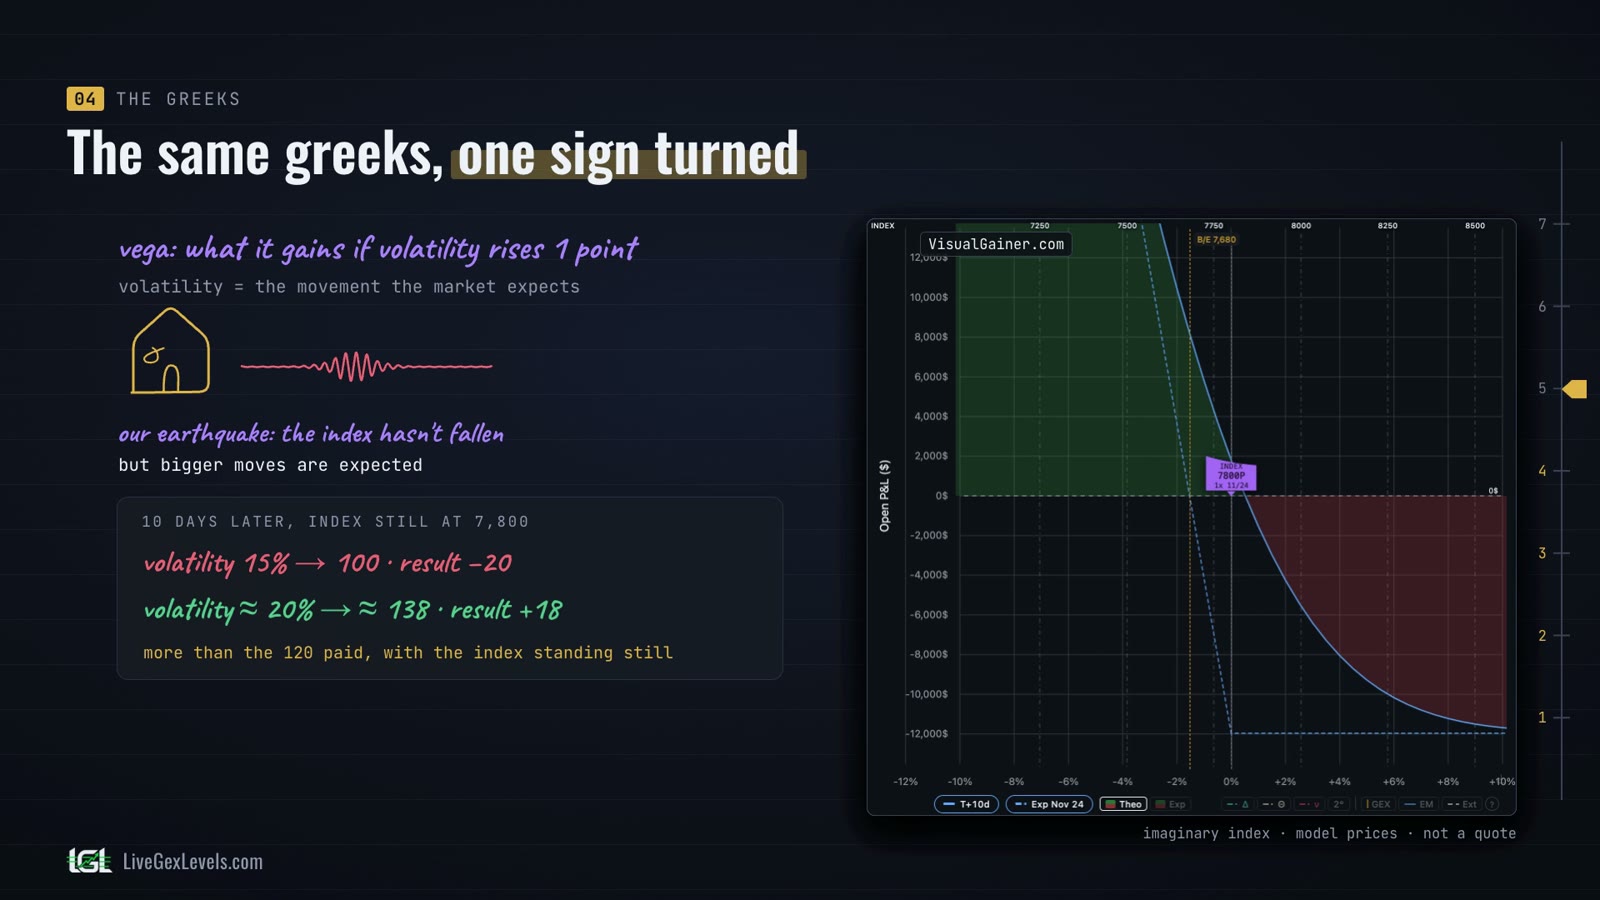
Le greche funzionano come per la call, con un segno invertito. Il delta è negativo: qui, meno 0,46, quindi per ogni punto che l'indice perde, la put guadagna quasi mezzo punto.
La gamma lavora ancora per te: con 100 punti di discesa la put guadagna 52, con 100 punti di salita perde solo 40. Il theta costa ogni giorno, e sempre di più vicino alla scadenza.
Poi il vega: quanto guadagna la put quando la volatilità, il movimento che il mercato si aspetta, sale di un punto. È il terremoto: l'indice non è sceso, ma ci si aspettano movimenti più ampi. Dieci giorni dopo l'acquisto, con l'indice fermo, la put vale 100 se la volatilità è rimasta al 15%. Se la volatilità è salita a circa il 20%, vale circa 138: più dei 120 che hai pagato.
Sull'indice la volatilità amplifica
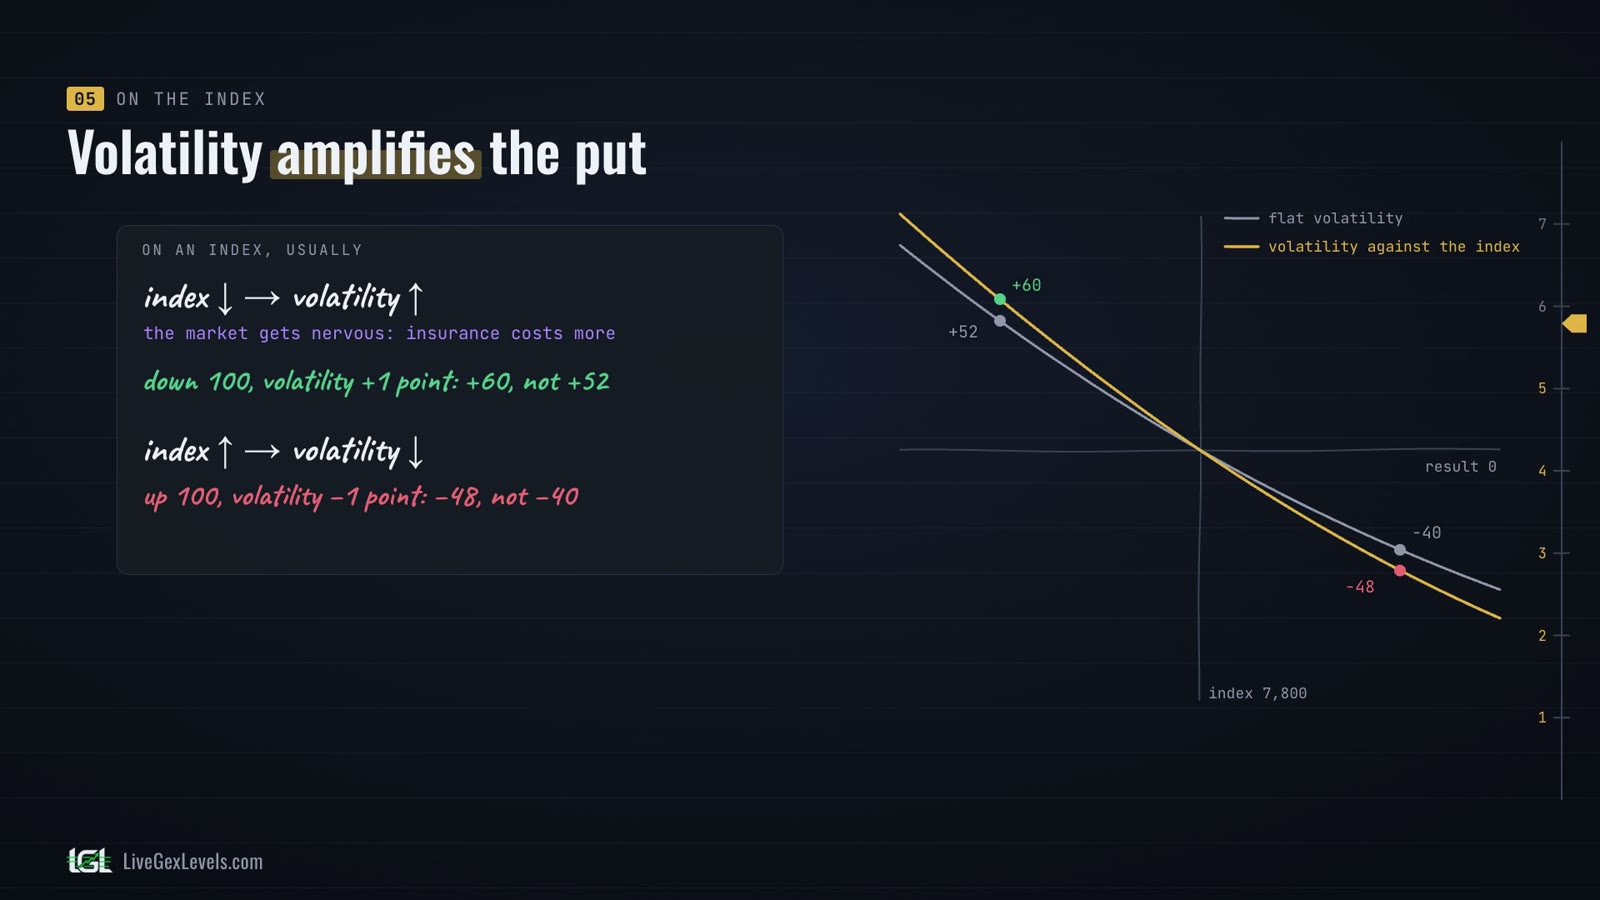
Ecco che cosa rende speciale la put sull'indice. Quando l'indice scende, di solito la volatilità sale: il mercato si innervosisce, e l'assicurazione costa di più. Così, con 100 punti di discesa la put guadagna di più: 60 invece di 52.
Quando l'indice sale, di solito la volatilità scende, e la put perde di più: 48 invece di 40. Per la call la volatilità dell'indice faceva da freno. Per la put amplifica: guadagni più grandi, e perdite più grandi.
Proteggersi e puntare al ribasso
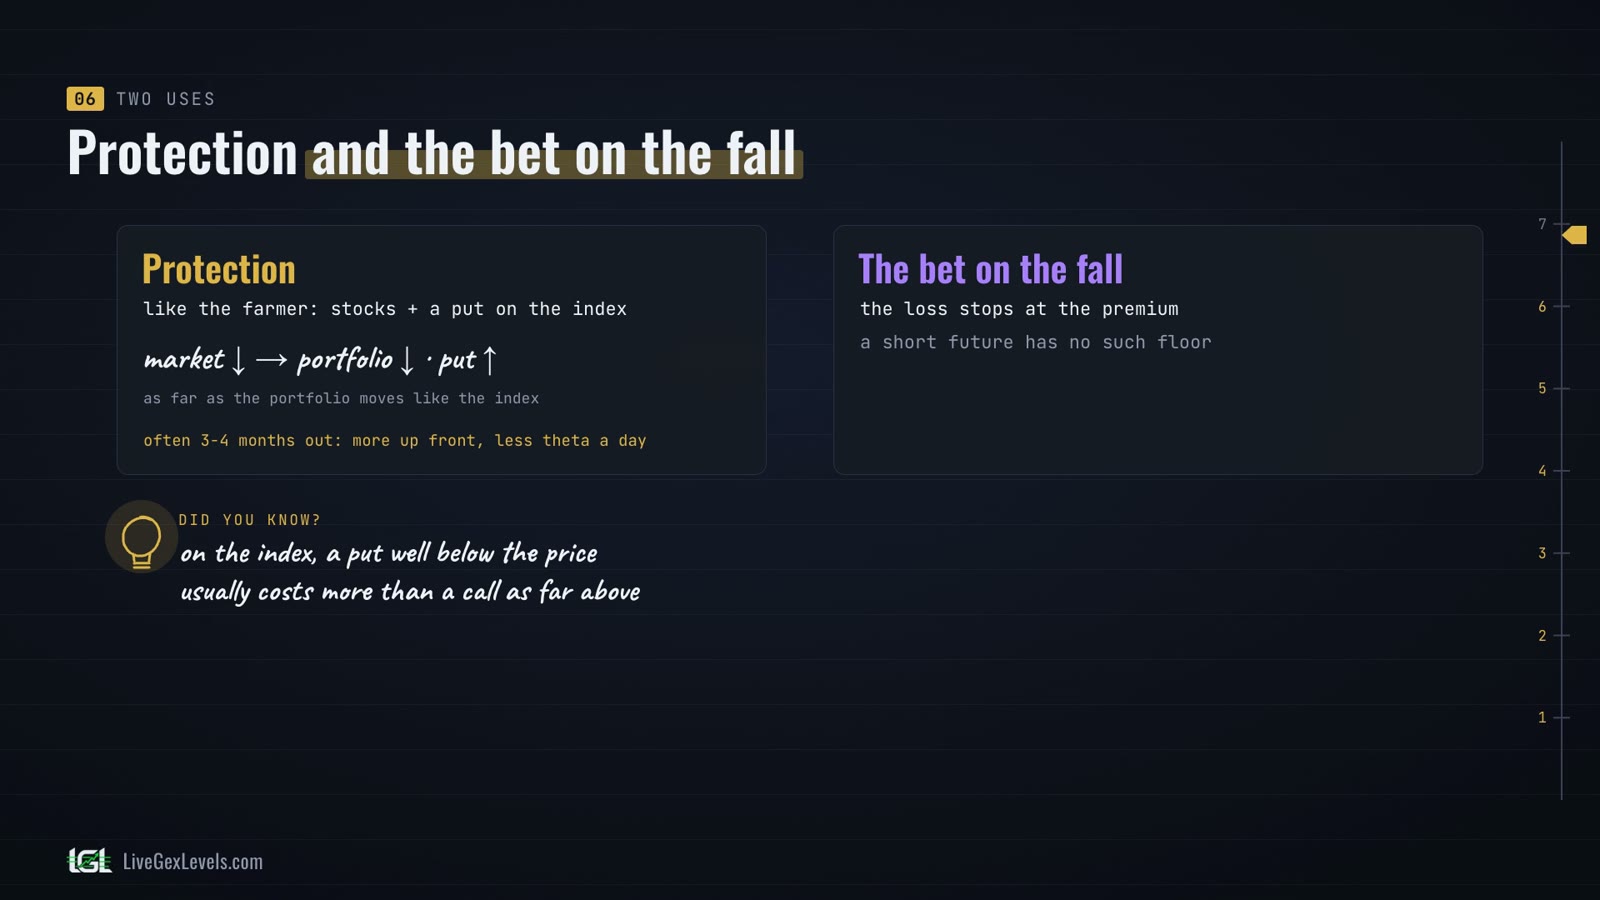
Allora, chi compra put? Prima di tutto chi vuole proteggersi, come il contadino del primo episodio: chi ha azioni può comprare una put sull'indice, e se il mercato scende la put guadagna mentre il portafoglio perde. Siccome il theta accelera vicino alla scadenza, per coprire un portafoglio molti comprano put a tre o quattro mesi: si paga di più all'inizio, ma molto meno al giorno.
Poi chi punta sul ribasso, con la perdita limitata al premio, a differenza di un future venduto.
Una cosa da sapere: sull'indice una put con lo strike ben sotto il prezzo di solito costa più di una call con lo strike altrettanto sopra. Il mercato la prezza con una volatilità più alta, e questo si chiama skew: l'assicurazione contro la discesa costa di più.
In breve
- Una put è una scommessa a leva sul ribasso, o una protezione, con una scadenza, e la perdita si ferma al premio, anche dopo un gap.
- A scadenza è la mazza da hockey al contrario: il manico sale verso sinistra.
- Prima della scadenza la curva è più morbida: la mazza più il valore temporale.
- Il delta è negativo, il theta costa ogni giorno, e il vega è il terremoto.
- Sull'indice la volatilità amplifica la put: guadagna di più in discesa, e perde di più in salita.
Fonti
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.