Options School · Pubblicato
Le greche spiegate: delta, gamma, theta e vega
Con quattro lettere sai che cosa farà la tua opzione domani. E una non è nemmeno greca. Ogni greca misura come cambia il prezzo di un'opzione quando cambia una cosa sola. Per ognuna c'è una sorpresa, cioè il motivo per cui una posizione può perdere anche quando avevi ragione. Alla fine, le quattro posizioni di base una accanto all'altra, cioè call e put, comprate e vendute.
 Guarda su YouTube · 15:06
Tre motori, una domanda
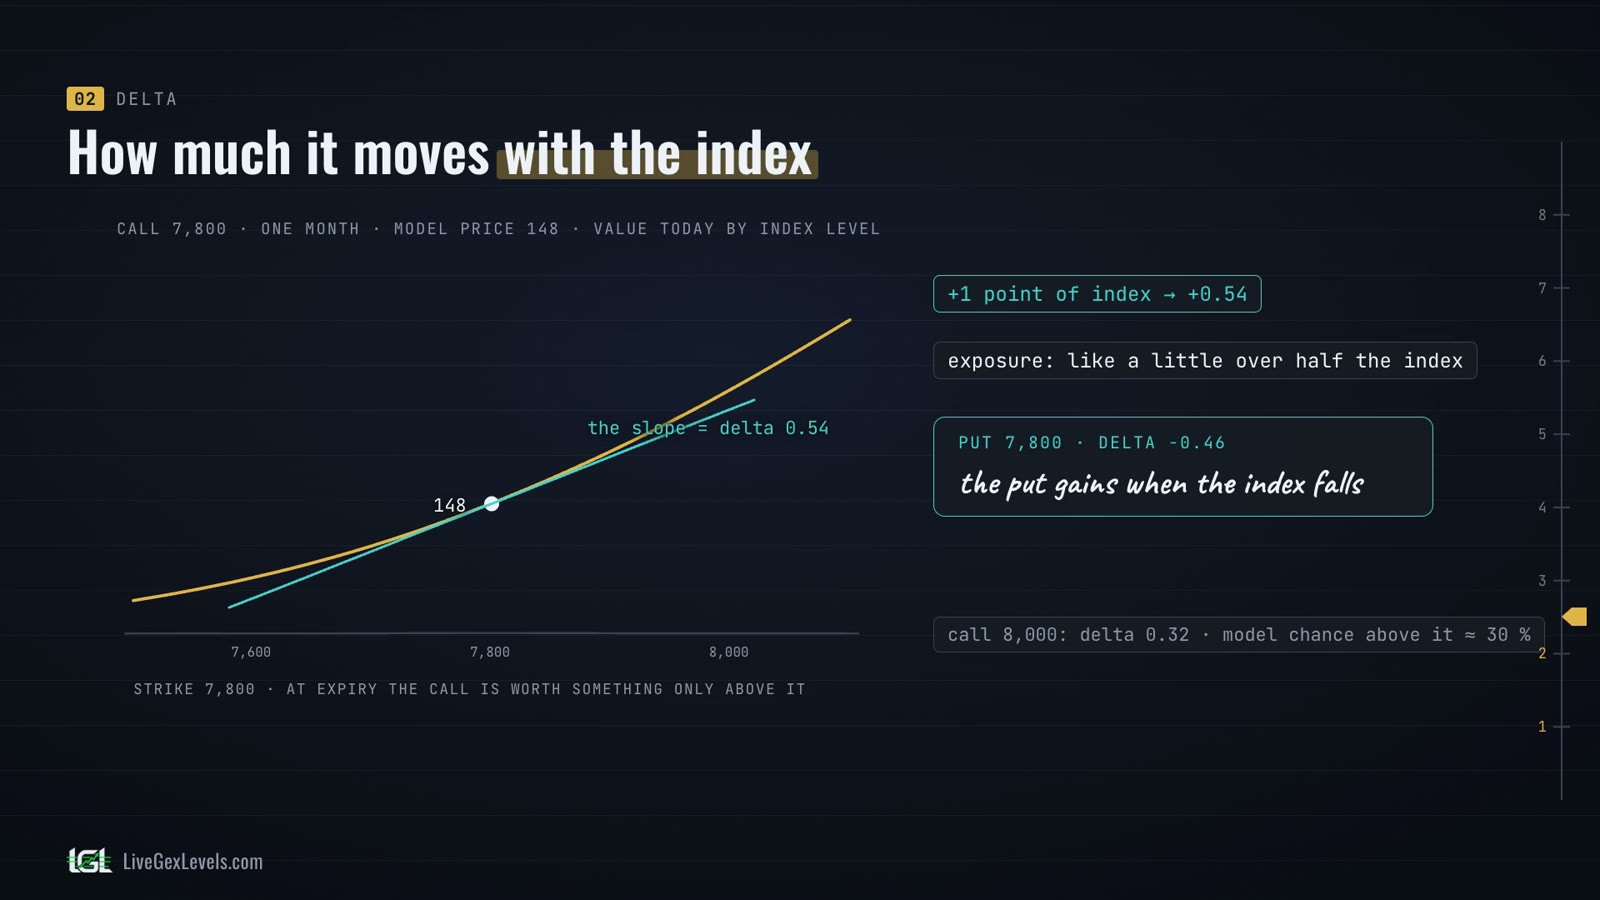
Nel secondo episodio, quello sulla call comprata, abbiamo visto che il prezzo di un'opzione dipende da tre motori. Il primo è il livello dell'indice. Il secondo è il tempo che manca alla scadenza. Il terzo è la volatilità.
Una greca risponde sempre alla stessa domanda. Se si muove un solo motore e tutto il resto sta fermo, di quanto cambia il prezzo dell'opzione?
Il delta guarda l'indice, il theta guarda il tempo e il vega guarda la volatilità. Sono le greche di primo ordine, perché ognuna misura direttamente il prezzo dell'opzione.
La quarta, il gamma, è una greca di secondo ordine. Non misura il prezzo dell'opzione. Misura come cambia il delta. Per capire il gamma, quindi, bisogna partire dal delta.
Tutti i numeri di questo articolo vengono da un modello su numeri tondi, non da quotazioni di mercato. L'indice è a 7.800, non ci sono dividendi, e costi e spread sono a parte.
Delta: quanto si muove con l'indice
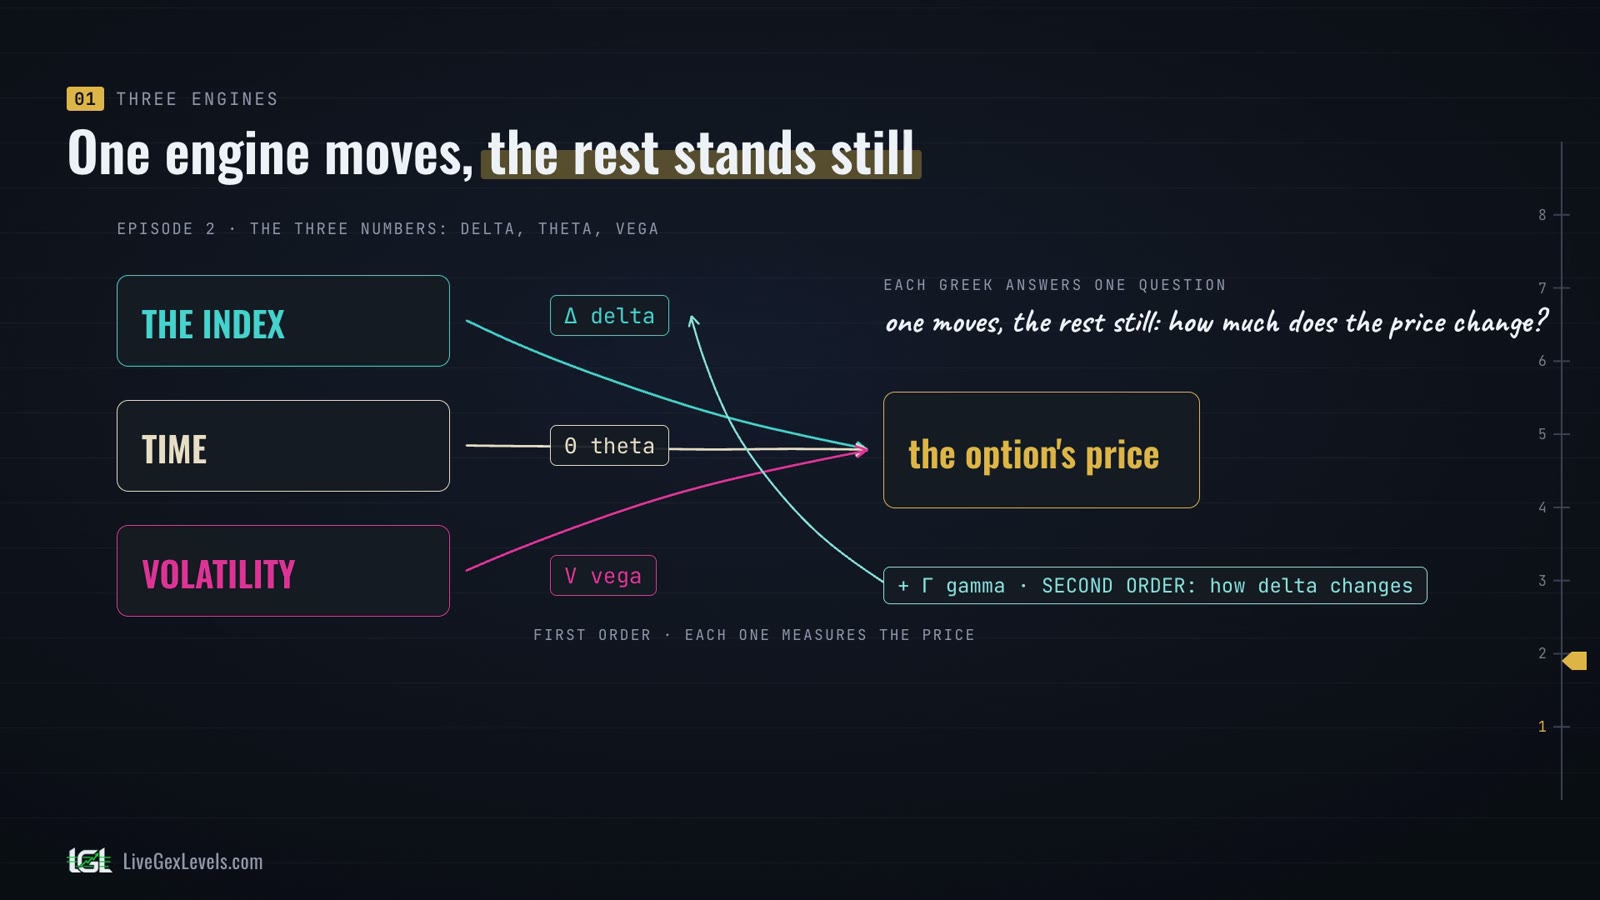
Il delta misura di quanto cambia il prezzo di un'opzione quando l'indice si muove di un punto.
Prendiamo una call con strike 7.800, a un mese dalla scadenza. Lo strike è il livello dell'indice da cui la call comincia a valere qualcosa alla scadenza. Questa call costa 148 punti e ha un delta di 0,54. Quindi, se l'indice sale di un punto, la call guadagna circa mezzo punto.
Il delta dice anche quanta esposizione all'indice hai. Con un delta di 0,54, per piccoli movimenti, la call si comporta come poco più di metà dell'indice.
Per una put il delta è negativo, perché la put guadagna quando l'indice scende. La put con lo stesso strike ha un delta di meno 0,46.
Il delta dà anche una stima approssimativa della probabilità di finire sopra lo strike. Una call con strike 8.000 ha un delta di 0,32, e il modello stima circa il 30 per cento.
La prima sorpresa è la call che costa poco. La call da 8.000 costa solo 67 punti, e sembra un affare. Se l'indice sale subito di 100 punti, la call guadagna circa 37 punti, cioè solo un terzo del movimento. Se invece l'indice ci mette due settimane per salire di quei 100 punti, la call vale 63, meno di quanto l'hai pagata. Avevi ragione sulla direzione, eppure la posizione è in perdita.
Il motivo è che una call economica ha un delta basso, quindi ti lascia solo una piccola parte del movimento. Nel frattempo il tempo passa, e il tempo costa. E il delta non resta fisso. A misurare come cambia è il gamma.
Gamma: quanto in fretta cambia il delta
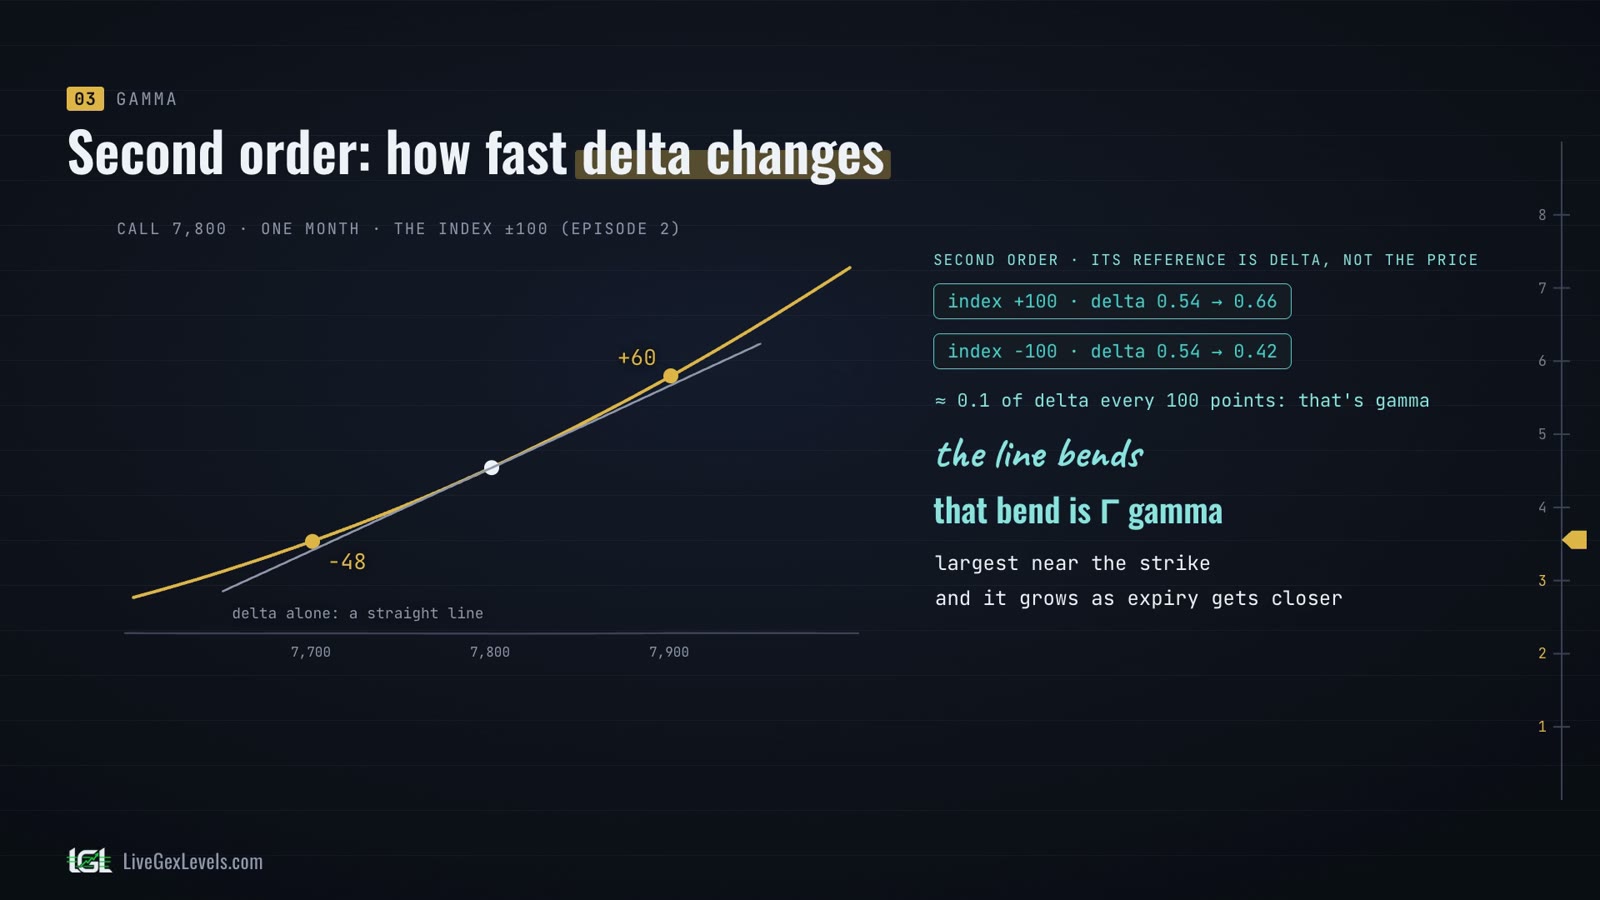
Il gamma è la greca di secondo ordine. Il suo riferimento non è il prezzo dell'opzione, è il delta. Il gamma misura di quanto cambia il delta quando l'indice si muove di un punto.
Torniamo alla call da 7.800, con delta 0,54. Se l'indice sale di 100 punti, il delta sale a circa 0,66. Se l'indice scende di 100 punti, il delta scende a circa 0,42. Quindi, a un mese dalla scadenza, il delta cambia di circa un decimo ogni 100 punti, e questo è il gamma.
Questo spiega i numeri del secondo episodio. Con l'indice su di 100 punti la call guadagnava 60, e con l'indice giù di 100 perdeva solo 48. In salita il delta cresce, e la call guadagna sempre più in fretta. In discesa il delta cala, e la call perde sempre più piano. Per questo la curva del prezzo si piega, e quella piega è il gamma.
Il gamma è più alto quando l'indice è vicino allo strike, e cresce man mano che la scadenza si avvicina.
La seconda sorpresa è che lo stesso movimento può avere un effetto molto diverso. Prendiamo un giorno normale, con un movimento di circa 60 punti. A un mese dalla scadenza il delta della call passa da 0,54 a 0,61, quindi cambia poco. L'ultimo giorno, invece, il delta passa da 0,51 a 0,84, e la call quasi triplica, da 25 a 67 punti.
Per questo un'opzione vicina alla scadenza oscilla così tanto, ed è proprio lì che venderla è più rischioso. Il gamma è anche il rischio che un dealer deve coprire, come abbiamo visto nel quarto episodio della guida di LiveGexLevels, quello sul gamma positivo. Però il gamma non è gratis. Chi lo ha lo paga ogni giorno, e quel prezzo si chiama theta.
Theta: quanto costa un giorno
Il theta misura quanto valore perde l'opzione in un giorno, se tutto il resto sta fermo. Il suo motore è il tempo.
La call perde circa 2,7 punti al giorno. È come un affitto, che chi compra paga ogni giorno.
Perché qualcuno accetta di pagarlo? Per il gamma. Grazie al gamma, chi ha la call guadagna in salita più di quanto perde in discesa. Dei 2,7 punti al giorno, circa 2,2 sono proprio il prezzo del gamma, e il resto è l'interesse.
Questo affitto si ripaga se l'indice si muove di circa 60 punti al giorno, in salita o in discesa. E 60 punti è proprio il movimento giornaliero che il mercato si aspetta, con una volatilità del 15 per cento. Se l'indice si muove più del previsto, vince chi ha comprato l'opzione. Se si muove meno, vince chi l'ha venduta e incassa il theta.
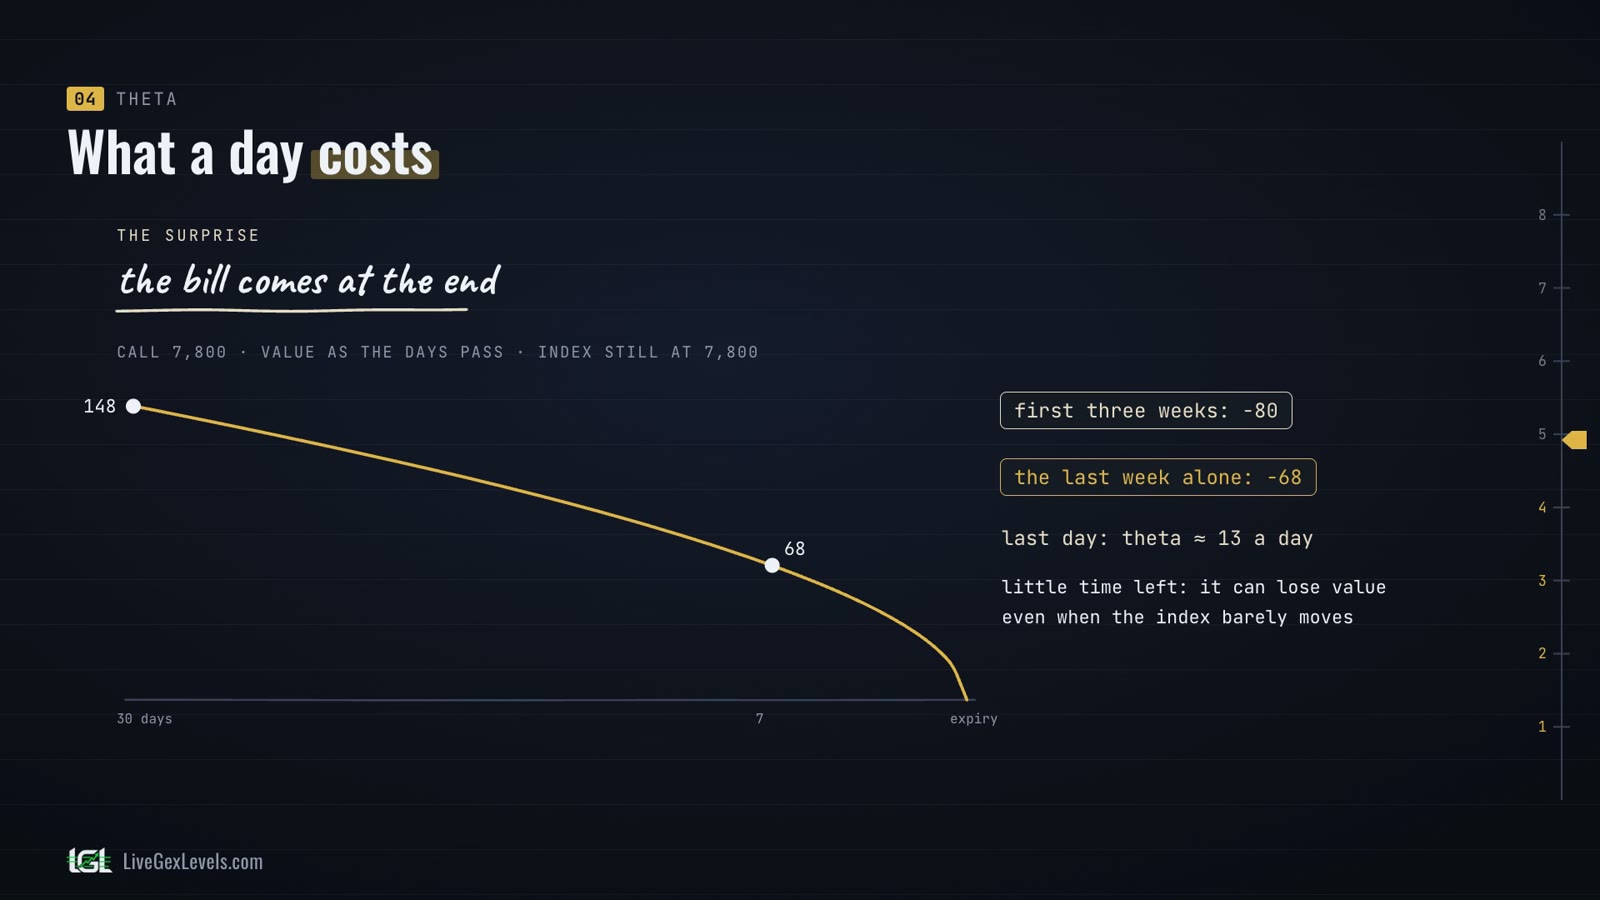
La terza sorpresa è che il conto arriva alla fine. L'affitto non è uguale tutti i giorni. La call vale 148 punti. Nelle prime tre settimane perde circa 80 punti, e nell'ultima settimana, da sola, perde gli altri 68. L'ultimo giorno il theta arriva quasi a 13 punti.
Per questo un'opzione comprata con poco tempo davanti perde valore in fretta, anche quando l'indice si muove appena. Quanto movimento si aspetta il mercato, invece, lo decide la volatilità.
Vega: quanta paura c'è nel prezzo
Il vega misura di quanto cambia il prezzo dell'opzione quando la volatilità implicita sale di un punto, per esempio dal 15 al 16 per cento. La volatilità implicita è il movimento che il mercato si aspetta, già compreso nel prezzo delle opzioni. Quando c'è paura sale, e quando torna la calma scende.
Per la call il vega vale circa 9 punti. Se la volatilità implicita sale di un punto, la call guadagna circa 9 punti, anche con l'indice fermo.
Il vega cresce con il tempo che manca alla scadenza. A quattro mesi è circa il doppio, e a una settimana è circa la metà.
C'è anche una curiosità. Vega non è una lettera dell'alfabeto greco. È un nome inventato dai trader, ed è rimasto.
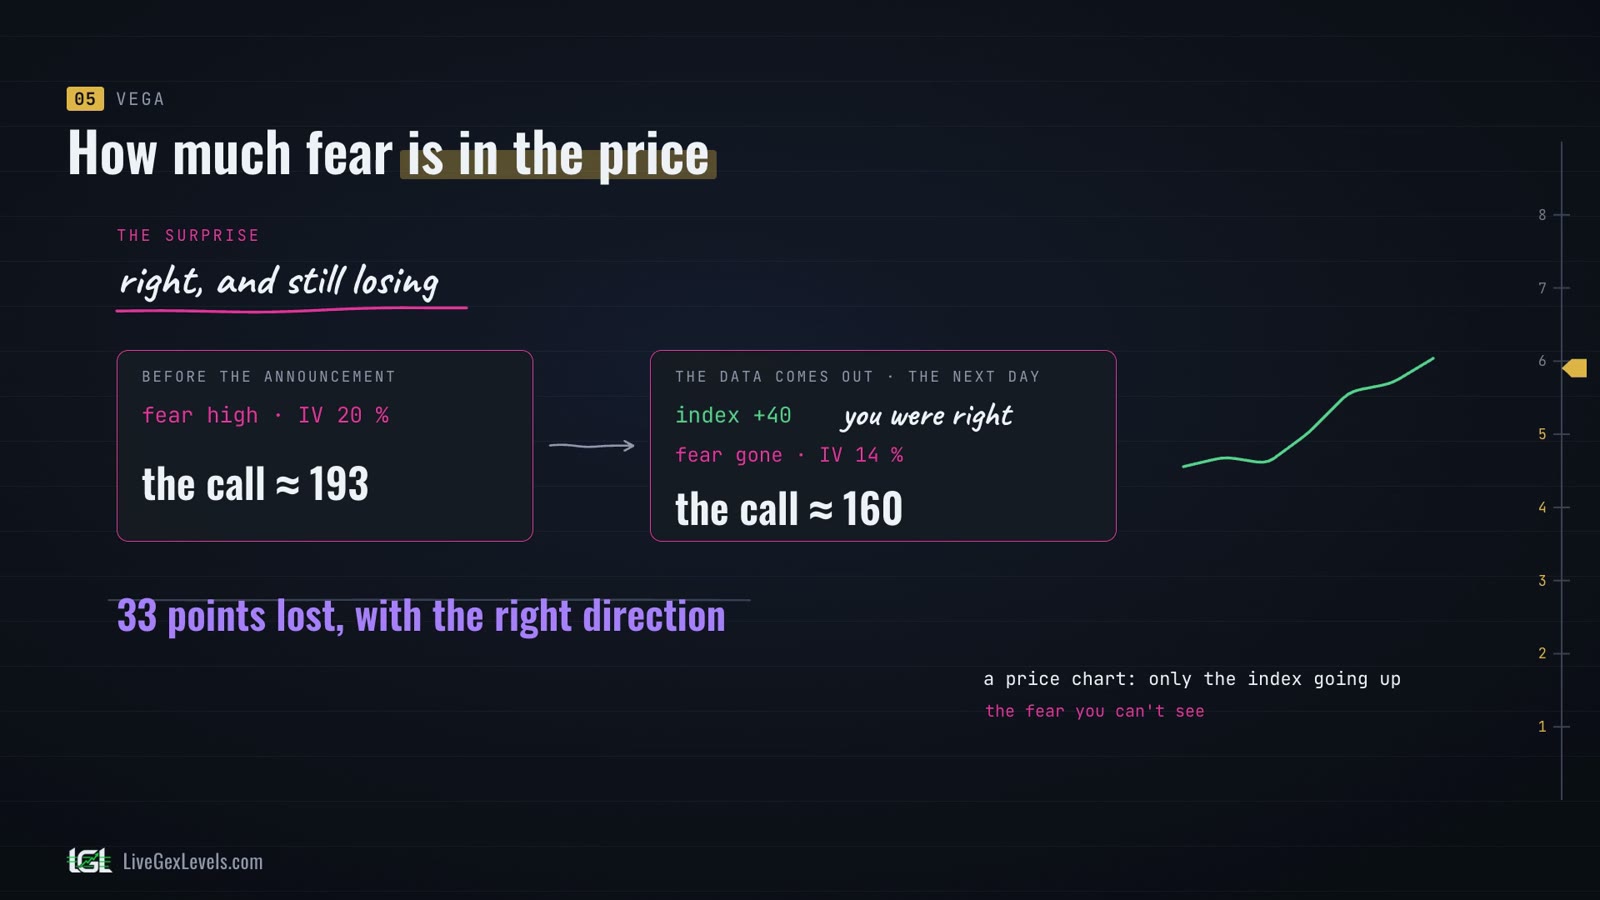
La quarta sorpresa è la causa di tante perdite che nessuno capisce. Prima di un dato atteso la paura è alta, la volatilità implicita è al 20 per cento, e la call costa circa 193 punti. Esce il dato, e l'indice sale di 40 punti. Avevi ragione. Ma la paura è passata, la volatilità implicita scende al 14 per cento, e la call vale circa 160 punti. Hai perso 33 punti con la direzione giusta.
Sul grafico dell'indice questa perdita non si vede, perché si vede solo l'indice che sale. Si vede solo nel vega. Per questo, prima di un dato atteso, conviene guardare anche la volatilità implicita, non solo la direzione.
Le quattro posizioni
Adesso mettiamo le quattro posizioni una accanto all'altra.
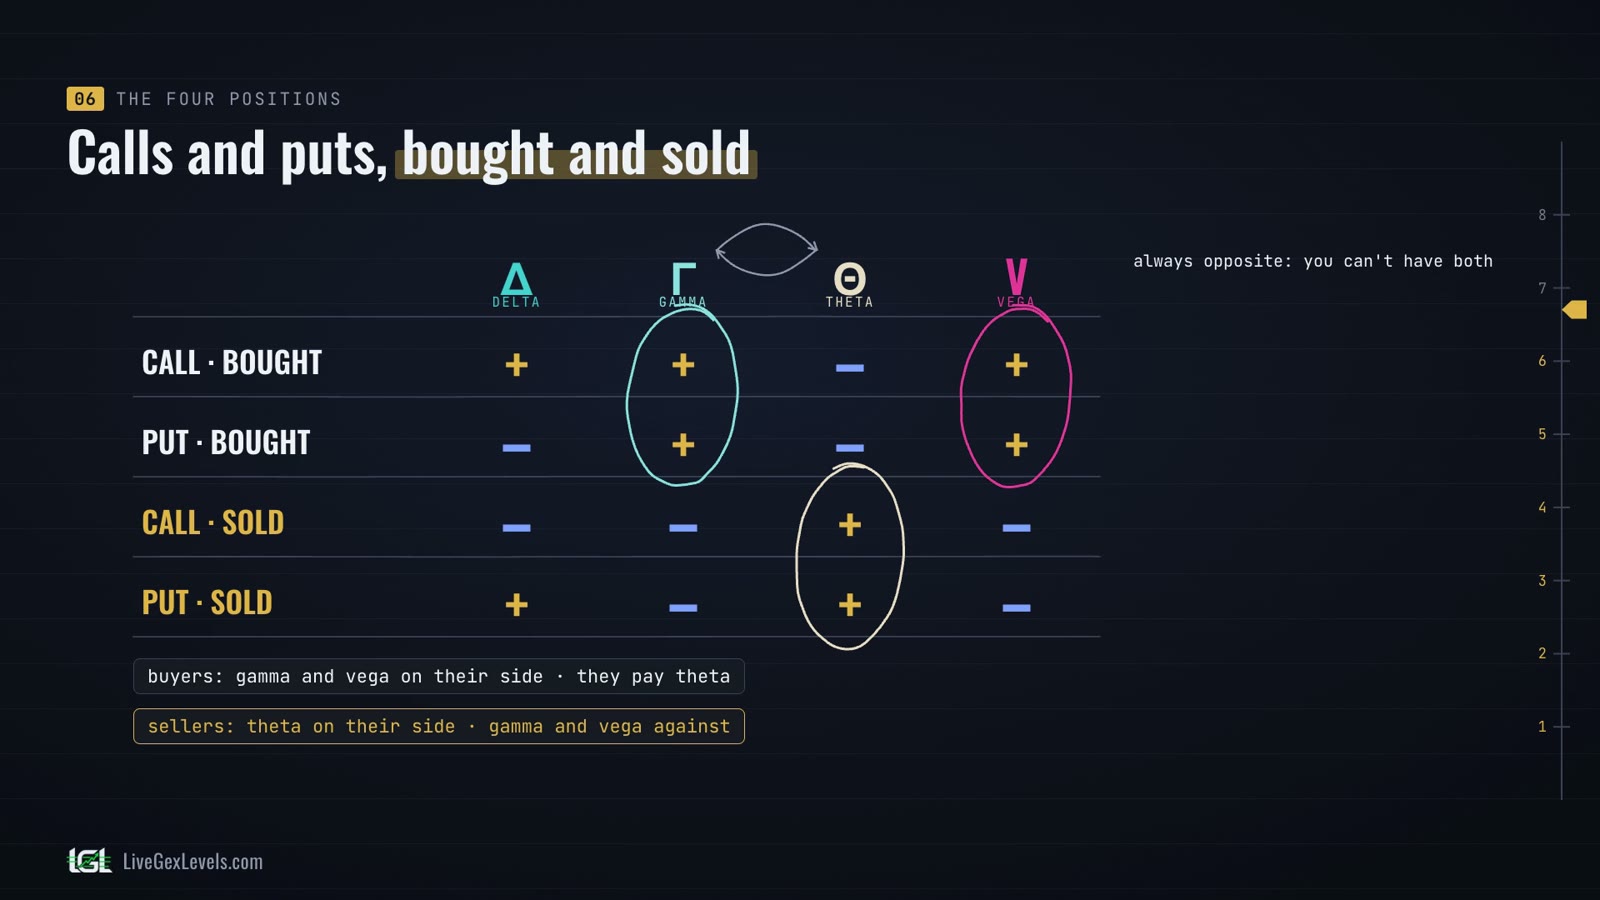
La call comprata ha delta positivo, gamma positivo, theta negativo e vega positivo. La put comprata ha delta negativo, e tutto il resto uguale alla call comprata.
Vendere un'opzione capovolge ogni segno. La call venduta ha delta negativo, gamma negativo, theta positivo e vega negativo. La put venduta ha delta positivo, e tutto il resto uguale alla call venduta.
La regola da portare a casa è semplice. Chi compra un'opzione ha dalla sua parte il gamma e il vega, e paga il theta. Chi vende ha dalla sua parte il theta, e ha contro il gamma e il vega. Gamma e theta hanno sempre segno opposto, quindi non si possono avere tutti e due. Chi vuole il gamma deve pagare il theta.
Rileggiamo con questi segni la put venduta dell'episodio scorso. Se l'indice rimbalza, delta, theta e vega sono tutti dalla parte di chi ha venduto. Se il calo continua, il prezzo, la volatilità e il gamma vanno contro, e solo il tempo resta dalla parte di chi ha venduto.
Un numero, in realtà una curva
Un'ultima cosa, ed è importante. Sulla piattaforma del broker ogni greca della posizione compare come un numero solo. In realtà quel numero è un punto su una curva.
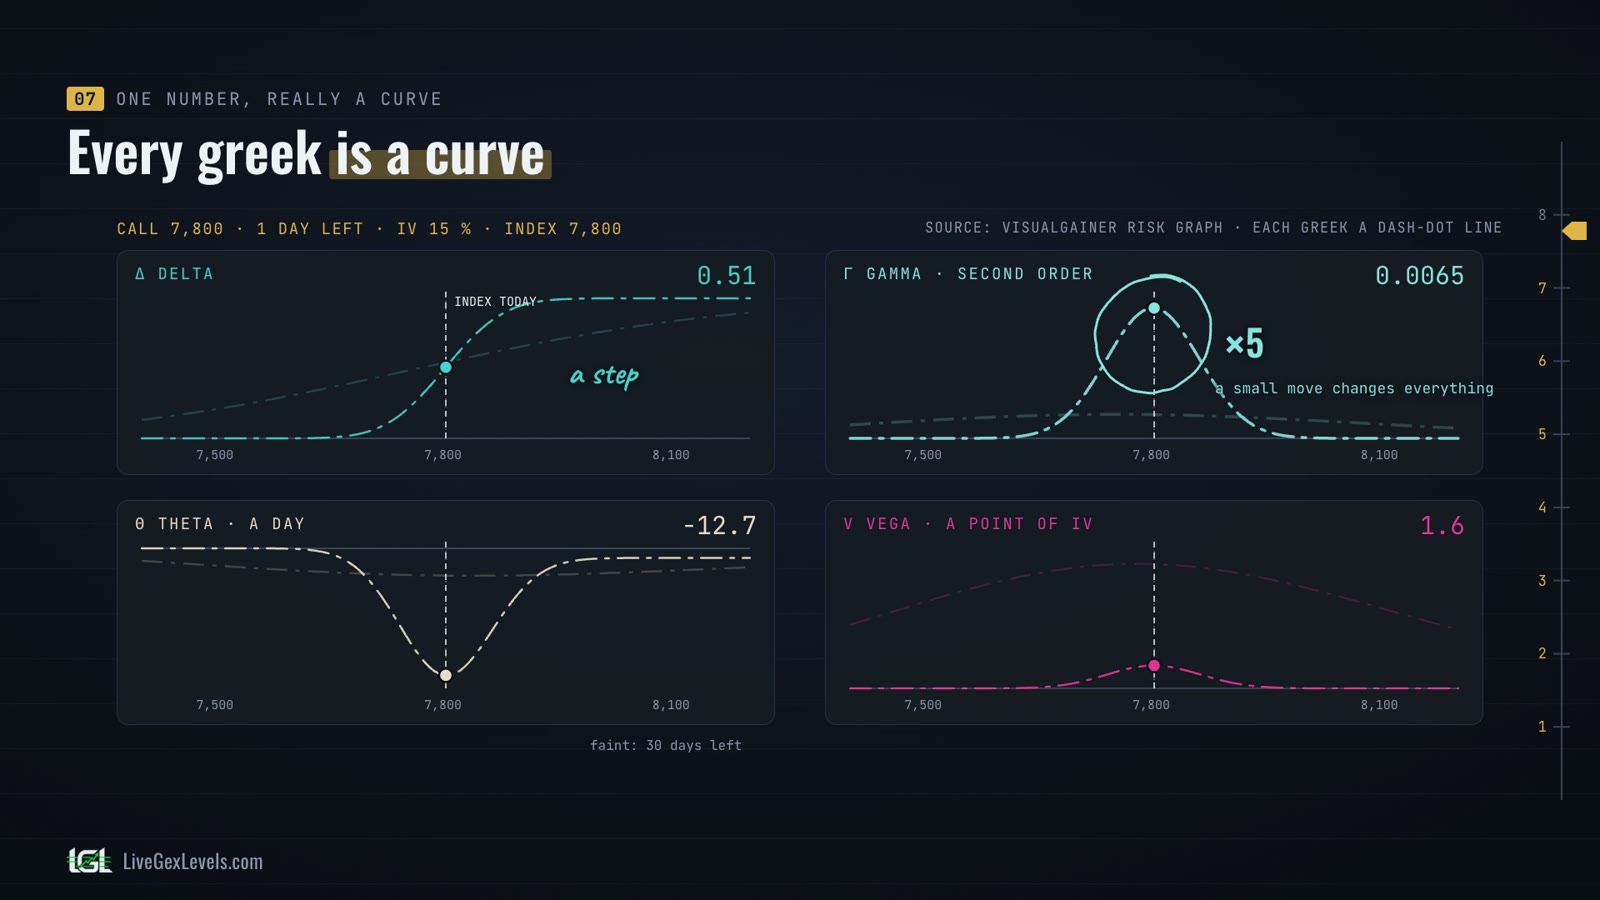
Prendiamo le quattro greche della call 7.800 a trenta giorni, disegnate come le disegna un grafico di rischio. In basso c'è il livello dell'indice. Ogni greca è una sua linea tratteggiata.
La linea verticale segna l'indice di oggi, a 7.800. Dove incontra ogni curva ritroviamo i numeri di questo articolo, come il delta di 0,54 e il theta di meno 2,7.
Se l'indice si muove, la stessa curva si legge in un altro punto. A 7.900 il delta è già 0,66. Questa salita lungo la curva è il gamma.
Anche la volatilità cambia le curve. Se la volatilità implicita raddoppia, dal 15 al 30 per cento, la curva del delta si fa più piatta e la campana del gamma si abbassa della metà. E l'affitto del theta quasi raddoppia.
Ora torniamo al 15 per cento e togliamo i giorni, da trenta a sette, e poi a uno solo. Il delta diventa quasi un gradino. Sotto lo strike vale quasi zero, e sopra vale quasi uno.
Il gamma diventa un picco alto e stretto, proprio sullo strike. All'ultimo giorno è cinque volte più alto che a un mese. Per questo, vicino alla scadenza, basta un piccolo movimento per cambiare tutto.
Il theta scava una buca profonda sullo strike, mentre il vega si abbassa, perché resta poco tempo in cui la paura può contare. E guarda il delta poco sotto lo strike. Anche con l'indice fermo, scende verso zero con il passare dei giorni.
Per questo i numeri della piattaforma sono una foto di adesso. Domani, con un altro prezzo, un giorno in meno e un'altra volatilità, la foto sarà diversa.
In breve
- Il delta dice quanto si muove l'opzione con l'indice, e quanta esposizione hai.
- Il gamma, la greca di secondo ordine, dice quanto in fretta cambia il delta, ed è più alto vicino allo strike e vicino alla scadenza.
- Il theta è l'affitto di ogni giorno, e accelera alla fine.
- Il vega è il peso della paura, e può farti perdere anche quando hai ragione.
- Chi compra ha dalla sua parte il gamma e il vega, e chi vende ha dalla sua parte il theta.
- Una greca non dice dove andrà l'indice. Dice che cosa succede alla tua posizione quando l'indice si muove.
- Tutti i numeri degli esempi vengono da un modello, costi a parte.
Fonti
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.