Options School · Pubblicato
La put venduta: vendere l'assicurazione dopo un calo
Dopo qualche giorno di calo, alcuni comprano direttamente il sottostante. Altri vendono una put. Perché? Perché la paura alza il prezzo dell'assicurazione, e chi vende una put fa l'assicuratore: se l'indice rimbalza, tre forze suonano per lui; se il calo continua, prezzo e volatilità suonano contro, e solo il tempo resta dalla sua parte.
 Guarda su YouTube · 9:44
L'altra parte della put
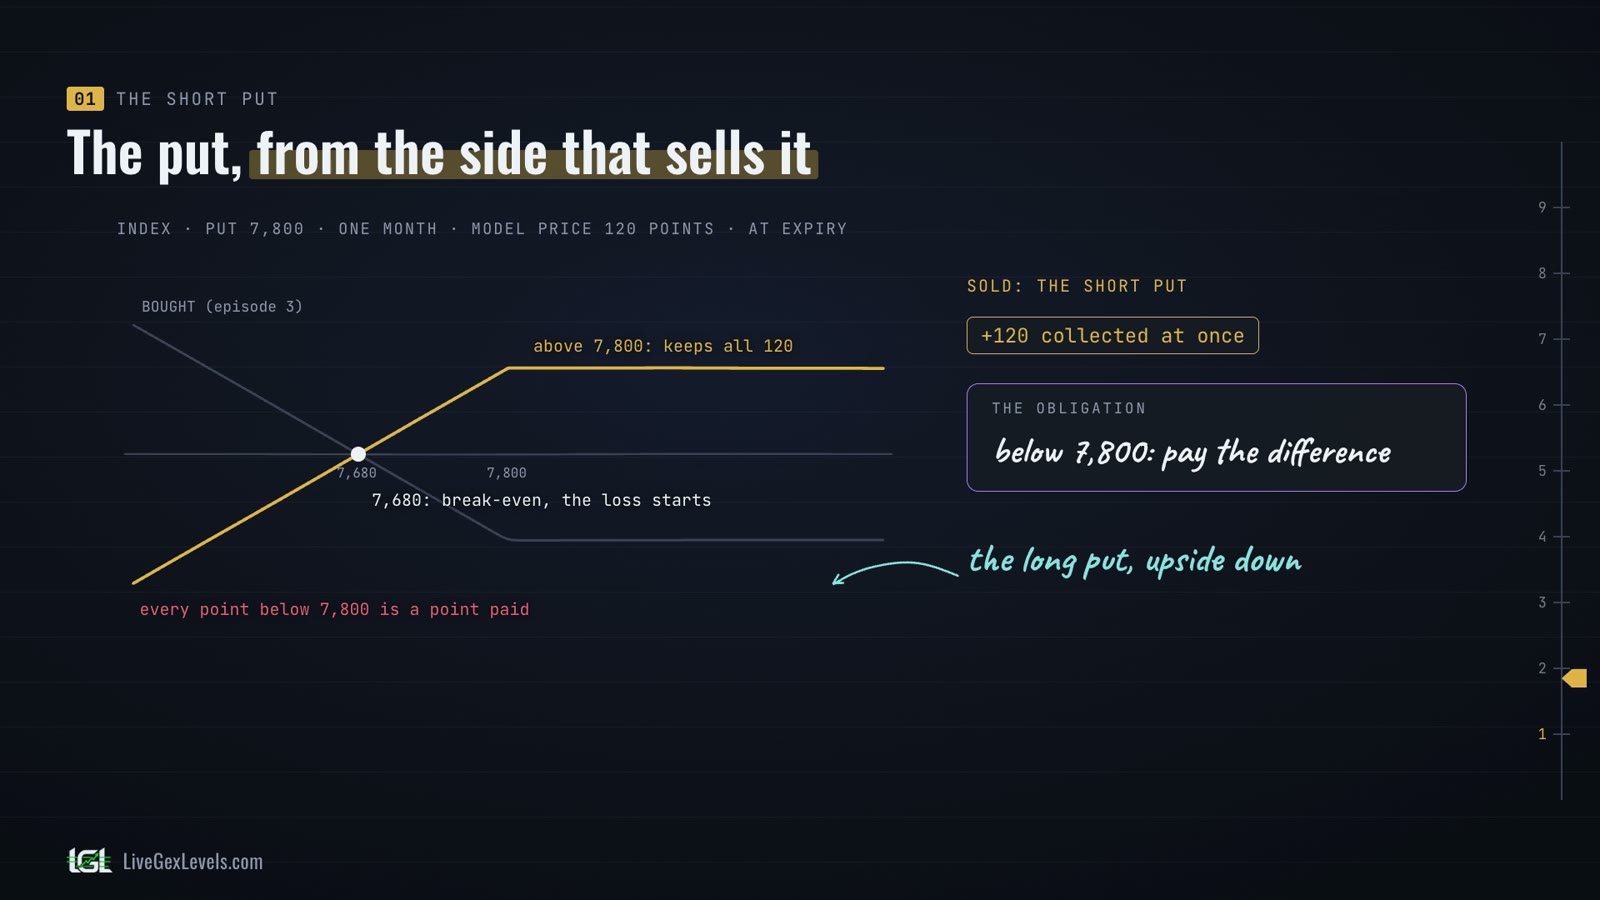
Nel terzo episodio abbiamo comprato una put sull'indice: strike 7.800, a un mese, per 120 punti. Adesso guardala dall'altra parte. Chi la vende incassa subito quei 120 punti, e si prende un obbligo: se l'indice finisce sotto lo strike, paga la differenza. È la put venduta, la short put.
Sopra 7.800 la put scade a zero e chi l'ha venduta tiene tutto. Sotto, ogni punto che l'indice perde è un punto che paga lui: a 7.680 torna a zero, e più giù la perdita continua a crescere. A scadenza è la put comprata capovolta. E, come abbiamo detto nell'episodio scorso, ha la stessa forma della covered call.
Tutti i numeri degli esempi vengono da un modello, non da quotazioni di mercato, costi a parte; i casi storici vengono dalle fonti in fondo.
Perché dopo un calo
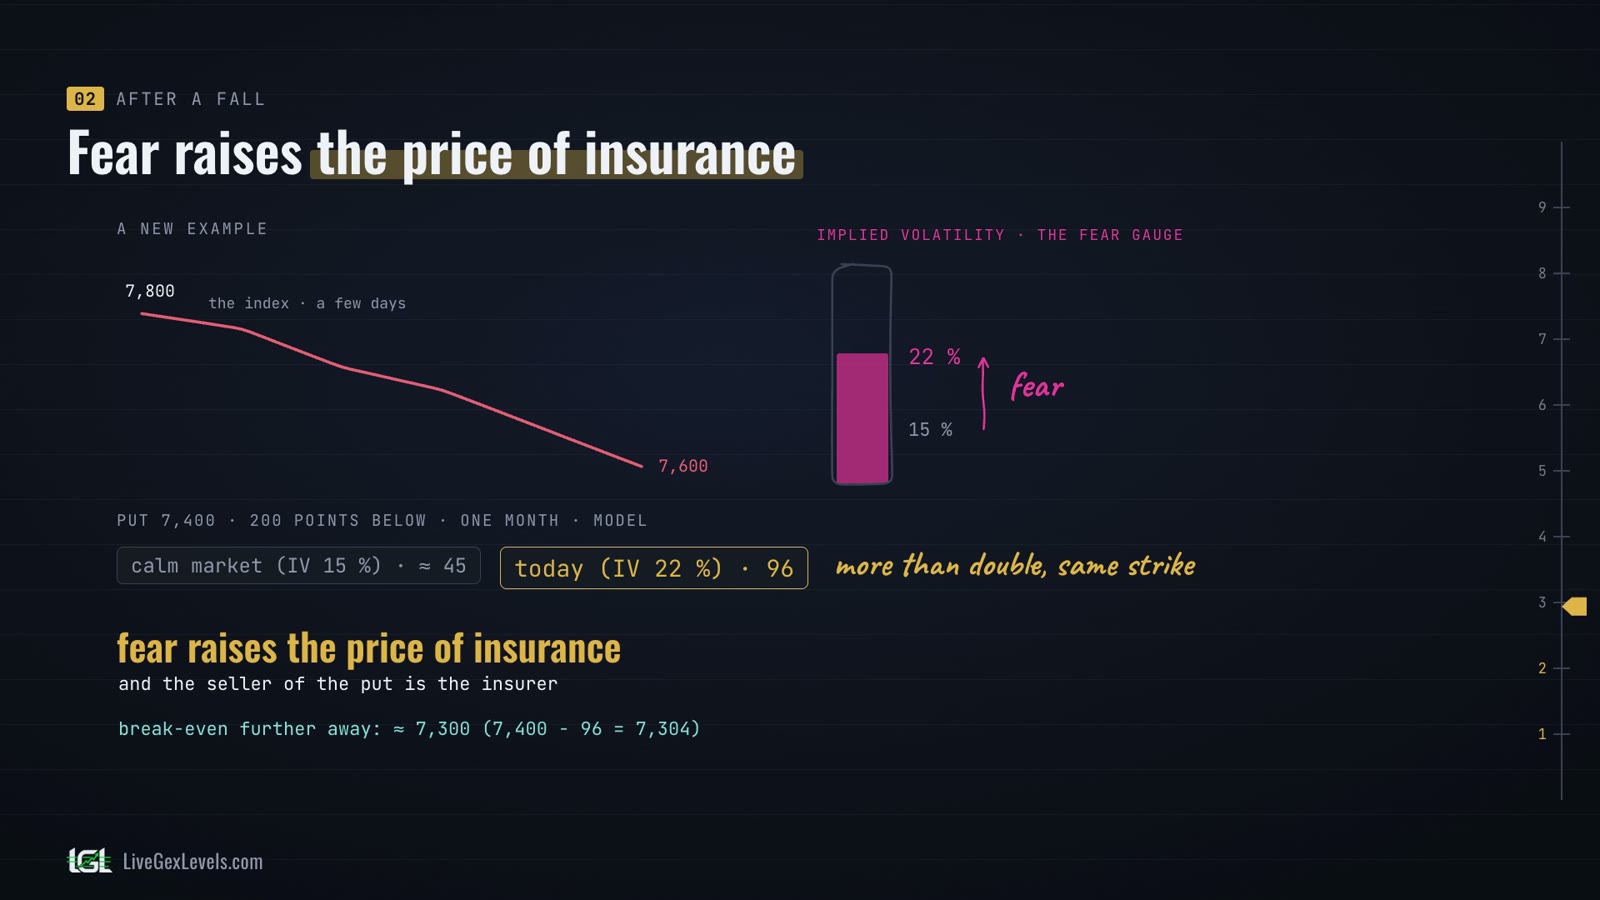
Adesso un esempio nuovo. In pochi giorni l'indice è sceso da 7.800 a 7.600, e la paura ha spinto la volatilità implicita dal 15 al 22 per cento. Prendi la put con strike 7.400, duecento punti sotto, a un mese.
In un mercato calmo pagherebbe circa 45 punti. Oggi ne paga 96: più del doppio, per lo stesso strike. La paura alza il prezzo dell'assicurazione, e chi vende la put fa l'assicuratore. E il punto di pareggio si allontana, a circa 7.300: lo strike meno il premio.
Una sinfonia
Ecco cosa rende speciale la put venduta. Chi l'ha venduta vuole che la put perda valore, e sul suo prezzo agiscono tre forze: le greche già viste in questa serie.
Il delta: l'indice sale, e la put perde valore. Il theta: ogni giorno che passa, perde ancora un po'. Il vega: la paura si calma, la volatilità implicita scende, e la put perde di nuovo. Per chi vende, il vega è negativo: è la volatilità implicita che scende a farlo guadagnare. Ogni perdita della put è un guadagno per chi l'ha venduta, e sull'indice prezzo che sale e paura che scende di solito arrivano insieme.
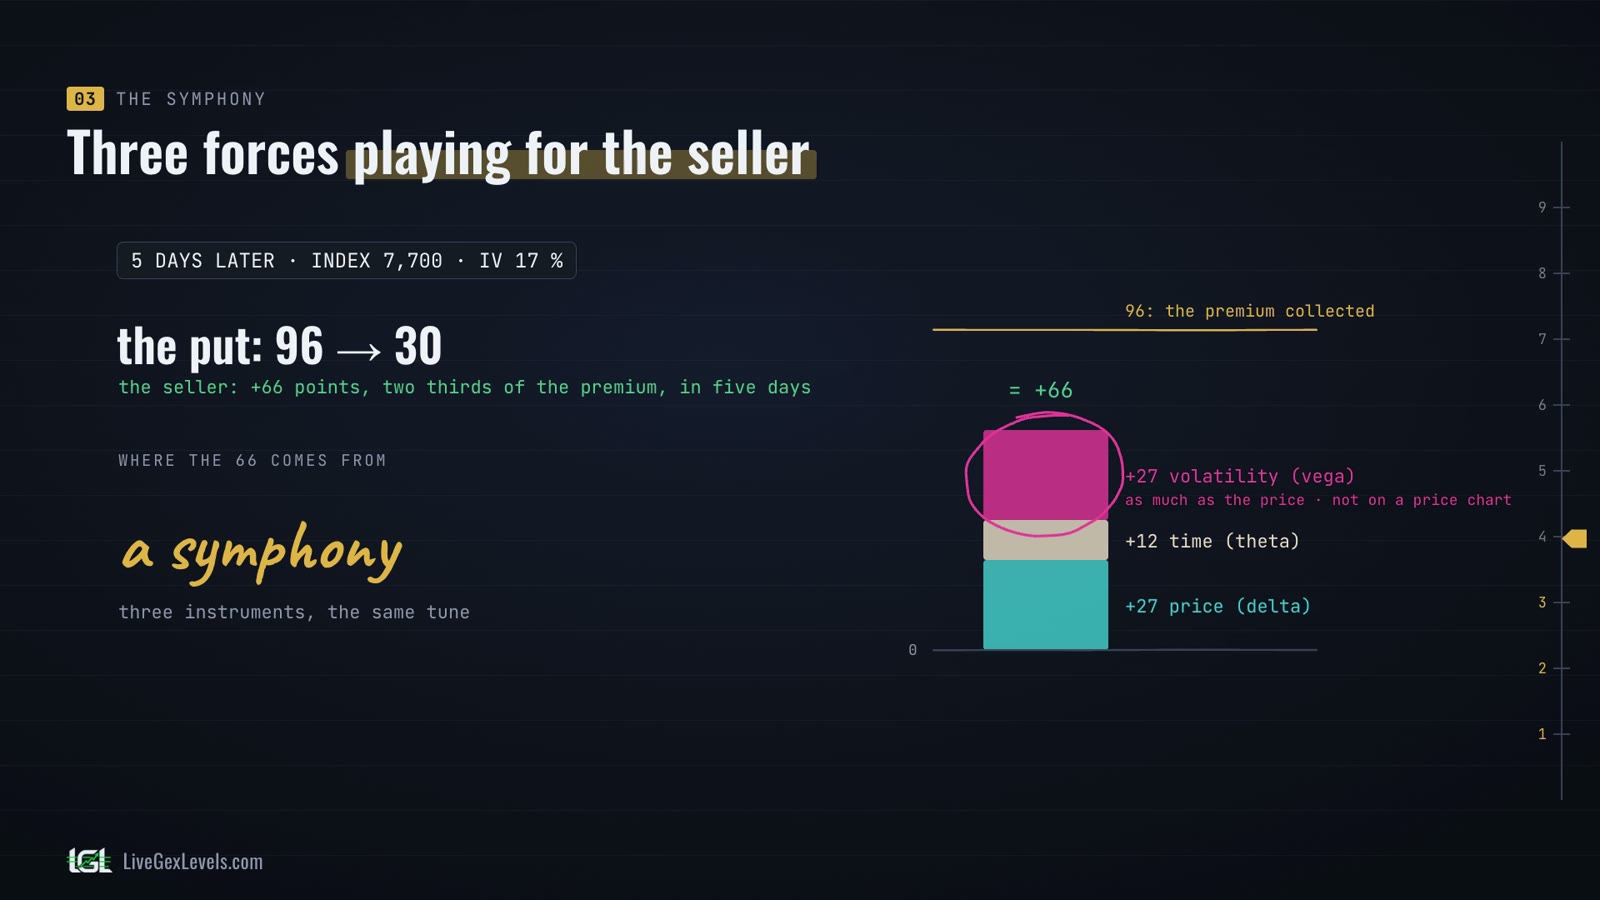
Facciamola suonare. Cinque giorni dopo l'indice rimbalza a 7.700, e la volatilità implicita scende al 17 per cento. La put venduta a 96 adesso vale 30: chi l'ha venduta guadagna 66 punti, due terzi del premio, in cinque giorni. Da dove vengono? Circa 27 dal prezzo, 12 dal tempo e 27 dalla volatilità. Tre strumenti che suonano la stessa musica: una sinfonia.
E nota la volatilità: conta quanto il prezzo, e su un grafico dei prezzi non si vede.
La sinfonia al contrario
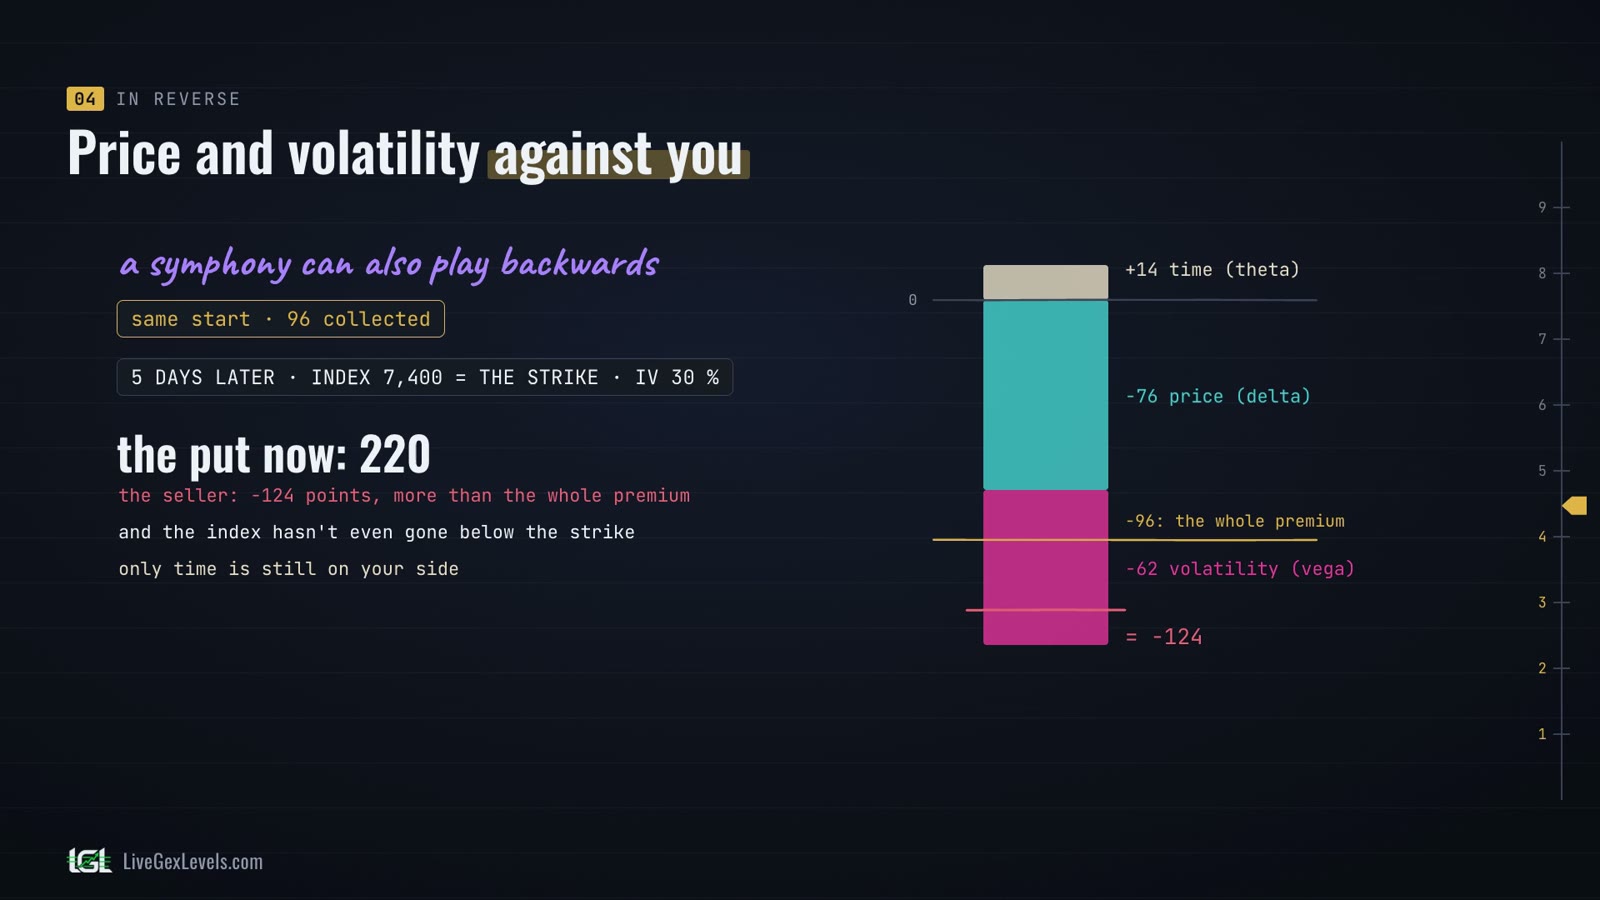
Ma una sinfonia può suonare anche al contrario, ed è per questo che la put venduta fa paura. Stessa partenza, ma il calo continua: cinque giorni dopo l'indice è a 7.400, proprio sullo strike, e la volatilità implicita è al 30 per cento. La put adesso vale 220. Chi l'ha venduta perde 124 punti, più di tutto il premio, e l'indice non è ancora nemmeno sceso sotto lo strike. Prezzo e volatilità lavorano entrambi contro di te; solo il tempo è ancora dalla tua parte.
E c'è una quarta forza, il gamma: più l'indice si avvicina allo strike, più in fretta il delta della put cresce contro di te. Intanto il broker alza il margine che ti chiede, perché il margine cresce quando l'indice scende e quando la volatilità sale: una margin call può arrivare prima ancora che lo strike sia toccato.
È successo davvero. Nel febbraio 2018 un fondo che vendeva opzioni sui future dell'S&P 500, put e call lontane dal prezzo, ha perso più di quattro quinti del capitale in due giorni, con il mercato in calo e la volatilità alle stelle. È stato chiuso.
Il premio non è ancora tuo
Il broker ti accredita subito il premio. È tuo? Non ancora. Appena dopo la vendita il tuo risultato è zero: hai incassato 96 punti, e devi una put che vale 96. Ogni giorno il broker valuta quella put al suo prezzo di mercato, e quanta parte del premio ti resta dipende da dove chiude l'indice alla scadenza, o da quanto costa la put quando la ricompri.
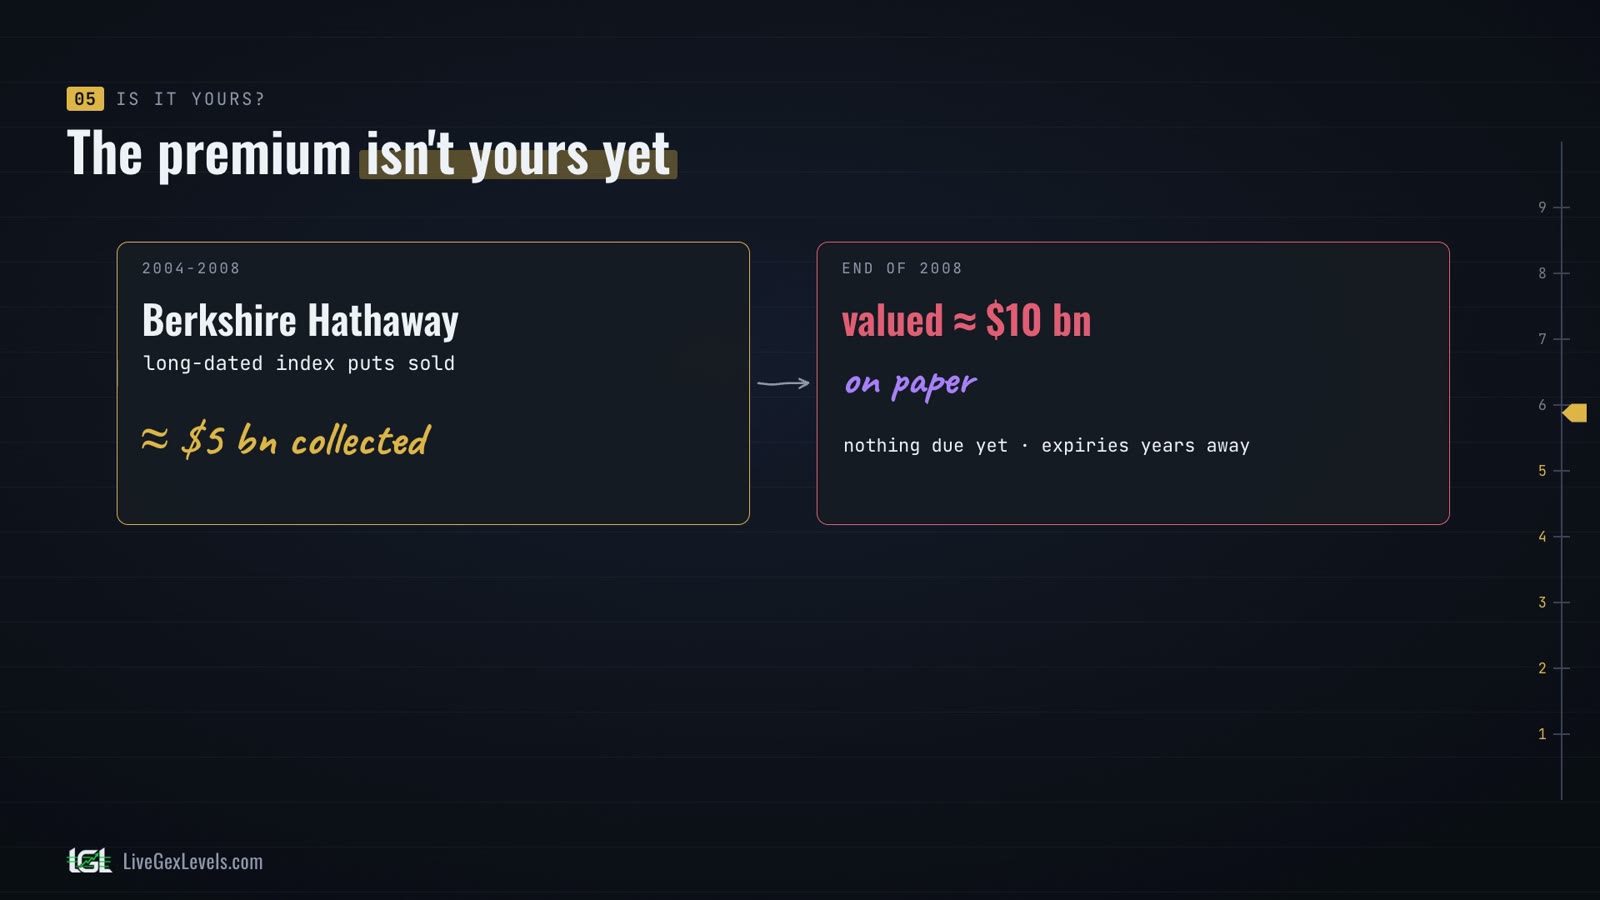
Ci sono passati anche gli investitori più famosi. Tra il 2004 e il 2008, la Berkshire Hathaway di Warren Buffett ha venduto put a lunga scadenza sugli indici azionari e ha incassato circa cinque miliardi di dollari. Alla fine del 2008, con i mercati in forte calo, quelle put valevano circa dieci miliardi: sulla carta, una perdita grande quanto tutto il premio. Non c'era ancora niente da pagare: mancavano ancora molti anni alle scadenze. Il premio era sul conto, ma non era ancora loro.
Grande, ma finita
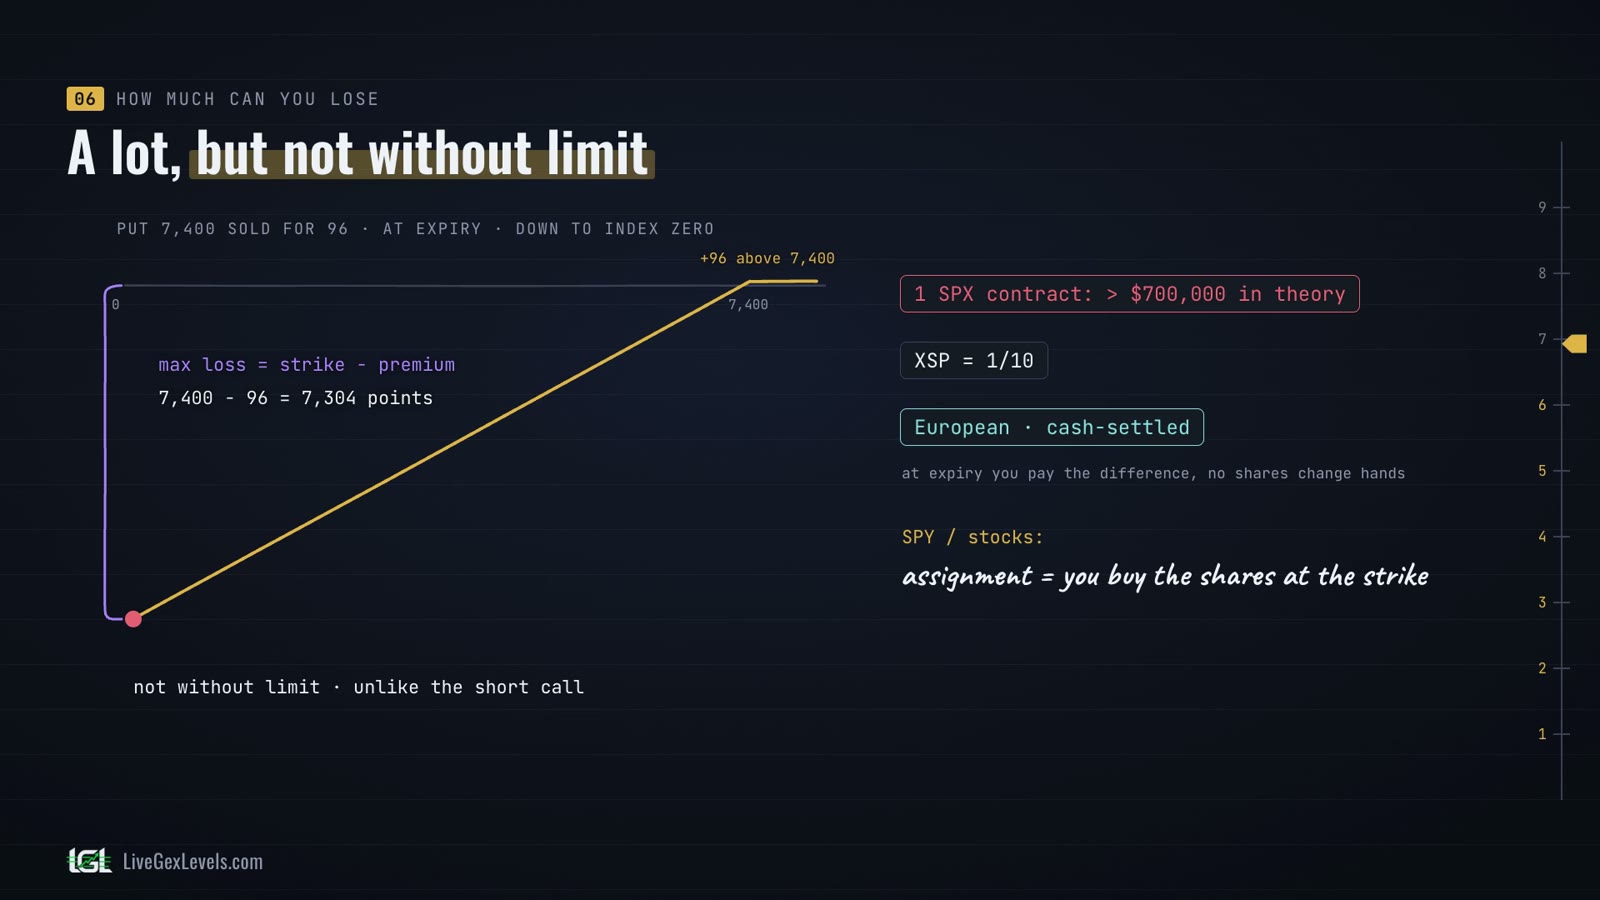
Quanto si può perdere? Tanto, ma non senza limite, a differenza della call venduta scoperta. Nel caso peggiore l'indice va a zero, e perdi lo strike meno il premio: sulla put a 7.400 venduta a 96, 7.304 punti. Su un contratto SPX sono, in teoria, più di settecentomila dollari. XSP, la versione mini, è un decimo.
Sono entrambe europee e regolate in contanti: a scadenza paghi la differenza, e nessuna azione passa di mano. Su SPY o su un titolo, invece, se vieni assegnato, compri le azioni allo strike.
La versione degli investitori
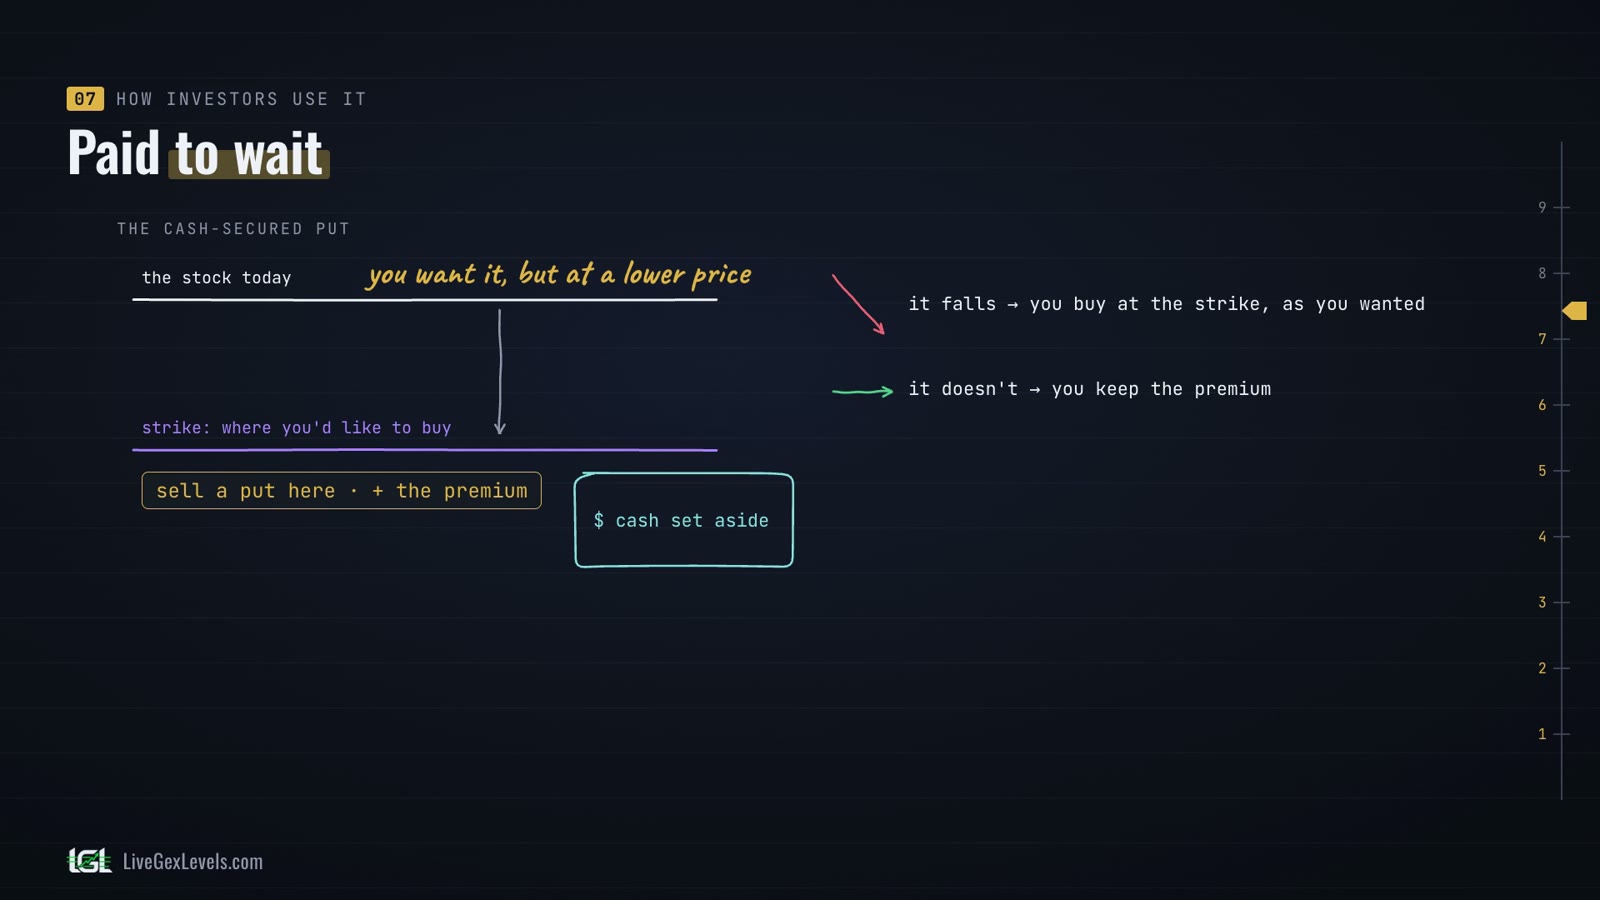
Ed è proprio così che la usano molti investitori. Vuoi comprare un'azione, ma a un prezzo più basso. Vendi una put con lo strike dove vorresti comprare, tenendo da parte la liquidità: si chiama cash-secured put. Se l'azione finisce sotto lo strike, la compri allo strike, come volevi, anche se nel frattempo vale meno; se no, ti tieni il premio. Sei pagato per aspettare.
Warren Buffett ha raccontato ai suoi azionisti, all'assemblea del 1994, di aver venduto put sulle azioni Coca-Cola proprio così: il prezzo non è sceso, e Berkshire ha tenuto circa sette milioni e mezzo di dollari.
E sull'S&P 500 esiste perfino un indice ufficiale che vende una put ogni mese, il Cboe PutWrite: se ne parla nell'articolo sui due veri vantaggi nelle opzioni.
La risposta
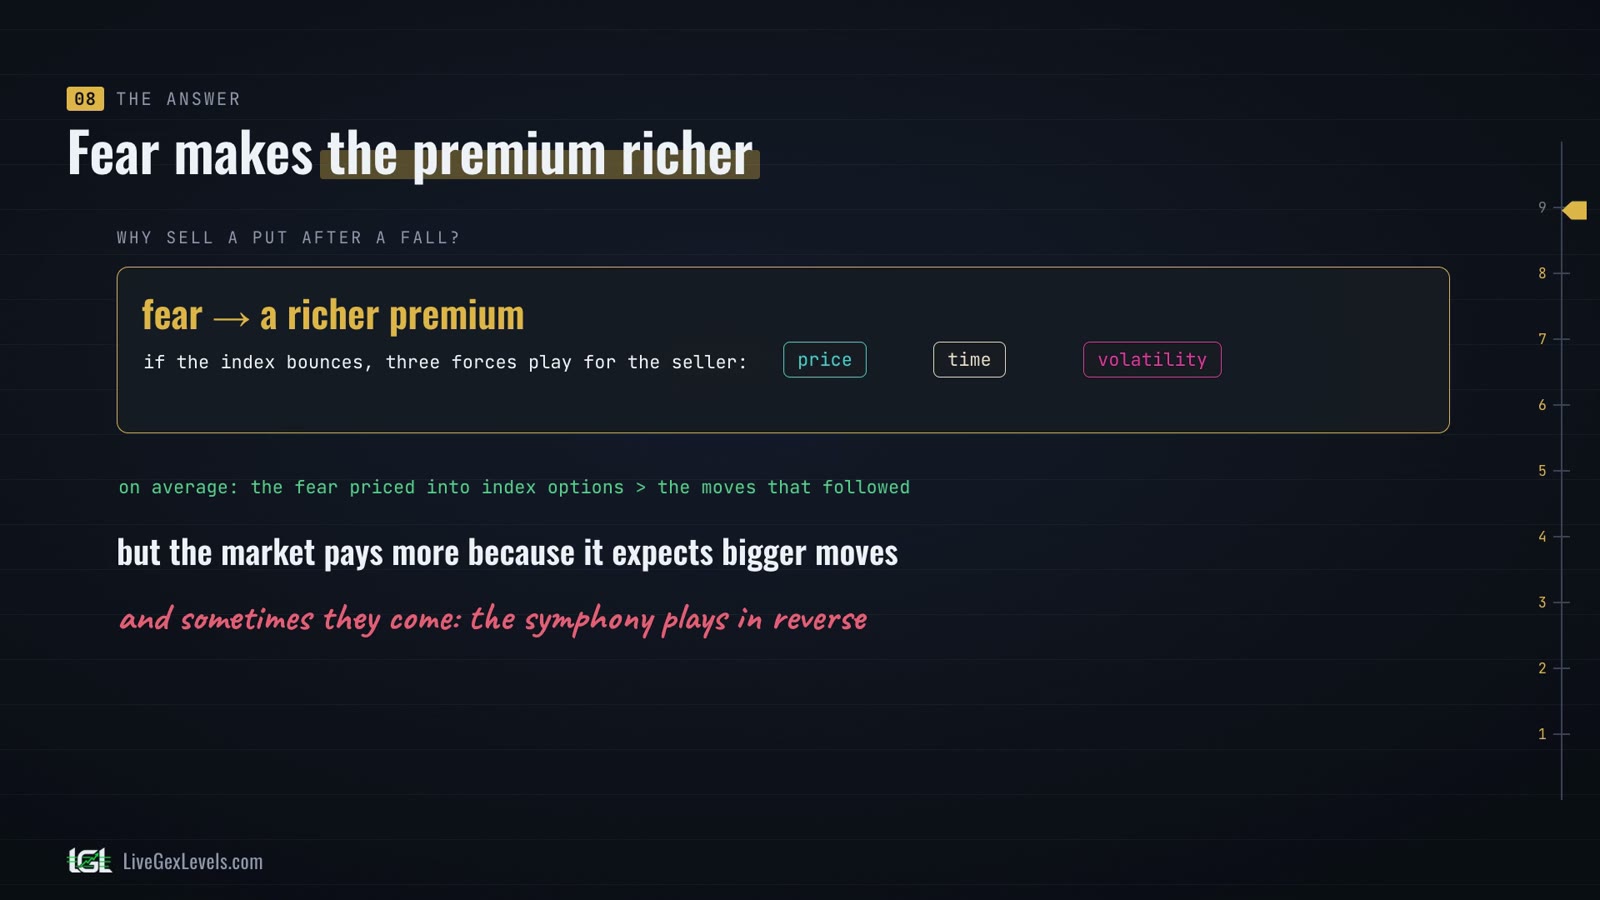
Torniamo alla domanda iniziale. Perché c'è chi vende una put dopo un calo? Perché la paura rende il premio più ricco, e se l'indice rimbalza, prezzo, tempo e volatilità suonano tutti per chi vende.
In media, la paura prezzata nelle opzioni sugli indici è stata più grande dei movimenti arrivati dopo: ne parla l'articolo sui due veri vantaggi nelle opzioni. Ma il mercato paga di più perché si aspetta movimenti più grandi, e a volte arrivano: allora la sinfonia suona al contrario.
In breve
- Vendere una put vuol dire incassare il premio e prendersi l'obbligo di pagare sotto lo strike.
- Dopo un calo, la paura rende il premio più ricco.
- Se l'indice rimbalza, delta, theta e vega lavorano tutti per chi vende; se il calo continua, delta e vega lavorano contro, il gamma accelera, solo il theta aiuta ancora, e il margine sale.
- La perdita massima è grande ma finita: lo strike meno il premio.
- Il premio non è ancora tuo: quanto te ne resta dipende da dove chiude l'indice alla scadenza, o da quanto costa la put quando la ricompri.
- Tutti i numeri degli esempi vengono da un modello, costi a parte.
Fonti
- Berkshire Hathaway: lettera agli azionisti 2008, in inglese
- Berkshire Hathaway: lettera agli azionisti 2010, in inglese
- CNBC Warren Buffett Archive: assemblea annuale Berkshire Hathaway 1994, sessione del pomeriggio, in inglese
- CFTC: comunicato 8392-21 (2021) sul fondo del febbraio 2018, in inglese
- SEC: comunicato 2021-89 sullo stesso fondo, in inglese
- Cboe: metodologia degli indici S&P 500 PutWrite, in inglese
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.