Options School · Pubblicato
In, at o out of the money: vendere o esercitare?
La tua call è in the money: la eserciti o la vendi? Prima della scadenza vendere rende quasi sempre più che esercitare, perché l'esercizio butta via il valore temporale.
 Guarda su YouTube · 13:13
In the money, at the money, out of the money
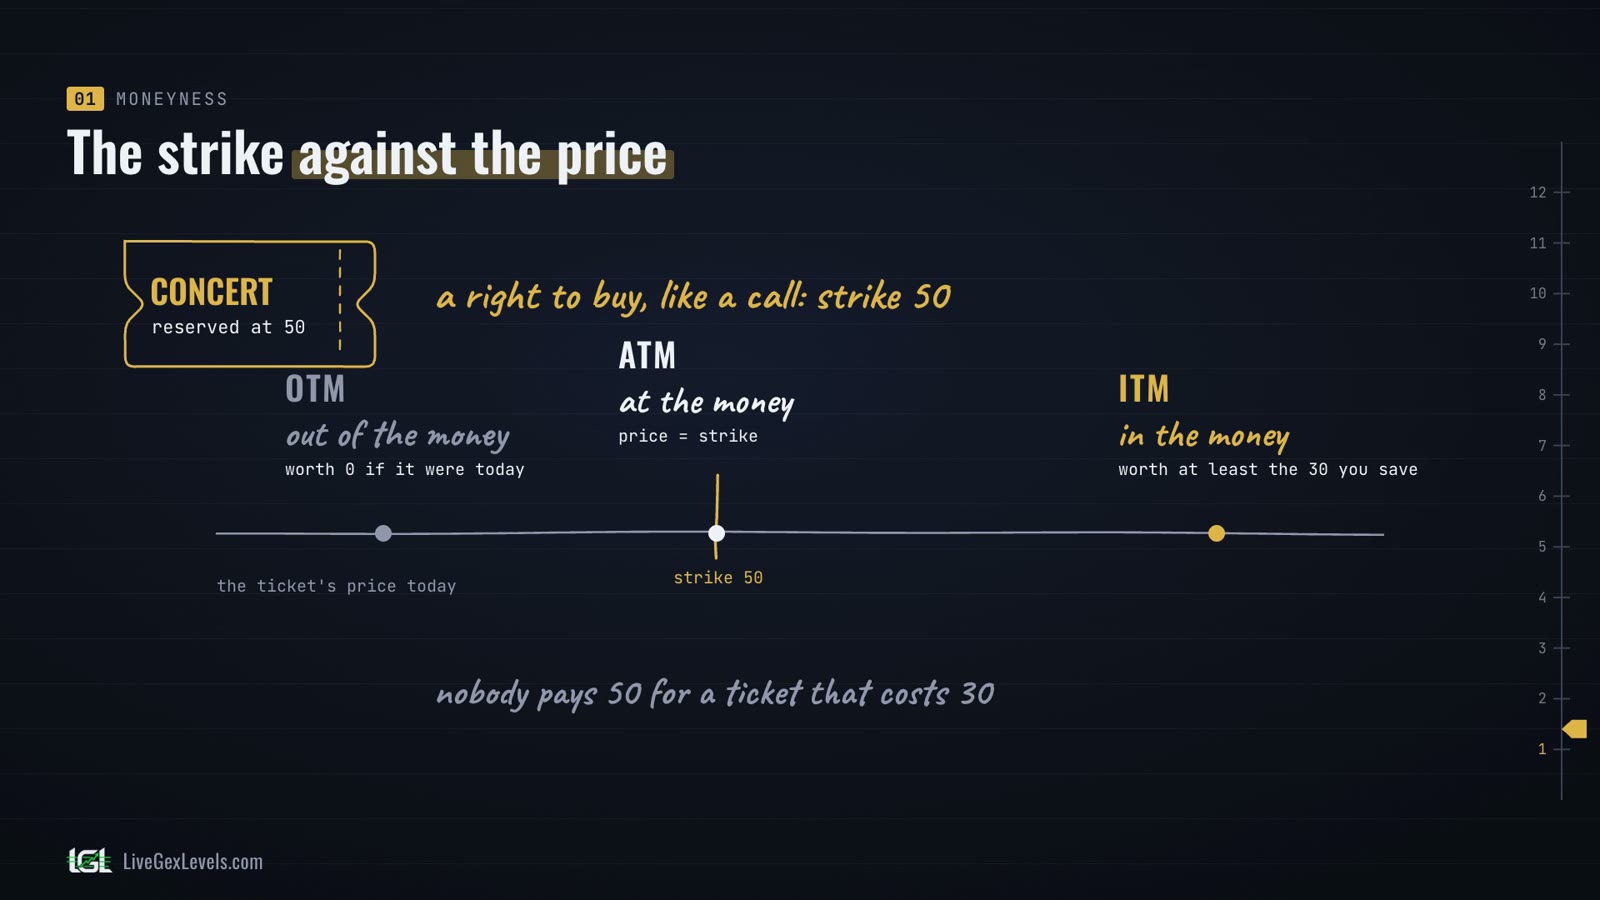
Partiamo da una cosa familiare. Hai prenotato un biglietto per un concerto a 50: fino al concerto puoi pagare 50 e ritirarlo, oppure lasciar perdere. È un diritto di comprare, come una call, con uno strike di 50.
Se adesso il biglietto si vende a 80, la tua prenotazione è in the money: vale almeno i 30 che risparmi. A 50 è at the money. A 30 è out of the money: nessuno paga 50 un biglietto che ne costa 30. In sigla: ITM, ATM e OTM.
Sull'indice il confronto è lo stesso. Con l'indice a 7.800, una call con strike 7.600 è in the money di 200 punti. Un dettaglio che si dice poco: una put con lo stesso strike è out of the money, perché paga solo sotto 7.600.
Quei 200 punti sono il valore intrinseco, quanto pagherebbe la call se scadesse adesso. Eppure il modello le dà un prezzo di 276: gli altri 76 sono valore temporale, il prezzo di quello che può ancora succedere. Il valore temporale è massimo at the money, dove l'esito è più incerto: la call a 7.800 è tutta valore temporale, 148 punti.
| Strike | Prezzo della call | Valore intrinseco | Valore temporale |
|---|---|---|---|
| 7.600 (ITM) | 276 | 200 | 76 |
| 7.800 (ATM) | 148 | 0 | 148 |
Comprare, vendere, esercitare
Un'opzione ha un prezzo e può passare di mano. Puoi comprarla: paghi il premio per avere il diritto. Puoi esercitarla, in inglese exercise: usi il diritto, comprando o vendendo allo strike.
Vendere vuol dire due cose: chiudere un'opzione che hai, il tema di oggi, oppure aprirne una nuova dalla parte di chi ha l'obbligo. È la call venduta, il prossimo episodio.
Si può esercitare un'opzione out of the money? Puoi chiederlo al broker, ma non conviene mai: compreresti sopra il prezzo di mercato con una call, o venderesti sotto con una put. Solo l'esercizio automatico a scadenza è limitato alle opzioni in the money.
Americana o europea
Lo stile decide quando si può esercitare. Americana: in qualsiasi giorno di borsa fino alla scadenza. Europea: solo a scadenza. Le opzioni sulle azioni e su SPY, l'ETF che replica l'S&P 500, sono americane; quelle sugli indici SPX e XSP sono europee.
Dall'altra parte, quando qualcuno esercita, qualcuno che quell'opzione l'ha venduta viene assegnato e deve rispettare il contratto. È l'assignment. Chi ha venduto un'americana può essere assegnato prima della scadenza; chi ha venduto un'europea, solo a scadenza.
Vendere o esercitare?
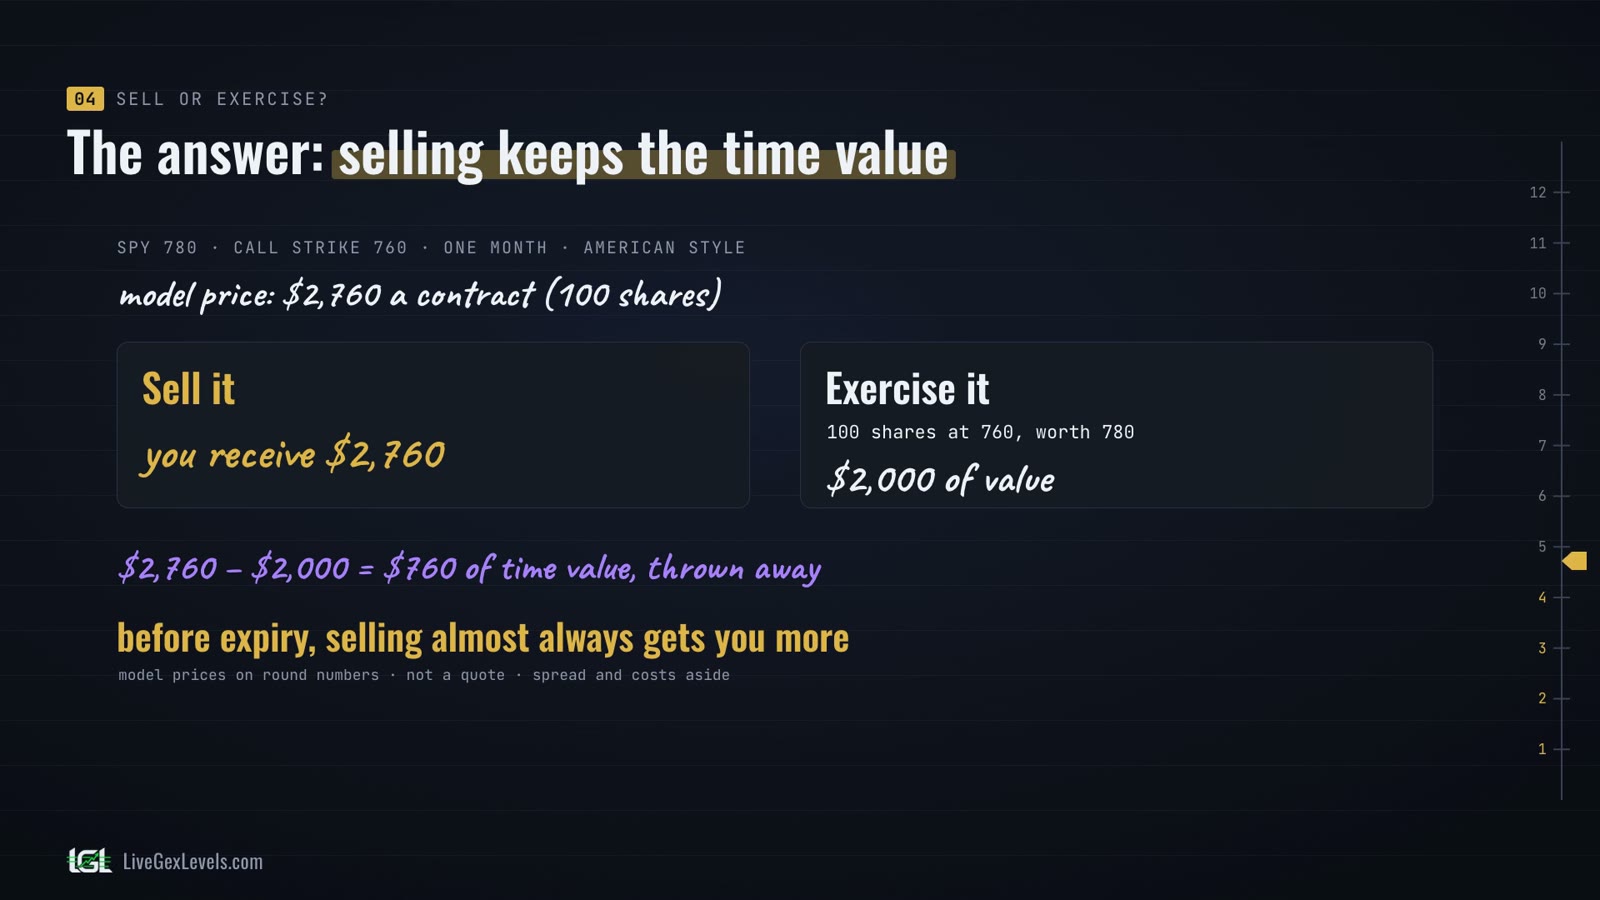
Adesso la domanda iniziale ha una risposta. Prendiamo una call americana su SPY: SPY a 780, strike 760, un mese alla scadenza. Un contratto vale 100 quote, e il modello gli dà un prezzo di 2.760 dollari.
Se la vendi, incassi 2.760. Se la eserciti, compri 100 quote a 760 che ne valgono 780: 2.000 dollari di valore. La differenza, 760 dollari, era valore temporale, e l'esercizio la butta via. Prima della scadenza, vendere rende quasi sempre di più.
Un altro costo da controllare: alcuni broker fanno pagare una commissione per l'esercizio o l'assignment, a volte più alta di una commissione normale; altri non fanno pagare niente. Sta nell'elenco dei costi del tuo broker.
Che cosa arriva in conto
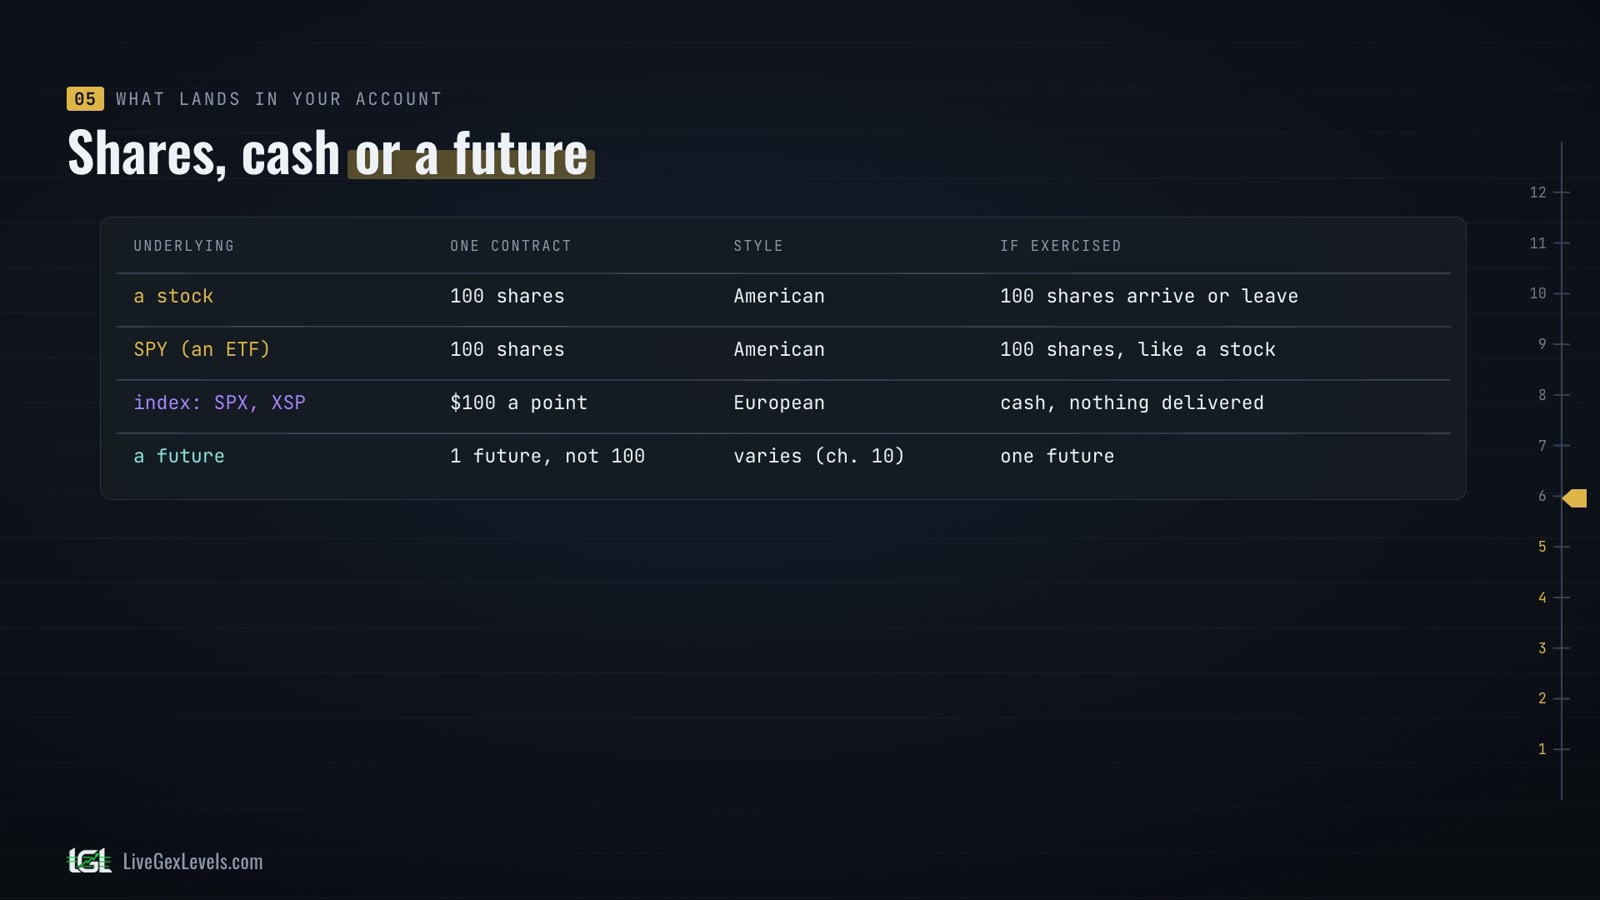
Se eserciti, o arrivi alla scadenza, qualcosa arriva in conto. Sulle azioni un contratto vale 100 azioni. Le regole ufficiali non spiegano perché; il motivo probabile è storico: 100 azioni erano il round lot, il lotto normale di scambio a Wall Street, e le prime opzioni quotate, a Chicago nel 1973, hanno preso quell'unità.
SPY è un ETF, ma le sue opzioni funzionano come quelle sulle azioni: 100 quote, stile americano, consegna delle quote. Le opzioni sull'indice si regolano in contanti: niente da consegnare. Sui future, un'opzione vale un future, non 100.
Future sulle merci: la consegna
Quel future merita un momento in più. Il future dell'S&P 500 si regola in contanti, ma tanti future sono su merci: petrolio, grano, cacao. Un'opzione su uno di questi ti dà il future, e un future tenuto fino al periodo di consegna può portare la merce vera.
È successo, e di proposito: nel luglio 2010 un hedge fund di Londra, Armajaro, ha ritirato circa 240.000 tonnellate di cacao attraverso il mercato dei future, quasi un miliardo di dollari di fave, come riportò la stampa di allora. Per un conto privato è lo scenario da evitare, e molti broker chiudono queste posizioni, o ti chiedono di chiuderle, prima della consegna.
Il rischio di buying power
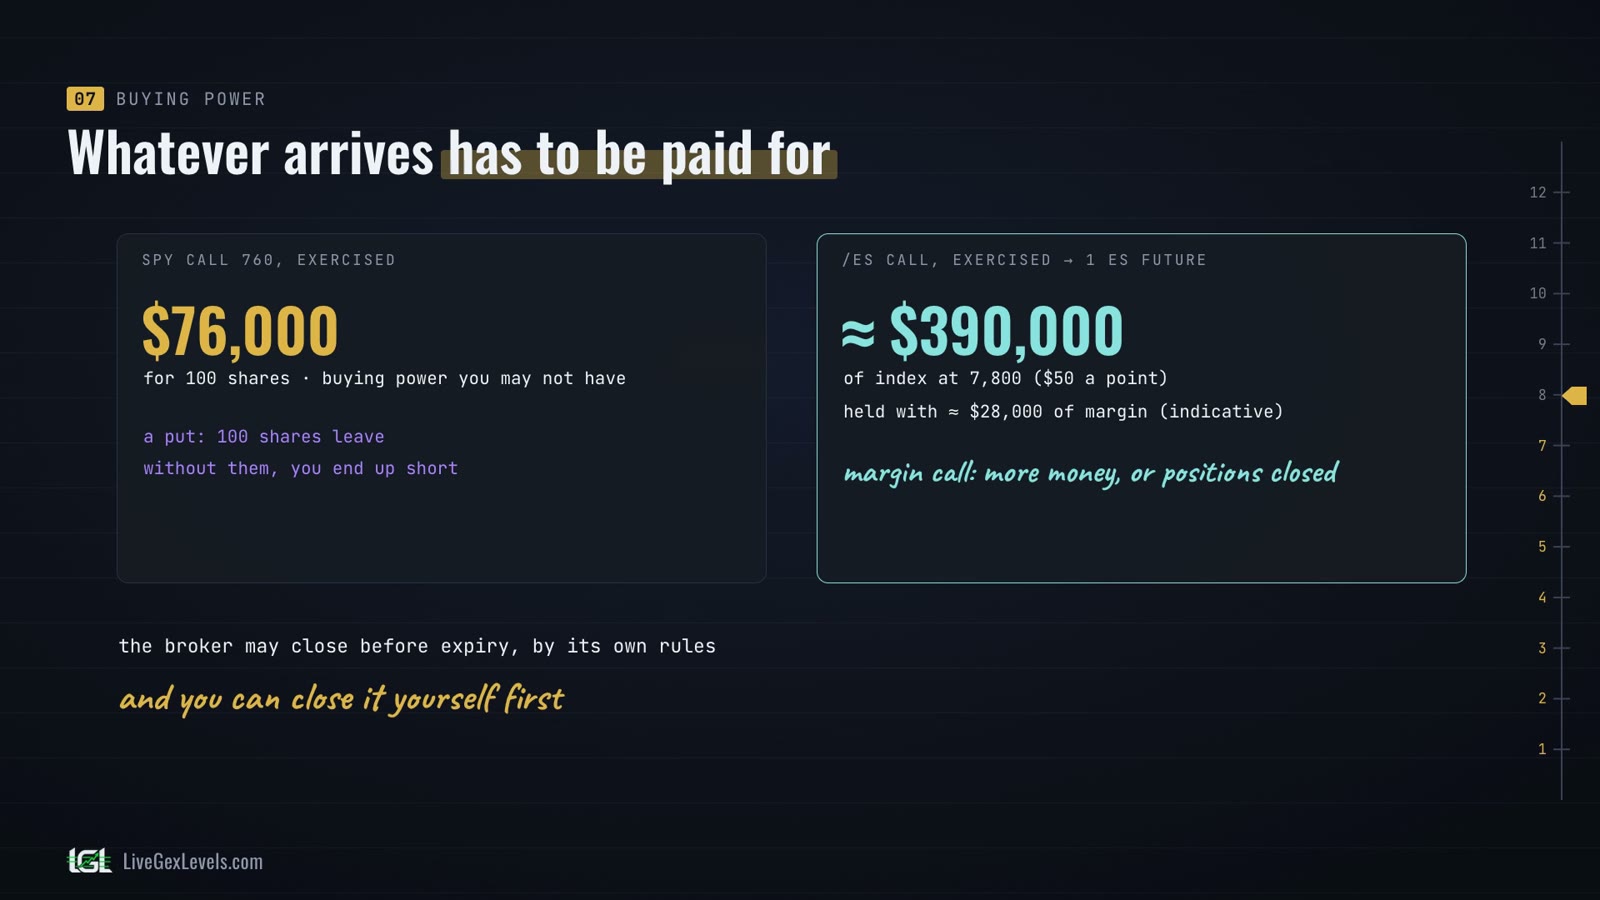
Azioni, un future, merci: quello che arriva va pagato, o coperto con il margine. È il rischio di buying power. Se eserciti la call su SPY a 760, o la lasci esercitare, paghi 76.000 dollari per le quote: buying power che potresti non avere.
Con una put è il contrario: 100 quote escono dal conto, e se non le hai ti ritrovi short.
Sulle opzioni sul future ES è la stessa storia, solo più grande. Una call esercitata diventa un future ES: circa 390.000 dollari di indice a 7.800, tenuti con circa 28.000 dollari di margine. Se il conto non lo regge, arriva una margin call: il broker chiede altri soldi o chiude delle posizioni, e può comunque chiudere la posizione prima della scadenza. Puoi chiuderla tu, prima.
Esercizio anticipato e dividendi
Chiudere prima protegge chi ha comprato. Chi ha venduto ha un altro rischio: essere assegnato in anticipo, e c'è un momento in cui è probabile.
SPY paga un dividendo ogni trimestre a chi possiede le quote prima della data di stacco. Chi ha una call in the money può esercitarla il giorno prima per incassarlo, e conviene quando il dividendo supera il valore temporale rimasto nella call. È proprio allora che chi l'ha venduta può essere assegnato in anticipo.
Gli utili trimestrali sono un'altra cosa. Intorno all'annuncio il rischio non è l'esercizio anticipato: è il prezzo, che può fare un salto, e la volatilità implicita, che di solito scende subito dopo.
L'esercizio automatico
E se non fai niente? Negli Stati Uniti, su azioni, ETF e indici, la cassa di compensazione, la OCC, esercita a scadenza ogni opzione in the money anche di un solo centesimo: è l'exercise by exception. Se non lo vuoi, dillo al tuo broker entro il suo orario limite.
Ogni broker ha le proprie regole: orari limite, commissioni, posizioni chiuse in anticipo. Controllale prima della scadenza.
Opzioni su /ES: stile e offset
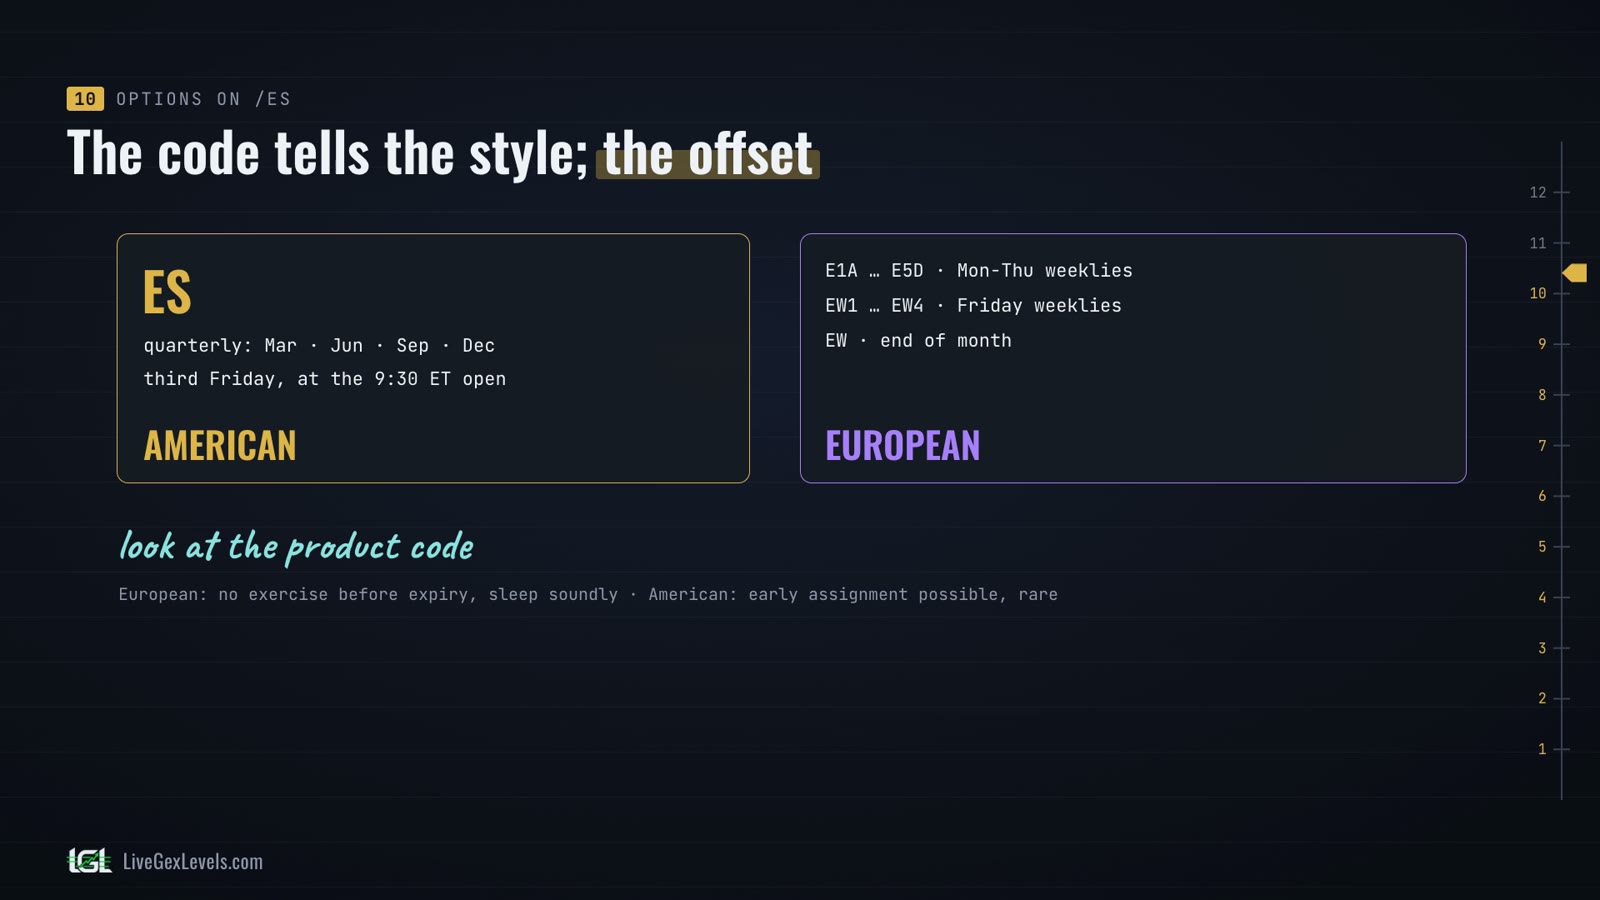
Sulle opzioni sul future ES dell'S&P 500 lo stile dipende dalla scadenza, e qui molti si confondono. Americane sono solo le trimestrali: marzo, giugno, settembre e dicembre, con scadenza il terzo venerdì all'apertura. Le settimanali, dal lunedì al venerdì, e quella di fine mese sono europee.
Le distingue il codice del prodotto: ES è la trimestrale americana; ogni altro codice è europeo. Con un'europea nessuno può esercitare prima della scadenza, quindi fino a quel giorno l'assignment anticipato non è un pensiero. Con una trimestrale americana l'assignment anticipato è possibile, anche se raro.
A scadenza un'opzione in the money diventa un future. Se non lo vuoi, apri la posizione opposta e le due si annullano: sui future si chiama offset, e nel conto non resta niente. Un ES long da una call: vendi un ES. Un ES short da una put: ne compri uno.
Una dritta per le europee: l'esito lo decide il fixing, un prezzo di riferimento del future fissato alle tre del pomeriggio, ora di Chicago, le quattro a New York, le dieci di sera in Italia, salvo nelle settimane in cui i cambi d'ora non coincidono. Da quel momento sai già se il future arriverà, anche se in conto arriva solo di notte, quindi puoi aprire subito la posizione opposta: prima della pausa delle quattro, ora di Chicago, o alla riapertura delle cinque.
Il limite: sulle trimestrali americane l'esito non è certo fino all'elaborazione serale. Se apri la posizione opposta e poi il future non arriva, ti ritrovi con un future aperto.
/MES: ora in contanti
Un ultimo cambiamento, recente. Dalla fine di giugno 2026 le nuove opzioni sul future micro dell'S&P 500, MES, sono europee e si regolano in contanti, come un indice: non arriva nessun future, e un'opzione in the money paga la differenza fra il fixing e lo strike, 5 dollari a punto. Prima consegnavano un future, come l'ES.
In breve
- In the money, at the money e out of the money confrontano lo strike con il prezzo: lo stesso strike può essere in the money per la call e out of the money per la put.
- Prima della scadenza vendere rende quasi sempre più che esercitare: l'esercizio butta via il valore temporale.
- Le opzioni su azioni e su SPY consegnano 100 quote, quelle sull'indice pagano in contanti, quelle sui future un future, e un future su una merce può portare la merce.
- Quello che arriva richiede buying power, e una call venduta può essere assegnata in anticipo prima di un dividendo.
- A scadenza, controlla le regole del tuo broker, o chiudi prima.
Fonti
- OCC — specifiche delle opzioni su azioni
- CME Group: specifiche dei contratti di opzione E-mini S&P 500
- CME Group: FAQ sulle opzioni Micro E-mini S&P 500 e Nasdaq-100
- tastytrade: prezzi e commissioni
- Charles Schwab: prezzi e commissioni
- Interactive Brokers: commissioni sulle opzioni
- The Globe and Mail, 19 luglio 2010: How a hot cocoa play left trader holding the bag
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.