Options School · Pubblicato
La call venduta: covered call e collar
Da sola, la call venduta è la posizione più temuta delle opzioni, eppure sta dentro una delle strategie più usate dagli investitori. Come mai? Con le azioni sotto, una perdita senza tetto diventa un tetto al guadagno.
 Guarda su YouTube · 8:58
L'altra parte della call
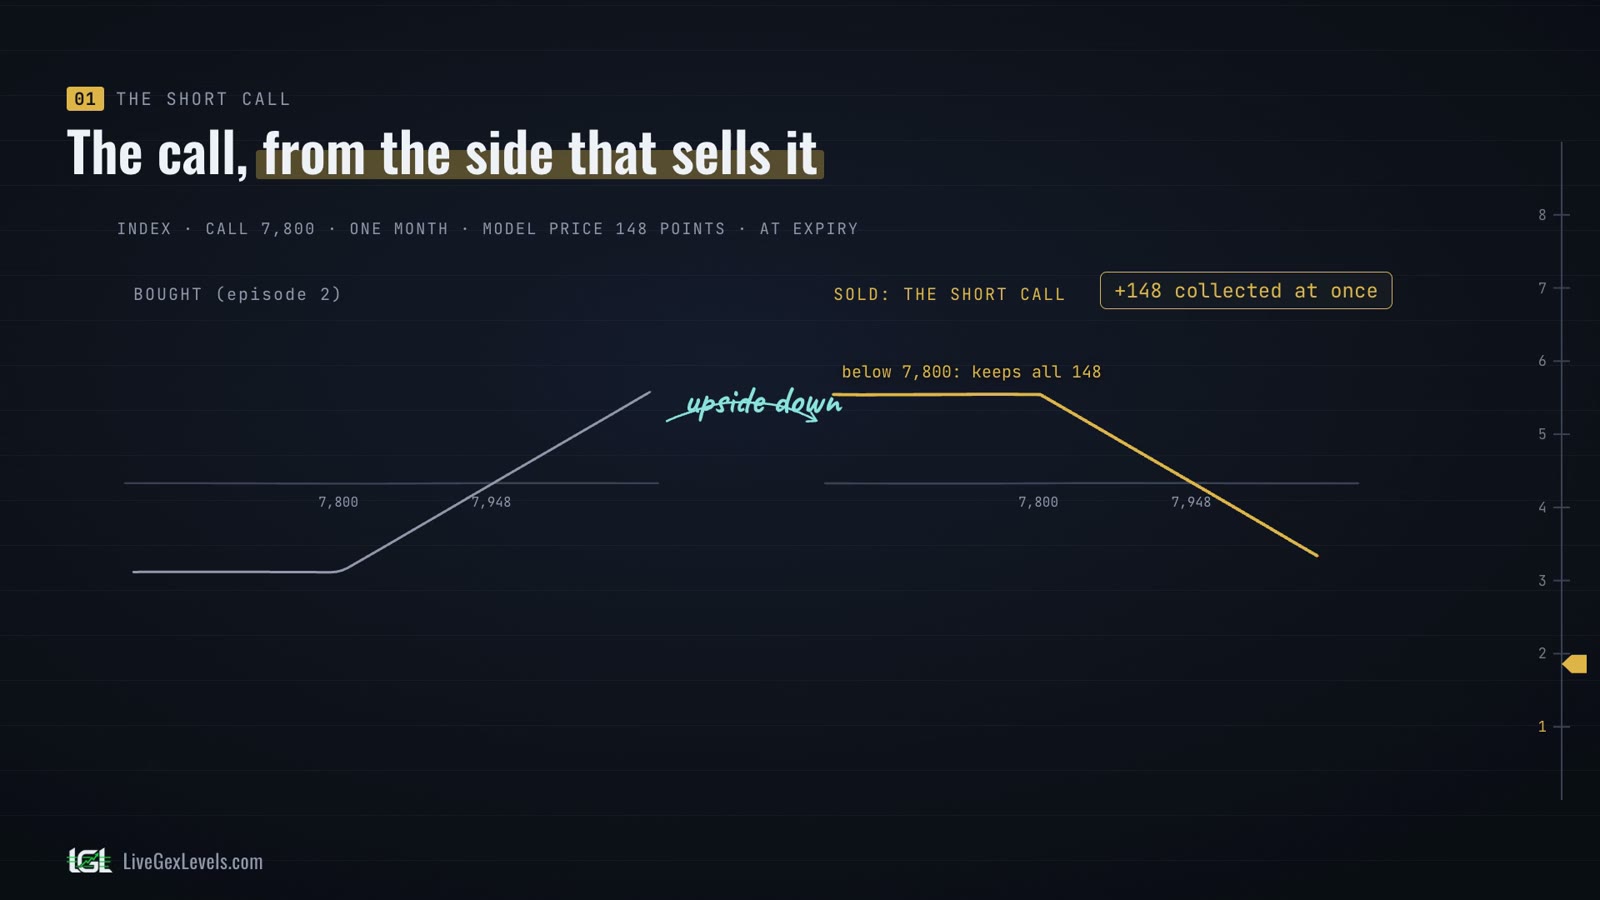
Riparti dal biglietto del concerto dell'episodio scorso, prenotato a 50: il diritto di comprarlo. Adesso sei tu ad aver venduto quella prenotazione, senza avere il biglietto. Incassi subito un piccolo compenso, e in cambio ti prendi un obbligo: se chi ha prenotato vuole il biglietto, glielo devi dare a 50, qualunque cosa costi in quel momento. È la call venduta, la short call: la call del secondo episodio, vista da chi la vende.
Sull'indice il caso è lo stesso. Prendi la call a 7.800, a un mese, che costava 148 punti: chi la vende incassa subito quei 148 punti. A scadenza il risultato del venditore è quello del compratore, capovolto.
Se l'indice finisce sotto 7.800, la call non vale niente e il venditore tiene tutto. Sopra, ogni punto in più dell'indice è un punto che paga lui: a 7.948 torna a zero, e più su la perdita continua a crescere.
Perché fa paura
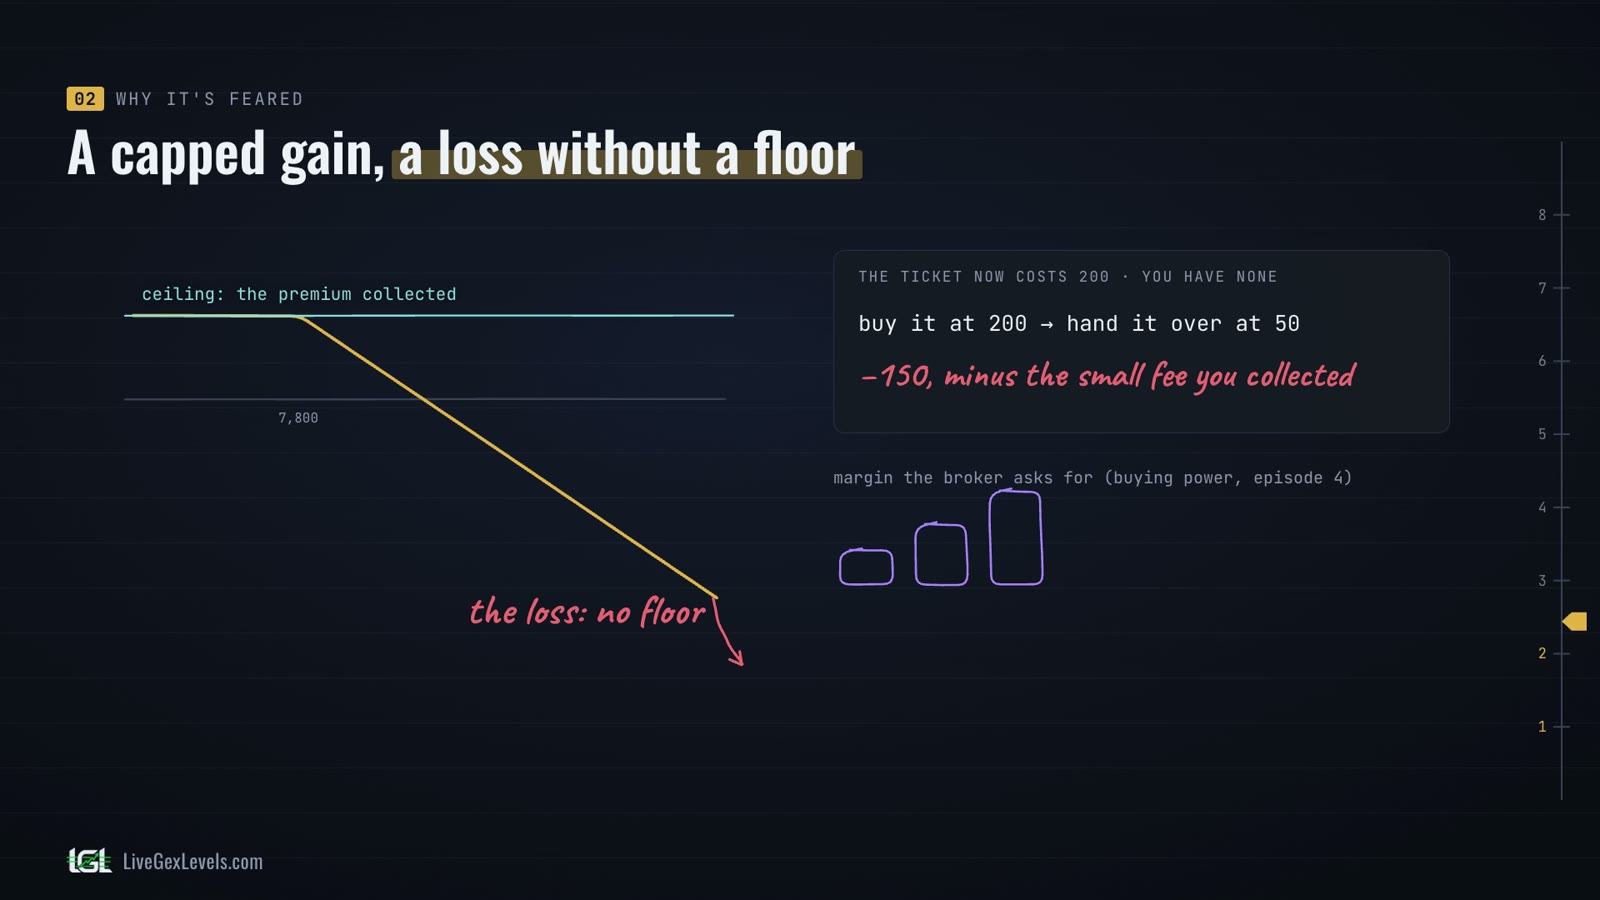
Il guadagno ha un tetto: al massimo, il premio incassato. La perdita no: in teoria il prezzo può salire senza limite, e con lui quello che devi. Con il biglietto: se arriva a costare 200 e non ce l'hai, devi comprarlo a 200 per consegnarlo a 50.
E mentre il prezzo sale, il broker ti chiede sempre più margine: il buying power visto nell'episodio scorso.
È successo davvero. Nel novembre 2018 una società americana, OptionSellers, gestiva i conti dei clienti vendendo call sul gas naturale, scoperte: una scommessa che il gas restasse a buon mercato. In pochi giorni il prezzo è balzato. Il broker ha chiuso i conti, e alcuni clienti hanno perso più di quanto avevano versato: sono finiti in debito.
Perché venderla lo stesso
Allora perché qualcuno vende call? Per il valore temporale. Nell'episodio scorso, chi esercitava prima della scadenza lo buttava via; ecco chi lo incassa: chi vende. La call a 7.800 era tutta valore temporale, 148 punti. Se l'indice resta fermo, a scadenza quei 148 punti sono del venditore: il tempo lavora per lui, un po' ogni giorno.
Il pericolo è il rialzo scoperto. E se avessi già quello che potresti dover consegnare?
La covered call
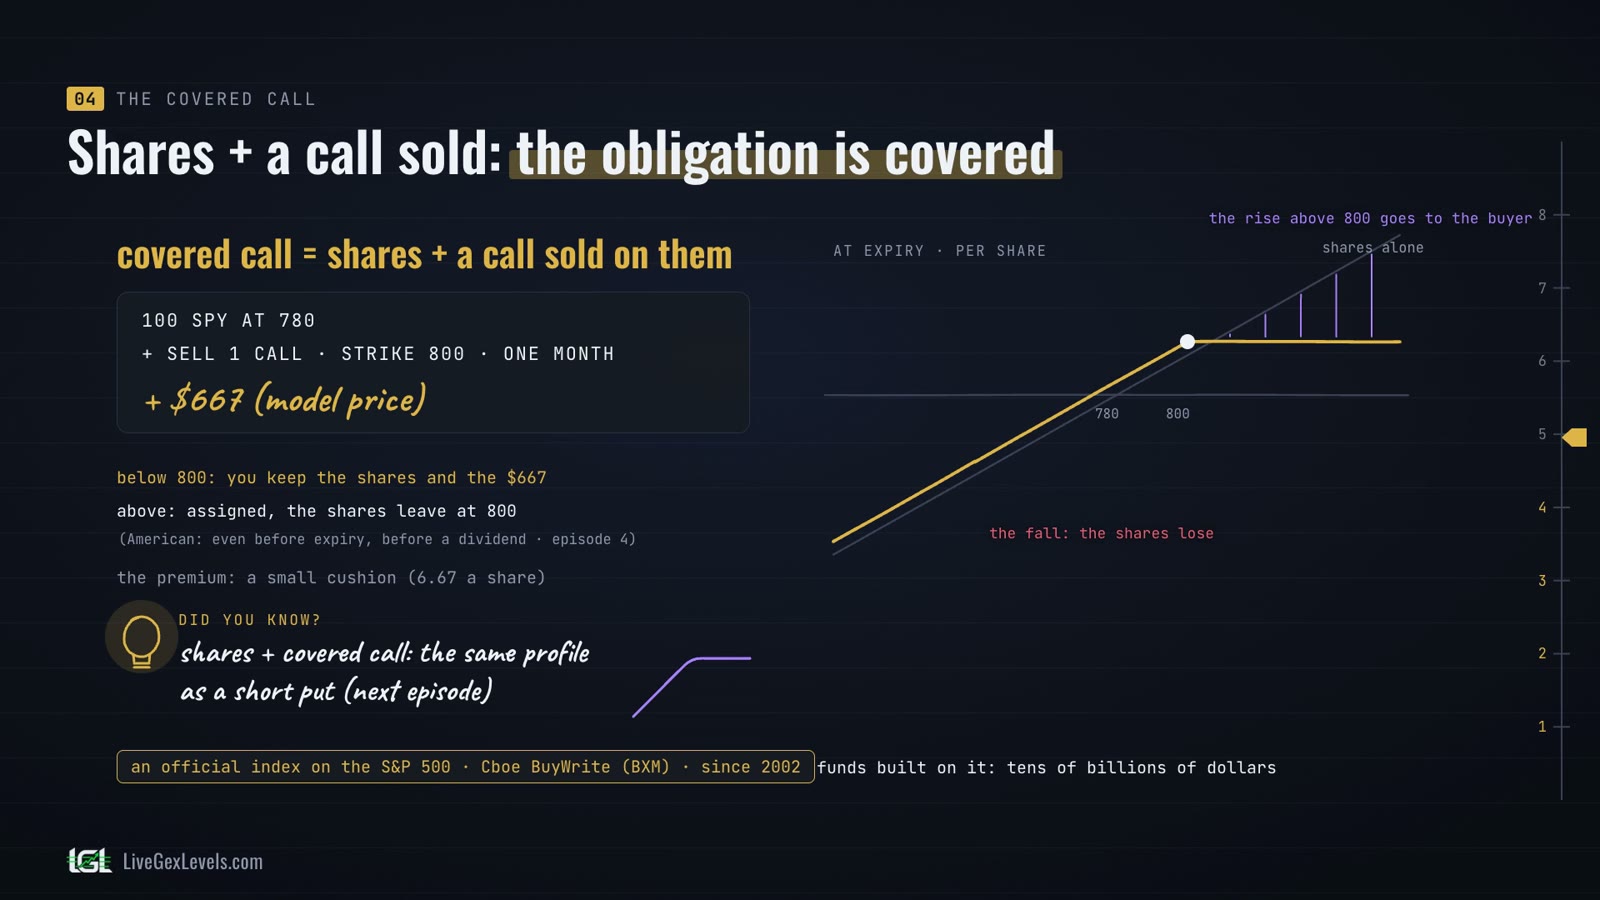
Torna al biglietto. Se ce l'hai già, il rialzo non ti spaventa più: se chi ha prenotato lo vuole, gli dai il tuo. Al massimo rinunci a quello che varrebbe sopra 50. È la covered call: hai le azioni, e vendi una call su di esse.
Prendi 100 quote di SPY a 780 e vendi una call con strike 800, a un mese: il modello ti dà 667 dollari. Se SPY resta sotto 800, tieni le quote e i 667 dollari. Se finisce sopra, ti arriva l'assignment: le quote escono dal conto a 800, anche prima della scadenza se c'è un dividendo, come nell'episodio scorso. Guadagni fino a 800, più il premio, e tutto quello che c'è sopra va al compratore.
E se SPY scende? Le quote perdono, come perderebbero senza la call: il premio attutisce solo un po' la discesa. Un dettaglio che si dice poco: le azioni con una covered call hanno lo stesso profilo di una put venduta, il tema del prossimo episodio.
La strategia è così diffusa che ne esiste perfino un indice ufficiale sull'S&P 500, il Cboe BuyWrite, BXM, dal 2002, e i fondi costruiti su di essa gestiscono decine di miliardi di dollari.
Il collar
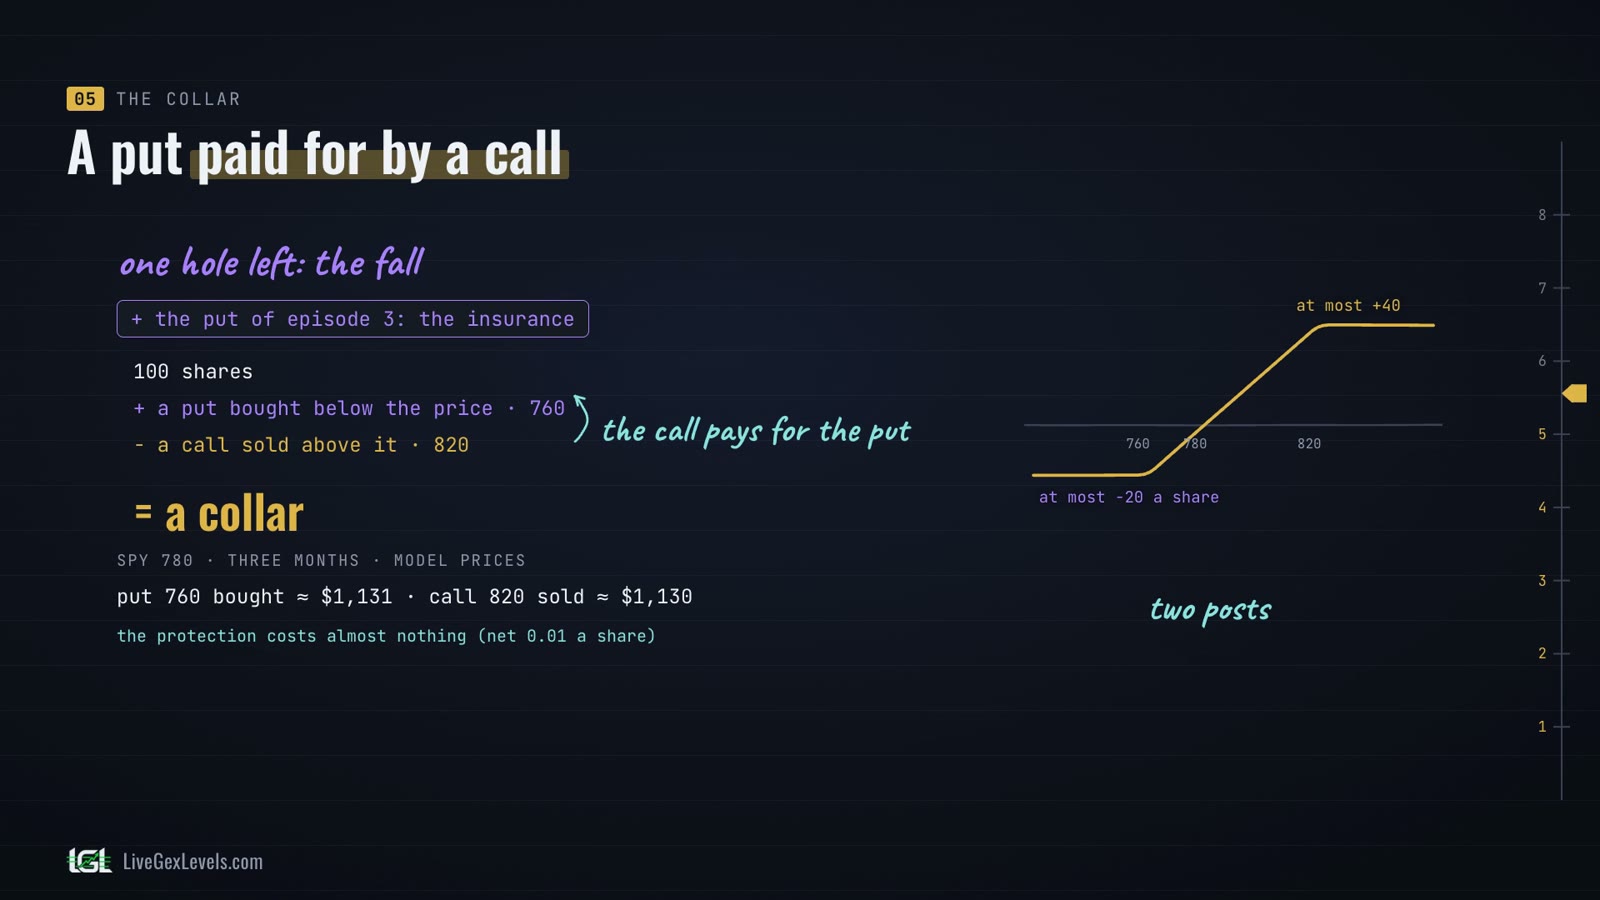
La covered call lascia un buco: la discesa. Per chiuderlo si aggiunge la put del terzo episodio, l'assicurazione. Azioni, una put comprata sotto il prezzo e una call venduta sopra: è un collar. La call venduta paga la put, in parte o del tutto.
Con SPY a 780, a tre mesi, la put a 760 e la call a 820 nel modello costano quasi uguale: circa 1.130 dollari l'una, per contratto. Così perdi al massimo 20 dollari a quota, guadagni al massimo 40, e la protezione non costa quasi niente.
Un caso famoso, come l'ha raccontato lui stesso: Mark Cuban. Nel 1999 ha venduto la sua società, Broadcast.com, a Yahoo, ed è stato pagato in azioni Yahoo. Su quelle azioni ha comprato delle put e venduto delle call: un collar. Poi la bolla di internet è scoppiata. Cuban ha detto che senza quella copertura avrebbe perso gran parte del suo patrimonio.
Un assaggio: la poor man's covered call
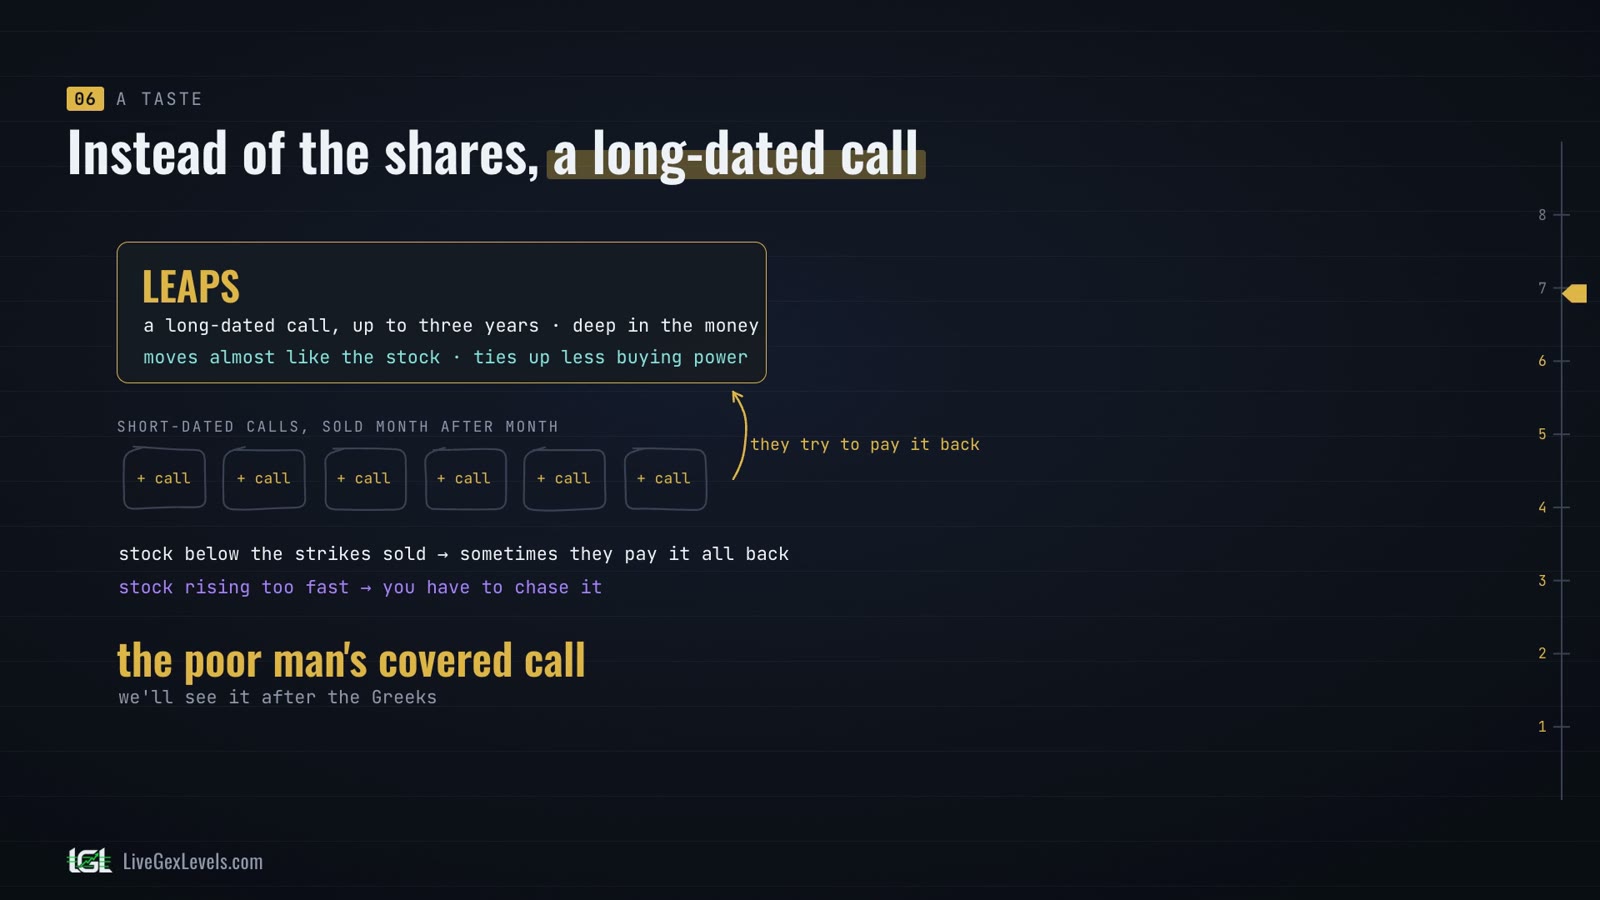
Un'ultima variante, solo un assaggio. Al posto delle azioni puoi tenere una LEAPS, una call a lunga scadenza, fino a tre anni, ben dentro, in the money: si muove quasi come il titolo e impegna meno buying power.
Le call a breve scadenza, vendute mese dopo mese, provano a ripagarla: se il titolo resta sotto gli strike venduti, a volte la ripagano tutta; se sale troppo in fretta, devi rincorrerlo. Si chiama poor man's covered call, e torna dopo le greche.
La risposta
Torniamo alla domanda iniziale. Da sola, la call venduta fa paura perché la sua perdita non ha un tetto. Dentro una covered call o un collar, le azioni coprono l'obbligo: il rischio senza limite diventa un tetto al tuo guadagno. Per questo gli investitori la usano tanto.
I limiti restano: le azioni possono comunque scendere, e il guadagno si ferma allo strike.
In breve
- Vendere una call vuol dire incassare il premio e prendersi l'obbligo.
- Da sola, il guadagno si ferma al premio, e la perdita, in teoria, non ha limite.
- Con le azioni sotto è una covered call: rinunci al rialzo sopra lo strike in cambio del premio.
- Con una put in più è un collar: perdita e guadagno fra due paletti.
- Tutti i numeri vengono da un modello, costi a parte.
Fonti
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.