Options School · Pubblicato
Che cosa sono le opzioni? Dalla put del grano all'S&P 500
Primavera: il grano va sotto terra, e in autunno il suo prezzo potrebbe raddoppiare o dimezzarsi. Come ti proteggi dal crollo senza rinunciare al rialzo? Con un diritto di vendere che non porta obblighi: una put.
 Guarda su YouTube · 9:23
Nei panni di chi coltiva
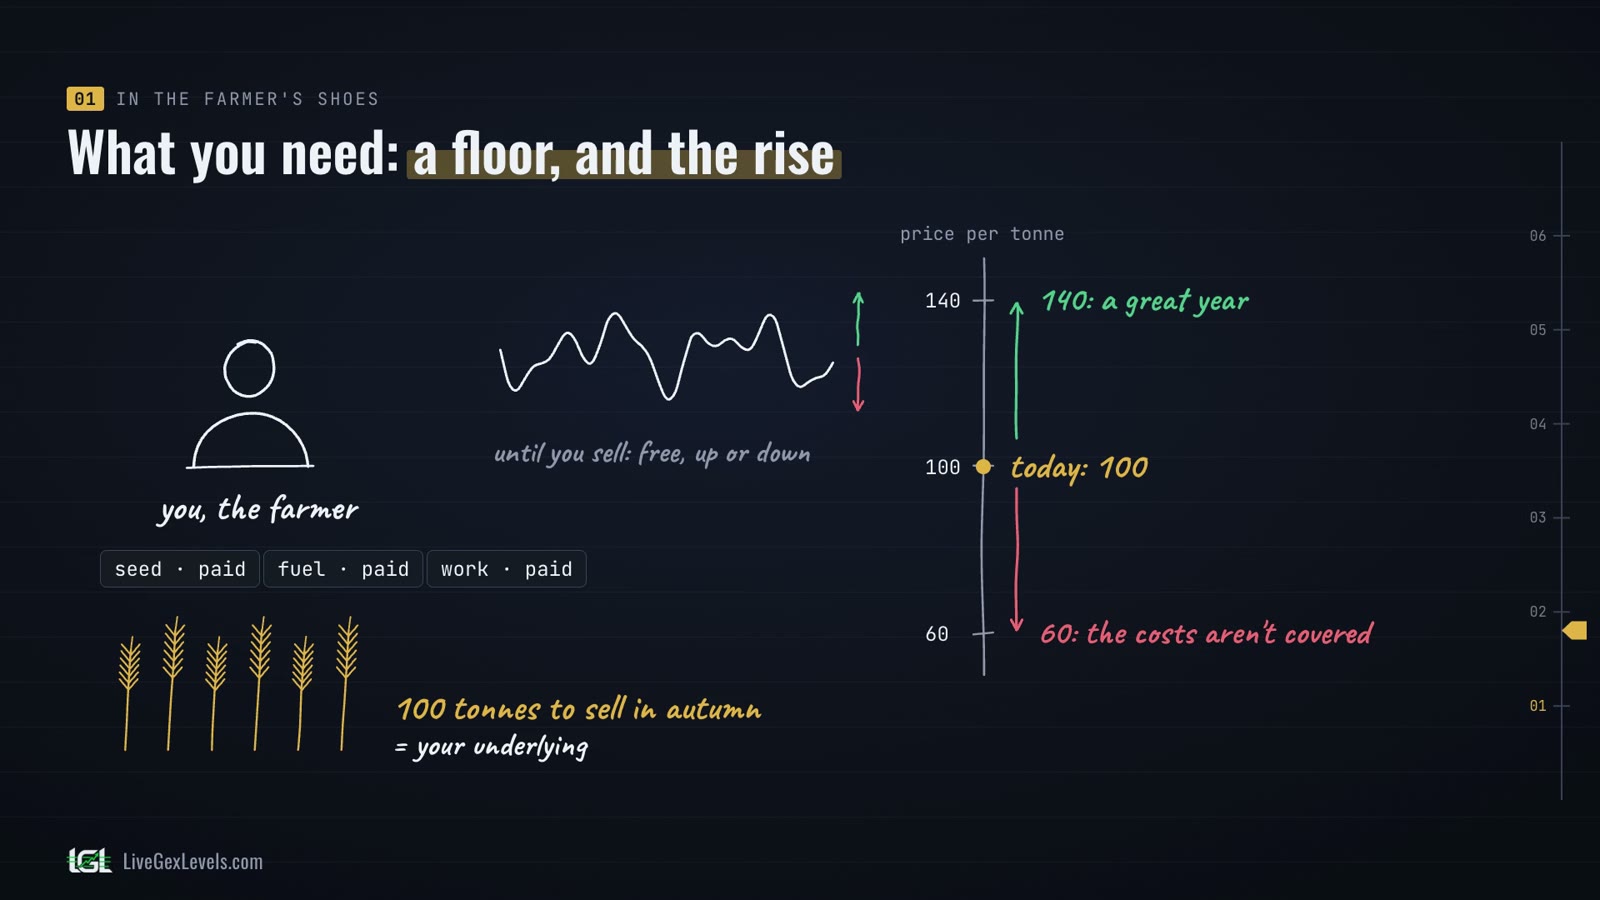
Mettiti nei panni di chi coltiva. Seme, carburante e lavoro sono già pagati, e in autunno avrai cento tonnellate di grano da vendere. Quel grano è il tuo sottostante: finché non lo vendi, il suo prezzo si muove liberamente, su o giù.
Oggi il grano vale 100 a tonnellata. Se in autunno scende a 60, non copri nemmeno i costi; se sale a 140, è un'ottima annata. Quello che ti serve è semplice: un prezzo minimo, nel caso scenda, e il rialzo, se arriva.
Fissare il prezzo: il forward
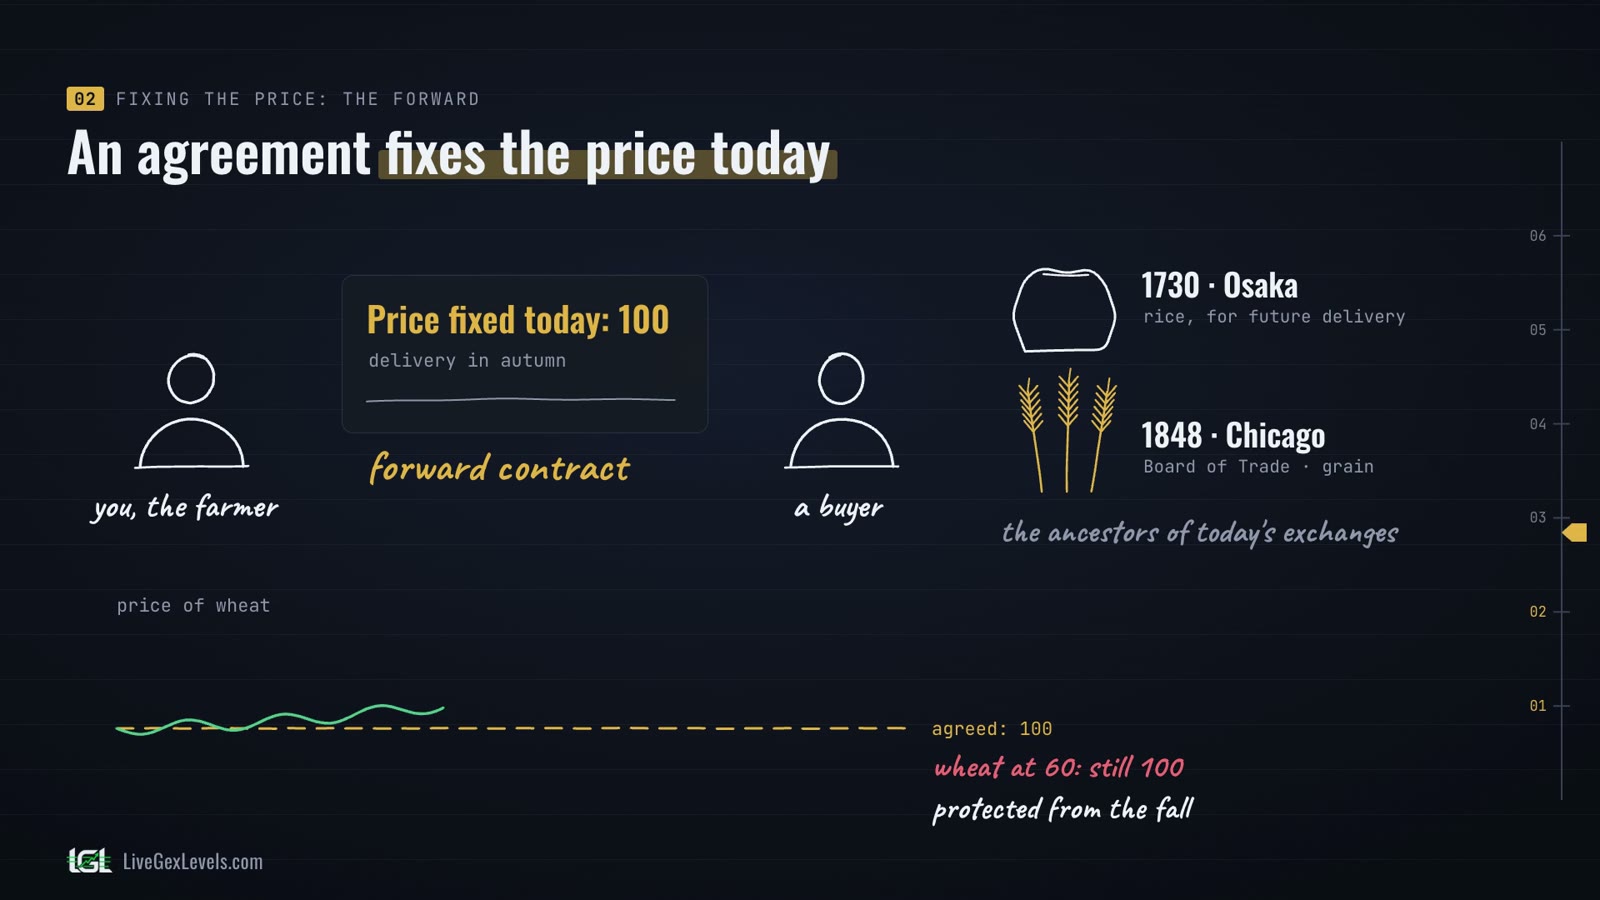
La risposta più antica è un accordo. Trovi un compratore e fissi il prezzo oggi, diciamo 100, con consegna in autunno. Si chiama contratto a termine, o forward.
L'idea ha una lunga storia. A Osaka, nel 1730, lo shogun autorizzò un mercato del riso a consegna futura, l'antenato delle borse dei futures di oggi. Il Board of Trade di Chicago, fondato nel 1848, fece lo stesso con i cereali.
Se il grano scende a 60, il compratore deve comunque pagarti 100: il forward ti protegge dal crollo. Ma è a doppio taglio. Se il grano va a 140, devi comunque vendere a 100. Hai rinunciato al rialzo, ed entrambe le parti sono vincolate.
La put: il diritto di vendere
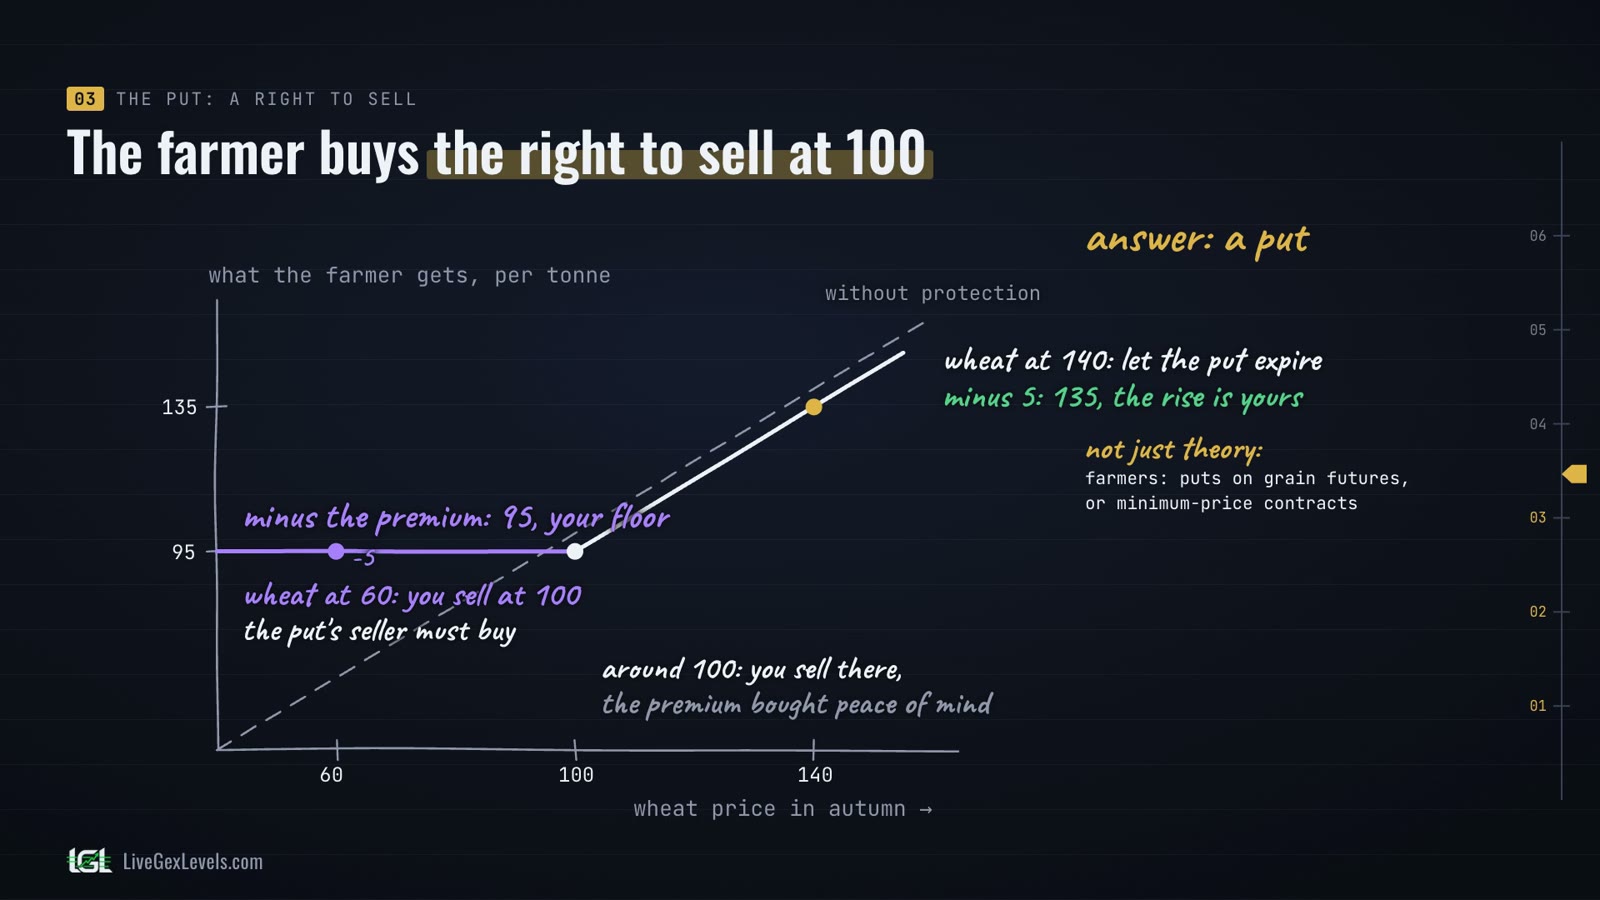
Un'opzione aggiunge una cosa sola: un diritto, senza l'obbligo. Qui chi coltiva compra una put. Tieni il tuo grano, col prezzo libero di muoversi, e aggiungi il diritto di vendere il raccolto a 100 entro l'autunno. Quel 100 è lo strike.
Il diritto non è gratis: oggi paghi un premio, diciamo 5 a tonnellata. Ora è autunno. Se il grano è crollato a 60, usi il tuo diritto e vendi a 100, e chi ti ha venduto la put deve comprare a quel prezzo. Tolto il premio ti restano 95: è il tuo pavimento, il prezzo minimo che ti serviva.
Se il grano è salito a 140, niente ti obbliga a vendere a 100, come faceva il forward. Lasci scadere la put e vendi sul mercato a 140: tolto il premio, 135. Il rialzo è tuo. E se il grano è ancora intorno a 100, vendi lì, e il premio è stato il prezzo per dormire tranquillo.
Non è solo teoria. Alcuni agricoltori lo fanno oggi, soprattutto i più grandi, con put sui futures dei cereali, o con contratti a prezzo minimo che funzionano in modo simile. I grandi fondi fanno lo stesso con put sull'S&P 500.
Ma chi vende a chi coltiva questo diritto? Dall'altra parte ci deve essere qualcuno, una controparte: un compratore di grano, un commerciante, uno speculatore. Incassa il premio e in cambio si prende l'obbligo di comprare a 100 se, in autunno, il prezzo è sotto 100. Se non lo è, tiene il premio e non compra niente: è la sua paga per il rischio.
E se il grano crolla a 60, chi garantisce che pagherà davvero 100? Oggi è la cassa di compensazione della borsa. Sta in mezzo fra chi compra e chi vende, e chiede a chi vende un deposito, il margine, perché la promessa sia mantenuta.
Un dettaglio che sfugge a molti: la put protegge il prezzo, non la quantità. Se la grandine distrugge il raccolto, la put non ti ripaga di quello che hai perso; per quello c'è l'assicurazione sul raccolto. Quell'altro rischio, il cattivo raccolto, è proprio quello che copriva una legge di Hammurabi quasi quattromila anni fa: se una tempesta o la siccità distruggevano il raccolto, il contadino poteva saltare la rata del prestito di quell'anno.
Dal raccolto all'S&P 500
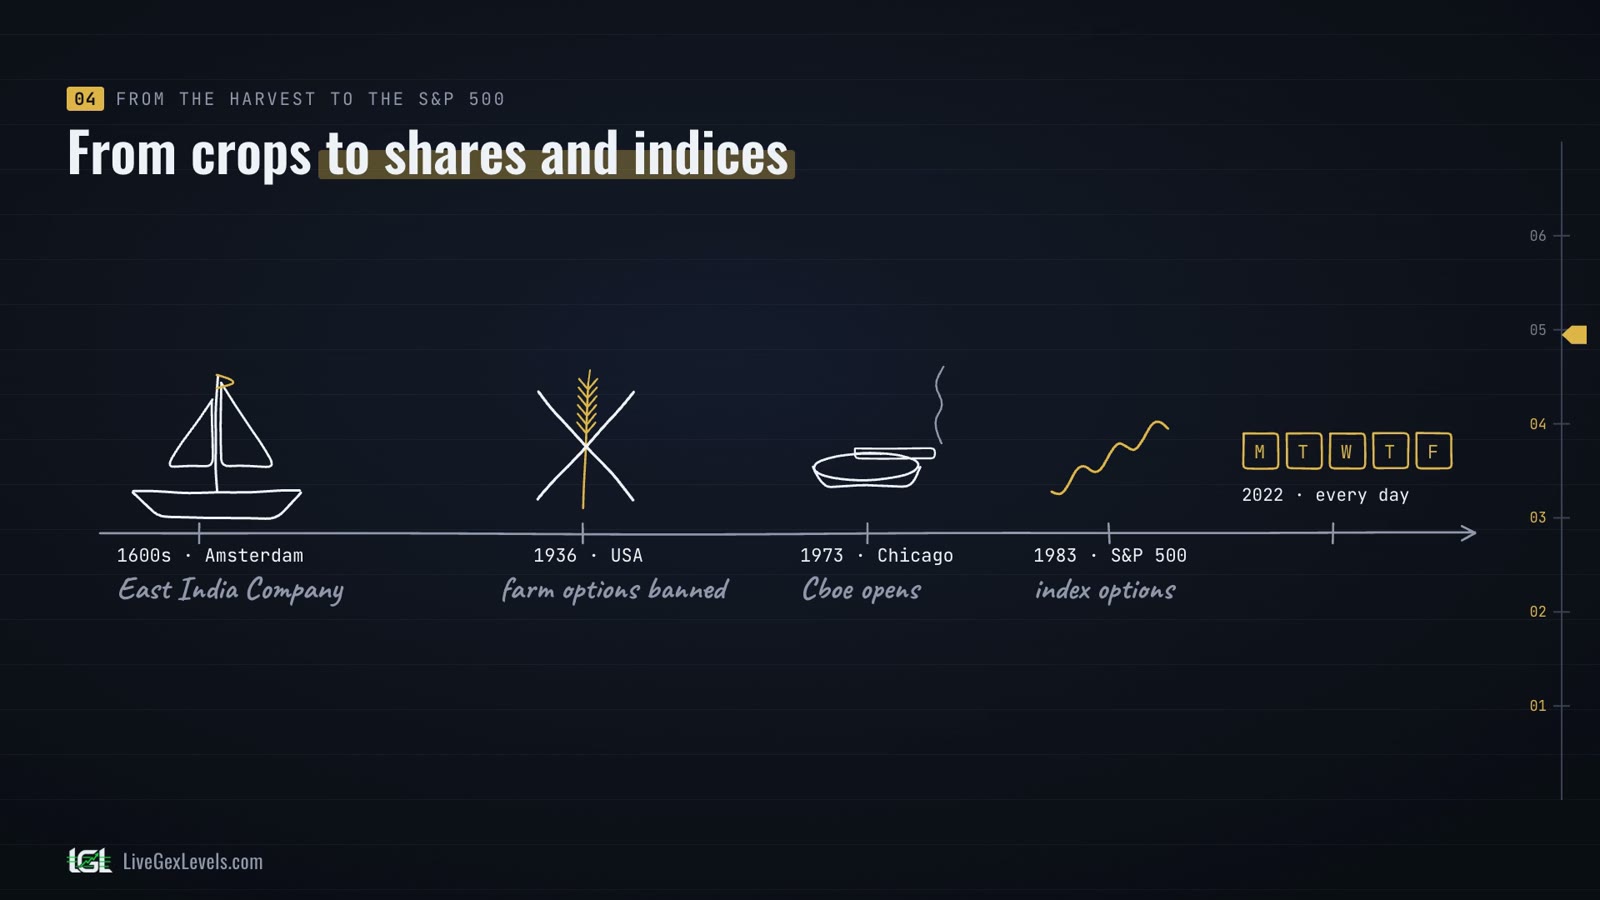
Anche pagare poco oggi per un diritto domani è un'idea antichissima. Aristotele racconta di Talete di Mileto, che prevedeva un grande raccolto di olive. Talete pagò un piccolo acconto per il diritto di usare i frantoi e, al momento del raccolto, li diede in affitto al prezzo che voleva. Era una scommessa, non una protezione: chiamarla opzione è una lettura moderna.
Dai raccolti, le opzioni passarono alle azioni. Ad Amsterdam, nel Seicento, si trattavano già opzioni sulla Compagnia olandese delle Indie Orientali. Poi un colpo di scena: nel 1936 gli Stati Uniti vietarono le opzioni sui prodotti agricoli, come pura speculazione. Uno strumento che poteva proteggere gli agricoltori restò vietato sui loro stessi raccolti fino al 1982.
Un dettaglio che pochi conoscono: il mercato moderno aprì a Chicago il 26 aprile 1973, nell'ex sala fumatori del Board of Trade. Il primo giorno passarono di mano 911 contratti: solo call, il diritto di comprare, su 16 azioni.
Le opzioni sull'S&P 500 arrivarono nel 1983. E dal 2022 c'è una scadenza ogni giorno di borsa: le 0DTE, opzioni a zero giorni dalla scadenza.
Quattro parole
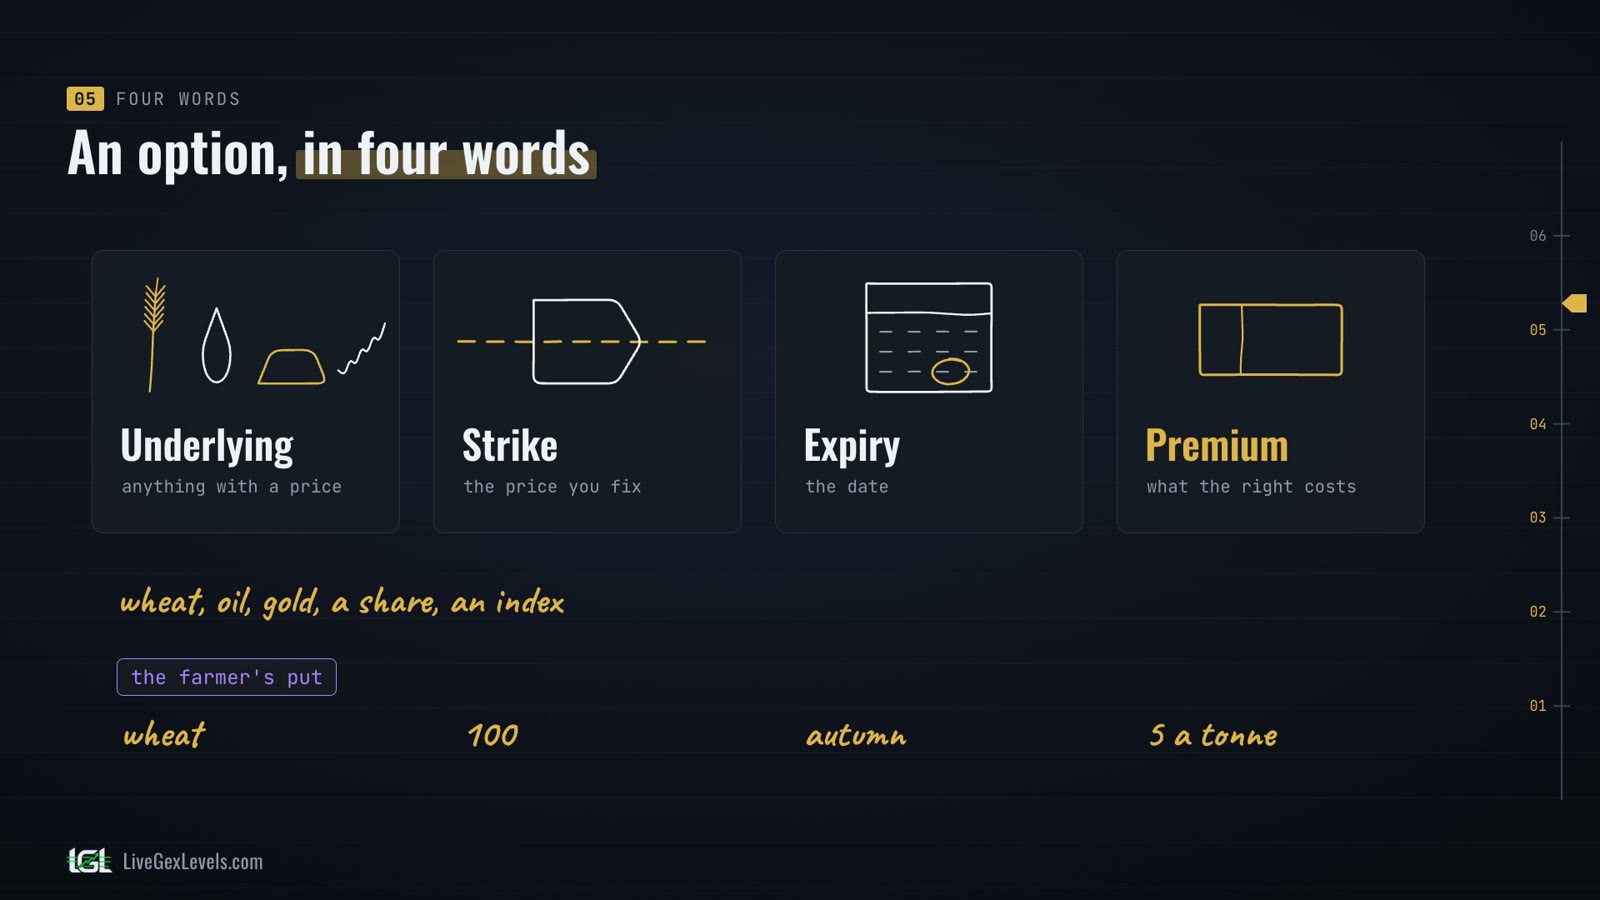
Allora, che cosa ha comprato chi coltiva? Un'opzione, e ogni opzione si riduce a quattro parole. Il sottostante: qualsiasi cosa abbia un prezzo, grano, petrolio, oro, un'azione, un indice. Lo strike: il prezzo che si fissa. La scadenza: la data. E il premio: quanto costa il diritto. Per chi coltiva: grano, 100, autunno, e 5 a tonnellata.
Ce ne sono di due tipi. Quella di chi coltiva è una put, il diritto di vendere allo strike. La call è l'opposto, il diritto di comprare. Chi compra un'opzione ha il diritto; chi la vende incassa il premio e si prende l'obbligo, e in mezzo c'è la cassa di compensazione.
Le opzioni sull'indice S&P 500, l'SPX, sono europee e regolate in contanti. Si esercitano solo a scadenza, e nessuno consegna cinquecento aziende: solo la differenza fra lo strike e l'indice, in denaro. Le opzioni su SPY e sui futures seguono altre regole.
Due cose da tenere a mente. La protezione ha un prezzo: se a scadenza il prezzo è sopra lo strike, il premio è perso, come l'assicurazione su una casa che non brucia mai. E il premio dice qualcosa: quanto il mercato pensa che il prezzo possa muoversi entro la scadenza. Non dove andrà, ma quanto lontano potrebbe andare. Si chiama volatilità, e la serie ci torna.
In breve
- Chi coltiva ha bisogno di un prezzo minimo, senza rinunciare al rialzo.
- Il contratto a termine fissa il prezzo per entrambe le parti, ma chi coltiva rinuncia al rialzo.
- La put dà il diritto di vendere allo strike, in cambio di un premio: un pavimento sotto e il rialzo tenuto, come un'assicurazione.
- Dall'altra parte qualcuno incassa il premio e si prende l'obbligo, e la cassa di compensazione garantisce entrambi.
- Sull'S&P 500 quel qualcuno di solito è un dealer, che copre il rischio comprando o vendendo il sottostante: si chiama hedging. LiveGexLevels stima durante la seduta dove si accumula quell'hedging.
Fonti
Altri articoli della serie
Da leggere dopo
I livelli dal vivo
Vedere dove i dealer devono coprirsi è un'informazione che il grafico da solo non ti dà. Il tuo edge comincia dalla preparazione.
Serve una carta; dopo la prova l'abbonamento si rinnova al prezzo di lancio. Materiale didattico, non consulenza finanziaria.