
Options School · Publicado
¿Qué son las opciones? De la put del trigo al S&P 500
Primavera: el trigo va a la tierra, y en otoño su precio podría duplicarse o caer a la mitad. ¿Cómo te proteges de la caída sin renunciar a la subida? Con un derecho a vender que no trae obligaciones: una put.
 Ver en YouTube · 9:23
En el lugar del agricultor
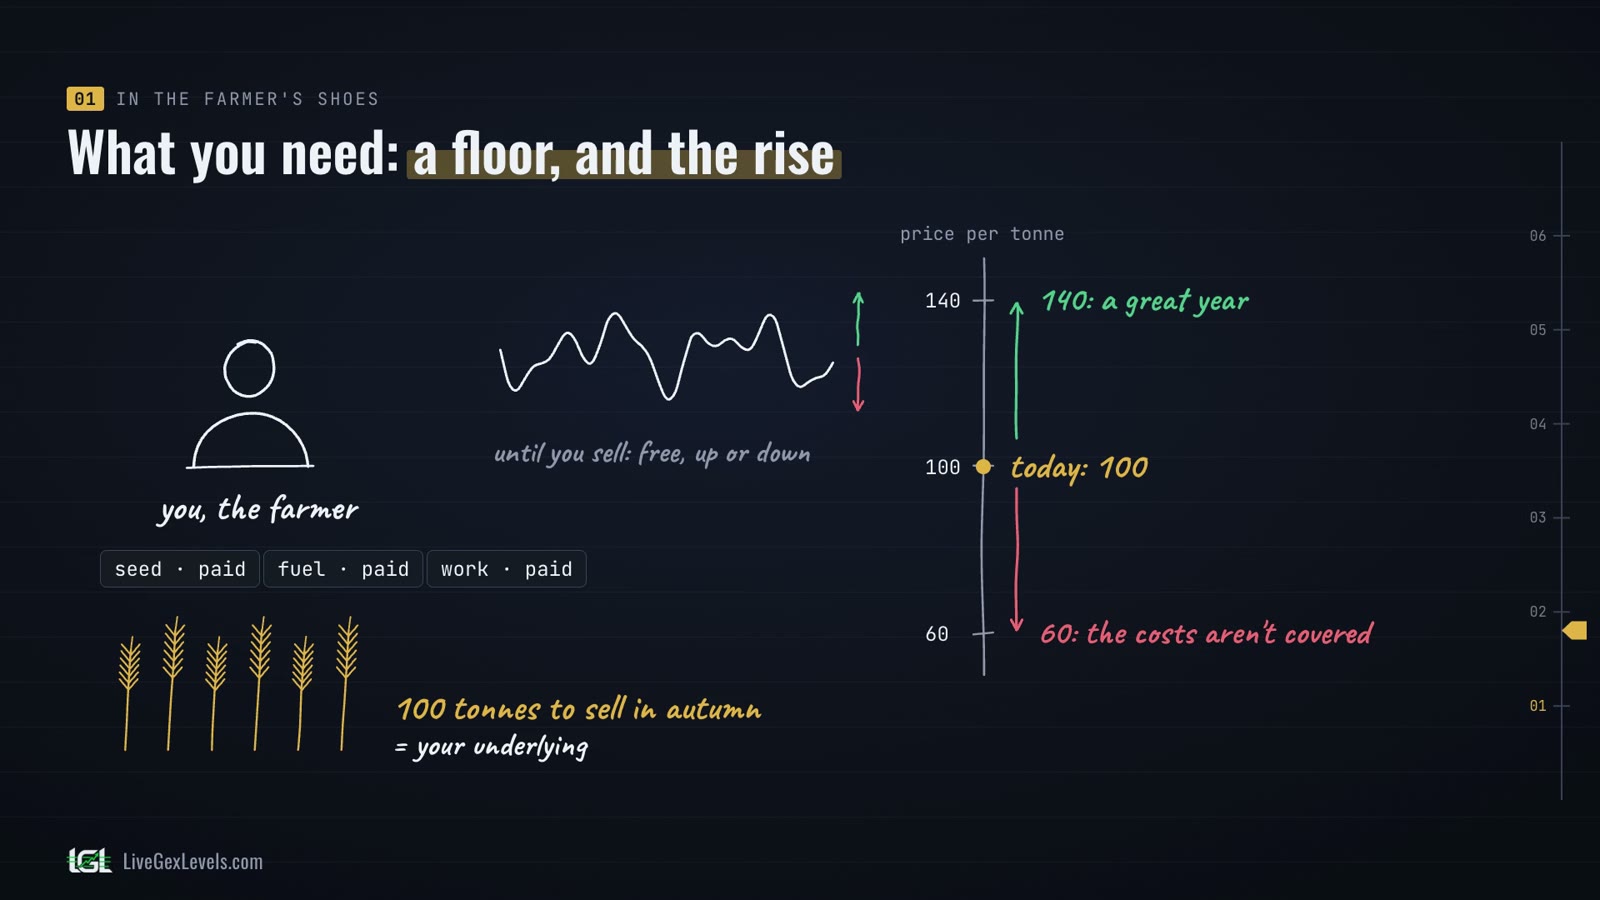
Ponte en el lugar del agricultor. La semilla, el combustible y el trabajo ya están pagados, y en otoño tendrás cien toneladas de trigo para vender. Ese trigo es tu subyacente: hasta que lo vendas, su precio se mueve libremente, arriba o abajo.
Hoy el trigo vale 100 por tonelada. Si en otoño baja a 60, ni siquiera cubres los costes; si sube a 140, es un gran año. Lo que necesitas es sencillo: un precio mínimo, por si baja, y la subida, si llega.
Fijar el precio: el forward
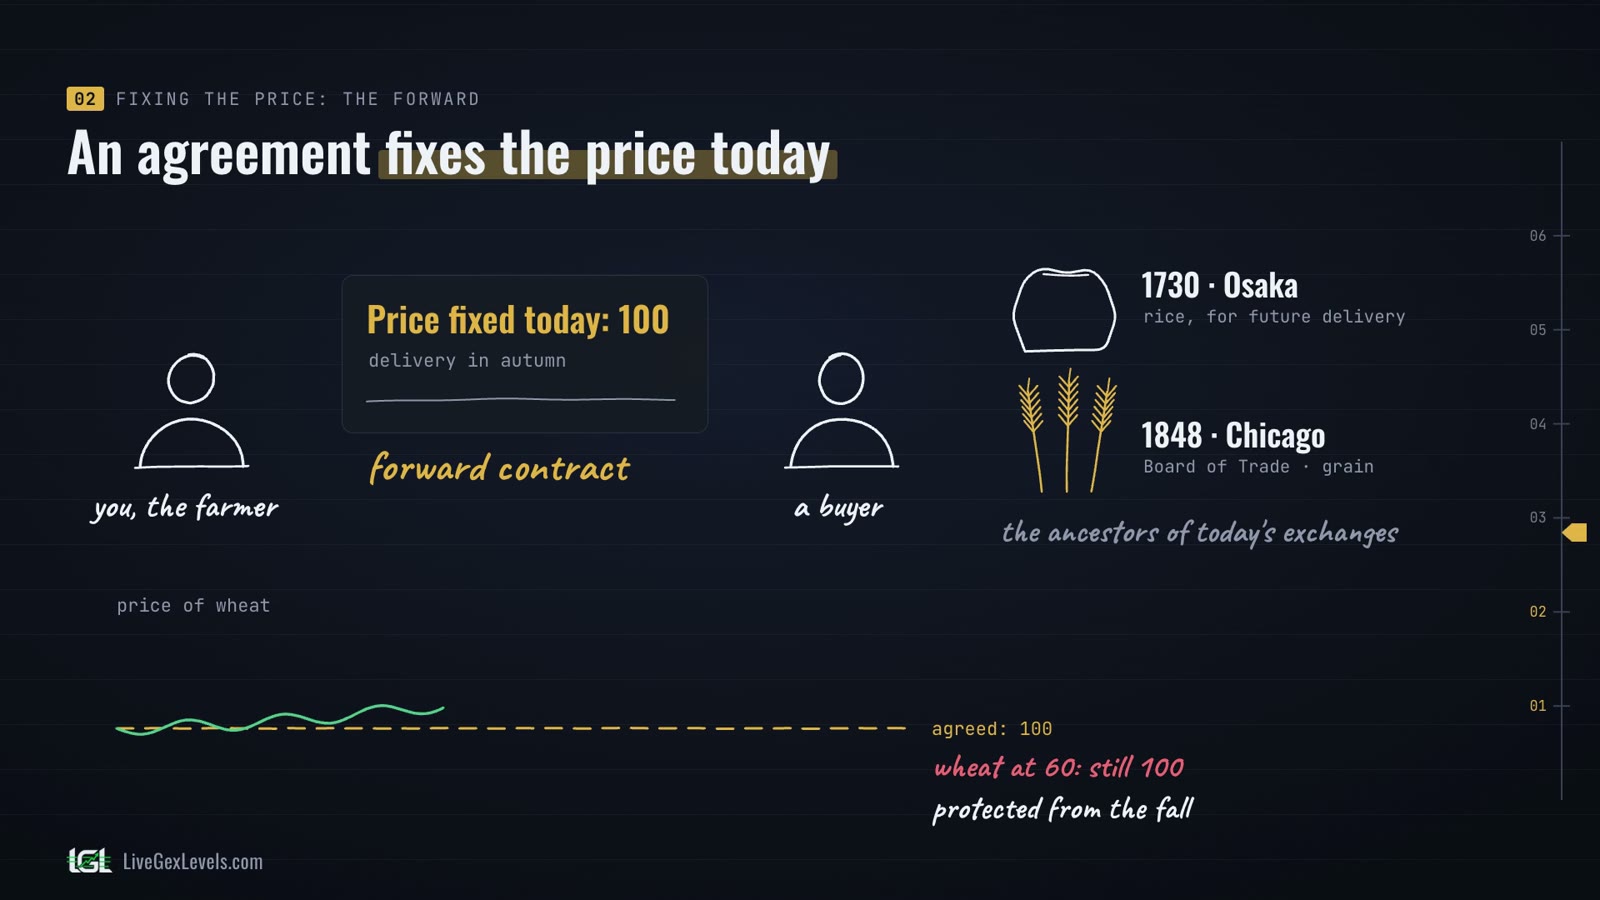
La respuesta más antigua es un acuerdo. Encuentras un comprador y fijas el precio hoy, digamos 100, con entrega en otoño. Se llama contrato a plazo, o forward.
La idea tiene una larga historia. En Osaka, en 1730, el shogun autorizó un mercado de arroz con entrega futura, el antepasado de las bolsas de futuros de hoy. El Board of Trade de Chicago, fundado en 1848, hizo lo mismo con los cereales.
Si el trigo baja a 60, el comprador tiene que pagarte 100 igualmente: el forward te protege de la caída. Pero corta en los dos sentidos. Si el trigo va a 140, tienes que vender a 100 igualmente. Has renunciado a la subida, y las dos partes quedan obligadas.
La put: el derecho a vender
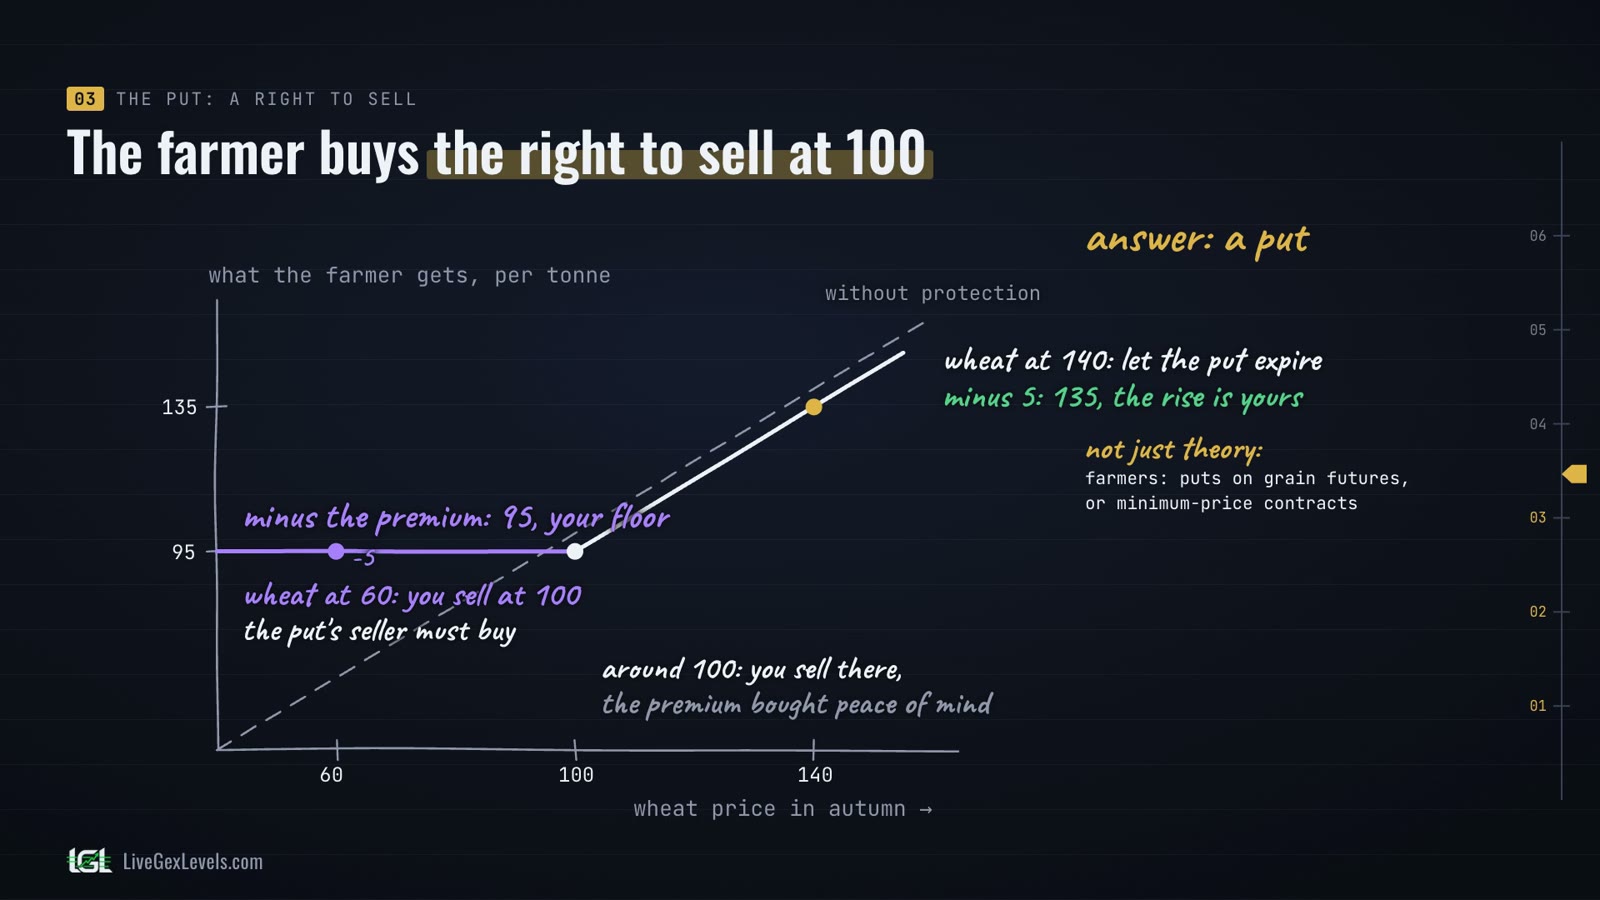
Una opción añade una sola cosa: un derecho, sin la obligación. Aquí el agricultor compra una put. Conservas tu trigo, con el precio libre de moverse, y añades el derecho a vender la cosecha a 100 hasta el otoño. Ese 100 es el strike.
El derecho no es gratis: hoy pagas una prima, digamos 5 por tonelada. Ahora es otoño. Si el trigo se ha desplomado a 60, usas tu derecho y vendes a 100, y quien te vendió la put tiene que comprar a ese precio. Descontada la prima te quedan 95: es tu suelo, el precio mínimo que necesitabas.
Si el trigo ha subido a 140, nada te obliga a vender a 100, como hacía el forward. Dejas vencer la put y vendes en el mercado a 140: descontada la prima, 135. La subida es tuya. Y si el trigo sigue alrededor de 100, vendes ahí, y la prima fue el precio de dormir tranquilo.
No es solo teoría. Algunos agricultores lo hacen hoy, sobre todo los más grandes, con puts sobre futuros de cereales, o con contratos de precio mínimo que funcionan de forma parecida. Los grandes fondos hacen lo mismo con puts sobre el S&P 500.
Pero ¿quién le vende al agricultor este derecho? Al otro lado tiene que haber alguien, una contraparte: un comprador de trigo, un comerciante, un especulador. Cobra la prima y a cambio asume la obligación de comprar a 100 si, en otoño, el precio está por debajo de 100. Si no lo está, se queda la prima y no compra nada: es su pago por el riesgo.
Y si el trigo se desploma a 60, ¿quién garantiza que de verdad pagará 100? Hoy es la cámara de compensación de la bolsa. Se sitúa entre quien compra y quien vende, y pide a quien vende un depósito, el margen, para que la promesa se cumpla.
Un detalle que a muchos se les escapa: la put protege el precio, no la cantidad. Si el granizo destruye la cosecha, la put no te devuelve lo que perdiste; para eso está el seguro agrícola. Ese otro riesgo, la mala cosecha, es justo el que cubría una ley de Hammurabi hace casi cuatro mil años: si una tormenta o la sequía destruían la cosecha, el agricultor podía saltarse el pago del préstamo de ese año.
De la cosecha al S&P 500
Pagar poco hoy por un derecho mañana también es una idea antiquísima. Aristóteles cuenta que Tales de Mileto esperaba una gran cosecha de aceitunas. Tales pagó un pequeño anticipo por el derecho a usar las prensas de aceite y, al llegar la cosecha, las alquiló al precio que quiso. Era una apuesta, no una protección: llamarlo opción es una lectura moderna.
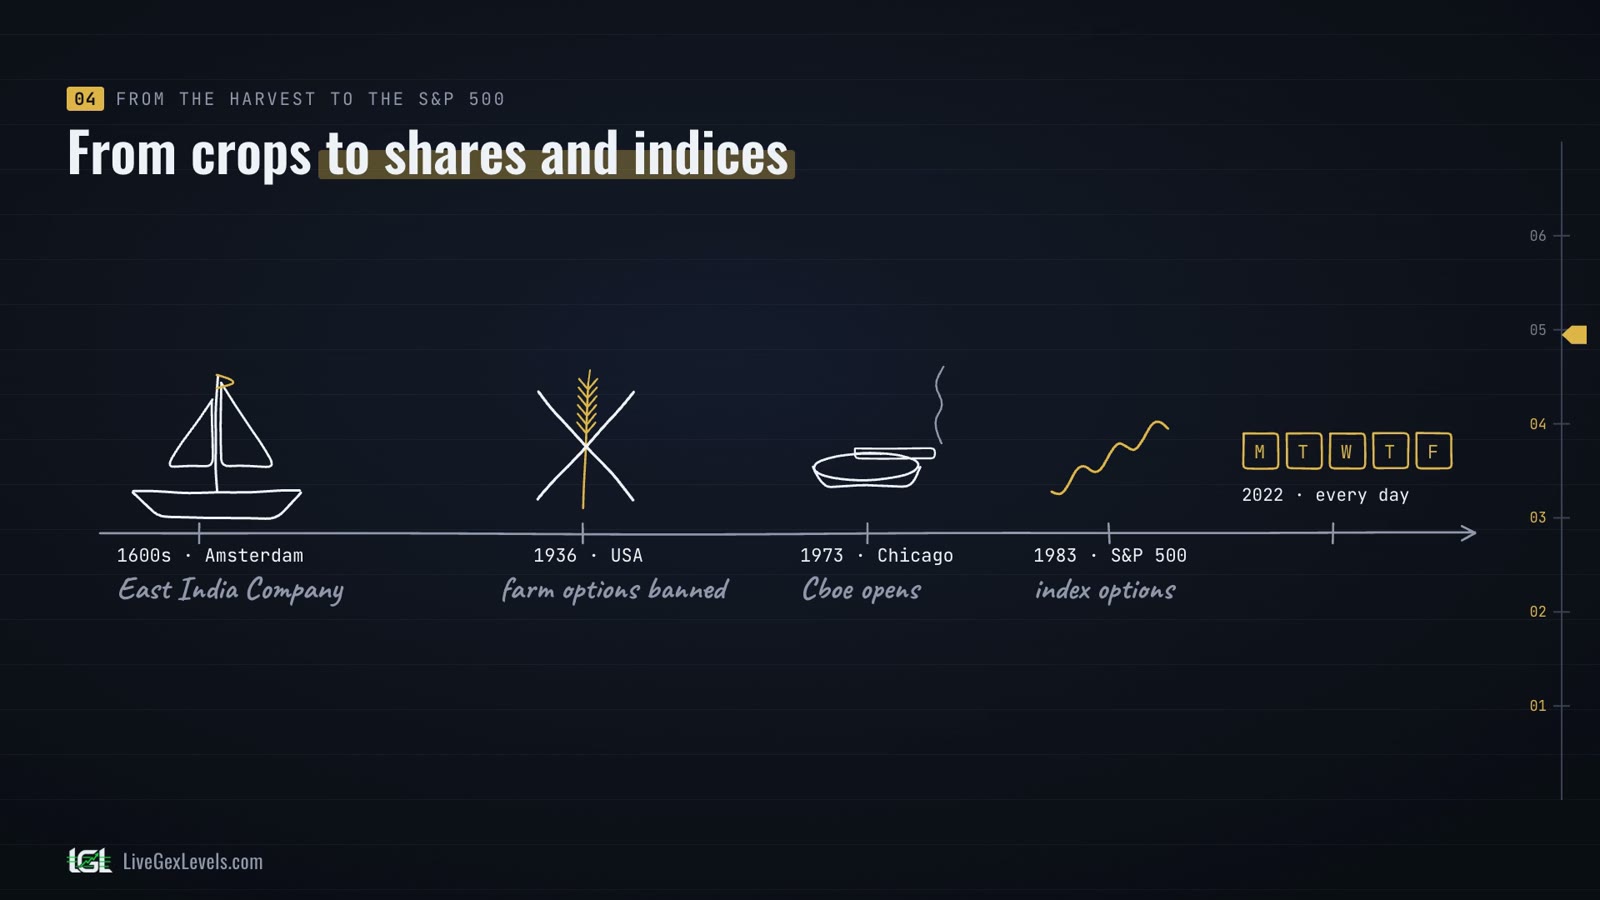
De las cosechas, las opciones pasaron a las acciones. En Ámsterdam, en el siglo XVII, ya se negociaban opciones sobre la Compañía Neerlandesa de las Indias Orientales. Luego, un giro: en 1936 Estados Unidos prohibió las opciones sobre productos agrícolas, como pura especulación. Una herramienta que podía proteger a los agricultores quedó prohibida sobre sus propias cosechas hasta 1982.
Un detalle que pocos conocen: el mercado moderno abrió en Chicago el 26 de abril de 1973, en la antigua sala de fumadores del Board of Trade. El primer día cambiaron de manos 911 contratos: solo calls, el derecho a comprar, sobre 16 acciones.
Las opciones sobre el S&P 500 llegaron en 1983. Y desde 2022 hay un vencimiento cada día de mercado: las 0DTE, opciones a cero días del vencimiento.
Cuatro palabras
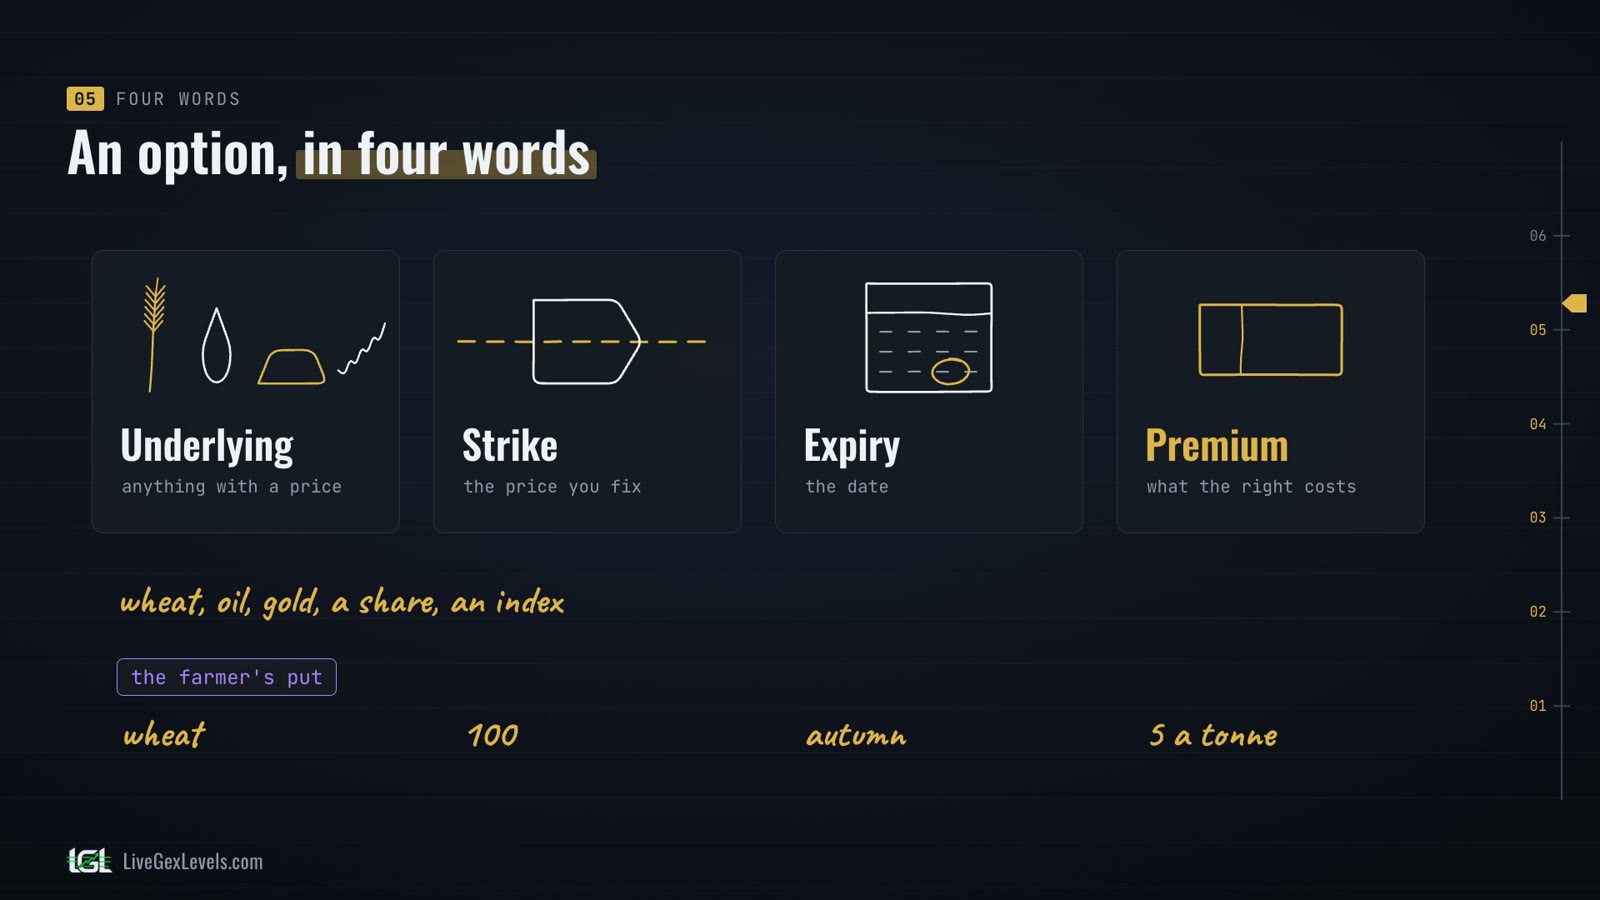
Entonces, ¿qué compró el agricultor? Una opción, y toda opción se reduce a cuatro palabras. El subyacente: cualquier cosa con un precio, trigo, petróleo, oro, una acción, un índice. El strike: el precio que se fija. El vencimiento: la fecha. Y la prima: lo que cuesta el derecho. Para el agricultor: trigo, 100, otoño y 5 por tonelada.
Hay dos tipos. La del agricultor es una put, el derecho a vender al strike. Una call es lo contrario, el derecho a comprar. Quien compra una opción tiene el derecho; quien la vende cobra la prima y asume la obligación, y en medio está la cámara de compensación.
Las opciones sobre el índice S&P 500, el SPX, son europeas y se liquidan en efectivo. Se ejercen solo al vencimiento, y nadie entrega quinientas empresas: solo la diferencia entre el strike y el índice, en dinero. Las opciones sobre SPY y sobre los futuros siguen otras reglas.
Dos cosas para tener en cuenta. La protección tiene un precio: si al vencimiento el precio está por encima del strike, la prima se pierde, como el seguro de una casa que nunca se quema. Y la prima dice algo: cuánto cree el mercado que el precio podría moverse hasta el vencimiento. No adónde irá, sino hasta dónde podría llegar. Se llama volatilidad, y la serie vuelve sobre ella.
En resumen
- El agricultor necesita un precio mínimo, sin renunciar a la subida.
- El forward fija el precio para las dos partes, pero el agricultor renuncia a la subida.
- La put da el derecho a vender al strike, a cambio de una prima: un suelo abajo y la subida conservada, como un seguro.
- Al otro lado alguien cobra la prima y asume la obligación, y la cámara de compensación garantiza a ambos.
- En el S&P 500 ese alguien suele ser un dealer, que cubre el riesgo comprando o vendiendo el subyacente: se llama hedging. LiveGexLevels estima durante la sesión dónde se acumula ese hedging.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
