
LiveGexLevels Guide · Publicado
¿Quién mueve el precio? La gamma exposure (GEX) explicada
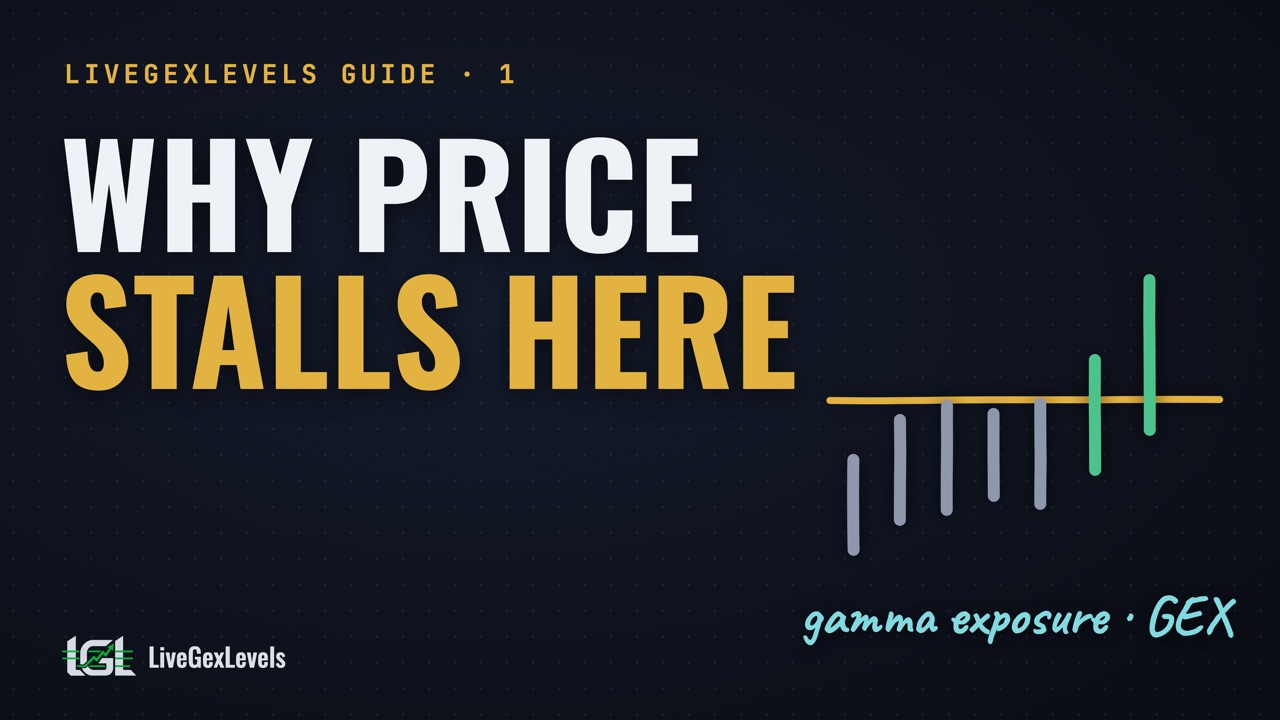
El precio se detiene en el mismo nivel una vez, y otra, y un día lo atraviesa de golpe. Alguien tiene que operar a ese precio: los dealers al otro lado de las opciones, con su hedging.
 Ver en YouTube · 5:36
Tres fuerzas
En un gráfico del S&P 500 el precio puede detenerse en el mismo nivel una vez, y otra, y un día atravesarlo de golpe. No lo detienen tus indicadores, y no es el máximo de ayer. A ese precio alguien tiene que comprar o vender de verdad. Para saber quién, hay que empezar por lo que mueve el índice durante el día.
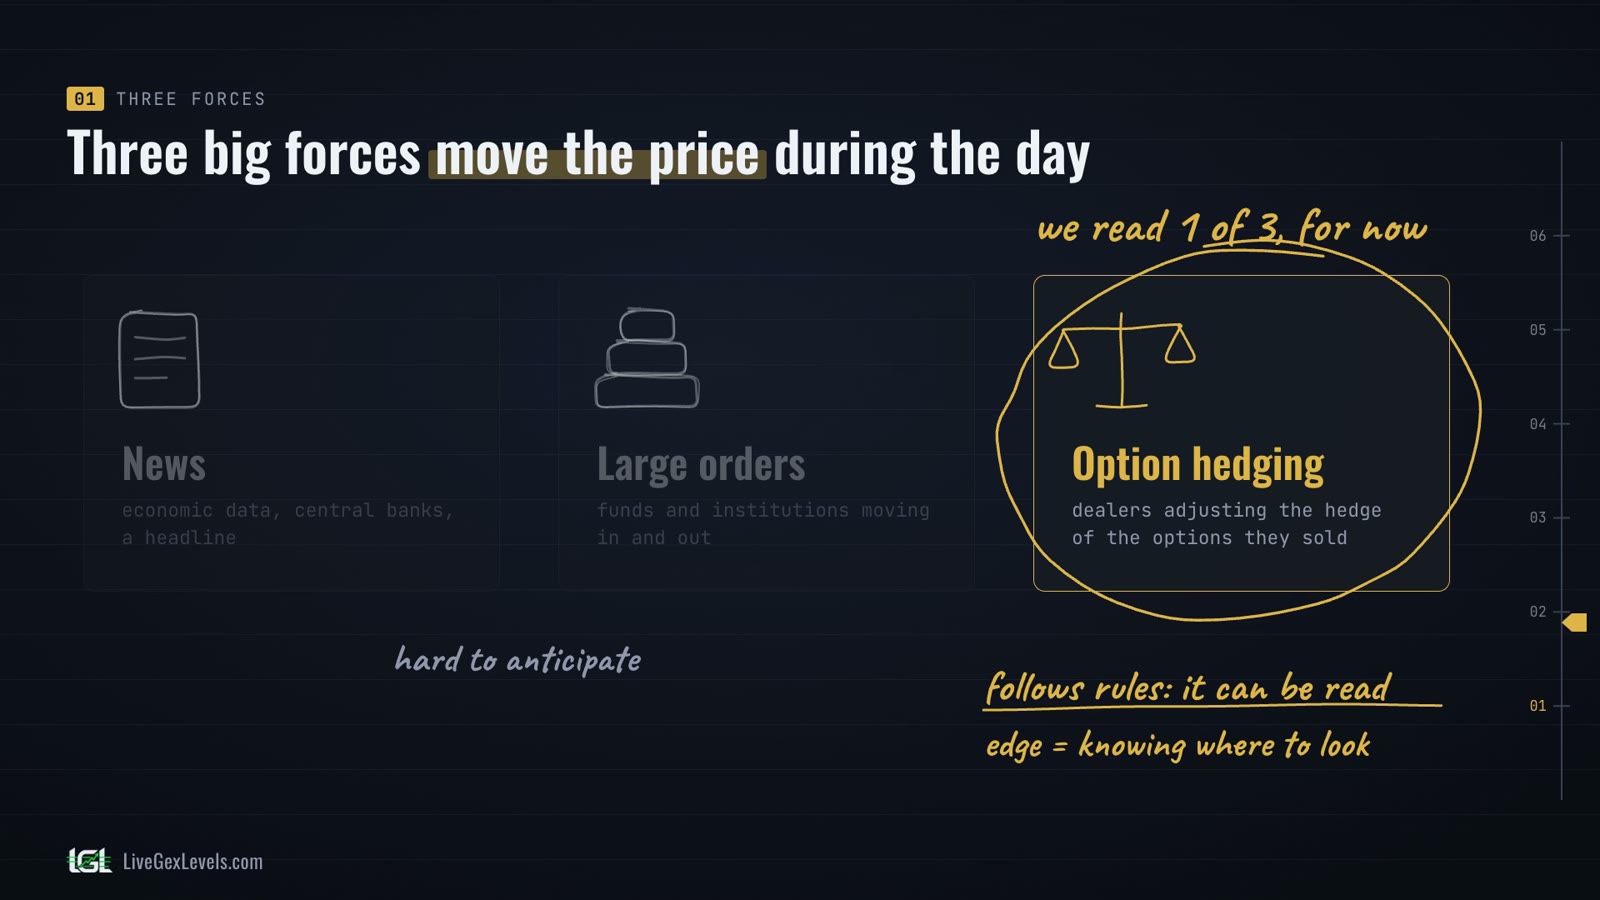
Las grandes fuerzas son tres. Las noticias: datos económicos, bancos centrales, un titular. Las grandes órdenes: fondos e instituciones que entran o salen del mercado. Y el hedging de las opciones.
Las dos primeras son difíciles de anticipar: rara vez sabes de antemano cuándo llegará un titular o cuándo un fondo empezará a moverse. La tercera es distinta. Sigue reglas, y por eso se puede leer.
Dejemos claro el alcance: esta serie lee una fuerza de tres. Ahí es donde una ventaja es posible: saber dónde mirar antes de que el precio llegue. Por ahora, solo ahí.
Por qué las opciones
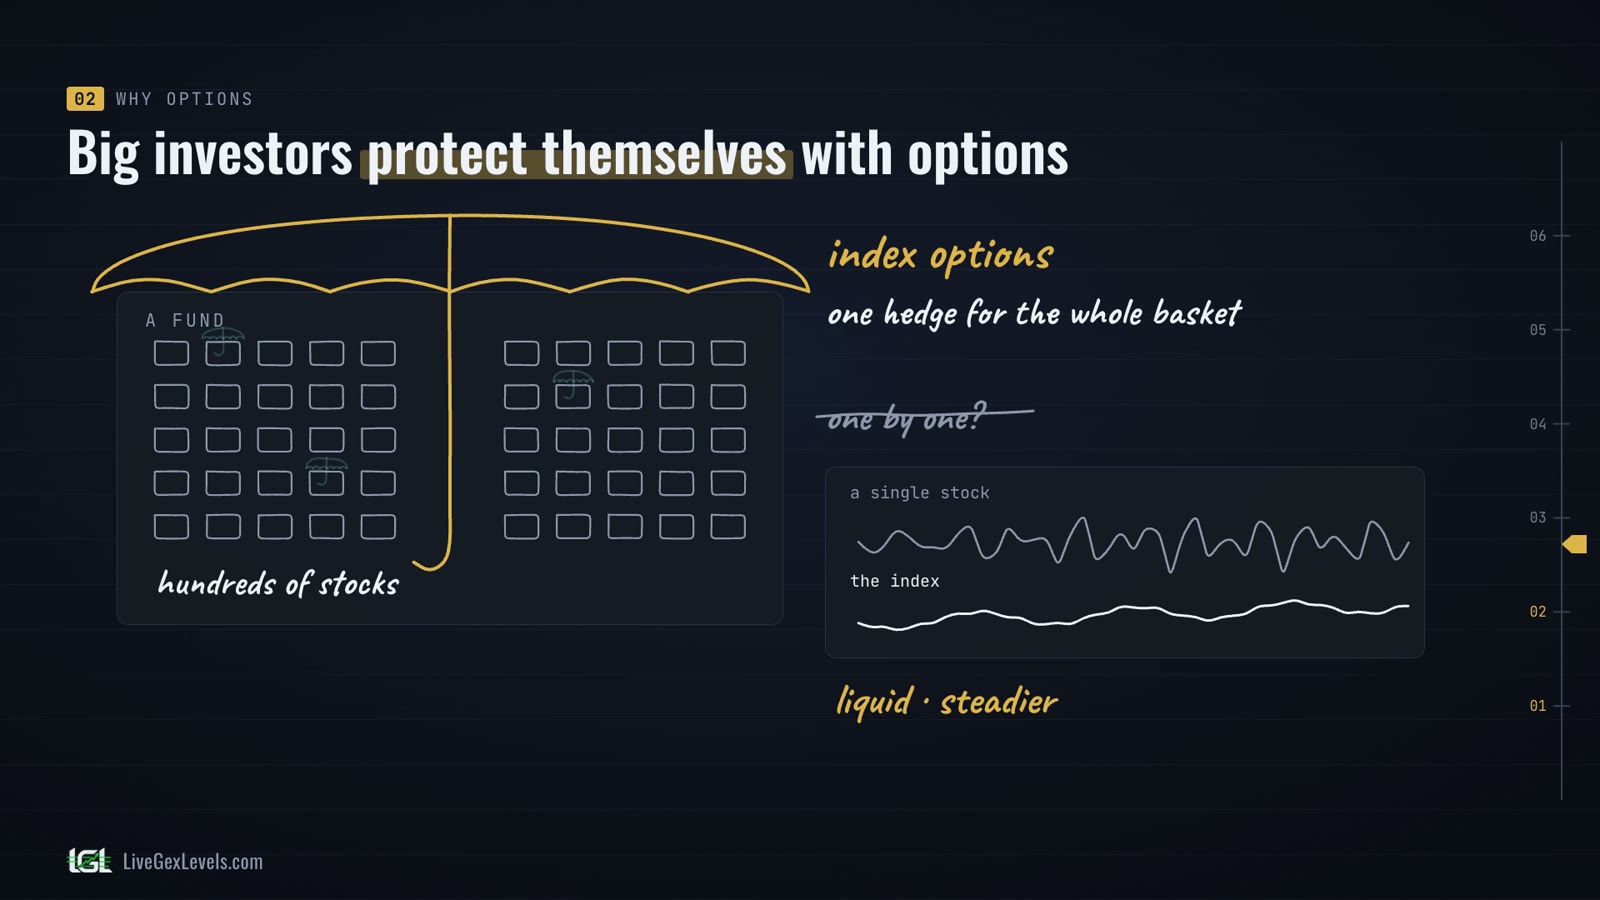
¿Por qué las opciones? Porque son una de las principales formas en que los grandes inversores se protegen. Las opciones tienen muchos usos, y los próximos episodios los recorren paso a paso. Por ahora basta uno: pueden proteger una cartera de las caídas, como un seguro.
¿Y por qué el índice? Piensa en un fondo que tiene acciones de cientos de empresas. No las cubre una por una. Compra o vende opciones sobre el índice: un solo instrumento cubre toda la cesta. El índice es líquido, y es más estable que una sola acción.
Suma todos los inversores que hacen lo mismo y los volúmenes son enormes. Por eso se oye a menudo que las opciones mueven el mercado. Tomado al pie de la letra, no es así: una opción, por sí sola, no compra ni vende el índice. Pero cada opción tiene a alguien al otro lado, y ahí sigue la historia.
El dealer
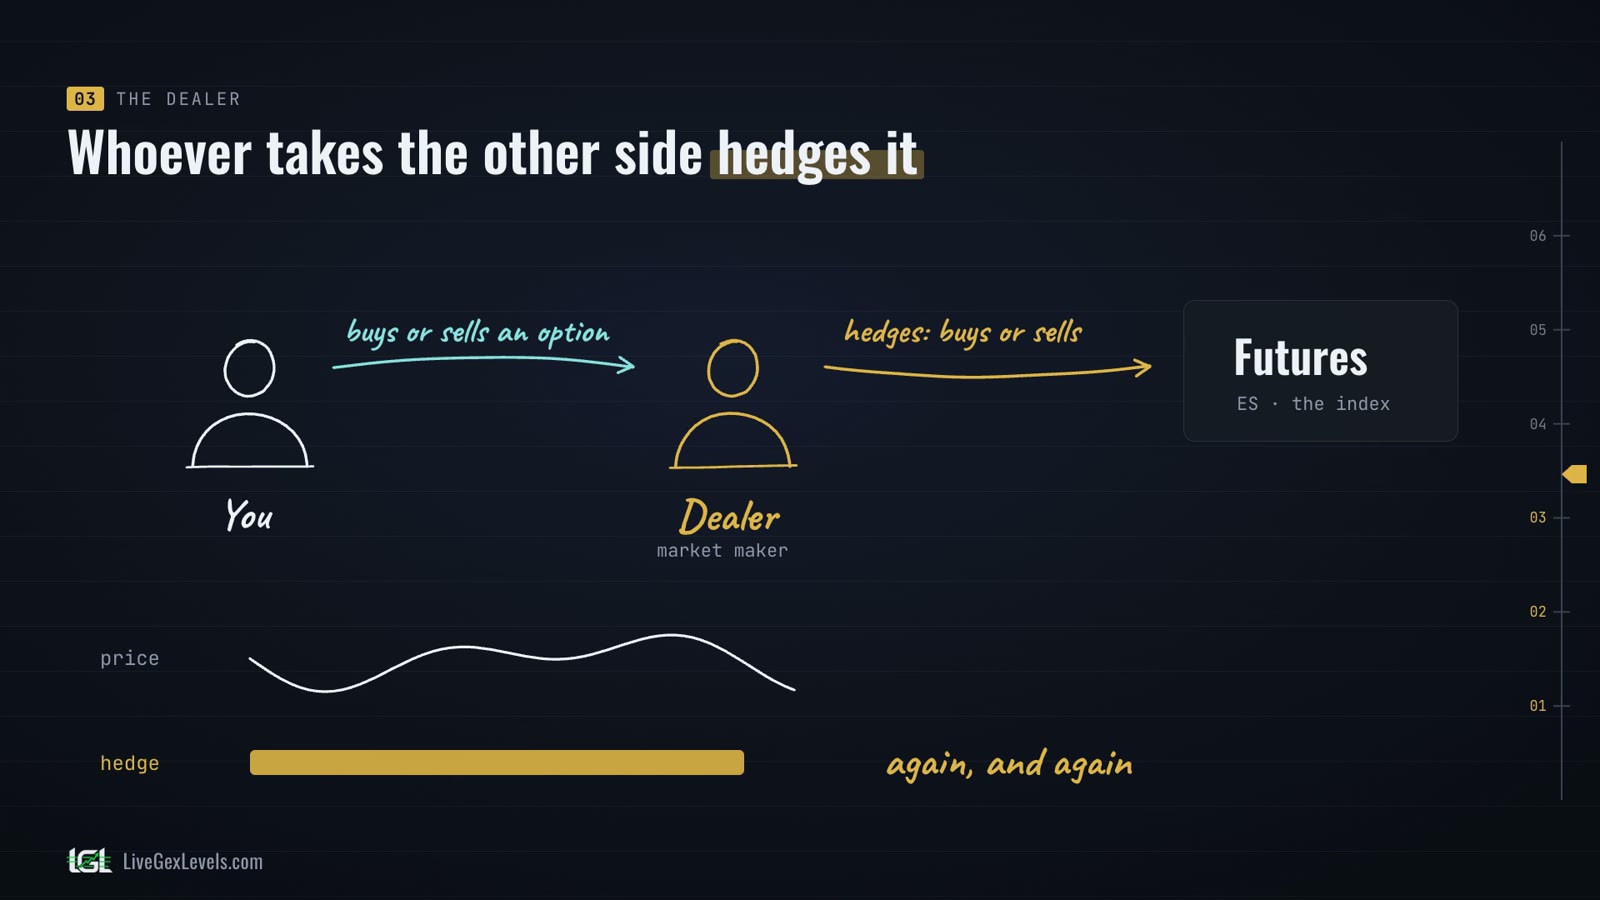
Al otro lado de una opción suele haber un market maker: el dealer. Funciona en los dos sentidos: compres una opción o la vendas, el dealer no quiere apostar a dónde irá el mercado.
Así que cubre la posición, comprando o vendiendo el subyacente en la cantidad justa. Y la cantidad justa no se queda fija: a medida que el precio se mueve, la cobertura hay que ajustarla una y otra vez.
Ahora multiplica eso por cada opción que sigue abierta. Todo ese hedging son compras y ventas reales, cada día, lo bastante grandes como para empujar el precio. Eso es lo que de verdad significa «las opciones mueven el mercado»: no las opciones en sí, sino el hedging que hay detrás.
El GEX y los muros
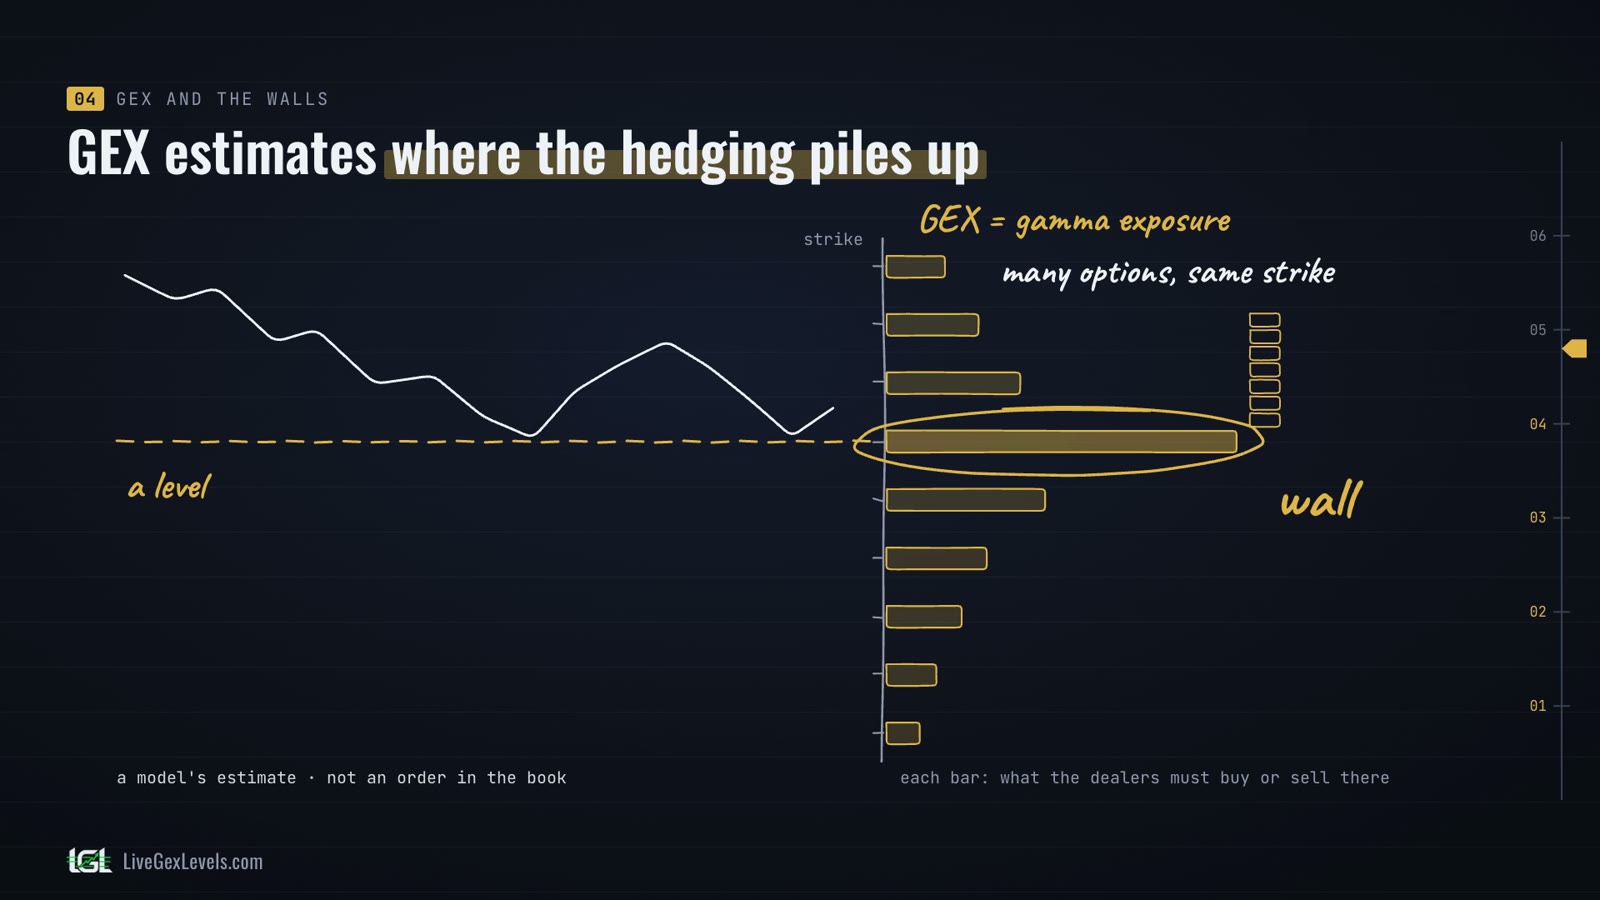
Si todo ese hedging mueve el precio, la siguiente pregunta es dónde se acumula. Eso es lo que estima la gamma exposure, el GEX, precio a precio: cuánto deben comprar o vender los dealers cuando el precio se mueve.
Donde muchas opciones se concentran en el mismo strike, el hedging se acumula. Ese precio se convierte en un nivel, y cuando el nivel es pesado lo llamamos muro.
Un punto importa más que ningún otro: un muro es una estimación de un modelo, no una orden esperando en el libro. No es algo que veas en el libro de órdenes: señala dónde, según el modelo, se acumula el hedging de los dealers.
De vuelta al gráfico
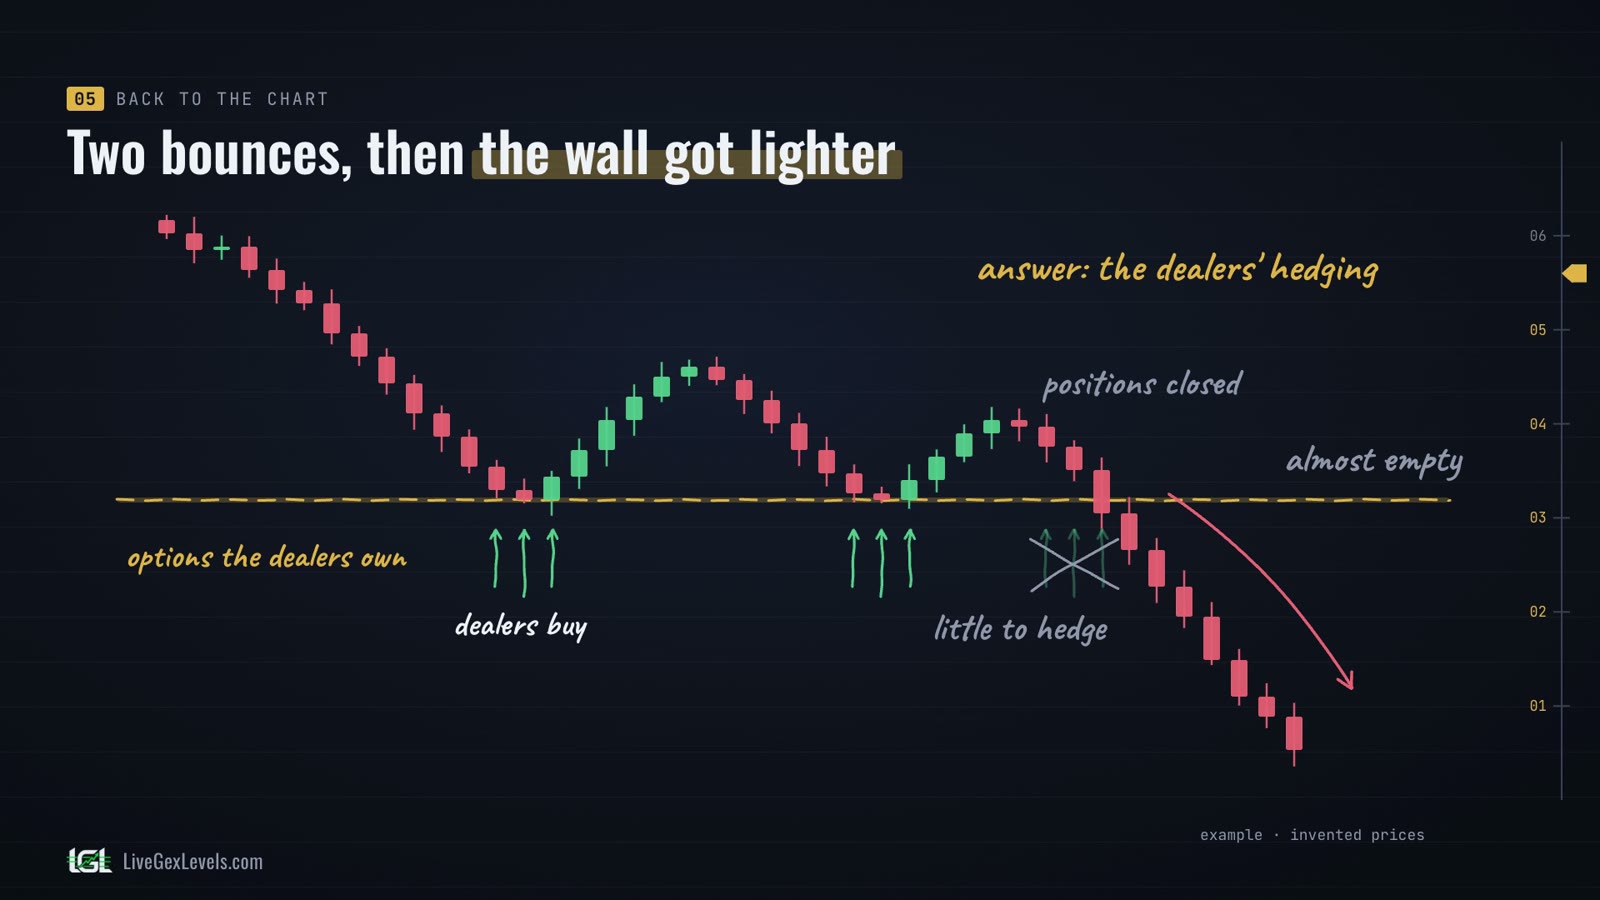
Volvamos al gráfico del principio. Las dos primeras veces, el precio bajó sobre un muro pesado, hecho de opciones que los dealers habían comprado. Al acercarse el precio, los dealers tenían que comprar el subyacente para seguir cubiertos, y esas compras ayudaron al precio a rebotar.
Pero entre un toque y el siguiente se iban cerrando posiciones, y el muro se volvía cada vez más ligero. En el tercer toque casi no quedaba nada que cubrir. Los dealers ya no tenían que comprar, y el precio pasó de largo. Esa es la respuesta a la pregunta inicial: los dealers, y su hedging.
Es solo uno de los casos posibles. Aquí el hedging frenó la caída; otras veces hace lo contrario y amplifica el movimiento. Y sigue siendo una fuerza de tres: las noticias y las grandes órdenes pueden arrollar cualquier muro. Estas dinámicas las veremos en detalle en los próximos episodios.
El ejemplo explica también el nombre. El muro que aguantó dos veces estaba casi vacío en el tercer toque, así que la idea es seguir los niveles del GEX y cómo cambian durante toda la sesión: Live, GEX, Levels. Todo junto, LiveGexLevels.
En resumen
- Tres fuerzas mueven el índice durante el día: noticias, grandes órdenes y hedging de las opciones. Las dos primeras son difíciles de anticipar; la tercera sigue reglas y se puede leer.
- Los grandes inversores se protegen con opciones sobre el índice: un solo instrumento cubre toda la cesta.
- Los dealers toman el otro lado y se cubren comprando o vendiendo el subyacente: ese hedging mueve el precio.
- El GEX estima dónde se acumula el hedging: los niveles, y los más pesados, los muros. Un muro es una estimación de un modelo, no una orden.
- Los muros cambian durante la sesión: sigue los niveles y cómo cambian.
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.
