
LiveGexLevels Guide · Publicado
¿Por qué el mercado va contra ti justo cuando entras?
Compras, y baja. Vendes, y vuelve a subir. El mercado no te mira: va donde están las órdenes, y donde está la cobertura de los market makers de opciones. Dos razones, un ejemplo de una sesión de verdad en el US500, y dónde mirar antes de hacer clic.
 Ver el vídeo · 4:12
Compras, y baja
Compras, y baja. Vendes, y vuelve a subir. Parece que el mercado te mira, que espera tu clic para girarse. No te mira. Pero alguien sí se mueve cada vez que el precio llega a un nivel.
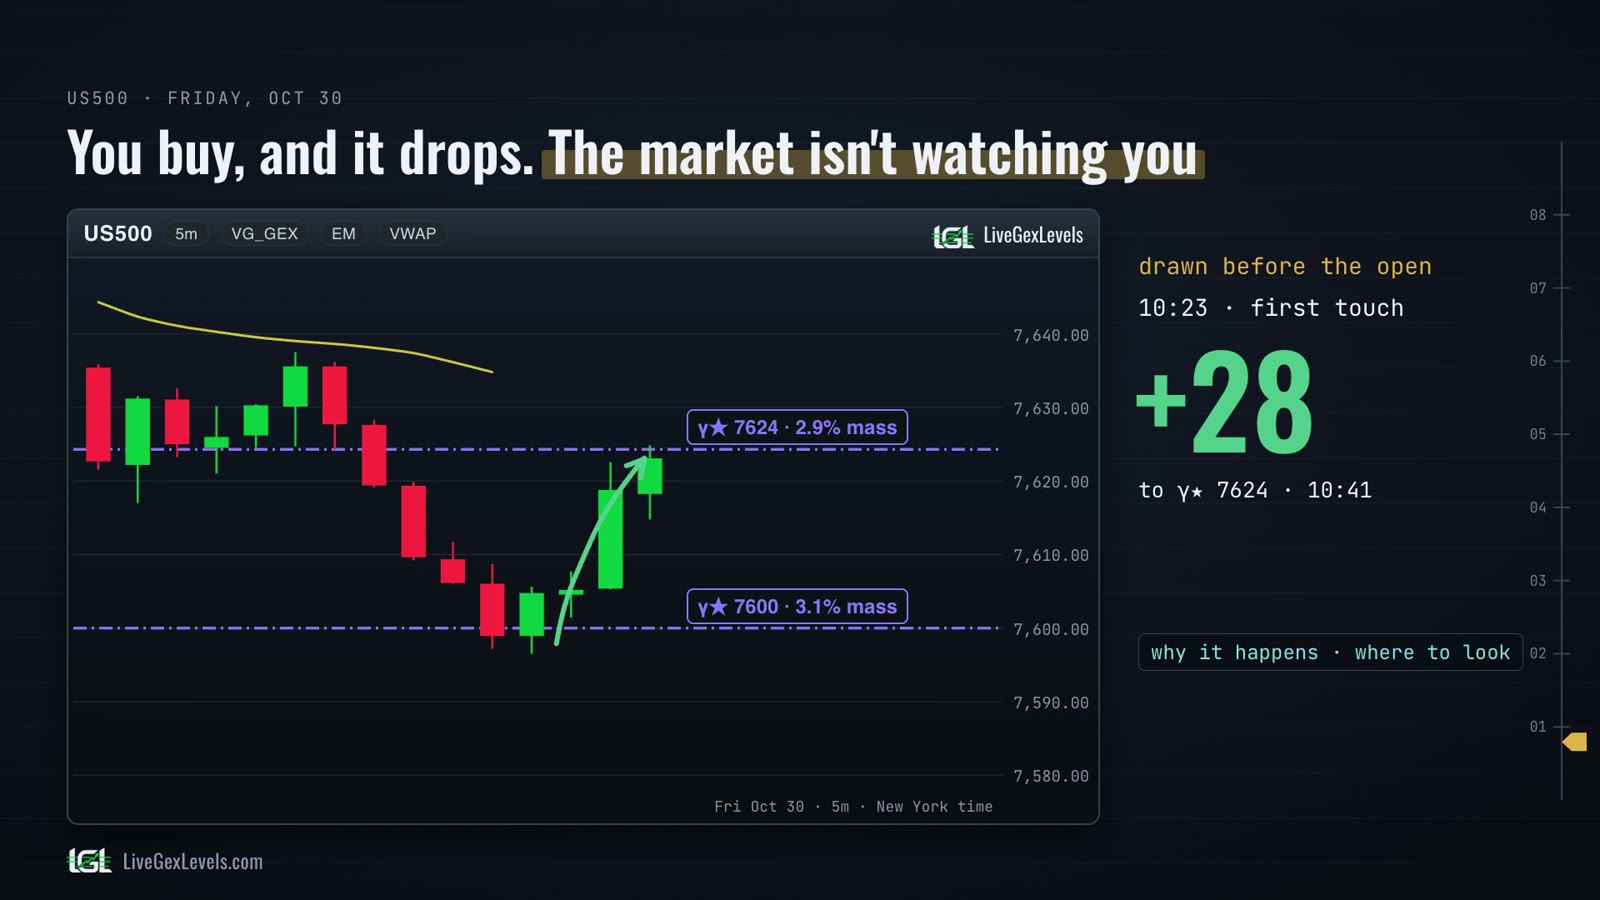
Un ejemplo del viernes 30 de octubre, en el US500. Antes de la apertura había un muro en el gráfico en 7600. A las 10:23 el precio bajó hasta él por primera vez: lo tocó, bajó hasta 7596,51 a las 10:25, unos pocos puntos por debajo de la línea, y subió unos 28 puntos, hasta el siguiente muro, 7624, a las 10:41.
Aquí está por qué pasa, y dónde mirar antes de hacer clic.
Dos respuestas: por qué, y dónde mirar
La respuesta tiene dos partes. Por qué pasa: las órdenes, y la cobertura de las opciones. Y dónde mirar antes de hacer clic: los niveles donde se acumulan.
Los niveles están en la página de LiveGexLevels: están antes de la apertura, y son precisos en los primeros minutos de la sesión. Cada noche, en el canal de YouTube, está la lectura de la sesión: qué niveles aguantaron, y cuáles cedieron.
Dónde entras
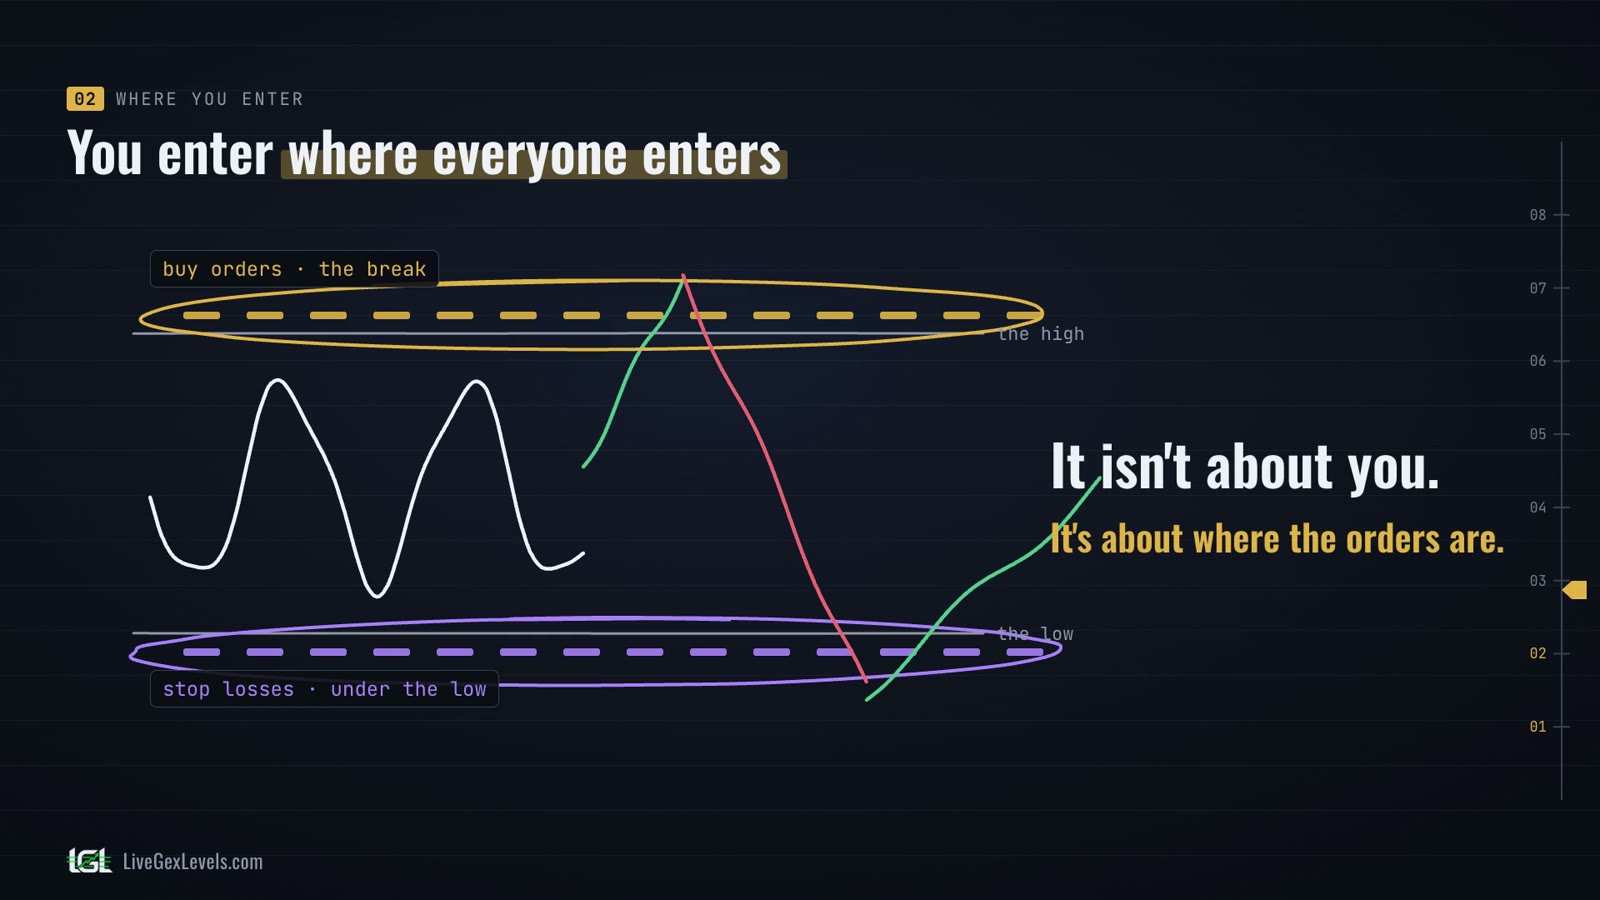
Primera razón: entras donde entra todo el mundo. La ruptura por encima del máximo. El stop justo debajo del mínimo evidente. Son los puntos con más órdenes: órdenes de compra esperando la ruptura, stops alineados bajo el mínimo.
Así que ahí va el precio a buscarlas. Y una vez ejecutadas, ese empuje se agota, y el precio puede girar.
No se trata de ti. Se trata de dónde están las órdenes. Los estudios sobre los libros de órdenes del mercado de divisas encontraron que los stops se concentran cerca de los niveles evidentes, como los números redondos, y que cuando se activan pueden alargar el movimiento.
La cobertura
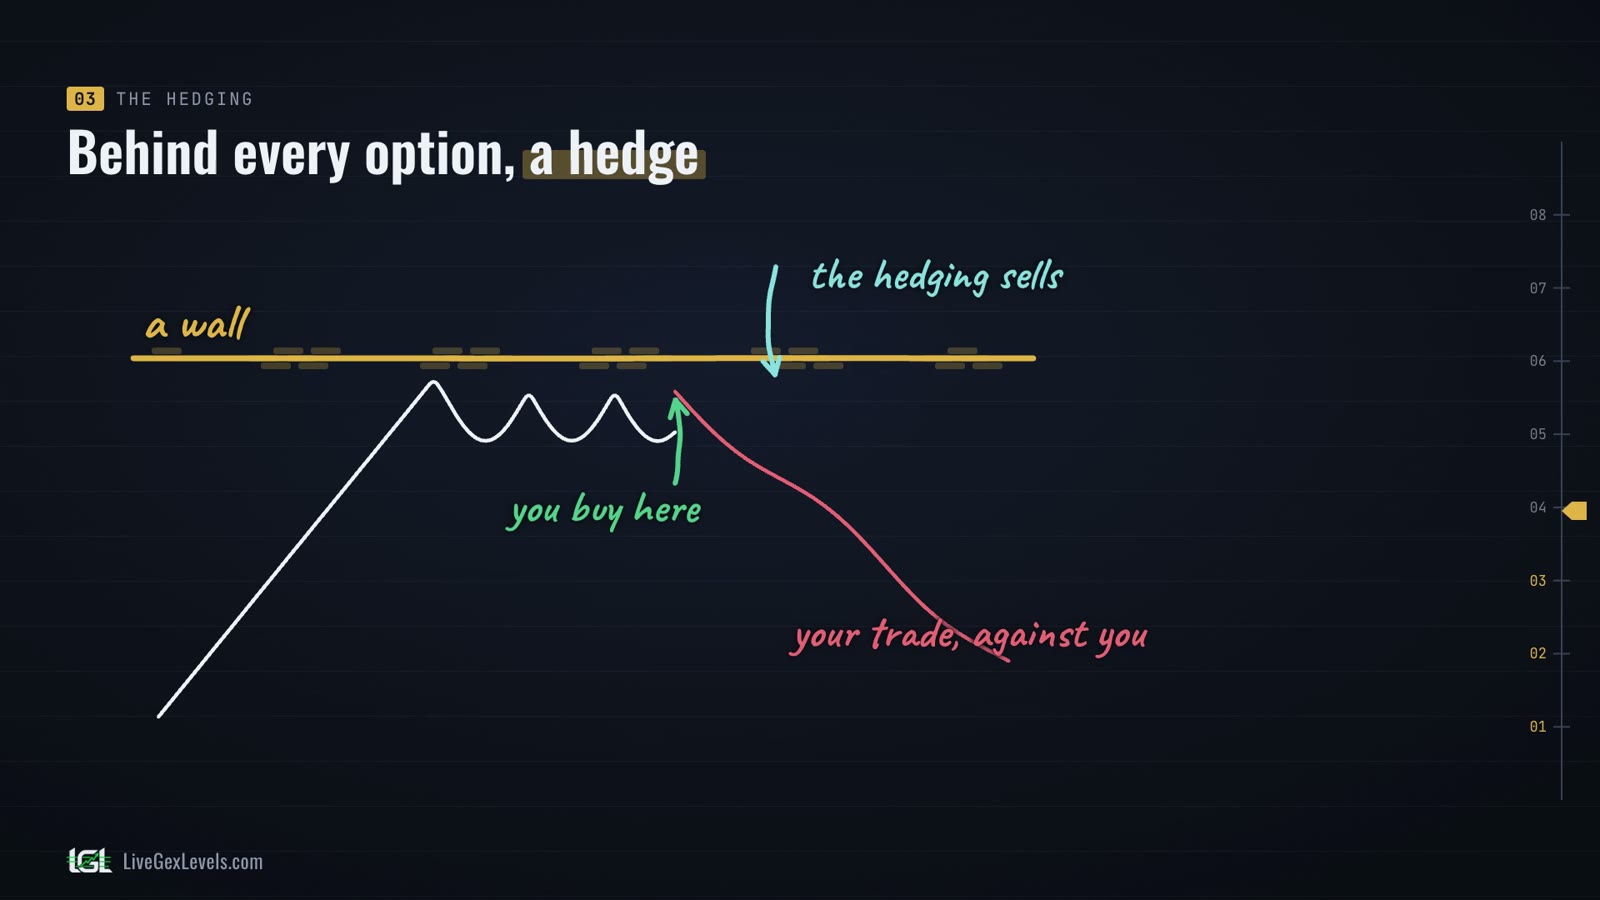
Segunda razón, la que el gráfico no muestra: las opciones. Quien compra o vende una opción suele tener enfrente a un market maker. Él no apuesta por la dirección: se cubre, comprando y vendiendo el futuro sobre el índice, y ajusta la cobertura a medida que el precio se mueve.
Donde se concentran las opciones en el mismo strike, se concentra también su cobertura. Ese precio se convierte en un muro: un nivel donde, según el modelo, la cobertura tiende a frenar el precio. Un muro es una estimación, no una orden en el libro ni una barrera.
Ahora junta las dos razones. Compras la ruptura justo debajo de ese muro: estás comprando exactamente donde la cobertura vende. Ese es tu trade que fue en tu contra.
De qué lado del flip
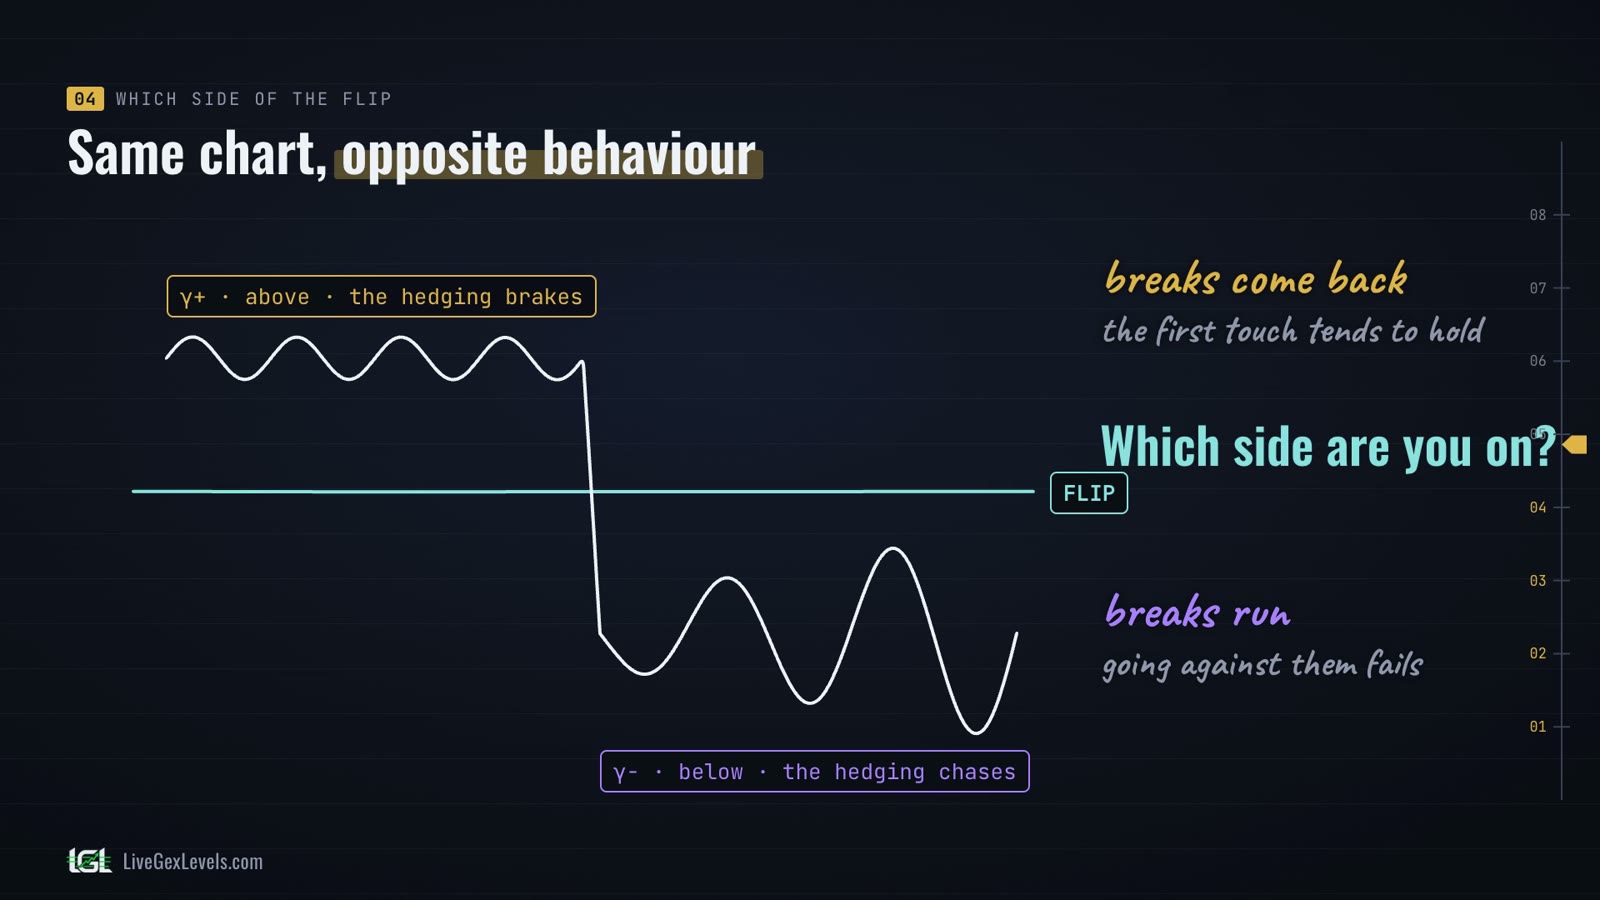
Y se invierte. Por debajo de un nivel que se llama gamma flip, la misma cobertura empuja hacia el otro lado: en lugar de vender cuando el precio sube y comprar cuando baja, lo persigue.
Por encima del flip, las rupturas tienden a volver, y el primer toque de un muro tiende a aguantar. Por debajo, las rupturas tienden a seguir, y es ir en contra lo que falla. Mismo gráfico, comportamiento opuesto.
Si no sabes de qué lado del flip estás, muchos de tus trades pueden estar peleando contra la cobertura. El flip también es una estimación, y se mueve cada día: el artículo sobre el gamma flip lo explica paso a paso.
En la página US500
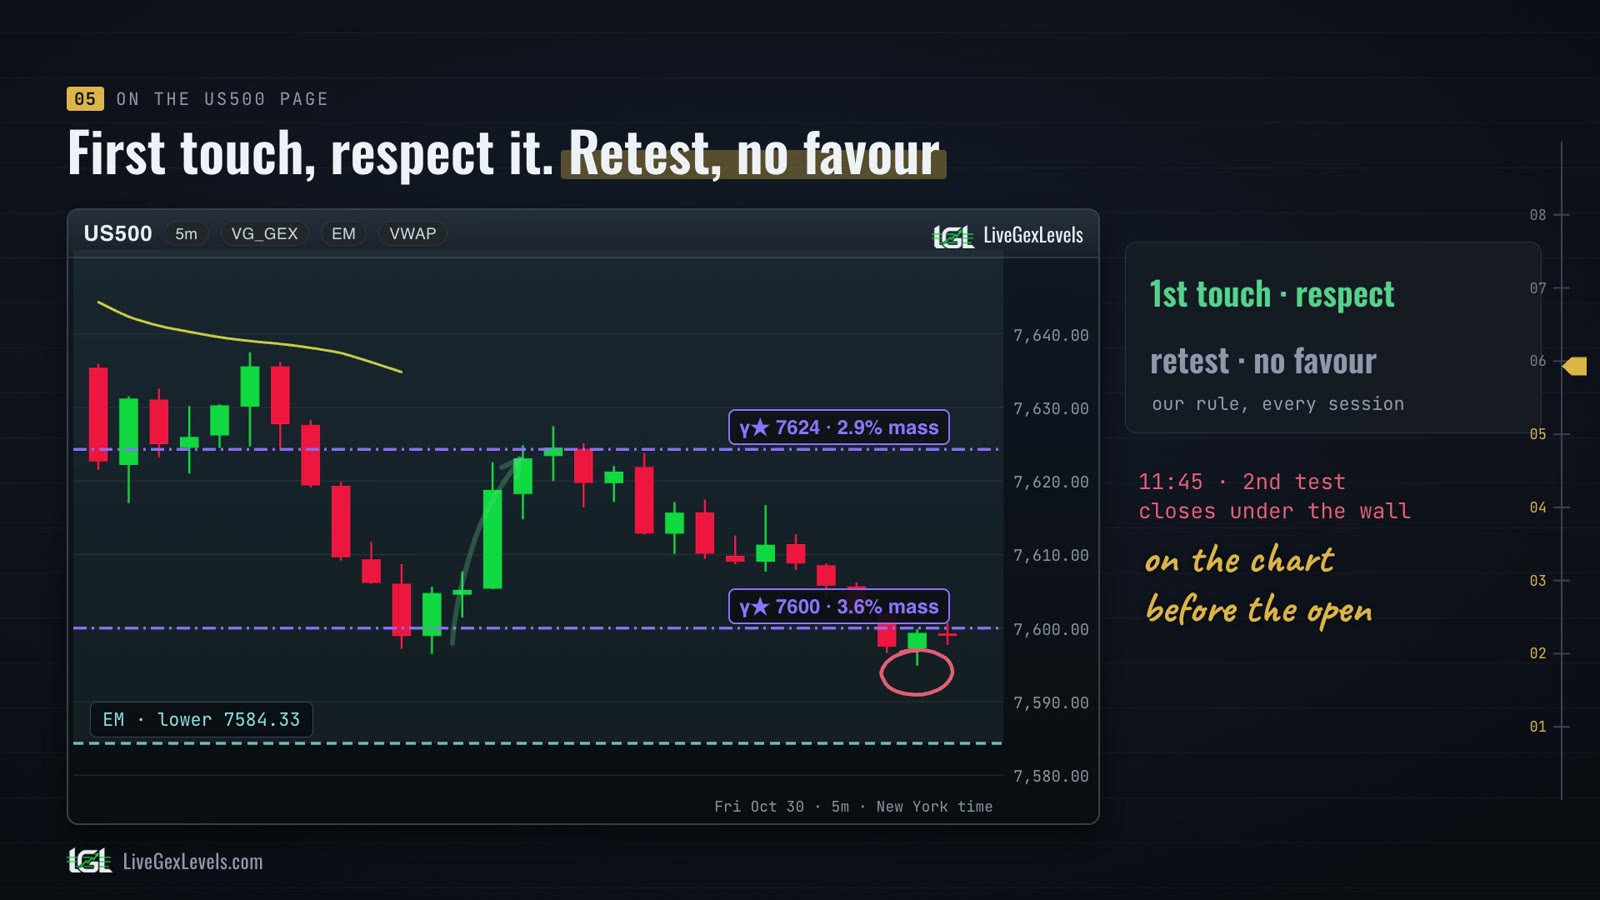
Así lo muestra la página. Las líneas discontinuas son los muros, cada uno con su peso al lado. La banda es el movimiento esperado del día. Todos los valores son del US500, el índice sintético de la página, no cotizaciones de bolsa.
Viernes 30 de octubre, 10:23. El precio baja por primera vez hasta el muro 7600, el más pesado cerca del precio. Lo toca, y sube 28 puntos hasta el siguiente muro, 7624, a las 10:41.
La segunda vez, a las 11:38, el muro no aguanta: a las 11:45 el precio cierra por debajo. Primer toque, lo respetas. Segundo toque, sin favor.
Es una regla que solo puedes usar si el muro está en tu gráfico antes de que llegue el precio. Es la lectura de una sesión pasada, no una señal.
No todo muro aguanta
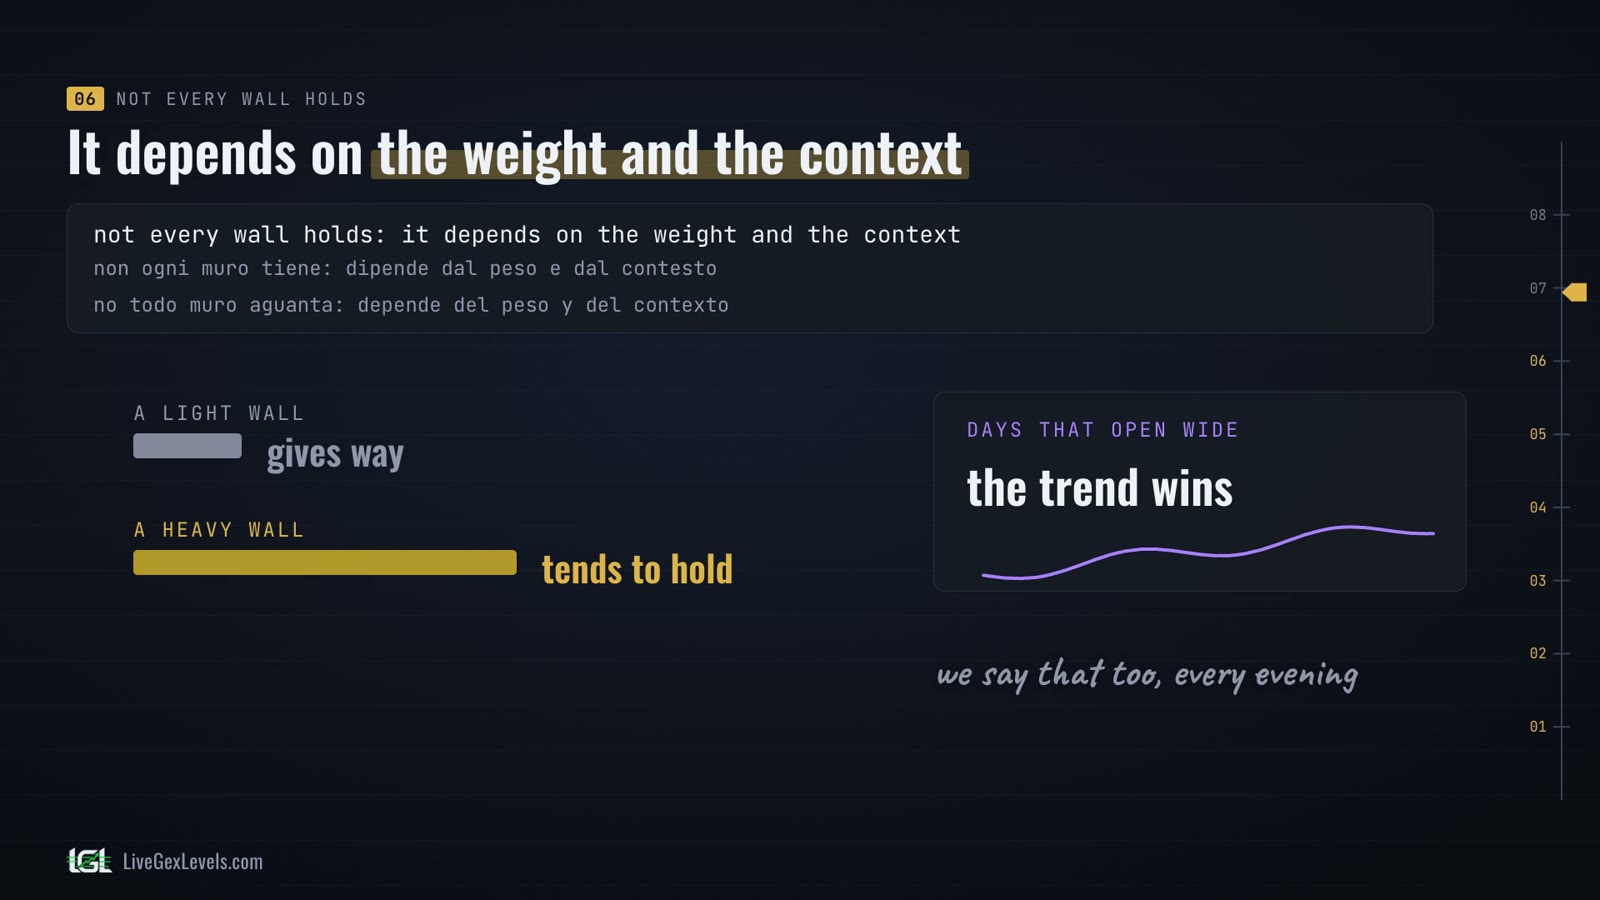
No todo muro aguanta. Depende del peso y del contexto. Un muro ligero tiende a ceder, uno pesado tiende a aguantar.
Y en los días amplios desde la apertura, gana la tendencia: los muros son la estimación del modelo de dónde se acumula la cobertura, no barreras, y los grandes flujos pueden atravesarlos. La lectura de la sesión en el canal también lo dice, cada noche, incluidos los muros que no aguantaron.
Tu ventaja
Así que no, el mercado no te mira. Va donde están las órdenes y la cobertura.
No tienes que adivinar la dirección. Tienes que saber dónde están los frenos, y hacia dónde empuja la cobertura, antes de hacer clic. Es información que el gráfico por sí solo no te da.
Tu ventaja empieza con la preparación: los niveles están en la página de LiveGexLevels cada día, y la lectura de la sesión está en el canal cada noche.
En resumen
- El mercado no te mira: va donde están las órdenes y la cobertura.
- Las entradas evidentes, la ruptura por encima del máximo y el stop bajo el mínimo, son donde se acumulan las órdenes, y ahí va el precio a buscarlas.
- Donde se concentran las opciones, la cobertura de los market makers se convierte en un muro que tiende a frenar el precio: comprar la ruptura justo debajo es comprar donde la cobertura vende.
- Por debajo del gamma flip la misma cobertura empuja hacia el otro lado: las rupturas tienden a seguir.
- Primer toque, lo respetas; segundo toque, sin favor. Los muros son estimaciones del modelo, no órdenes ni barreras.
- No tienes que adivinar la dirección: tienes que saber dónde están los frenos, y hacia dónde empuja la cobertura, antes de hacer clic.
Fuentes
- SqueezeMetrics (2017): white paper sobre el Gamma Exposure (un proveedor de datos), en inglés
- Gârleanu, Pedersen y Poteshman (2009): Demand-Based Option Pricing, Review of Financial Studies, en inglés
- Barbon y Buraschi (2020): Gamma Fragility, en inglés
- Baltussen, Da, Lammers y Martens (2021): Hedging demand and market intraday momentum, Journal of Financial Economics, en inglés
- Osler (2003): Currency Orders and Exchange Rate Dynamics, Journal of Finance (dónde se concentran stops y take-profit), en inglés
- Osler (2005): Stop-loss orders and price cascades in currency markets, Journal of International Money and Finance, en inglés
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.

