
Options School · Publicado
Las griegas en el gráfico: delta, gamma, theta y vega como curvas
El delta de tu posición es 0,54. Todo parece claro. En realidad, ese número solo no te dice casi nada, porque las griegas son curvas. En un gráfico de riesgo las encendemos una a la vez, y luego movemos el precio, el tiempo y la volatilidad. Al final, la put vendida y una volatilidad que sigue al índice.
 Ver el vídeo · 8:09
Cómo se lee el gráfico
En el último episodio cada griega era un número. Aquí las vemos moverse en un gráfico de riesgo, una curva a la vez. Moveremos el precio, luego el tiempo, luego la volatilidad. Después veremos la put vendida, y una simulación de la volatilidad que sigue al mercado.
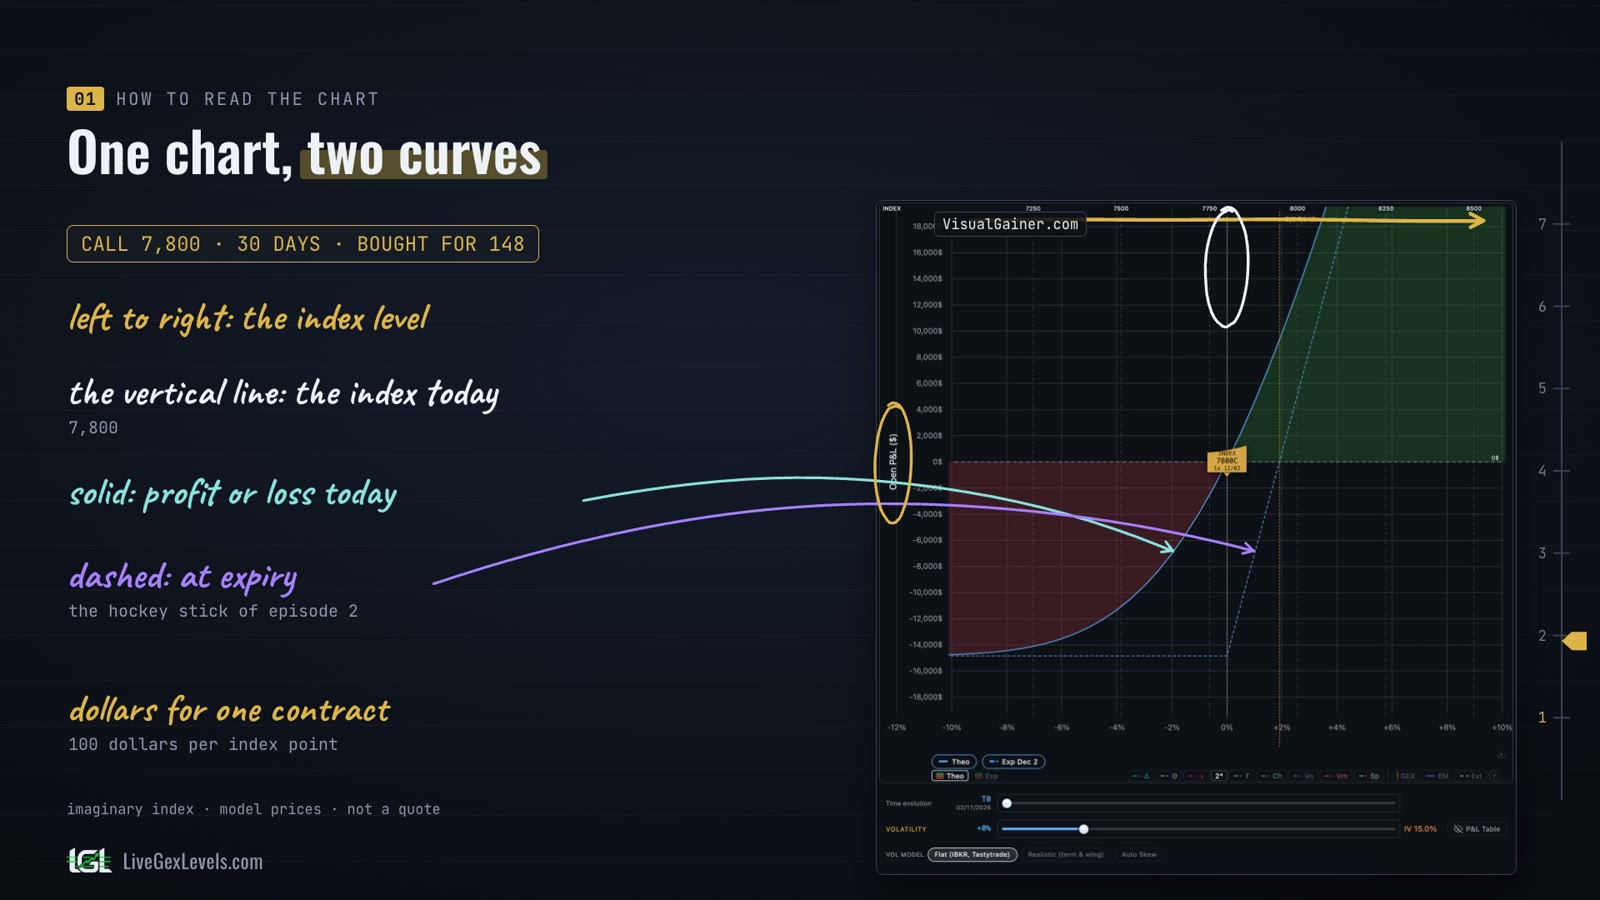
Aquí está nuestra call, el strike 7.800 a treinta días, comprada por 148 puntos.
De izquierda a derecha está el nivel del índice, y la línea vertical marca el índice de hoy, en 7.800.
La línea continua es la ganancia o la pérdida de hoy. La línea discontinua es la ganancia o la pérdida al vencimiento, el palo de hockey del segundo episodio.
El gráfico cuenta en dólares por un contrato, cien dólares por cada punto del índice.
Todos los números de este artículo salen de un modelo con números redondos, no de cotizaciones de mercado. El índice está en 7.800, la volatilidad implícita en el 15 por ciento, no hay dividendos, y no se cuentan los costes ni los spreads.
Delta: una S
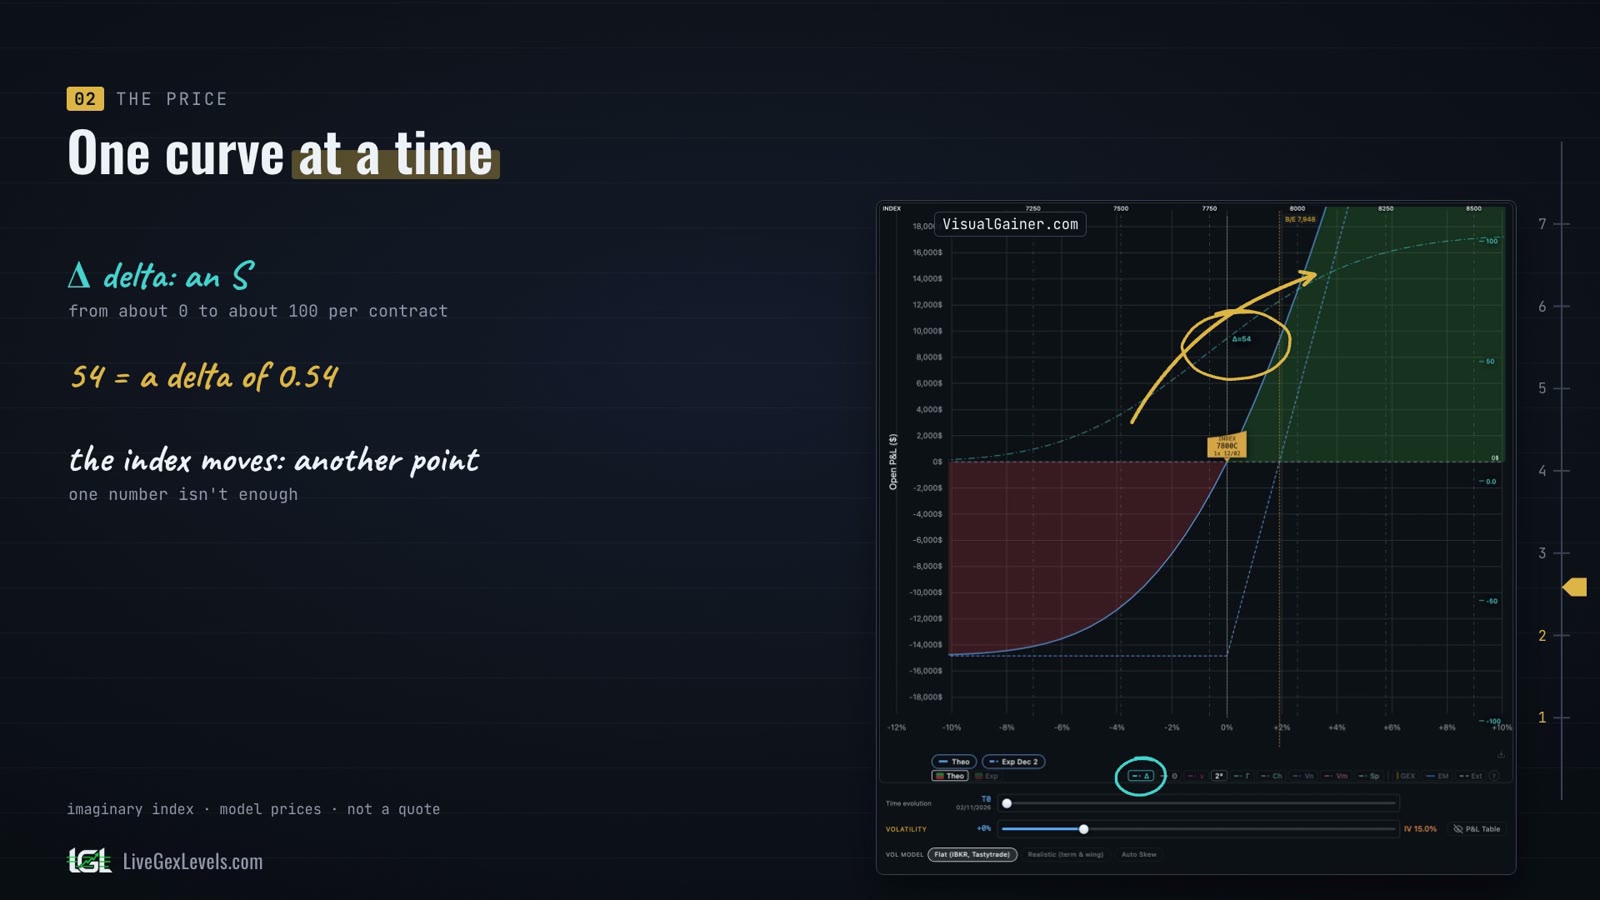
Ahora encendamos las griegas, una a la vez. Primero el delta.
El delta es una S. Muy por debajo del strike vale casi cero. Muy por encima vale casi cien, que en este gráfico, por un contrato, es un delta de uno.
Donde la S cruza la línea vertical marca 54, nuestro delta de 0,54.
Si el índice se mueve, la misma curva se lee en otro punto. Por eso un solo número no basta.
Gamma, theta y vega: una campana, un hoyo y una campana más ancha
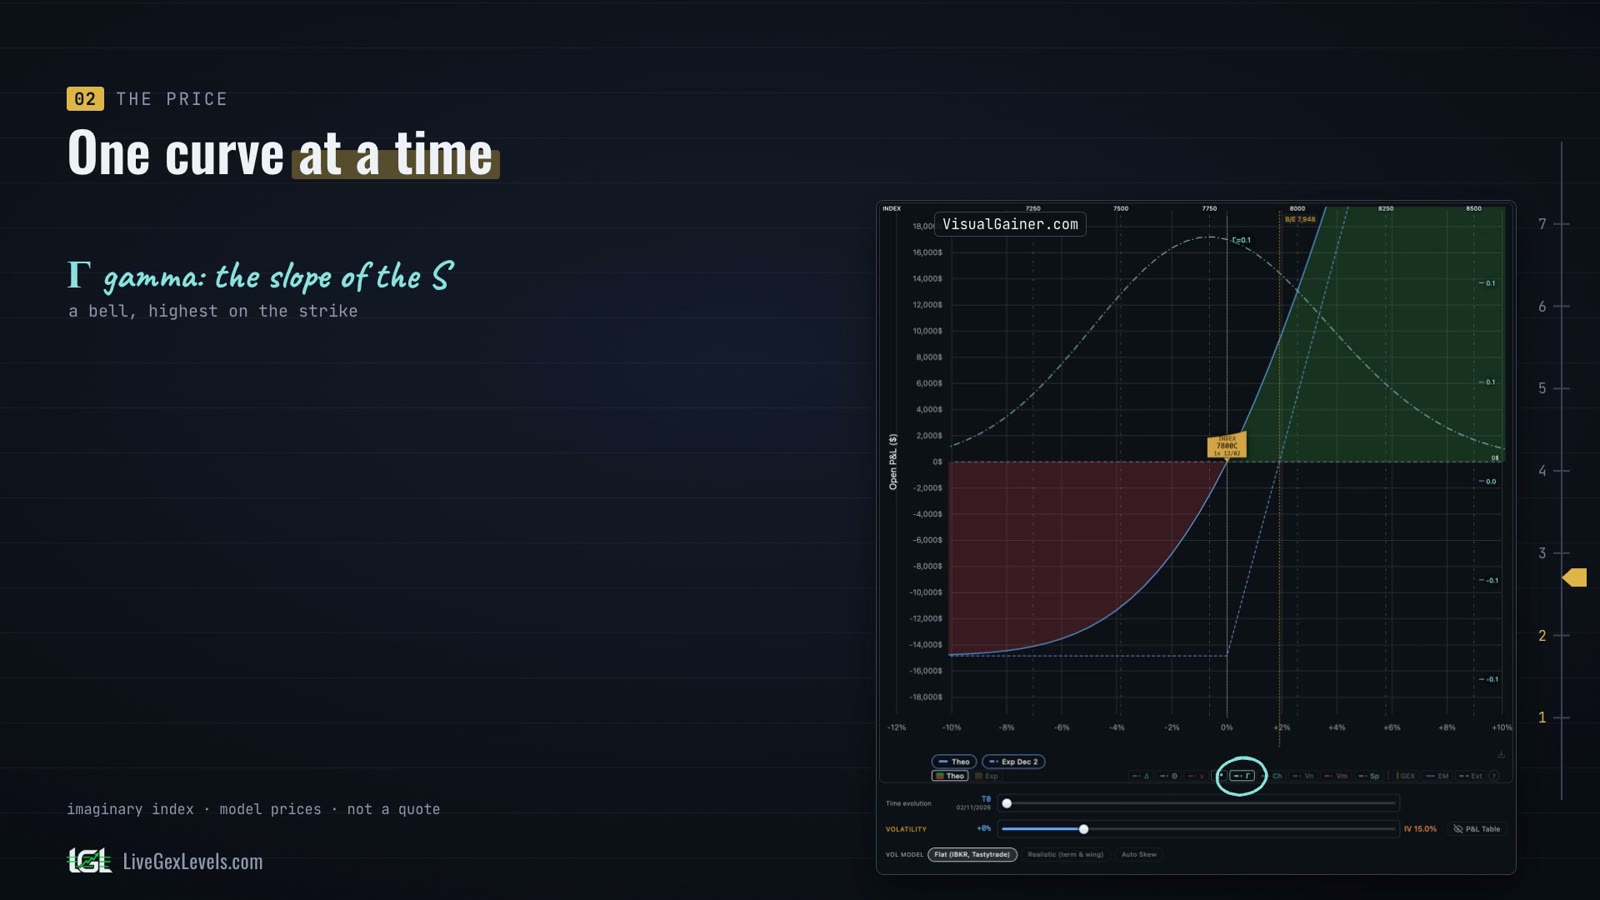
El gamma es la pendiente de esa S. Es una campana, más alta justo en el strike.
El theta es un hoyo. El alquiler de la opción es más alto en el strike.
El vega es una campana más ancha. La volatilidad cuenta más donde la opción está at the money, es decir, con el strike cerca del índice.
El tiempo, con el slider
Ahora movemos el tiempo. Debajo del gráfico hay un slider, y lo llevamos de hoy al último día.
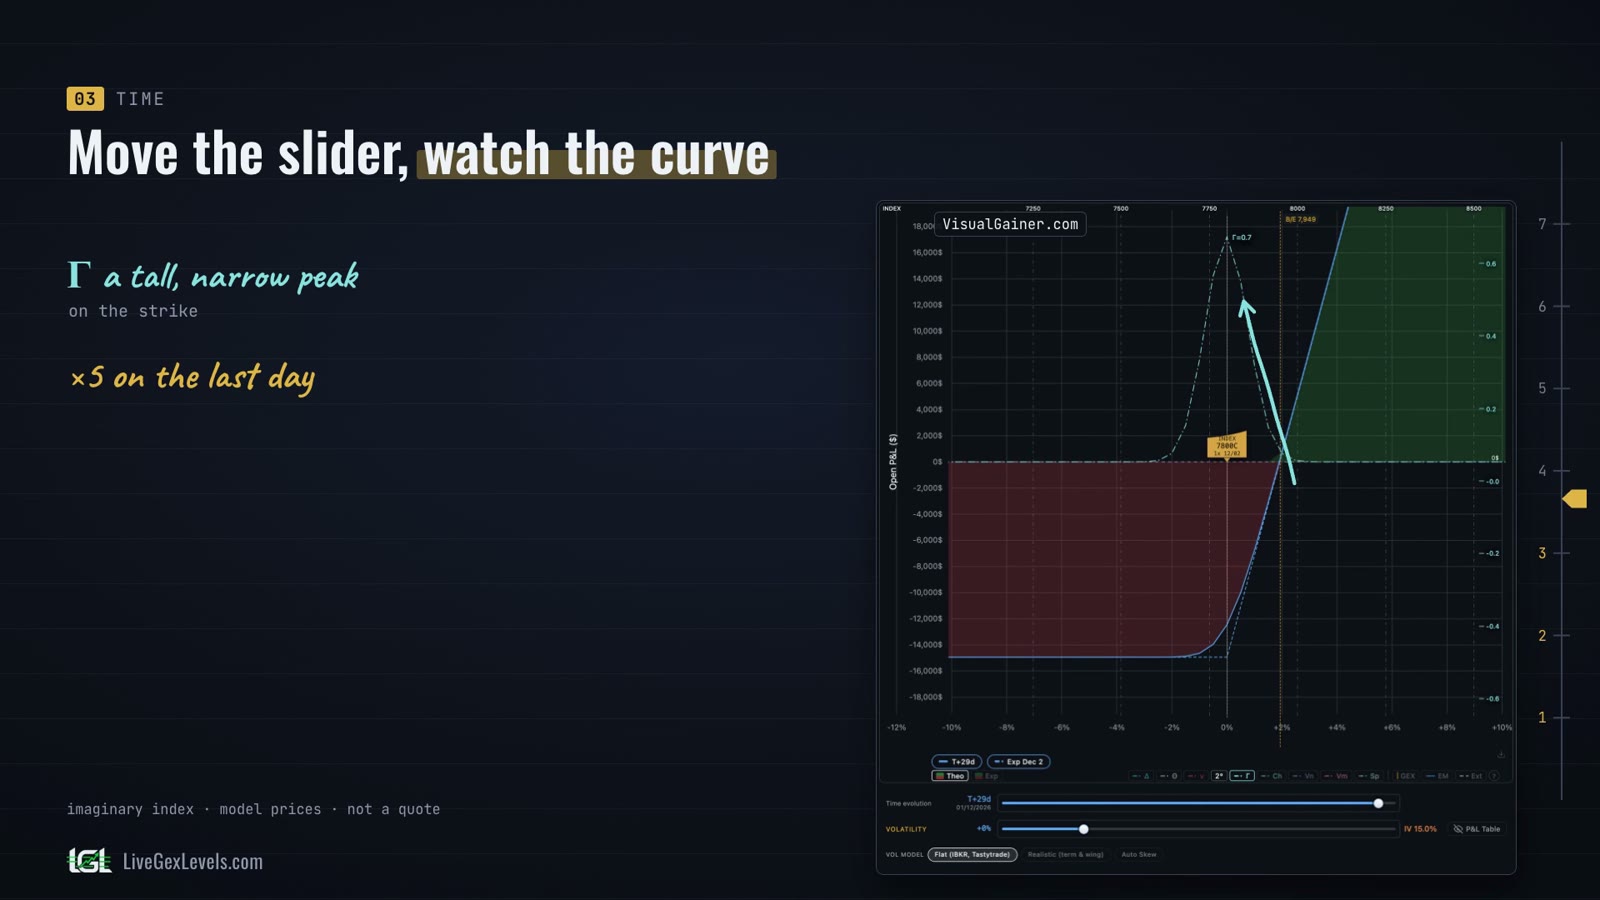
Mira la línea continua. Día tras día baja hacia el palo de hockey. Con el índice quieto la call pierde valor, y esa pérdida es el theta.
El delta cambia de forma. La S se vuelve cada vez más empinada, y el último día es casi un escalón.
El gamma se convierte en un pico alto y estrecho en el strike. El último día es cinco veces más alto que un mes antes.
El theta cava un hoyo profundo. El alquiler pasa de 2,7 puntos al día a casi 13.
El vega baja. Con poco tiempo, el miedo tiene poco espacio para contar.
La volatilidad, el segundo slider
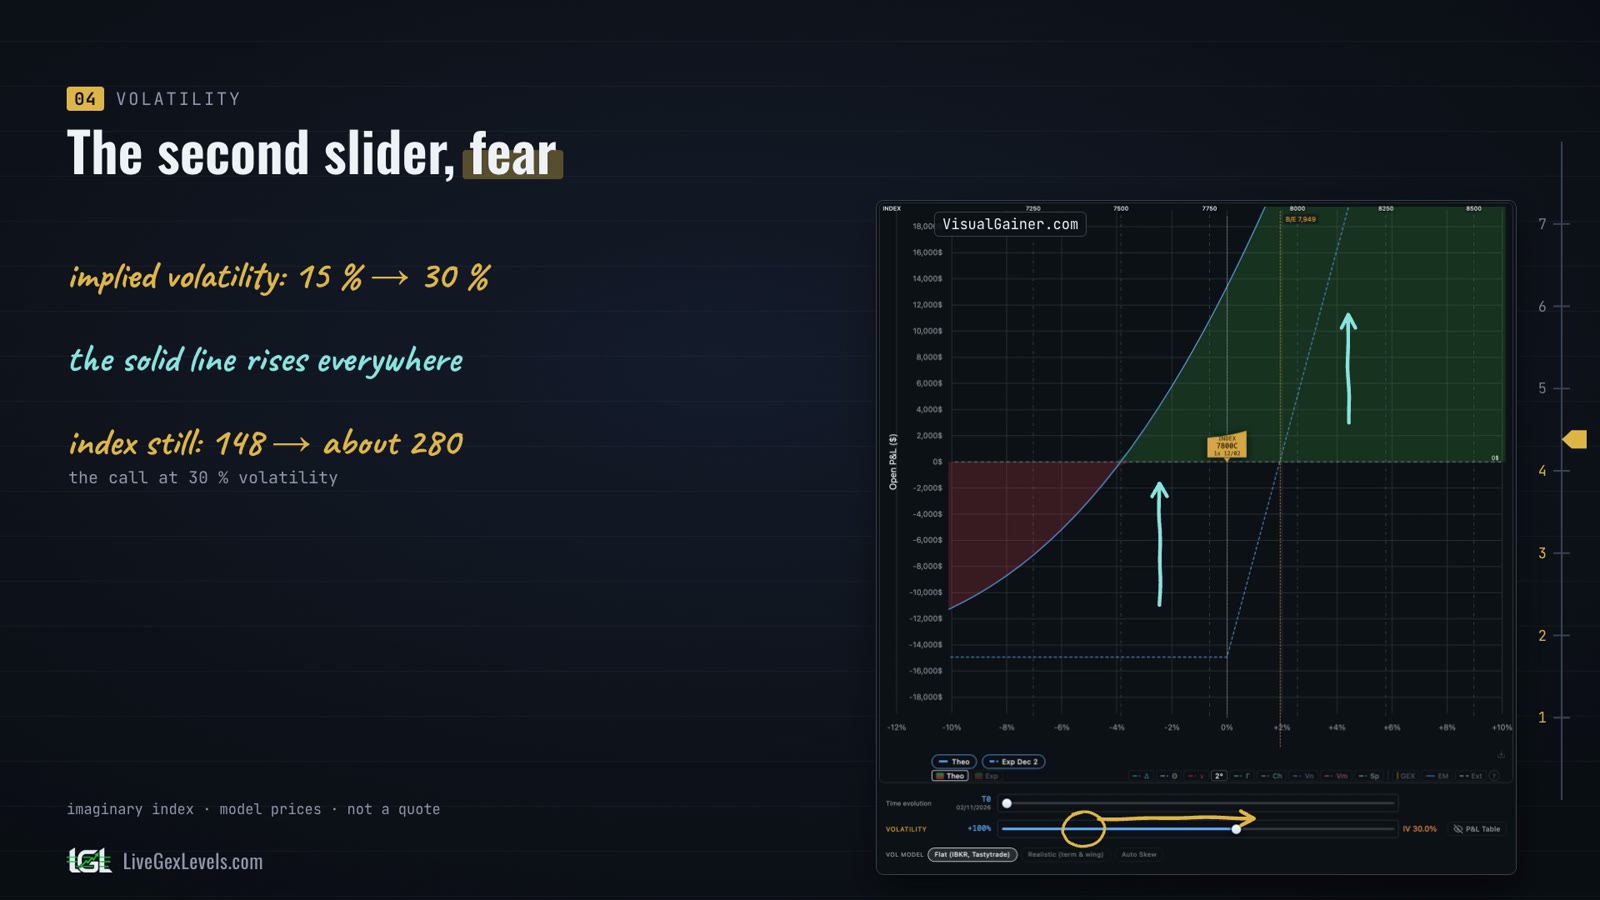
El segundo slider es la volatilidad. Llevamos la volatilidad implícita del 15 al 30 por ciento, y más allá.
Mira la línea continua. Sube en todas partes. Con el índice quieto, al 30 por ciento la call vale unos 280 puntos en lugar de 148.
El delta se aplana. Con más volatilidad, incluso una call lejos del strike puede llegar.
La campana del gamma se vuelve más baja y más ancha. Al 30 por ciento su pico tiene la mitad de altura.
El hoyo del theta se hace más profundo. Más volatilidad significa un alquiler más alto.
Y si la volatilidad baja, todo va al revés. La call pierde valor aunque el índice esté quieto.
La put vendida
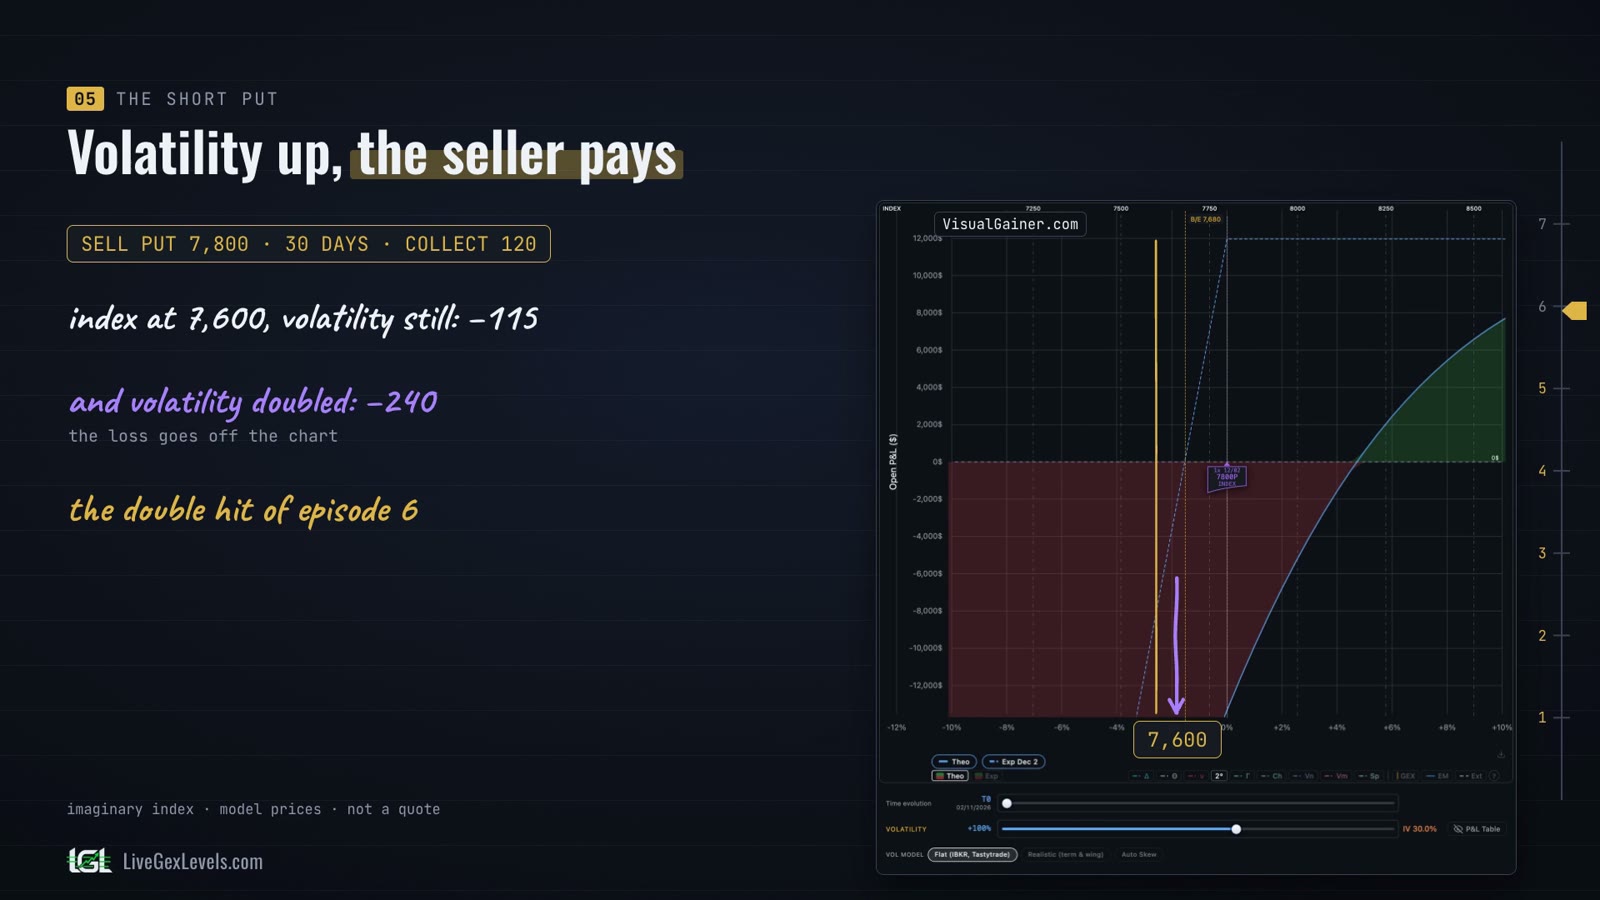
Ahora vendamos. La misma página, otra posición. Vendemos la put con strike 7.800 y cobramos 120 puntos.
Para quien vende, el vega es negativo. Subamos otra vez la volatilidad, con el índice quieto.
La línea continua baja. Al 30 por ciento la put vale unos 250 puntos. Quien la vendió a 120 pierde unos 130, y el índice no se ha movido.
Ahora sumemos el precio. Si el índice baja a 7.600 con la volatilidad igual, la pérdida es de unos 115 puntos. Si al mismo tiempo la volatilidad se duplica, la pérdida es de unos 240.
Es el doble golpe que vimos en el sexto episodio.
Una volatilidad más realista
Hasta ahora el slider movió cada volatilidad en la misma cantidad, estuviera donde estuviera el índice. Muchas plataformas hacen lo mismo.
Pero en el índice, la volatilidad suele subir cuando el precio baja, y relajarse cuando el precio sube. Se llama skew.
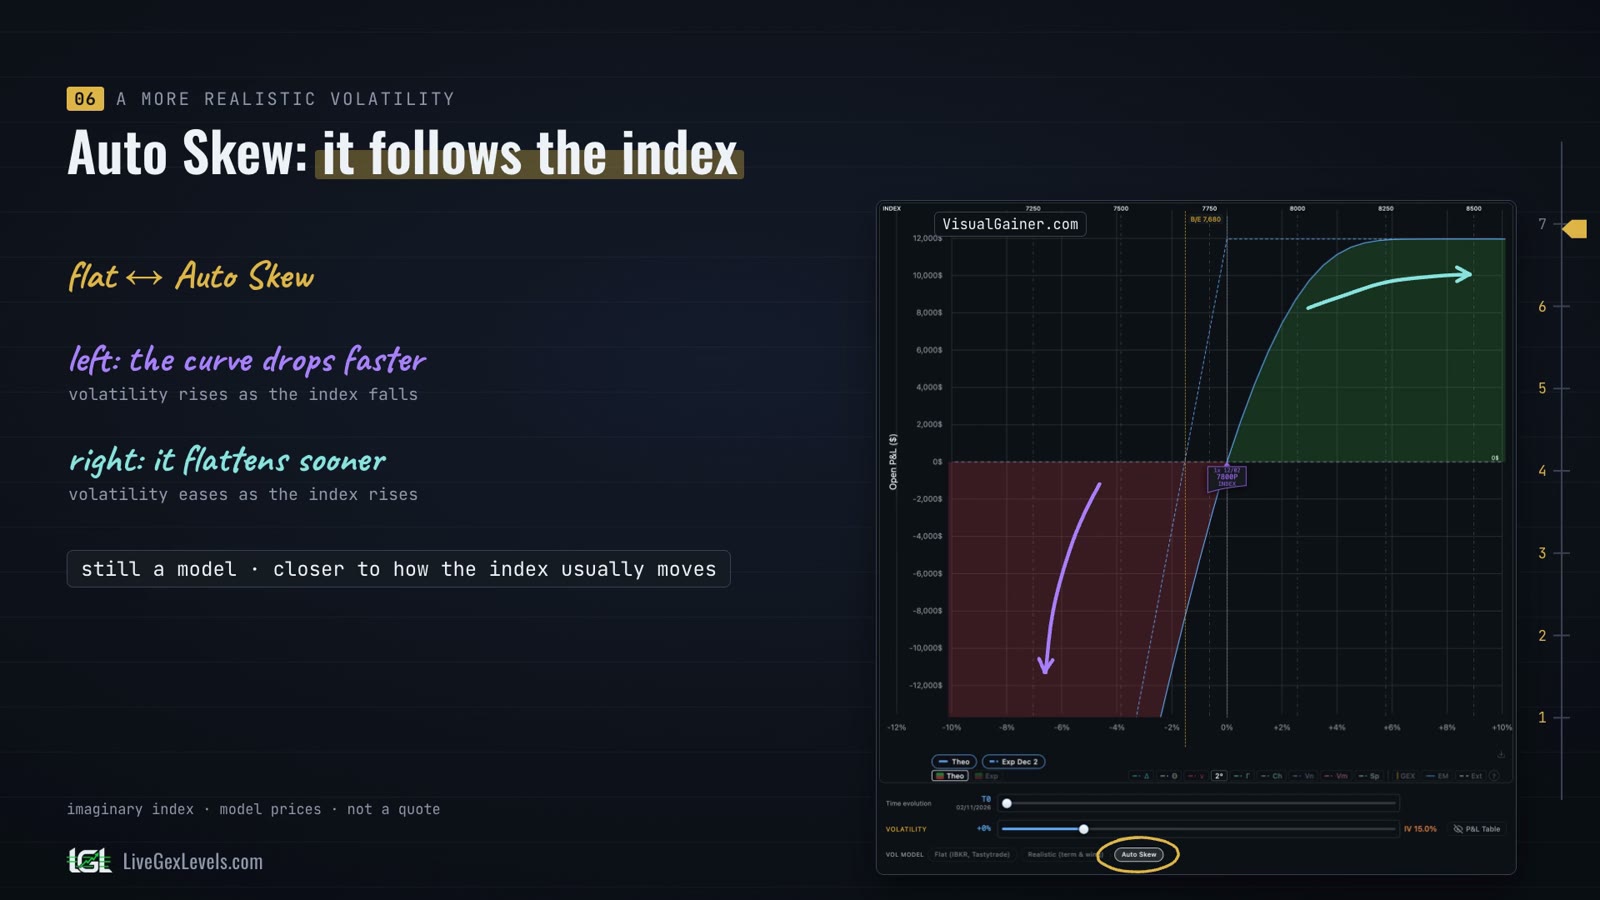
El gráfico de riesgo del video también puede simular esto, con un modo que se llama Auto Skew. Aquí está otra vez la put vendida, primero con la volatilidad plana, luego con Auto Skew.
A la izquierda, donde el índice baja, la curva cae más rápido, porque la volatilidad sube. A la derecha se aplana antes, porque la volatilidad se relaja.
Sigue siendo un modelo. Pero da una visión de la curva más cercana a cómo se mueve normalmente el índice.
Tu broker normalmente te muestra solo un punto de cada curva, el número de hoy. La curva entera te ayuda a entender mejor cómo se comporta la posición en su conjunto.
En resumen
- Cada griega es una curva.
- El precio te mueve a lo largo de las curvas.
- El tiempo convierte el delta en un escalón y el gamma en un pico.
- La volatilidad que sube ayuda a la opción comprada y perjudica a la vendida.
- Tu broker normalmente te muestra solo un punto de cada curva, el número de hoy.
- La curva entera muestra cómo se comporta la posición en su conjunto, y un gráfico de riesgo también puede simular una volatilidad que sigue al índice.
- Todos los números salen de un modelo, sin contar los costes.
Fuentes
Más artículos de la serie
Para leer después
Los niveles en vivo
Ver dónde tienen que cubrirse los dealers es una información que el gráfico por sí solo no les da. Su edge empieza por la preparación.
Se necesita una tarjeta; después de la prueba la suscripción se renueva al precio de lanzamiento. Material educativo, no asesoramiento financiero.

